 خبرگزاری علت
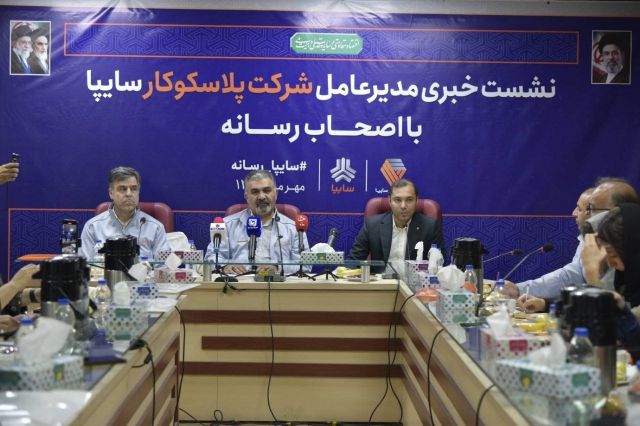
بورس24 : شرکت پلاسکوکار سایپا با نماد بورسی پلاسک که به عنوان بازوی محوری تامین قطعات پلیمری، داشبورد، رودری و تزئینات خودرویی گروه سایپا شناخته میشود، در نشست خبری اول مهرماه با حضور امیررضا نخعی، مدیرعامل این مجموعه، تصویری از کارنامه عملیاتی، افقهای فروش سالانه و وضعیت پرونده تجدید ارزیابی داراییهای خود ارائه کرد.
بر اساس دادههای ارائهشده در این نشست رسانهای، شرکت برنامهریزی برای دستیابی به درآمد کل 5 هزار و 845 میلیارد تومانی را در دستور کار دارد و توانست با عبور از بحران رشد قیمت مواد اولیه پتروشیمی، به صرفهجویی بیش از 200 میلیارد تومانی در نیمه نخست سال دست یابد. همزمان، مدیریت شرکت ضمن تبیین پوشش بیش از 95 درصدی تولید سپر و داشبورد محصولات سایپا، نسبت به موضوع افزایش سرمایه از محل تجدید ارزیابی موضعی محتاطانه و مشروط اتخاذ کرد.
پیشینه و زیرساختهای استراتژیک
پلاسکوکار سایپا با بیش از نیم قرن سابقه صنعتی، ریشه در سال 1342 دارد؛ مجموعهای که در سال 1368 وارد بورس شد و از سال 1376 با پیوستن به گروه خودروسازی سایپا، ماموریت راهبردی خود را در حوزه قطعات پلیمری تعمیق بخشید. بر اساس توضیحات ارائهشده در نشست خبری، کنترل مدیریتی شرکت در اختیار گروه سایپا قرار دارد؛ با این حال، در آمار تفصیلی سهم سایپا 54 درصد با 46 درصد سهامداری سایرین ذکر شده، در حالی که در بخشی از اظهارات به مالکیت حدود 52 درصدی مجموعههای بزرگ اشاره شده که مستلزم تدقیق دفتری بر اساس آخرین گزارشهای سامانه کدال خواهد بود.
در بعد زیرساخت فیزیکی نیز دادهها بیانگر فعالیت دو سایت فعال در تهران و قزوین است. مساحت سایت قزوین در دادههای پایه 67 هزار و 382 مترمربع و در فرازهایی از سخنان مدیرعامل حدود 67 هزار و 282 مترمربع برآورد شده است. در سایت تهران نیز رقمی در حدود 5 هزار و 477 مترمربع در مشخصات فنی و حدود 54 هزار مترمربع در اظهارات تکمیلی مطرح شد که این اختلاف آشکار ارقام، نیازمند شفافسازی آتی شرکت است تا مشخص شود آیا مساحت عرصه، اعیان یا کاربریهای پیرامونی مدنظر بوده است. نیروی انسانی شاغل در این مجموعه بین 743 نفر با تفکیک 477 نفر در قزوین و 266 نفر در تهران و حدود 745 نفر در کل اعلام شد.
از منظر توانمندیهای سختافزاری، ظرفیت تولید روزانه شرکت با 6 هزار ضرب تزریق سنگین، 2 هزار و 400 عدد رنگآمیزی در سالن رنگ، یک هزار و 700 عدد مونتاژ سپر و یک هزار و 100 عدد مونتاژ داشبورد ارزیابی شده است. بر همین اساس مدیرعامل پلاسکوکار حوزه تزریق سنگین و ساخت داشبورد و سپر این کارخانه را از مجموعههای کمنظیر در سطح کشور و منطقه خاورمیانه توصیف کرد که ورود رقبا به آن را با موانع جدی سرمایهگذاری روبهرو میسازد.
اهداف سالانه فروش شرکت در مجموع رقمی معادل 5 هزار و 845 میلیارد تومان ترسیم شده است. شاکله اصلی این درآمد با اختصاص 5 هزار میلیارد تومان به فروش مستقیم به خطوط خودروسازی سایپا شکل میگیرد که بیش از 85.5 درصد کل عایدات را تشکیل میدهد. سایر اجزای درآمدی شامل 455 میلیارد تومان فروش به سایپا یدک، 223 میلیارد تومان فروش در بازار یدک آزاد و 167 میلیارد تومان فروش متفرقه و سایر اقلام است. مجموع درآمدهای ناشی از شبکه سایپا یدک و بازار یدک آزاد به 678 میلیارد تومان میرسد که به عنوان اهرم و محرک اصلی بهبود حاشیه سود شرکت معرفی شده است.
در بعد مقداری نیز اهداف تولید سالانه به تفکیک شامل 465 هزار عدد مجموعه سپر، 195 هزار عدد مجموعه داشبورد، 400 هزار عدد قطعه یدکی و یک هزار عدد رودری است. از منظر بنیادی، تمرکز عمده بر فروش سایپایی موجب حداقل شدن ریسک تقاضا و تضمین تیراژ تولید میشود، هرچند که وابستگی تکمشتری همزمان میتواند ریسکهای خاص خود را در حیطه تسویه مطالبات و سرکوب قیمتهای قراردادی به دنبال داشته باشد. در این چارچوب، افزایش سهم بازار یدک راهکاری راهبردی برای تنوعبخشی به جریانهای نقدی و بهرهبرداری از نرخهای رقابتی تلقی میشود.
یکی از محورهای مهم این نشست، مرور شوکهای وارده به زنجیره تامین در سال گذشته بود. پیامدهای ناشی از درگیریهای منطقهای و آسیب به برخی تاسیسات پتروشیمی، بازار مواد اولیه پلیمری را به شدت ناپایدار ساخت و بهای برخی اقلام کلیدی تا 300 درصد رشد کرد. تکرار این شرایط در بهار سال جاری میتوانست فعالیت خطوط تولید داشبورد و سپر را با اختلال اساسی مواجه کند.
در مواجهه با این مخاطره، تشکیل کمیته تحقیق مواد در دستور کار قرار گرفت و راهبرد شرکت بر بهرهگیری از ظرفیتهای داخلی و تغییر فرمولاسیون مواد پایه متمرکز شد. به گفته مدیریت، با وجود تغییر ترکیبات مواد اولیه، شاخصهای کیفی با پسرفت مواجه نشدند؛ بهگونهای که شاخص قطعات معیوب در میلیون یا همان شاخص پیپیام، افتی بیش از صد درصدی را تجربه کرده است که بیانگر بهبود ساختاری فرآیندها و کاهش ضایعات است. افزون بر این، سهم پلاسکوکار در زنجیره خودروسازی بیش از 100 درصد ارتقا یافته و تامین سپر و داشبورد سایپا از 90 درصد گذشته، هماکنون به بیش از 95 درصد رسیده و چشمانداز مدیریت دستیابی به سهم کامل صد درصدی است.
در حوزه مدیریت بهای تمامشده، از سال گذشته و سهماهه ابتدایی سال جاری، 20 پروژه کاهش هزینه به تصویب رسیده که فراتر از حوزه منابع انسانی، بر ابعاد مهندسی، اصلاح فرآیند، داخلیسازی و بهینهسازی زنجیره تامین متمرکز بودهاند. ماحصل این تدابیر، تحقق بیش از 200 میلیارد تومان صرفهجویی در نیمه نخست سال جاری، همزمان با ارتقای استانداردهای کیفی و حفاظت از اموال و تجهیزات شرکت بوده است.
موضع افزایش سرمایه و تجدید ارزیابی داراییها
موضوع افزایش سرمایه از محل تجدید ارزیابی داراییها، از نکات مورد توجه این نشست بود بر همین اساس مدیرعامل پلاسکوکار با شفافسازی روند تاریخی این موضوع اعلام کرد که واپسین تجدید ارزیابی شرکت در سال 1400 رقم خورده است. از حیث ضوابط قانونی و فواصل زمانی، شرکت هماکنون به پنجره مجاز زمانی برای اقدام مجدد وارد شده است، اما پرونده یادشده در حال حاضر صرفا در مرحله بررسیهای مقدماتی و ارزیابیهای کارشناسی داخلی قرار دارد و هیچ مصوبه قطعی، نهایی یا زمانبندی عملیاتی برای آن تدوین نشده است.
نخعی فرآیند تجدید ارزیابی را مسیری نیازمند رعایت ملاحظات و چارچوبهای قانونی برشمرد و تاکید کرد که رویکرد کلان مدیریت، پرهیز از شتابزدگی و تمرکز بر اصلاح بنیادین عملیات است. به بیان دیگر، اولویت جاری شرکت بهینهسازی قیمتهای فروش، مدیریت هزینهها و دستیابی به ثبات و کفایت سودآوری عملیاتی است تا پس از دستیابی به تعادل مالی پایدار، زمینه برای تغییرات ساختاری در ترازنامه و سرمایه اسمی بدون ایجاد مخاطرات استهلاکی و هزینهای فراهم شود. بنابراین سهامداران بازار سرمایه در شرایط کنونی باید کانون تمرکز خود را بر روندهای فروش عملیاتی و نتایج سودآوری جاری شرکت معطوف دارند.
چشمانداز نماد پلاسک در بازار سرمایه
ارزیابی دادههای مطرحشده در نشست خبری پلاسک نشان میدهد که شرکت پلاسکوکار سایپا در جایگاه یک تامینکننده بیبدیل در زنجیره ارزش گروه سایپا قرار دارد. تکیه بر بازار انحصاری خطوط تولید در کنار فعالسازی پتانسیل 678 میلیارد تومانی شبکه یدکی، تثبیت صرفهجویی 200 میلیارد تومانی و مهار ریسکهای مواد اولیه، ساختار بنیادی نماد پلاسک را در برابر تکانههای محیطی تقویت کرده است. هرچند انتظارات مربوط به بازتاب ارزش روز داراییها در قالب تجدید ارزیابی همچنان به عنوان یک فرصت آتی در کانون توجه تحلیلگران باقی میماند، اما انضباط عملیاتی و بهبود شاخصهای بهای تمامشده متغیرهایی هستند که سود عملیاتی پایدار این نماد صنعتی را در میانمدت هدایت خواهند کرد.
منبع: بورس۲۴
نظر شما