 خبرگزاری علت
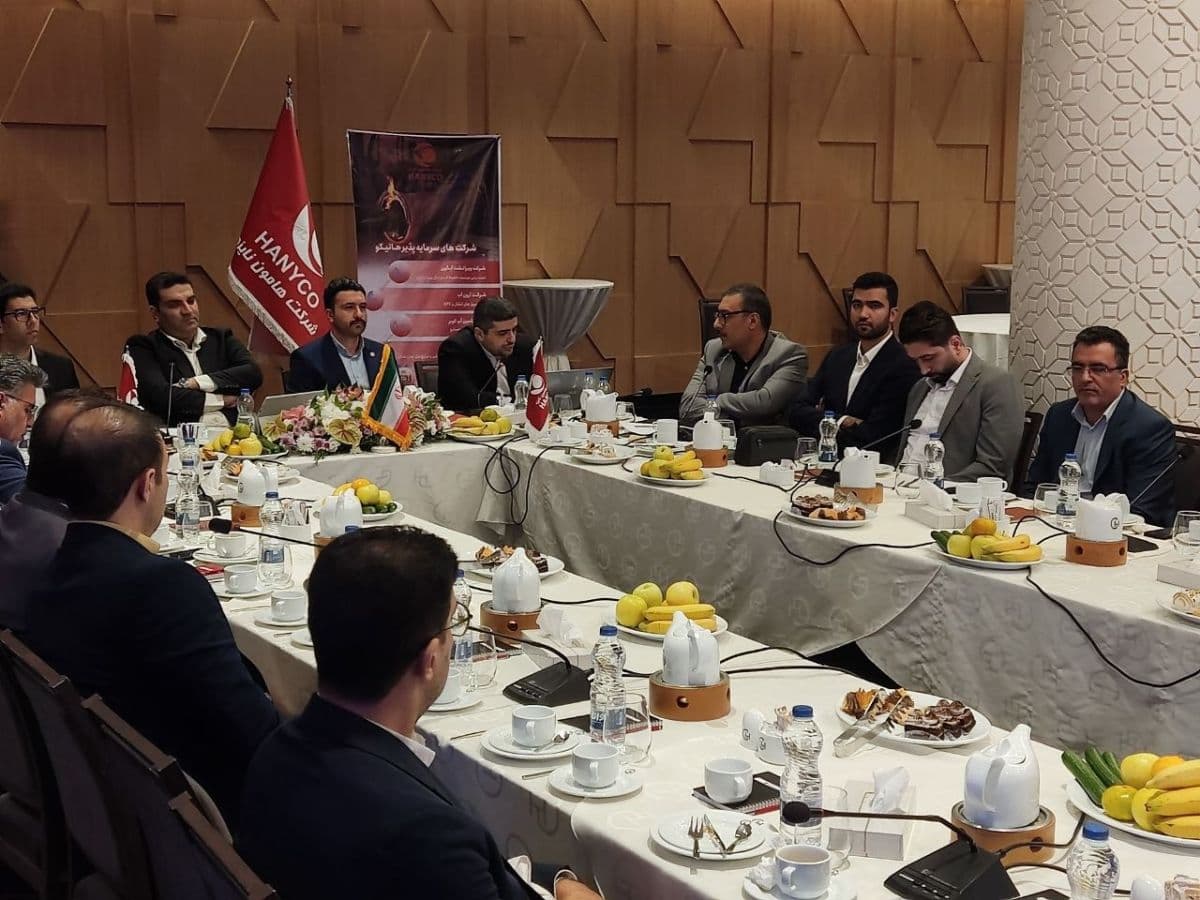
بورس24 : نشست تحلیلی و مدیریتی شرکت هامون نایزه امروز با حضور مدیران شرکت و جمعی از فعالان بازار سرمایه برگزار شد.
مهم ترین موارد مطرح شده در این نشست به شرح زیر است:
مدیر عامل هانیکو: توسعه مستمر محصولات و تقویت مزیت رقابتی در بازار لولههای چدن نشکن در دستور کار است
*شرکت هانیکو از زمان تاسیس در سال 1385 و آغاز بهرهبرداری در سال 1387، با توسعه مستمر محصولات و فرایندهای تولید، مسیر رشد خود را دنبال کرده است. این شرکت که در ابتدا تولید لولههای چدن نشکن در سایزهای 80 تا 700 میلیمتر را آغاز کرد، اکنون امکان تولید لوله تا قطر 1200 میلیمتر را دارد؛ قابلیتی که به تثبیت و توسعه بازار صادراتی آن نیز کمک کرده است.
*لولههای چدن نشکن به دلیل ویژگیهایی همچون دوام بالا، طول عمر بیش از 90 سال، رعایت الزامات بهداشتی و سهولت نصب، از گزینههای مناسب برای انتقال آب آشامیدنی و پساب محسوب میشوند. همچنین با افزایش قیمت مواد اولیه در صنایع فولاد و پتروشیمی، فاصله قیمتی این محصولات با لولههای فولادی و پلیمری کاهش یافته و مزیت رقابتی آنها تقویت شده است.
*یکی دیگر از محورهای توسعه هانیکو، تولید پایههای چدن نشکن از سال 1397 است؛ محصولی که به دلیل وزن کمتر و مقاومت در برابر خوردگی، میتواند جایگزین مناسبی برای پایههای سیمانی شبکه برق باشد. سهم این محصول از فروش شرکت که در سالهای ابتدایی کمتر از یک درصد بود، اکنون با افزایش سفارشها روندی صعودی دارد و پیشبینی میشود طی سه سال آینده به 20 تا 25 درصد فروش شرکت برسد.
*هانیکو همچنین با بهرهگیری از فناوری تولید اتصالات، امکان طراحی و ساخت انواع اتصالات سفارشی را فراهم کرده است؛ حوزهای که به دلیل ارزش افزوده بالاتر و پاسخگویی به نیازهای اختصاصی مشتریان، از اهمیت ویژهای برخوردار است. این شرکت در ادامه برنامههای توسعهای خود، نهاییسازی زیرساختهای صادرات پایههای چدن نشکن به عمان را نیز دنبال میکند.
سید فرهنگ حسینی، رئیس دپارتمان تحلیل مشاور سرمایهگذاری ایرانیان تحلیل فارابی:
*پیشبینی سود 2.9 همتی هانیکو؛ زیرمجموعهها در مسیر خلق ارزش
شرکت هانیکو از زمان عرضه اولیه، نسبت به صنعت و شاخص بورس جاماندگی قیمتی داشته است. حاشیه سود شرکت در 6 ماهه نخست سال جاری به بیش از 25 درصد رسیده و حاشیه سود ناخالص آن در سطح 30 درصد حفظ شده است.
* هانیکو نیمی از محصولات خود را در بازار داخلی و نیمی دیگر را در بازارهای صادراتی به فروش میرساند. نرخ فروش صادراتی نیز بالاتر از نرخ فروش داخلی است.
* فروش سالانه شرکت حدود 45 تا 50 میلیون دلار و سود خالص آن حدود 8 تا 9 میلیون دلار برآورد شده است. همچنین شرکت طی دورههای گذشته بین 50 تا 80 درصد سود خود را تقسیم کرده است.
* نرخ تسعیر ارز شرکت در 31 شهریورماه بر مبنای نرخ دلار آزاد محاسبه شده است. شرکت آروان آب، از زیرمجموعههای هانیکو، در سال مالی گذشته 167 میلیارد تومان سود ساخته است.
*شرکت کربنسازان مشفق، دیگر زیرمجموعه هانیکو با ظرفیت حدود 3 هزار تن، احتمالا امسال به بهرهبرداری میرسد. برآورد میشود این شرکت در سال 1406 حدود 600 هزار دلار سودآوری داشته باشد.
*شرکت آبکو نیز با سرمایهگذاری 16 میلیون یورویی هانیکو در حال توسعه است.
*برآورد میشود، حدود 1.5 تا 1.6 همت برای سال مالی 1405 و 2.9 همت برای سال مالی 1406 است.
مد یرعامل هانیکو: از عراق تا اروپا؛ هانیکو با نقشه جدید صادراتی بهدنبال بازارهای بزرگتر
* تنوعبخشی به بازار فروش: هانیکو با کاهش وابستگی به مشتریان دولتی، توسعه صادرات و ورود به بازار صنایع معدنی، فولادی و پتروشیمی، در مسیر متنوعسازی بازارهای هدف خود حرکت کرده است. در سال 1398 حدود 73 درصد فروش شرکت به بخش دولتی اختصاص داشت، اما در سالهای اخیر سهم بازارهای صادراتی و مشتریان بخش خصوصی افزایش یافته است.
* توسعه صادرات و بازارهای بینالمللی: شرکت با توسعه خط تولید لولههای چدن نشکن تا قطر 1200 میلیمتر، جایگاه خود را در بازار عراق تقویت کرده و بهعنوان یکی از تامینکنندگان این بازار فعالیت میکند. صادرات هانیکو علاوه بر عراق، بازارهایی در سوریه، ترکیه، کشورهای مستقل مشترکالمنافع و اروپا از جمله اسپانیا، فرانسه و ایتالیا را نیز پوشش میدهد. با این حال، شرایط سیاسی و ریسکهای حملونقل در ایران بر سفارش مشتریان اروپایی تاثیر گذاشته است.
* راهاندازی مجموعه تولیدی در ترکیه: هانیکو با هدف کاهش ریسکهای سیاسی و لجستیکی صادرات، مراحل نهایی راهاندازی مجموعه خود در ترکیه را دنبال میکند. در این طرح، لولههای نیمهساخته به ترکیه منتقل و مراحل تکمیلی در آنجا انجام میشود. استفاده از حملونقل ریلی نیز میتواند هزینه حمل هر تن محصول را از حدود 150 دلار به 50 دلار کاهش دهد. در حال حاضر حدود 500 تن محصول نیمهساخته برای ورود به بازار ترکیه آماده شده است.
* سرمایهگذاری در زنجیره تامین: هانیکو با سرمایهگذاری در شرکتهای فعال در حوزه آهن اسفنجی، کربن و مواد اولیه پوشش لوله، به دنبال کاهش ریسک تامین و کنترل بهای تمامشده است. شرکت کربنسازان مشفق با سهم مالکیت 88 درصدی هانیکو، طبق برنامه اعلامشده قرار است از اوایل آذرماه وارد مدار تولید شود. همچنین توسعه پوششهای جدید از جمله زینکآلومینیوم با هدف ارتقای کیفیت و ایجاد مزیت رقابتی در دستور کار قرار دارد.
* توسعه راهکارهای جامع مدیریت آب: هانیکو با گسترش فعالیت زیرمجموعههای خود در حوزه تصفیه پساب، تامین آب و نشتیابی شبکه، از تولیدکننده لوله به مجموعهای ارائهدهنده راهکارهای مدیریت آب تبدیل شده است. شرکت تامین آب کویر با استفاده از فناوریهای دانشبنیان، امکان تصفیه پساب با راندمان تا 90 درصد را فراهم میکند. همچنین سرمایهگذاری در شرکت پیمانکاری تصفیهخانه و توسعه فناوری توپ هوشمند نشتیابی، ظرفیت شرکت برای مشارکت در پروژههای جامع آب را افزایش داده است.
* ورود به پروژههای بزرگتر: هانیکو با تکیه بر توانمندی شرکتهای زیرمجموعه، به دنبال مشارکت در پروژههای بزرگ به شیوه EPCF و ارائه راهکارهایی برای کاهش هدررفت آب، تامین منابع مالی و استفاده از پساب است؛ رویکردی که میتواند منابع درآمدی جدیدی برای شرکت ایجاد کند.
* مزیت تولید و کاهش هزینهها: امکان استفاده از آهن اسفنجی در فرایند تولید، کنترل هزینه برق و سایر هزینههای سربار، از عوامل موثر بر بهبود بهای تمامشده شرکت عنوان شده است. این مزیتها در عملکرد ششماهه نخست سال، بهویژه سهماهه دوم، اثرگذار بودهاند. همچنین شرکت برنامه افزایش ظرفیت خطوط مرتبط با حملونقل ریلی و دریایی را تا 5 هزار تن دنبال میکند.
* چشمانداز صنعت: با توجه به رشد تقاضای جهانی برای لولههای چدن نشکن، بهویژه در مناطق زلزلهخیز، هانیکو توسعه ظرفیت تولید و صادرات را در دستور کار دارد. مدیرعامل شرکت معتقد است محدودیتهای تحریمی و شرایط سیاسی، مهمترین موانع توسعه سریعتر صادرات و افزایش ظرفیت تولید هستند.
مد یرعامل هانیکو تشریح کرد؛ برنامه افزایش ظرفیت تولید به 120 هزار تن، راهاندازی کارخانه ترکیه و تثبیت سودآوری
*افزایش ظرفیت تولید: هانیکو برنامه دارد تا پایان سال 1407 ظرفیت تولید خود را به 120 هزار تن برساند. تحقق این هدف از طریق راهاندازی مجموعه ترکیه و توسعه فروش داخلی، بهویژه در صنایع معدنی و فولادی، دنبال میشود.
* توسعه بازار داخلی: با کاهش فاصله قیمتی لولههای چدن نشکن با محصولات فولادی و پلیمری، مذاکرات شرکت برای همکاری با صنایع بزرگ معدنی و فولادی افزایش یافته است. هانیکو همچنین به دنبال مشارکت در پروژههای انتقال آب و پساب و ارائه مدلهای مالی و تهاتری به مشتریان است.
* مزیت استفاده از آهن اسفنجی: به گفته مدیرعامل، استفاده از آهن اسفنجی با سهم متوسط حدود 50 درصد در ترکیب مواد اولیه، علاوه بر کاهش بهای تمامشده، ثبات بیشتری در تامین و قیمت مواد اولیه ایجاد میکند. کاهش عناصر مزاحم در فرایند ذوب و کاهش مصرف برخی مواد آلیاژی نیز از دیگر مزایای این روش است.
* راهاندازی کارخانه ترکیه: شرکت ترکیهای هانیکو مراحل نهایی راهاندازی را طی کرده و استانداردها و مجوزهای لازم را دریافت کرده است. هدف شرکت، آغاز بهرهبرداری در ابتدای سال میلادی آینده و حداکثر تا پایان سال شمسی جاری اعلام شده است. این مجموعه میتواند ضمن ایجاد درآمد مستقل، زمینه توسعه صادرات به اروپا و سایر بازارهای بینالمللی را فراهم کند.
* عملکرد زیرمجموعهها: بر اساس توضیحات ارائهشده، برای یکی از زیرمجموعههای شرکت حدود 350 میلیارد تومان سودآوری پیشبینی شده است.
* سیاست تقسیم سود: مدیرعامل اعلام کرد سیاست معمول شرکت، تقسیم حدود 65 تا 70 درصد سود میان سهامداران بوده و برنامه شرکت نیز ادامه این روند در سال مالی 1405 است. کاهش نسبت تقسیم سود به حدود 30 درصد در سال گذشته، ناشی از نگرانیهای مرتبط با جنگ و شرایط حاکم بر کشور عنوان شد.
* شفافسازی نرخ فروش: قیمت محصولات شرکت، بسته به دوره و مشخصات محصول، متفاوت است. مدیرعامل اعلام کرد برای تسهیل تحلیل عملکرد، از گزارش آبانماه یا گزارشهای پس از آن، قیمت یک متر لوله استاندارد بهعنوان محصول مرجع در گزارشهای شرکت درج خواهد شد.
* مدیریت ریسک انرژی: هانیکو در حال بررسی احداث نیروگاه خورشیدی خودتامین با ظرفیت 3 مگاوات است. همچنین شرکت برای مشارکت در یک طرح نیروگاهی 500 مگاواتی در نظرآباد، با هدف تامین 12 مگاوات از ظرفیت موردنیاز خود، اعلام آمادگی کرده است. این برنامهها با هدف کاهش ریسک ناترازی انرژی و پایداری تولید دنبال میشوند.
* کاهش ریسک تامین مواد اولیه: سرمایهگذاری در شرکتهای فعال در حوزه آهن اسفنجی، کربن و پوششهای صنعتی، بخشی از راهبرد هانیکو برای کاهش وابستگی به واردات و کنترل بهای تمامشده است.
* سازوکار تسویه صادرات: مدیرعامل با اشاره به اینکه لولههای مورد استفاده در انتقال آب آشامیدنی جزو کالاهای تحریمی محسوب نمیشوند، توضیح داد که شرکت برای بازگشت ارز حاصل از صادرات، از سازوکارهای غیرمستقیم و واردات مواد اولیه و کالاهای موردنیاز خود و صنایع همکار استفاده میکند.
مد یرعامل هانیکو تشریح کرد؛ برنامه افزایش ظرفیت تولید، توسعه صادرات و عرضه اولیه زیرمجموعهها
* ظرفیت تولید و تنوع محصولات: مجید تکیان، مدیرعامل هانیکو، با اشاره به ظرفیت تولید سالانه 123 هزار تنی شرکت گفت هانیکو علاوه بر تولید لولههای چدن نشکن تا قطر 1200 میلیمتر، در حوزه تولید پایههای برق نیز فعالیت دارد و پیشبینی میشود این محصولات در سالهای آینده 25 تا 30 درصد تولید شرکت را به خود اختصاص دهند.
* توسعه بازارهای صادراتی: هانیکو با تثبیت موقعیت خود در بازار عراق و صادرات به 12 کشور اروپایی و بازارهایی مانند سوریه و روسیه، به دنبال افزایش سهم صادرات است. با این حال، ریسکهای سیاسی، تحریمها و محدودیتهای حملونقل در سال 1404 بر تعداد مشتریان اروپایی شرکت اثر گذاشت.
*راهاندازی کارخانه ترکیه: راهاندازی مجموعه ترکیه با هدف کاهش ریسکهای سیاسی و تسهیل دسترسی به بازار اروپا دنبال میشود. این کارخانه مراحل نهایی راهاندازی را طی کرده و حدود 500 تن محصول در آن آماده عرضه است. همچنین انتقال محصولات از طریق حملونقل ریلی و مسیر مرسین ترکیه میتواند هزینه حمل هر تن را از حدود 150 دلار به 50 دلار کاهش دهد.
* کاهش وابستگی به بخش دولتی: سهم بخش دولتی از سفارشها و فروش هانیکو که در سال 1398 حدود 73 درصد بود، اکنون به حدود 20 تا 25 درصد رسیده است. شرکت با توسعه صادرات و افزایش همکاری با صنایع معدنی، فولادی، پتروشیمی و سایر مشتریان خصوصی، به دنبال تنوعبخشی به بازارهای هدف است.
* سرمایهگذاری در مواد اولیه و کاهش بهای تمامشده: هانیکو با سرمایهگذاری در شرکتهای زیرمجموعه فعال در حوزه آهن اسفنجی، کربن و پوششهای صنعتی، کاهش ریسک تامین و کنترل هزینههای تولید را دنبال میکند. استفاده از آهن اسفنجی با سهم متوسط حدود 50 درصد در ترکیب مواد اولیه، از جمله اقدامات موثر در بهبود بهای تمامشده و سودآوری شرکت عنوان شده است.
* طرح توسعه کربنسازان مشفق: 88 درصد سهام شرکت کربنسازان مشفق متعلق به هانیکو است. این شرکت با ظرفیت تولید سالانه 3 هزار تن گرافیت، طبق برنامه قرار است در پاییز سال جاری به بهرهبرداری برسد. نرخ فروش محصولات حدود 2 هزار دلار به ازای هر تن برآورد شده و درآمد سالانه این مجموعه، در صورت تحقق مفروضات تولید و فروش، میتواند به حدود 6 میلیون دلار برسد.
* توسعه محصولات و فناوریهای جدید: تولید پوششهای زینکآلومینیوم، لولههای دارای پوشش پلییورتان و محصولات مرتبط با خطوط ریلی و مترو در برنامه توسعه هانیکو قرار دارد. این اقدامات با هدف ارتقای کیفیت، افزایش مزیت رقابتی و ورود به پروژههای تخصصیتر دنبال میشوند.
* ورود به پروژههای زیرساختی آب: شرکتهای زیرمجموعه هانیکو در حوزه تامین و تصفیه آب، تصفیه پساب و اجرای پروژههای پیمانکاری فعالیت دارند. استفاده از فناوریهای دانشبنیان برای تصفیه پساب با راندمان تا 90 درصد، توسعه فناوری توپ هوشمند نشتیابی و مشارکت در پروژههای بزرگ به شیوه EPCF ، از جمله ظرفیتهای این بخش است.
* حفظ حاشیه سود در برابر نوسانات: هانیکو در قراردادهای جدید بخش خصوصی، سازوکار تعدیل نرخ فروش بر مبنای تغییر قیمت مواد اولیه را در نظر گرفته است. همچنین تعدیل قراردادهای پیمانکاری و توسعه صادرات میتواند به مدیریت نوسانات قیمت و حفظ حاشیه سود شرکت کمک کند.
* برنامههای انرژی و پایداری تولید: احداث نیروگاه خورشیدی خودتامین 3 مگاواتی و مشارکت در طرح نیروگاهی 500 مگاواتی نظرآباد برای تامین 12 مگاوات از برق موردنیاز شرکت، از برنامههای هانیکو برای کاهش ریسک ناترازی انرژی است.
* سیاست تقسیم سود و شفافیت گزارشگری: سیاست معمول شرکت، تقسیم حدود 65 تا 70 درصد سود میان سهامداران است و هانیکو قصد دارد این روند را در سال مالی 1405 ادامه دهد. همچنین از گزارش آبانماه یا گزارشهای بعدی، قیمت یک متر لوله استاندارد بهعنوان محصول مرجع در گزارشهای شرکت درج خواهد شد.
* برنامه عرضه اولیه زیرمجموعهها: بررسی افزایش سرمایه و عرضه اولیه چند شرکت زیرمجموعه نیز در دستور کار هانیکو قرار دارد؛ اقدامی که میتواند به توسعه فعالیتها و تامین منابع مالی طرحهای شرکت کمک کند.
منبع: بورس۲۴
نظر شما