 خبرگزاری علت
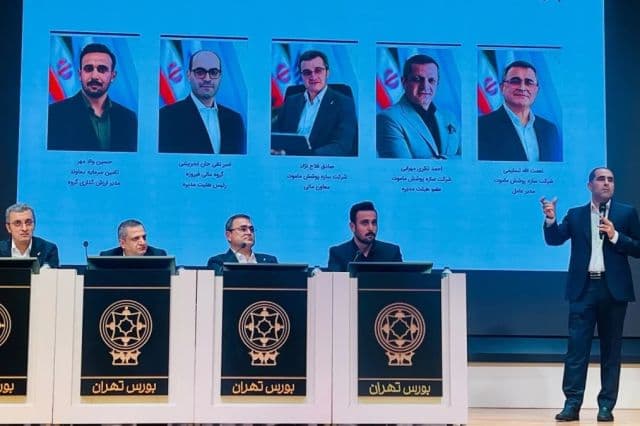
بورس24 : جلسه معارفه شرکت سازه پوشش ماموت (سهامی عام) با نماد معاملاتی «فساپ» بهمنظور معرفی پتانسیلها، تشریح وضعیت عملیاتی و مالی، بررسی اهداف توسعهای، واکاوی امیدنامه و ارائه گزارش ارزشگذاری، عصر امروز یکشنبه 12 مهرماه 1405 با حضور مدیران ارشد شرکت، تحلیلگران و فعالان بازار سرمایه، ارزشگذاران و اصحاب رسانه در محل سالن اجتماعات شرکت بورس اوراق بهادار تهران برگزار شد.
بدین ترتیب، نخستین نماینده از «گروه صنعتی ماموت» رسما گام نهایی را برای ورود به تالار شیشهای و عرضه اولیه 15 درصد از سهام خود در بورس تهران برداشت.
رهبری بلامنازع بازار و انتقال استراتژیک خطوط تولید
در ابتدای این نشست، مهندس نعمتالله تسلیمی، مدیرعامل شرکت سازه پوشش ماموت به تشریح تاریخچه، زنجیره ارزش و جایگاه صنعتی شرکت پرداخت و گفت: «80 درصد از سهام فساپ در اختیار شرکت فرین چیکا و سهامدار نهایی آن گروه صنعتی ماموت است. در امیدنامه شرکت، موضوع اصلی فعالیت فساپ زنجیره کامل طراحی تا اجرای انواع ساندویچپانل با کاربرد عایقبندی حرارتی و صوتی و پوشش سازههای صنعتی و تجاری، کانکسهای پیشرفته اداری و کارگری و ساختمانهای پیشساخته و سازههای فلزی و سولههای صنعتی عنوان شده است.»
وی با اشاره به انتقال خطوط تولید ساندویچپانل از سال 1403 از شرکت دنیای ماموت به فساپ، تصریح کرد: «ساندویچپانل اکنون محصول استراتژیک و اصلی شرکت است که در نیمه نخست 1405 بیش از 60 درصد از سبد درآمدی را به خود اختصاص داده است. امسال دومین سالی است که این محصول مستقیما توسط فساپ در بازارهای داخلی و صادراتی عرضه میشود. در دوره 1404 مجموعا 2.75 میلیون مترمربع ساندویچپانل در فساپ تولید شد و برای سال 1405 نیز تولید 3.21 میلیون مترمربع (رشد 17% تولید این محصول) هدفگذاری شده است.»
تسلیمی در ادامه به پتانسیلهای بازار منطقهای و جهانی این صنعت اشاره کرد و گفت: «قدمت تاریخی ساندویچپانل به 1930 بازمیگردد که با هدف ساختوساز سریع و اقتصادی به بازار آمد. ارزش بازار جهانی این محصول در سال 2025 بالغ بر 18.4 میلیارد دلار بوده و پیشبینی میشود تا سال 2029 با رشدی 31 درصدی به بیش از 24.1 میلیارد دلار برسد. افزایش تقاضا برای ساخت و ساز های سریع، سبک و مقرون به صرفه و البته استانداردهای سختگیرانه بهرهوری انرژی از مهمترین محرکهای این بازار است. در خاورمیانه نیز تقاضا بهشدت رو به گسترش است؛ بهطوریکه مصرف سالانه این منطقه از 35 میلیون مترمربع فعلی به بیش از 65 میلیون مترمربع تا سال 2028 افزایش خواهد یافت که فرصت کمنظیری برای تولیدکنندگان داخلی است.»
وی افزود: «هماکنون در ایران سالانه حدود 15 میلیون مترمربع ساندویچپانل تولید و مصرف میشود که فساپ با در اختیار داشتن 27 درصد از سهم بازار داخلی در سال 1404، لیدر بلامنازع این صنعت است و شرکت کبیر پانل با سهم بازار 19% در رتبه دوم قرار دارد. در سال 1400 سهم بازار ما 15 درصد بود و ما برنامهریزی دقیقی انجام دادهایم تا این سهم بازار را تا سال 1409 به 36 درصد ارتقا دهیم.»
تحول چشمگیر در بازار کانکس و مصونیت از ریسک تحریم و محاصره دریایی
مدیرعامل فساپ با تاکید بر حوزه کانکس و ساختمانهای پیشساخته اضافه کرد: «کاهش 50 درصدی زمان ساخت و صرفهجویی 20 تا 30 درصدی در هزینهها نسبت به روشهای سنتی، جذابیت این بخش را دوچندان کرده است. در دوره 1404 مجموعا 354 عدد کانکس در فساپ فروخته شده بود، اما در بودجه عملیاتی دوره جاری فروش 2000 عدد کانکس هدفگذاری شده که در صورت تحقق، شاهد رشد 465% مقدار فروش در این لاین مجموعه خواهیم بود. این محصول بالاترین حاشیه سود ناخالص را در سبد درآمدی ما دارد (32%). همچنین برآورد شده سهم بازار فساپ در کانکس صنعتی از 30 درصد فعلی به 50 درصد در افق 1409 خواهد رسید و ظرفیت اسمی تولید کانکس در شرکت 5 هزار عدد است.»
تسلیمی در پایان سخنان خود با اشاره به امنیت کامل زنجیره تامین تاکید کرد: «تمام مواد اولیه شرکت اعم از ورق، آهنآلات، مواد شیمیایی و رنگ و هاردنر از منابع معتبر داخلی نظیر فولاد مبارکه، گروه صنعتی فولاد بهمن و دنیای ماموت تامین میشود. ما هیچگونه وابستگی ارزی و وارداتی نداریم و شرایطی چون محاصره دریایی یا نوسانات بینالمللی هیچگونه تاثیر منفی بر عملکرد و ثبات عملیاتی فساپ نخواهد داشت.»
تحلیل ساختار بهای تمامشده و جهش درآمدهای عملیاتی
در ادامه جلسه، صادق فلاحنژاد، معاون مالی شرکت سازه پوشش ماموت به تشریح جزئیات عملکرد مالی، ساختار هزینهها و آنالیز بهای تمامشده پرداخت و گفت: «اضافه شدن خطوط تولید ساندویچپانل، جهش خیرهکنندهای در ارقام بنیادی شرکت رقم زد؛ بهطوریکه درآمدهای عملیاتی از 396 میلیارد تومان در سال 1402 به حوالی 5 همت در سال 1404 رسید؛ رشد رشد 12.6 برابری. همچنین سود خالص شرکت از 34 میلیارد تومان در سال 1402 به 331 میلیارد تومان در سال 1403 رسید و تنها طی یک سال پس از راهاندازی این خطوط، سود خالص 10 برابر شد و نهایتا در سال 1404 به حوالی 500 میلیارد تومان سود خالص دست یافتیم. در بودجه عملیاتی نیز برای دوره جاری هدفگذاری سود 1.5 همتی داریم؛ رشد 3 برابری سود خالص.»
وی درباره ترکیب هزینهها و مصرف مواد اولیه توضیح داد: «بخش عمده بهای تمامشده به تامین مواد اولیه اختصاص دارد. ورق و آهنآلات اصلیترین ماده مصرفی است که در نیمه نخست 1405 بیش از 21.6 میلیون کیلوگرم به ارزش بالغ بر 2 هزار میلیارد تومان مصرف شده و متوسط نرخ خرید آن با رشد 60 درصدی از 57 هزار تومان به 92.5 هزار تومان رسیده است. پس از آن، مواد شیمیایی با مصرف 2.16 میلیون کیلوگرم به ارزش 1,162 میلیارد تومان و سپس رنگ و هاردنر و فلزات متعلقه قرار دارند. خوشبختانه با مدیریت زنجیره تامین، در بهار دوره جاری رشد بهای تمامشده همسطح تورم در محدوده 86 درصد کنترل شده، درحالیکه درآمدها رشد 95 درصدی را تجربه کرده است.»
فلاحنژاد با اشاره به مکانیسم فروش و ترازنامه شرکت افزود: «در صنعتی که فساپ فعالیت میکند هیچگونه قیمتگذاری دستوری حاکم نیست و نرخگذاری بر اساس شرایط روز بازار انجام میشود. بر اساس صورتهای مالی بهار 1405، حاشیه سود ناخالص کانکس 32 درصد، اسکلت فلزی 19 درصد و ساندویچپانل 18 درصد به ثبت رسیده است. همچنین میانگین نرخ فروش ساندویچپانل در نیمه نخست 1405 با رشد 172 درصدی نسبت به دوره مشابه، به بیش از 3.2 میلیون تومان در هر مترمربع ارتقا یافته است. در گزارش شهریورماه نیز درآمد تجمیعی به 5 همت رسید که نسبت به دوره مشابه با 1.9 همت، رشد 160 درصدی را نشان میدهد.»
معاون مالی فساپ در پایان خاطرنشان کرد: «در بهار 1405 سود ناخالص با جهش 143 درصدی به 279 میلیارد تومان رسید که معادل 34 درصد کل سود ناخالص سال قبل است. سود عملیاتی نیز با رشد 166 درصدی به 208 میلیارد تومان و حاشیه سود عملیاتی از 11 درصد به 15 درصد افزایش یافت. همچنین شرکت با سرمایه 737 میلیارد تومانی، سود 167 ریالی برای هر سهم در بهار محقق کرد. فساپ از استحکام مالی فوقالعادهای برخوردار است؛ سرمایه در گردش مثبت 380 میلیارد تومان است، مجموع بدهیهای 3.3 همتی با داراییهای جاری 3.38 همتی پوشش کامل دارد و رشد 198 درصدی جریانات نقد عملیاتی، گواهی روشن بر کیفیت ممتاز سودآوری شرکت است.»
مفروضات و نتایج ارزشگذاری «فساپ» از زبان تامین سرمایه دماوند
در بخش بعدی نشست معارفه، نماینده شرکت تامین سرمایه دماوند بهعنوان ارزشگذار رسمی سهام فساپ، به پشت تریبون رفت و مبانی و متدولوژی ارزشگذاری شرکت سازه پوشش ماموت را تشریح کرد.
نماینده ارزشگذار با اشاره به مفروضات کلان مدلهای مالی گفت: «ارزشگذاری سهام فساپ با در نظر گرفتن نرخ بازده بدون ریسک 39 درصد (میانگین یک سال اخیر نرخ اسناد خزانه دولتی)، نرخ صرف ریسک بازار 15.7 درصد (بر اساس گزارش داموداران)، ضریب بتای 1.4 و نرخ رشد بلندمدت 25 درصد در مقطع تنزیل مرداد ماه 1405 به انجام رسیده است. برای دستیابی به رقمی منصفانه و جامع، از چهار روش معتبر شامل تنزیل جریانات نقدی آزاد سهامداران FCFE ، روش تنزیل سود تقسیمی DDM ، روش ضرایب قیمتی P/E و روش خالص ارزش روز داراییها NAV بهره گرفته شده است.»
وی ادامه داد: «برآیند محاسبات و تلفیق مدلهای مذکور نشان میدهد که میانگین ارزش کل شرکت سازه پوشش ماموت 3 هزار و 810 میلیارد تومان (معادل 3.81 همت) برآورد شده است. بر همین مبنا و با احتساب سرمایه ثبتی 737 میلیارد تومانی، ارزش ذاتی هر سهم فساپ بالغ بر 518 تومان برآورد و در گزارش رسمی ارزشگذاری درج شده است.»
پاسخ مدیران و ارزشگذار به پرسشهای تحلیلگران و سرمایهگذاران
در بخش پایانی نشست، مدیران ارشد شرکت سازه پوشش ماموت و نماینده شرکت تامین سرمایه دماوند به سوالات پرشمار تحلیلگران، نمایندگان صندوقهای سرمایهگذاری و خبرنگاران پاسخ دادند. محور عمده پرسشها معطوف به برنامههای فساپ برای ارتقای سهم بازار ساندویچپانل به 36 درصد و کانکس به 50 درصد تا افق 1409، چشمانداز صادراتی به پروژههای عمرانی منطقه خاورمیانه و آسیای میانه، تابآوری بهای تمامشده در برابر نوسانات قیمت فولاد و همچنین برنامههای هیئتمدیره برای افزایش سرمایه از محل سود انباشته بود.
با برگزاری این جلسه معارفه و تشریح دقیق بنیانهای تولیدی، مالی و ارزشگذاری، نخستین نماینده از گروه صنعتی ماموت با نماد «فساپ» رسما در صف عرضه اولیه بورس تهران ایستاد تا سهامداران بهزودی شاهد ورود این بازیگر پیشرو صنعت ساختوساز صنعتی به تالار معاملات باشند.
منبع: بورس۲۴
نظر شما