 خبرگزاری علت
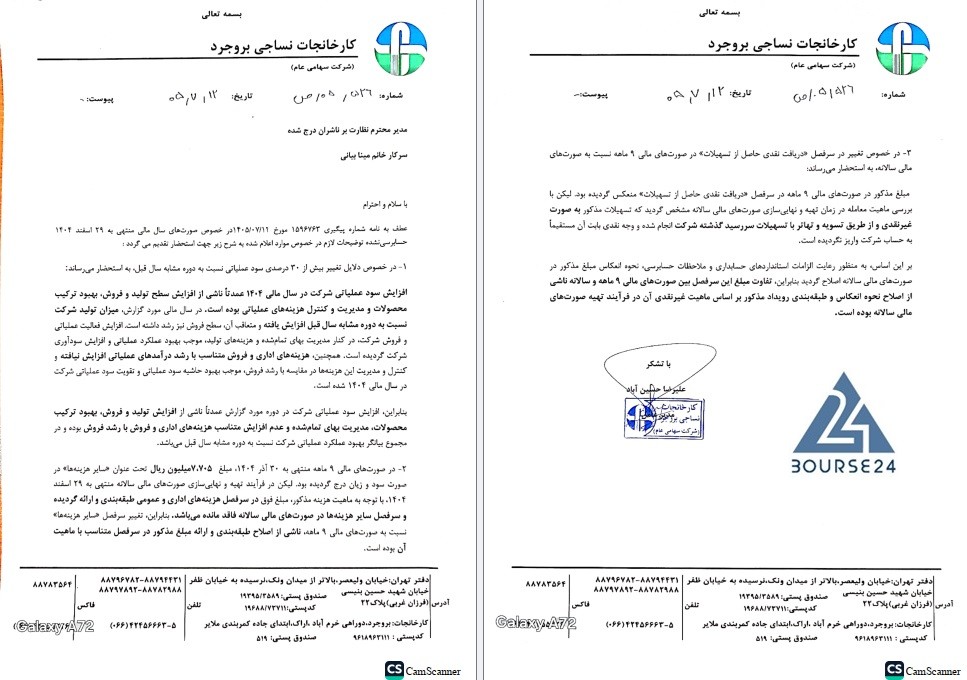
به گزارش کدال نگر بورس24 ، شرکت کارخانجات نساجی بروجرد (نبروج) در خصوص صورتهای مالی سال مالی منتهی به 29 اسفند 1404 حسابرسینشده، شفافسازی کرد و به سه پرسش مطرحشده پاسخ داد:
1. دلایل رشد بیش از 30 درصدی سود عملیاتی:
افزایش سود عملیاتی شرکت در سال مالی 1404 عمدتا ناشی از افزایش سطح تولید و فروش، بهبود ترکیب محصولات و مدیریت و کنترل هزینههای عملیاتی بوده است. در سال مالی مورد گزارش، میزان تولید شرکت نسبت به دوره مشابه سال قبل افزایش یافته و متعاقب آن، سطح فروش نیز رشد داشته است. همچنین هزینههای اداری و فروش متناسب با رشد درآمدهای عملیاتی افزایش نیافته و مدیریت این هزینهها در مقایسه با رشد فروش، موجب بهبود حاشیه سود عملیاتی و تقویت سود عملیاتی شرکت در سال مالی 1404 شده است.
2. اصلاح سرفصل «سایر هزینهها» به مبلغ 7.7 میلیارد تومان:
در صورتهای مالی 9 ماهه منتهی به 30 آذر 1404، مبلغ 7,705 میلیون ریال (معادل 7.7 میلیارد تومان) تحت عنوان «سایر هزینهها» در صورت سود و زیان درج شده بود. با توجه به ماهیت هزینه مذکور، این رقم در فرایند تهیه صورتهای مالی سالانه به سرفصل «هزینههای اداری و عمومی» منتقل و طبقهبندی شده و سرفصل سایر هزینهها در صورتهای مالی سالانه فاقد مانده میباشد.
3. اصلاح سرفصل دریافت نقدی تسهیلات و ماهیت غیرنقدی آن:
مبلغ مندرج در سرفصل «دریافت نقدی حاصل از تسهیلات» در صورتهای مالی 9 ماهه، پس از بررسی ماهیت معامله در زمان نهاییسازی صورتهای مالی سالانه اصلاح شد؛ چرا که تسهیلات مذکور به صورت غیرنقدی و از طریق تسویه و تهاتر با تسهیلات سررسیدگذشته شرکت انجام شده و وجه نقدی بابت آن مستقیما به حساب شرکت واریز نگردیده بود. بنابراین این اصلاح به دلیل رعایت استانداردهای حسابداری و ماهیت غیرنقدی رویداد انجام گرفته است.
منبع: بورس۲۴
نظر شما