 خبرگزاری علت
بورس24 : شرکت دانشبنیان کیمیا پلیاستر قم که در آستانه عرضه اولیه سهام خود در بازار فرابورس ایران قرار دارد، با هدف ارتقای سطح شفافیت و رفع ابهامات فعالان بازار، پاسخهای جامع به پرسشهای مطرحشده در کنفرانس خبری و نشست معارفه اخیر خود را منتشر کرد. در این فرآیند، علاوه بر توضیحات تیم مدیریتی شرکت، «تامین سرمایه امید» بهعنوان نهاد ارزشگذار، پاسخهای تکمیلی و تحلیلهای تخصصی خود را برای ملاحظه و بررسی دقیقتر سهامداران و سرمایهگذاران ارائه داده است.
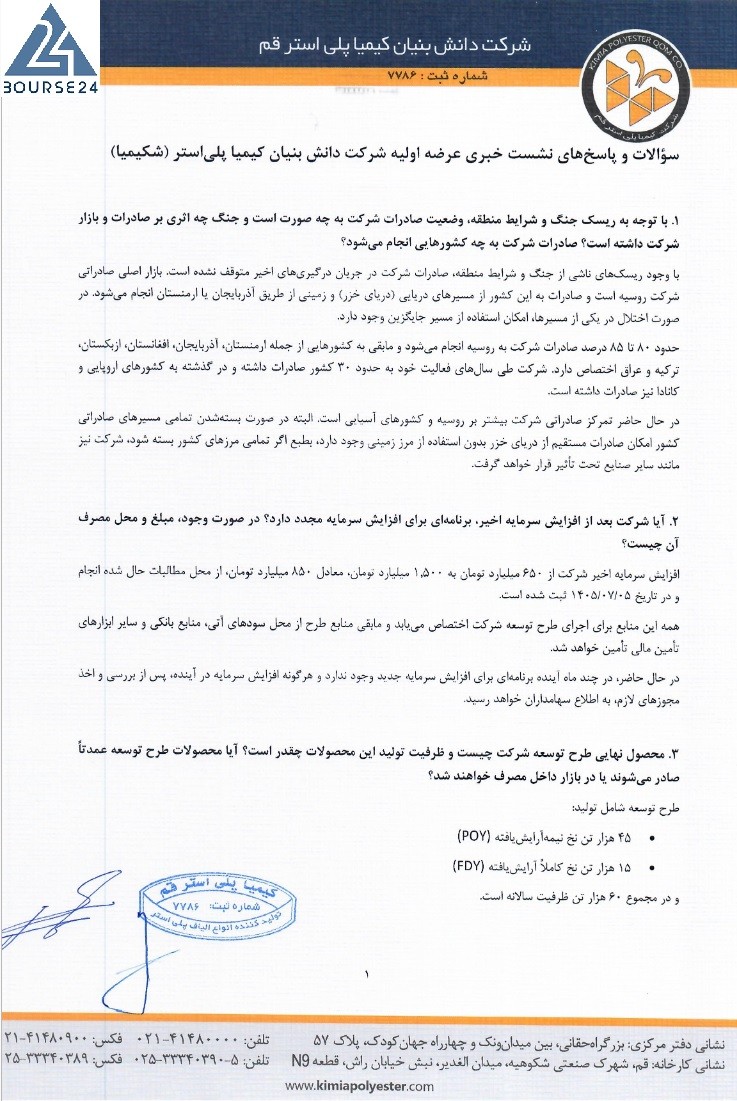
1. با توجه به ریسک جنگ و شرایط منطقهای، وضعیت صادرات شرکت به چه صورت است و جنگ چه اثری بر صادرات و بازار شرکت داشته است؟ صادرات شرکت به چه کشورهایی انجام میشود؟
با وجود ریسکهای ناشی از جنگ و شرایط منطقه، صادرات شرکت در جریان درگیریهای اخیر متوقف نشده است. بازار اصلی صادراتی شرکت روسیه است و صادرات به این کشور از مسیرهای دریایی (دریای خزر) و زمینی از طریق آذربایجان یا ارمنستان انجام میشود. در صورت اختلال در یکی از مسیرها امکان استفاده از مسیر جایگزین وجود دارد.
حدود 30 درصد صادرات شرکت به روسیه انجام میشود و مابقی به کشورهایی از جمله ارمنستان، آذربایجان، افغانستان، ازبکستان، ترکیه و عراق اختصاص دارد. شرکت طی سالهای فعالیت خود به حدود 30 کشور صادرات داشته و در گذشته به کشورهای اروپایی و کانادا نیز صادرات داشته است.
در حال حاضر تمرکز صادراتی شرکت بیشتر بر روسیه و کشورهای آسیایی است. البته در صورت بنبست تمام مسیرهای صادراتی کشور، امکان صادرات زمینی خود از مرز زمینی وجود دارد. با توجه به گرمیهای تجاری کشور، شرکت نیز مانند سایر صنایع تحت تاثیر قرار خواهد گرفت.
2. آیا شرکت بعد از افزایش سرمایه اخیر، برنامهای برای افزایش سرمایه مجدد دارد؟ در صورت وجود، مبلغ و محل مصرف آن چیست؟
افزایش سرمایه شرکت از 650 میلیارد تومان به 1,500 میلیارد تومان، معادل 850 میلیارد تومان، از محل مطالبات حالشده انجام شده است و در تاریخ 1405.07.06 ثبت شده است.
همه این منابع برای اجرای طرح توسعه شرکت اختصاص مییابد و مابقی منابع طرح از محل سودهای آتی، منابع بانکی و سایر ابزارهای تامین مالی تامین خواهد شد.
در حال حاضر، در چند ماه آینده برنامهای برای افزایش سرمایه جدید وجود ندارد و هرگونه افزایش سرمایه در آینده، پس از بررسی و اخذ مجوزهای لازم، به اطلاع سهامداران خواهد رسید.
3. محصول نهایی طرح توسعه شرکت چیست و ظرفیت تولید این محصولات چقدر است؟ آیا محصولات طرح توسعه عمدا صادر میشوند یا در بازار داخل مصرف خواهند شد؟
طرح توسعه شامل تولید:
45 هزار تن نخ نیمهآرایشیافته (POY)
15 هزار تن نخ کاملا آرایشیافته (FDY)
و در مجموع 60 هزار تن ظرفیت سالانه است.
با توجه به واردات حدود 100 هزار تن نخ به کشور، هدف اصلی طرح توسعه در مرحله نخست جایگزینی واردات و تامین نیاز بازار داخلی است. برآورد شرکت این است که حدود 70 تا 80 درصد محصولات طرح در بازار داخلی مصرف شود و مابقی قابلیت صادرات داشته باشد.
4. وضعیت سایت سلفچگان چیست؟ شرکت این کارخانه را چگونه در اختیار گرفته و قرارداد آن با موجر به چه صورت است؟
کارخانه سلفچگان در گذشته توسط مالک وقت (یک شرکت دیگر) راهاندازی شده بود، اما به دلیل مشکلات مالک آن زمان در بازپرداخت تسهیلات، تحت تملک بانک صنعت و معدن قرار گرفت. کیمیا پلیاستر پس از مذاکره با بانک، بهرهبرداری از این کارخانه را بر عهده گرفت.
قرارداد اولیه بهرهبرداری برای سالهای 1403 تا 1406 و قرارداد بعدی برای سالهای 1406 تا 1411 منعقد شده و مورد تایید بانک صنعت و معدن است.
جزئیات مربوط به واحد تولیدی سلفچگان نیز در اطلاعیه کدال مورخ 1405.07.04 ارائه شده است.
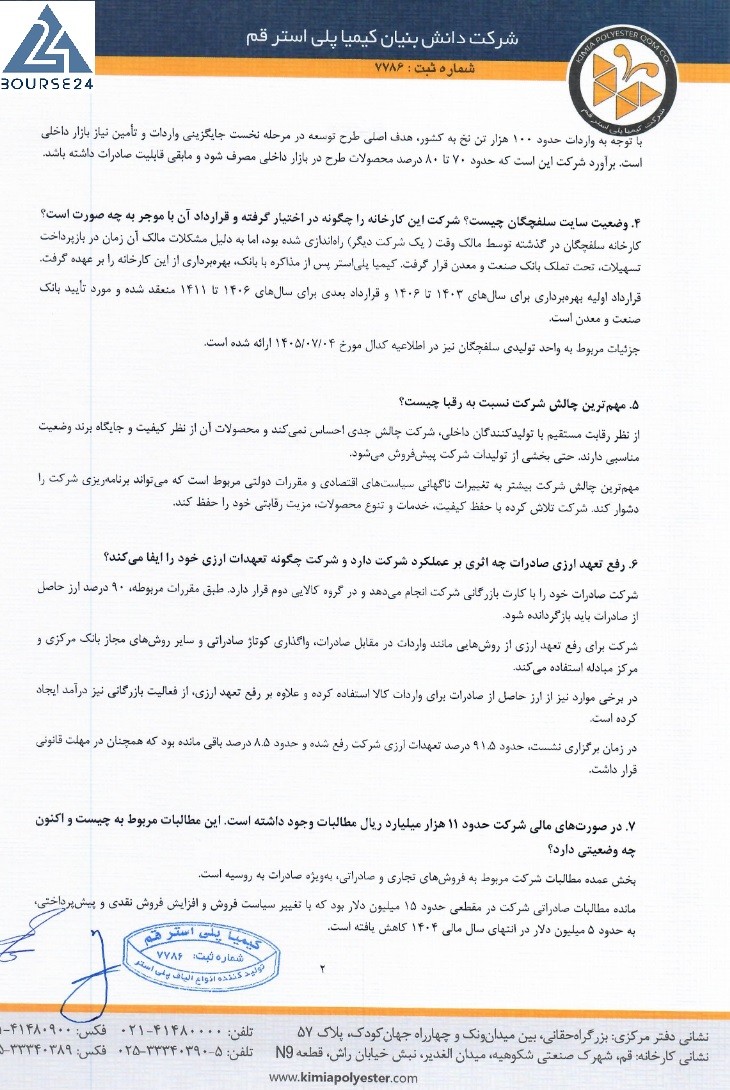
5. مهمترین چالش شرکت نسبت به رقبا چیست؟
از نظر رقابت مستقیم با تولیدکنندگان داخلی، شرکت چالش جدی احساس نمیکند و محصولات آن از نظر کیفیت و جایگاه برند وضعیت مناسبی دارند. حتی بخشی از تولیدات شرکت پیشفروش میشود.
مهمترین چالش شرکت بیشتر به تغییرات ناگهانی سیاستهای اقتصادی و مقررات دولتی مربوط است که میتواند برنامهریزی شرکت را دشوار کند. شرکت تلاش کرده با حفظ کیفیت، خدمات و تنوع محصولات، مزیت رقابتی خود را حفظ کند.
6. رفع تعهد ارزی صادرات چه اثری بر عملکرد شرکت دارد و شرکت چگونه تعهدات ارزی خود را ایفا میکند؟
شرکت صادرات خود را با کارت بازرگانی شرکت انجام میدهد و در گروه کالایی دوم قرار دارد. طبق مقررات مربوطه، 90 درصد ارز حاصل از صادرات باید بازگردانده شود.
شرکت برای رفع تعهد ارزی از روشهایی مانند واردات در مقابل صادرات، واگذاری کوتاژ صادراتی و سایر روشهای مجاز بانک مرکزی و مرکز مبادله استفاده میکند.
در برخی موارد نیز از ارز حاصل از صادرات برای واردات کالا استفاده کرده و علاوه بر رفع تعهد ارزی، از فعالیت بازرگانی نیز درآمد ایجاد کرده است.
در زمان برگزاری نشست، حدود 91.5 درصد تعهدات ارزی شرکت رفع شده و حدود 8.5 درصد باقی مانده بود که همچنان در مهلت قانونی قرار داشت.
7. در صورتهای مالی شرکت حدود 11 هزار میلیارد ریال مطالبات وجود داشته است. این مطالبات مربوط به چیست و اکنون چه وضعیتی دارد؟
بخش عمده مطالبات شرکت مربوط به فروشهای تجاری و صادراتی، بهویژه صادرات به روسیه است.
مانده مطالبات صادراتی شرکت در مقطعی حدود 15 میلیون دلار بود که با تغییر سیاست فروش و افزایش فروش نقدی و پیشپرداختی، به حدود 5 میلیون دلار در انتهای سال مالی 1404 کاهش یافته است.
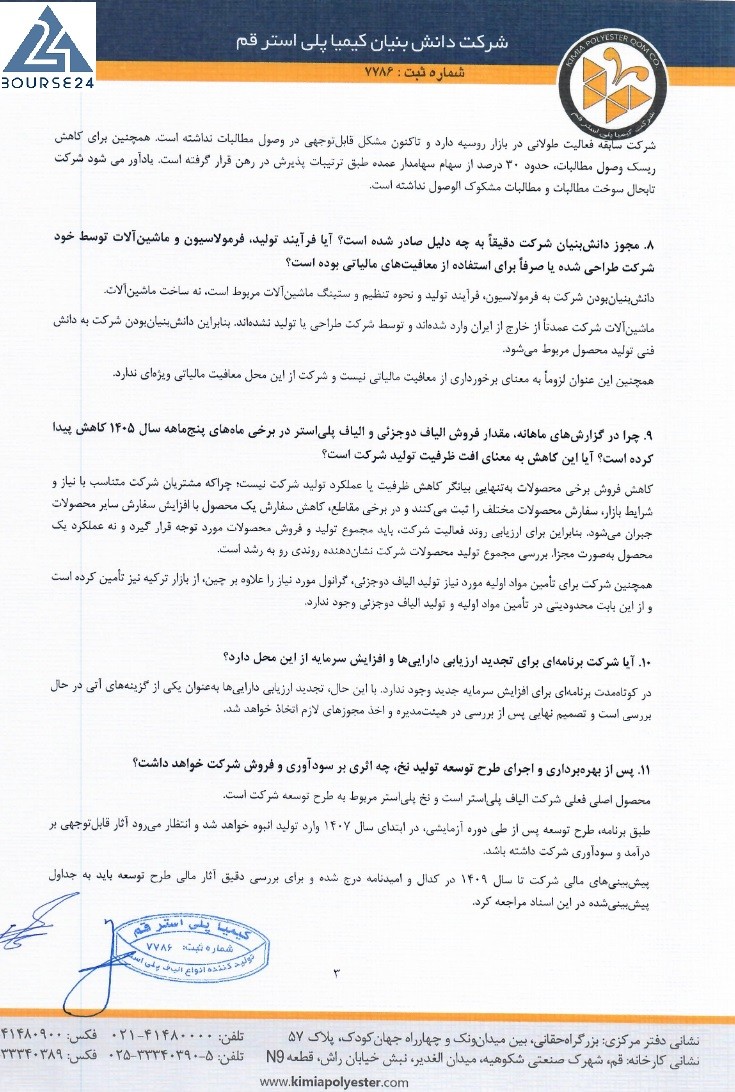
شرکت سابقه فعالیت طولانی در بازار روسیه دارد و تاکنون مشکل قابلتوجهی در وصول مطالبات نداشته است. همچنین برای کاهش ریسک وصول مطالبات، حدود 30 درصد از سهام سهامدار عمده طبق ترتیبات پذیرش در رهن قرار گرفته است. یادآور میشود شرکت تا بهحال سوخت مطالبات و مطالبات مشکوکالوصول نداشته است.
8. مجوز دانشبنیان شرکت دقیقا به چه دلیل صادر شده است؟ آیا فرآیند تولید، فرمولاسیون و ماشینآلات توسط خود شرکت طراحی شده یا صرفا برای استفاده از معافیتهای مالیاتی بوده است؟
دانشبنیان بودن شرکت به فرمولاسیون، فرآیند تولید و نحوه تنظیم و ستینگ ماشینآلات مربوط است، نه ساخت ماشینآلات.
ماشینآلات شرکت عمدتا از خارج از ایران وارد شدهاند و توسط شرکت طراحی یا تولید نشدهاند. بنابراین دانشبنیان بودن شرکت به دانش فنی تولید محصول مربوط میشود.
همچنین این عنوان لزوما به معنای برخورداری از معافیت مالیاتی نیست و شرکت از این محل معافیت مالیاتی ویژهای ندارد.
9. چرا در گزارشهای ماهانه، مقدار فروش الیاف دوجزئی و الیاف پلیاستر در برخی ماههای پنجماهه سال 1405 کاهش پیدا کرده است؟ آیا این کاهش به معنای افت ظرفیت تولید شرکت است؟
کاهش فروش برخی محصولات بهتنهایی بیانگر کاهش ظرفیت یا عملکرد تولید شرکت نیست؛ چراکه مشتریان شرکت متناسب با نیاز و شرایط بازار، سفارش محصولات مختلف را ثبت میکنند و در برخی مقاطع، کاهش سفارش یک محصول با افزایش سفارش سایر محصولات جبران میشود. بنابراین برای ارزیابی روند فعالیت شرکت، باید مجموع تولید و فروش محصولات مورد توجه قرار گیرد و نه عملکرد یک محصول بهصورت مجزا. بررسی مجموع تولید محصولات شرکت نشاندهنده روندی رو به رشد است.
همچنین شرکت برای تامین مواد اولیه مورد نیاز تولید الیاف دوجزئی، گرانول مورد نیاز را علاوه بر چین، از بازار ترکیه نیز تامین کرده است و از این بابت محدودیتی در تامین مواد اولیه و تولید الیاف دوجزئی وجود ندارد.
10. آیا شرکت برنامهای برای تجدید ارزیابی داراییها و افزایش سرمایه از این محل دارد؟
در کوتاهمدت برنامهای برای افزایش سرمایه جدید وجود ندارد. با این حال، تجدید ارزیابی داراییها بهعنوان یکی از گزینههای آتی در حال بررسی است و تصمیم نهایی پس از بررسی در هیئتمدیره و اخذ مجوزهای لازم اتخاذ خواهد شد.
11. پس از بهرهبرداری و اجرای طرح توسعه تولید نخ، چه اثری بر سودآوری و فروش شرکت خواهد داشت؟
محصول اصلی فعلی شرکت الیاف پلیاستر است و نخ پلیاستر مربوط به طرح توسعه شرکت است.
طبق برنامه، طرح توسعه پس از طی دوره آزمایشی، در ابتدای سال 1407 وارد تولید انبوه خواهد شد و انتظار میرود آثار قابلتوجهی بر درآمد و سودآوری شرکت داشته باشد.
پیشبینیهای مالی شرکت تا سال 1409 در کدال و امیدنامه درج شده و برای بررسی دقیق آثار مالی طرح توسعه باید به جداول پیشبینیشده در این اسناد مراجعه کرد.
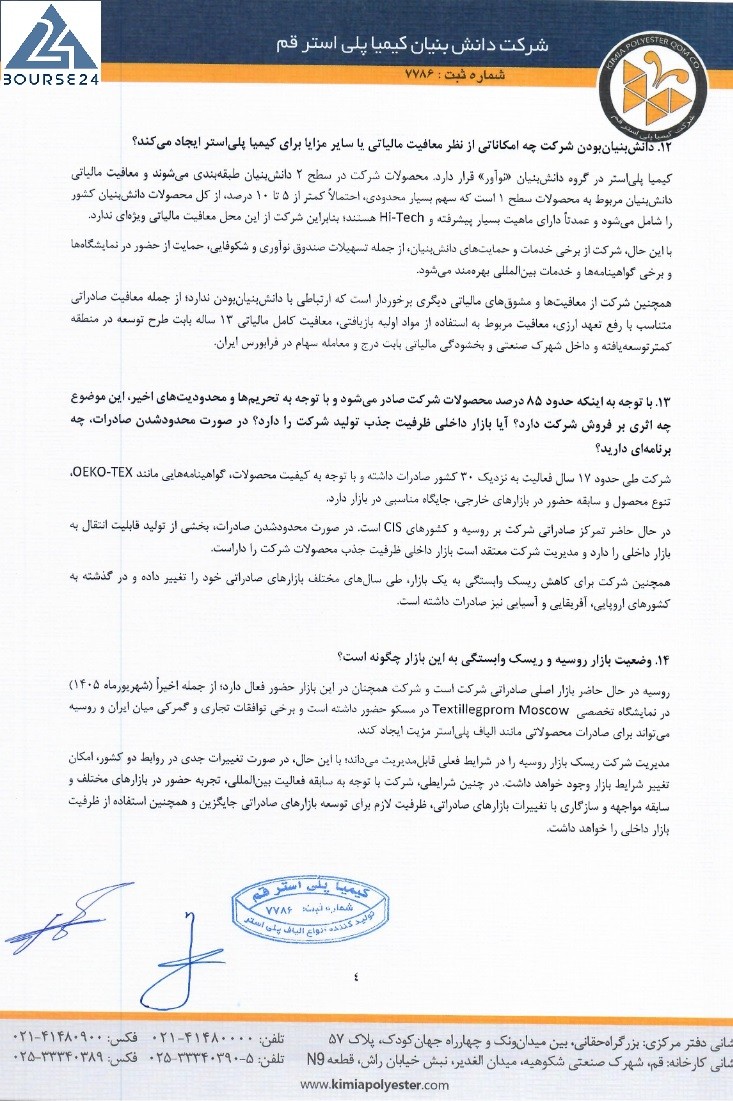
12. دانشبنیانبودن شرکت چه امکاناتی از نظر معافیت مالیاتی یا سایر مزایا برای کیمیا پلیاستر ایجاد میکند؟
کیمیا پلیاستر در گروه دانشبنیان «نوآور» قرار دارد. محصولات شرکت در سطح 2 دانشبنیان طبقهبندی میشوند و معافیت مالیاتی دانشبنیان مربوط به محصولات سطح 1 است که سهم بسیار محدودی، احتمالا کمتر از 5 تا 10 درصد، از کل محصولات دانشبنیان کشور را شامل میشود و عمدتا دارای ماهیت بسیار پیشرفته و Hi-Tech هستند؛ بنابراین شرکت از این محل معافیت مالیاتی ویژهای ندارد.
با این حال، شرکت از برخی خدمات و حمایتهای دانشبنیان؛ از جمله تسهیلات صندوق نوآوری و شکوفایی، حمایت از حضور در نمایشگاهها و برخی گواهینامهها و خدمات بینالمللی بهرهمند میشود.
همچنین شرکت از معافیتها و مشوقهای مالیاتی دیگری برخوردار است که ارتباطی با دانشبنیانبودن ندارد؛ از جمله معافیت صادراتی متناسب با رفع تعهد ارزی، معافیت مربوط به استفاده از مواد اولیه بازیافتی، معافیت کامل مالیاتی 13 ساله بابت طرح توسعه در منطقه کمترتوسعهیافته و داخل شهرک صنعتی و بخشودگی مالیاتی بابت درج و معامله سهام در فرابورس ایران.
13. با توجه به اینکه حدود 85 درصد محصولات شرکت صادر میشود و با توجه به تحریمها و محدودیتهای اخیر، این موضوع چه اثری بر فروش شرکت دارد؟ آیا بازار داخلی ظرفیت جذب تولید شرکت را دارد؟ در صورت محدودشدن صادرات، چه برنامهای دارید؟
شرکت طی حدود 17 سال فعالیت به نزدیک 30 کشور صادرات داشته و با توجه به کیفیت محصولات، گواهینامههایی مانند OEKO-TEX، تنوع محصول و سابقه حضور در بازارهای خارجی، جایگاه مناسبی در بازار دارد.
در حال حاضر تمرکز صادراتی شرکت بر روسیه و کشورهای CIS است. در صورت محدودشدن صادرات، بخشی از تولید قابلیت انتقال به بازار داخلی را دارد و مدیریت شرکت معتقد است بازار داخلی ظرفیت جذب محصولات شرکت را داراست.
همچنین شرکت برای کاهش ریسک وابستگی به یک بازار، طی سالهای مختلف بازارهای صادراتی خود را تغییر داده و در گذشته به کشورهای اروپایی، آفریقایی و آسیایی نیز صادرات داشته است.
14. وضعیت بازار روسیه و ریسک وابستگی به این بازار چگونه است؟
روسیه در حال حاضر بازار اصلی صادراتی شرکت است و شرکت همچنان در این بازار حضور فعال دارد؛ از جمله اخیرا (شهریورماه 1405) در نمایشگاه تخصصی Textilegprom Moscow در مسکو حضور داشته است و برخی توافقات تجاری و گمرکی میان ایران و روسیه میتواند برای صادرات محصولاتی مانند الیاف پلیاستر مزیت ایجاد کند.
مدیریت شرکت ریسک بازار روسیه را در شرایط فعلی قابلمدیریت میداند؛ با این حال، در صورت تغییرات جدی در روابط دو کشور، امکان تغییر شرایط بازار وجود خواهد داشت. در چنین شرایطی، شرکت با توجه به سابقه فعالیت بینالمللی، تجربه حضور در بازارهای مختلف و سابقه مواجهه و سازگاری با تغییرات بازارهای صادراتی، ظرفیت لازم برای توسعه بازارهای صادراتی جایگزین و همچنین استفاده از ظرفیت بازار داخلی را خواهد داشت.
15. منابع حاصل از عرضه اولیه شرکت چه کاربردی خواهد داشت؟ آیا برای تکمیل طرح توسعه، افزایش سرمایه جدید از محل آورده نقدی سهامداران نیاز خواهد بود؟
برنامه تامین مالی طرح توسعه شرکت در امیدنامه تشریح شده است. در همین راستا، از افزایش سرمایه اخیر شرکت از محل مطالبات حالشده، مبلغ 850 میلیارد تومان به اجرای طرح توسعه اختصاص یافته است. این مبلغ در واقع بخشی از مطالبات سهامدار عمده بوده که وی میتوانست نسبت به دریافت آن اقدام کند، اما با هدف تامین مالی طرح توسعه، آن را در شرکت باقی گذاشته و به سرمایه شرکت تبدیل کرده است.
سایر منابع موردنیاز طرح توسعه نیز حسب برنامه شرکت، از محل سودهای آتی، منابع بانکی و ابزارهای تامین مالی بازار سرمایه از جمله صکوک تامین خواهد شد. بر اساس برنامه فعلی، برای تکمیل طرح توسعه نیازی به افزایش سرمایه از محل آورده نقدی سهامداران پیشبینی نشده و شرکت میتواند منابع موردنیاز پروژه را از ترکیب منابع داخلی، تامین مالی بانکی و بازار سرمایه تامین کند.
همچنین نحوه استفاده از منابع حاصل از عرضه اولیه در حال بررسی توسط سهامدار عمده و کارگروه تخصصی مربوطه است.
پیرو پرسشهای مطرحشده درخصوص گزارش ارزشگذاری عرضه اولیه سهام شرکت کیمیا پلیاستر قم (سهامی عام)، پاسخ شرکت تامین سرمایه امید، بهعنوان ارزشگذار سهام آن شرکت، جهت افشا به شرح زیر ارائه میشود:
با توجه به استفاده از چهار مدل ارزشگذاری، علت تخصیص وزن مساوی 25 درصد به هر مدل چیست؟ همچنین مضرب P/E در رویکرد بازار چگونه تعیین شده است؟
در گزارش ارزشگذاری شرکت کیمیا پلیاستر قم، از سه رویکرد اصلی ارزشگذاری و چهار مدل به شرح زیر استفاده شده است:
رویکرد درآمد با استفاده از مدل تنزیل جریانهای نقدی آزاد حقوق مالکانه (FCFE) ،
رویکرد درآمد با استفاده از مدل تنزیل سودهای نقدی (DDM) ،
رویکرد بازار با استفاده از مدل قیمت به سود (P/E) و
رویکرد بها با استفاده از مدل خالص ارزش روز داراییها (NAV) .
اگرچه برای هر یک از چهار مدل مذکور وزن 25 درصد در نظر گرفته شده است، در سطح رویکردهای ارزشگذاری، رویکرد درآمد در مجموع دارای وزن 50 درصد و رویکردهای بازار و بها هر یک دارای وزن 25 درصد هستند. بنابراین، توان سودآوری و جریانهای نقدی آتی شرکت، بیشترین سهم را در تعیین ارزش نهایی دارد.
هر یک از مدلهای مورد استفاده، جنبه متفاوتی از ارزش حقوق صاحبان سهام را منعکس میکند. مدل FCFE بر توان شرکت در ایجاد جریانهای نقدی قابلانتساب به صاحبان سهام متمرکز است؛ مدل DDM سودهای نقدی قابلتقسیم بین سهامداران را مبنای ارزش قرار میدهد؛ مدل P/E ارزیابی بازار از سودآوری جاری شرکت را منعکس میکند و مدل NAV نیز پشتوانه داراییها و بدهیهای شرکت را براساس ارزشهای تعدیلشده مورد توجه قرار میدهد.
نتایج هر یک از این مدلها به مفروضات خاصی وابسته است. مدل FCFE به پیشبینی جریانهای نقدی و ارزش پایانی، مدل DDM به نسبت تقسیم سود، مدل P/E به شرایط عمومی بازار و مدل NAV به ارزیابی داراییها وابسته است. ازاینرو، در نبود مبنای کمی قابلاتکا برای اختصاص وزن غالب به یکی از مدلها،
وزندهی مساوی بهعنوان رویکردی شفاف و متوازن انتخاب شده است تا ارزش نهایی بیش از حد تحت تاثیر مفروضات یک مدل خاص قرار نگیرد.
درخصوص مدل P/E ، با توجه به تفاوت شرکت کیمیا پلیاستر قم با شرکتهای بورسی فعال در صنعت نساجی، استفاده از ضرایب شرکتهای این صنعت از قابلیت اتکای کافی برخوردار تشخیص داده نشد. بر همین اساس، P/E کل بازار بورس ایران در تاریخ ارزشگذاری، معادل 9.29 مرتبه، بهعنوان مضرب مبنا انتخاب شد. ریسک ناشی از بهرهبرداری از واحد استیجاری سلفچگان نیز بهصورت مستقل در این مدل تعدیل شده است؛ بهنحوی که برای سود خالص بخش غیرمرتبط با واحد سلفچگان، مضرب P/E معادل 9.29 مرتبه و برای سود خالص منتسب به این واحد، مضرب محافظهکارانهتر معادل 8.29 مرتبه اعمال شده است.
در روش NAV نیز رویکرد محافظهکارانه رعایت شده است. در همین راستا، مبلغ 3.729.640 میلیون ریال مربوط به ارزش کارشناسی حق بهرهبرداری از زمین و برخی مستحدثات مرتبط، به دلیل نهایینشدن انتقال رسمی مالکیت زمین به نام شرکت، در محاسبه خالص ارزش روز داراییها منظور نشده است.
بر این اساس، وزندهی مساوی به چهار مدل، ضمن حفظ سهم غالب رویکرد درآمد، موجب انعکاس همزمان توان سودآوری، سیاست تقسیم سود، ارزیابی بازار و پشتوانه داراییهای شرکت شده و ریسک اتکای ارزش نهایی به نتیجه یک مدل منفرد را کاهش داده است.
علت کاهش تدریجی نرخ رشد ارز، حقوق و دستمزد و سایر متغیرها در سالهای آتی چیست؟
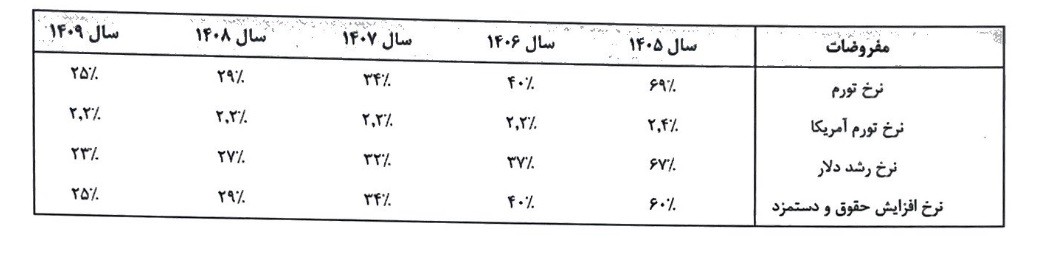
در مدل ارزشگذاری، مبلغ نرخ ارز، حقوق و دستمزد و سایر متغیرهای اقتصادی در هیچیک از سالهای دوره پیشبینی بهصورت کاهشی در نظر گرفته نشده است. آنچه در سالهای آتی کاهش مییابد، نرخ رشد سالانه این متغیرهاست و نه مبلغ آنها.
به عبارت دیگر، با توجه به مثبتبودن نرخ رشد در تمامی سالهای دوره پیشبینی، مبلغ هر یک از متغیرهای مذکور نسبت به سال قبل افزایش مییابد؛ هرچند درصد افزایش آنها در مقایسه با سالهای ابتدایی دوره پیشبینی بهتدریج کاهش پیدا میکند.
نرخ تورم ایران و آمریکا براساس پیشبینیهای صندوق بینالمللی پول (IMF) در نظر گرفته شده و نرخ رشد دلار نیز با لحاظ نرخهای تورم پیشبینیشده برای ایران و آمریکا تعیین شده است. نرخ افزایش حقوق و دستمزد در سال 1405 براساس مصوبه وزارت تعاون، کار و رفاه اجتماعی لحاظ شده و برای سالهای 1406 تا 1409 نیز متناسب با نرخ تورم پیشبینیشده ایران در نظر گرفته شده است.
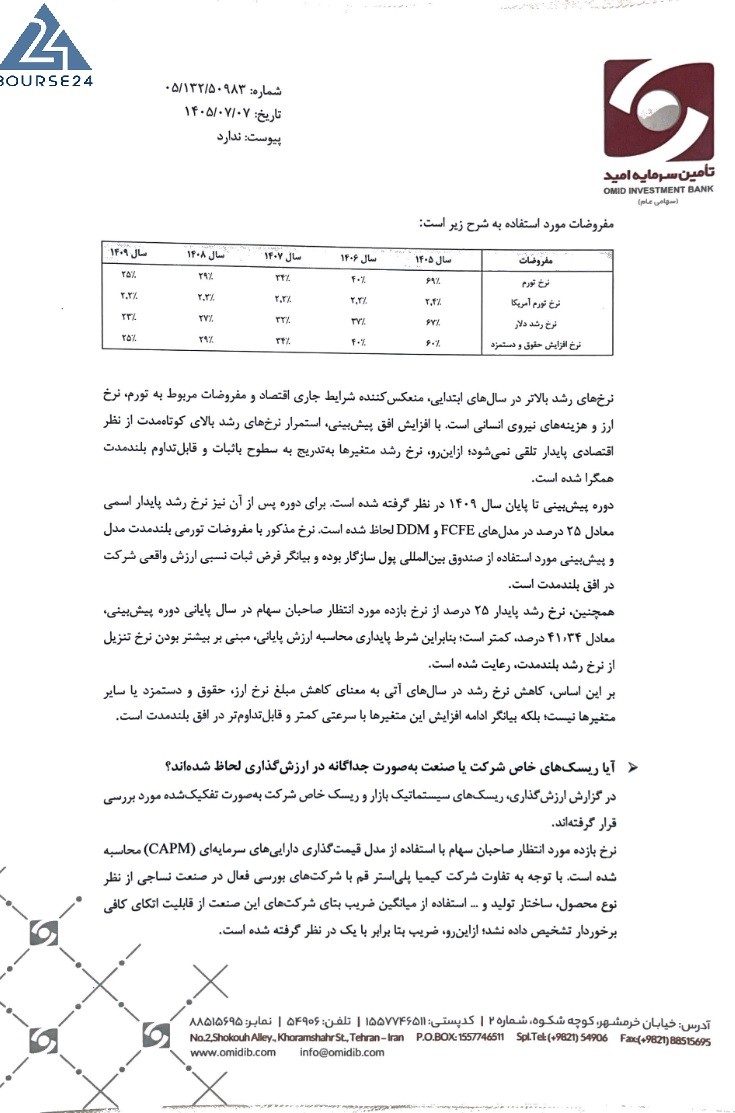
مفروضات مورد استفاده به شرح زیر است:
نرخهای رشد بالاتر در سالهای ابتدایی، منعکسکننده شرایط جاری اقتصاد و مفروضات مربوط به تورم، نرخ ارز و هزینههای نیروی انسانی است. با افزایش افق پیشبینی، استمرار نرخهای رشد بالای کوتاهمدت از نظر اقتصادی پایدار تلقی نمیشود؛ ازاینرو، نرخ رشد متغیرها بهتدریج به سطوح باثبات و قابلتداوم بلندمدت همگرا شده است.
دوره پیشبینی تا پایان سال 1409 در نظر گرفته شده است. برای دوره پس از آن نیز نرخ رشد پایدار اسمی معادل 25 درصد در مدلهای FCFE و DDM لحاظ شده است. نرخ مذکور با مفروضات تورمی بلندمدت مدل و پیشبینی مورد استفاده از صندوق بینالمللی پول سازگار بوده و بیانگر فرض ثبات نسبی ارزش واقعی شرکت در افق بلندمدت است.
همچنین، نرخ رشد پایدار 25 درصد از نرخ بازده مورد انتظار صاحبان سهام در سال پایانی دوره پیشبینی، معادل 41.34 درصد، کمتر است؛ بنابراین شرط پایداری محاسبه ارزش پایانی، مبنی بر بیشتر بودن نرخ تنزیل از نرخ رشد بلندمدت، رعایت شده است.
بر این اساس، کاهش نرخ رشد در سالهای آتی به معنای کاهش مبلغ نرخ ارز، حقوق و دستمزد یا سایر متغیرها نیست؛ بلکه بیانگر ادامه افزایش این متغیرها با سرعتی کمتر و قابلتداومتر در افق بلندمدت است.
آیا ریسکهای خاص شرکت یا صنعت بهصورت جداگانه در ارزشگذاری لحاظ شدهاند؟
در گزارش ارزشگذاری، ریسکهای سیستماتیک بازار و ریسک خاص شرکت بهصورت تفکیکشده مورد بررسی قرار گرفتهاند.
نرخ بازده مورد انتظار صاحبان سهام با استفاده از مدل قیمتگذاری داراییهای سرمایهای (CAPM) محاسبه شده است. با توجه به تفاوت شرکت کیمیا پلیاستر قم با شرکتهای بورسی فعال در صنعت نساجی از نظر نوع محصول، ساختار تولید و … استفاده از میانگین ضریب بتای شرکتهای این صنعت از قابلیت اتکای کافی برخوردار تشخیص داده نشد؛ ازاینرو، ضریب بتا برابر با یک در نظر گرفته شده است.
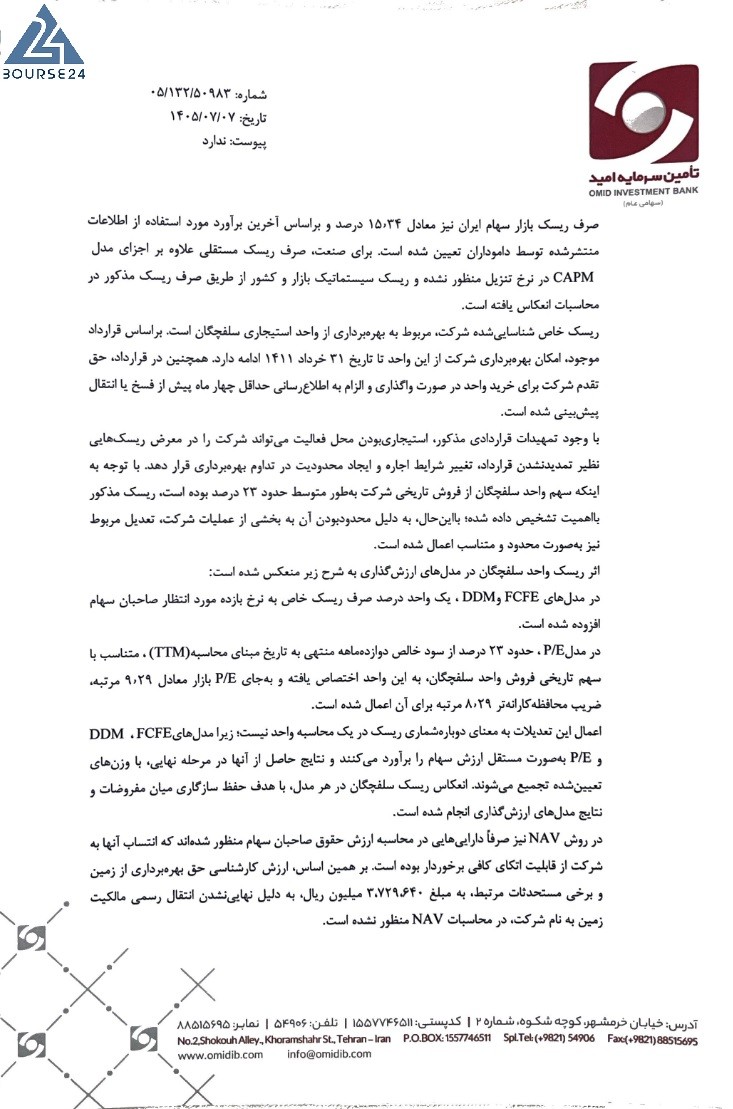
صرف ریسک بازار سهام ایران نیز معادل 15.34 درصد و براساس آخرین برآورد مورد استفاده از اطلاعات منتشرشده توسط داموداران تعیین شده است. برای صنعت، صرف ریسک مستقلی علاوه بر اجزای مدل CAPM در نرخ تنزیل منظور نشده و ریسک سیستماتیک بازار و کشور از طریق صرف ریسک مذکور در محاسبات انعکاس یافته است.
ریسک خاص شناساییشده شرکت، مربوط به بهرهبرداری از واحد استیجاری سلفچگان است. براساس قرارداد موجود، امکان بهرهبرداری شرکت از این واحد تا تاریخ 31 خرداد 1411 ادامه دارد. همچنین در قرارداد، حق تقدم شرکت برای خرید واحد در صورت واگذاری و الزام به اطلاعرسانی حداقل چهار ماه پیش از فسخ یا انتقال پیشبینی شده است.
با وجود تمهیدات قراردادی مذکور، استیجاریبودن محل فعالیت میتواند شرکت را در معرض ریسکهایی نظیر تمدیدنشدن قرارداد، تغییر شرایط اجاره و ایجاد محدودیت در تداوم بهرهبرداری قرار دهد. با توجه به اینکه سهم واحد سلفچگان از فروش تاریخی شرکت بهطور متوسط حدود 23 درصد بوده است، ریسک مذکور بااهمیت تشخیص داده شده؛ بااینحال، به دلیل محدودبودن آن به بخشی از عملیات شرکت، تعدیل مربوط نیز بهصورت محدود و متناسب اعمال شده است.
اثر ریسک واحد سلفچگان در مدلهای ارزشگذاری به شرح زیر منعکس شده است:
در مدلهای FCFE و DDM ، یک واحد درصد صرف ریسک خاص به نرخ بازده مورد انتظار صاحبان سهام افزوده شده است.
در مدل P/E ، حدود 23 درصد از سود خالص دوازدهماهه منتهی به تاریخ مبنای محاسبه (TTM) ، متناسب با سهم تاریخی فروش واحد سلفچگان، به این واحد اختصاص یافته و بهجای P/E بازار معادل 9.29 مرتبه، ضریب محافظهکارانهتر 8.29 مرتبه برای آن اعمال شده است.
اعمال این تعدیلات به معنای دوبارهشماری ریسک در یک محاسبه واحد نیست؛ زیرا مدلهای DDM ، FCFE و P/E بهصورت مستقل ارزش سهام را برآورد میکنند و نتایج حاصل از آنها در مرحله نهایی، با وزنهای تعیینشده تجمیع میشوند. انعکاس ریسک سلفچگان در هر مدل، با هدف حفظ سازگاری میان مفروضات و نتایج مدلهای ارزشگذاری انجام شده است.
در روش NAV نیز صرفا داراییهایی در محاسبه ارزش حقوق صاحبان سهام منظور شدهاند که انتساب آنها به شرکت از قابلیت اتکای کافی برخوردار بوده است. بر همین اساس، ارزش کارشناسی حق بهرهبرداری از زمین و برخی مستحدثات مرتبط، به مبلغ 3.729.640 میلیون ریال، به دلیل نهایینشدن انتقال رسمی مالکیت زمین به نام شرکت، در محاسبات NAV منظور نشده است.
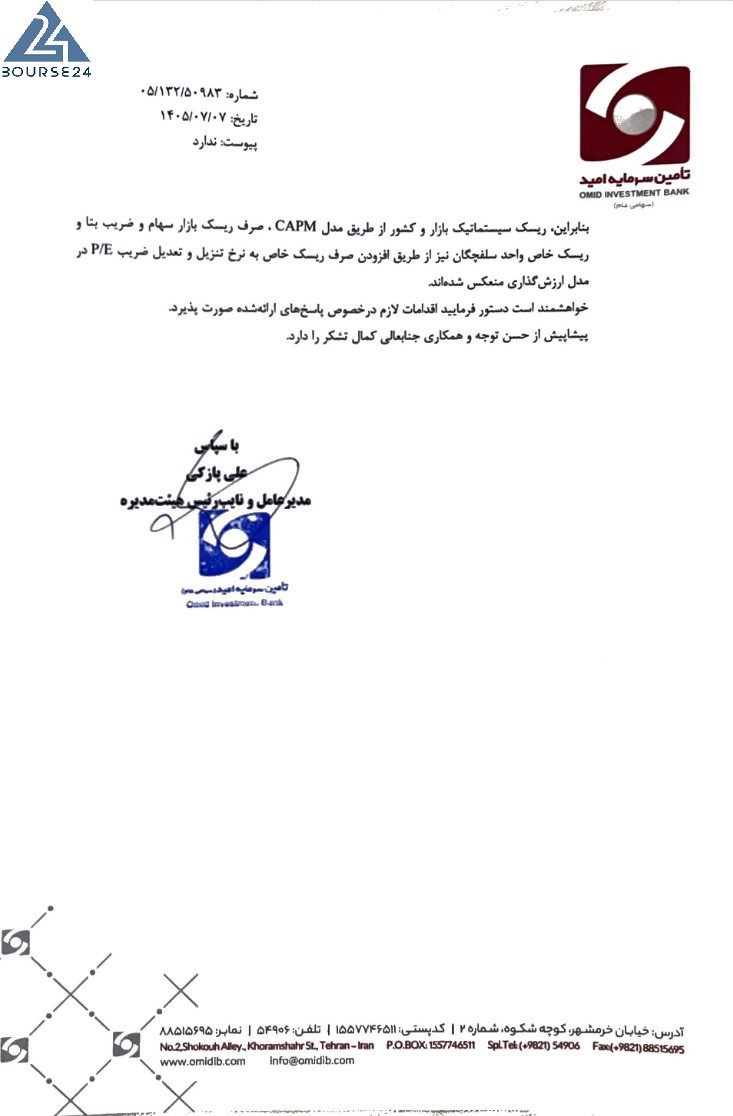
بنابراین، ریسک سیستماتیک بازار و کشور از طریق مدل CAPM ، صرف ریسک بازار سهام و ضریب بتا و ریسک خاص واحد سلفچگان نیز از طریق افزودن صرف ریسک خاص به نرخ تنزیل و تعدیل ضریب P/E در مدل ارزشگذاری منعکس شدهاند.
منبع: بورس۲۴
نظر شما