 خبرگزاری علت
به گزارش کدالنگر بورس24 ، شرکت تولیدی و صنعتی رسول اصفهان (قالی سلیمان) در پاسخ به 38 سوال مطرح شده توسط مدیرعامل بورس اوراق بهادار تهران، جزئیات جامعی در خصوص برنامههای آتی، ارزشگذاری، ریسکها و عملکرد خود ارائه داد.
سوال 1: در گزارش ارزشگذاری، نرخ تقسیم سود (Dividend Payout Ratio) برابر با 65٪ در نظر گرفته شده است. با توجه به اینکه در بخشهای دیگر گزارش (امیدنامه)، ذکر شده که شرکت برای نوسازی و خرید 6 دستگاه بافندگی جدید نیاز به تامین مالی دارد، آیا توزیع 65٪ سود بین سهامداران با استراتژی حفظ نقدینگی برای طرحهای توسعه همخوانی دارد؟
پاسخ: اولا پروژههای پیشبینی شده در امیدنامه قرار نیست در یک سال اجرایی شود و نحوه تامین مالی برای اجرای پروژه صرفا جلوگیری از خروج وجه نقد نیست بلکه بر اساس زمانبندی انجام شده قرار است طی 4 سال ماشینآلات بافندگی خریداری شود که تامین مالی آنها برحسب 2 دستگاه در سال برنامهریزی شده است.
ثانیا بخش توجهی از سود سهامداران به سود انباشته جهت اجرای پروژههای مورد نظر پیشبینی شده است و بخش قابل توجهی از سرمایهگذاری از این منابع قابل تامین میباشد.
نرخ تقسیم سود 65 درصدی که در مدل ارزشگذاری به کار رفته، مستقیما از سیاست رسمی هیئتمدیره شرکت گرفته شده است. هیئتمدیره در نامه مورخ 1405.06.11 (شماره 592/ص/ر/الف/05) رسما بازه 60 تا 70 درصد را اعلام کرده است، و مشاور ارزشگذاری نقطه میانی این بازه را در مدل DDM استفاده کرده است.
سود خالص پیشبینی شده 1405 در حدود مبلغ 18,145,415 میلیون ریال است. 65٪ آن تقریبا 11,800,000 میلیون ریال تقسیم میشود و 35٪ باقیمانده در شرکت میماند. خرید ماشینآلات بافندگی جدید میتواند از محل همین 35٪ سود انباشته، تسهیلات بانکی، یا ترکیب هر یک از این دو تامین شود.
ضمنا شرکت تصمیم دارد از سایر روشهای تامین مالی از جمله بانک و تسهیلات بلند مدت و تامین ارز از محل بازار سرمایه، وجوه مورد نیاز را تامین نماید. بدیهی است در زمان سرمایهگذاری وضعیت مالی و پولی شرکت و شرایط و چگونگی تامین ارز مورد نیاز و تامین وجه، مورد توجه قرار خواهد گرفت.
سوال 2: با توجه به شرایط اقتصادی و سیاسی اخیر و با عنایت به برنامه شرکت در خصوص حفظ و نگهداشت بازار داخلی و گسترش بازارهای بینالمللی، برنامه شرکت در خصوص مدیریت ریسکهای ناشی از شرایط جنگی و تحولات اقتصادی چیست؟
پاسخ : طبیعی است که شرایط جنگی و تحریمهای اعمال شده و محاصره دریایی که موجبات عدم صدور کالاهای نفتی و غیرنفتی را در پی داشتند و دفاتر ارزی دولت را با کاهش جدی مواجه کرده است، در بخش صادرات فرش برای کشورهای حوزه خلیج فارس و همچنین جنوب شرقی آسیا برای شرکت تاثیر قابل توجهی داشته است.
لیکن برای جبران کاهش تمرکز شرکت بر کشورهای هممرز زمینی از جمله حوزه آسیای میانه قرار گرفته است.
لیکن در بخش فروش داخلی علاوه بر تولید و تحویل فرش به نمایندگان با سیاستگذاری تعدیلی اقدام به همکاری با تعدادی از هایپرهای فرش ماشینی در سطح کشور نموده است. مضافا تغییر سیاستگذاری فروش با در نظر گرفتن شرایط بازار جزء برنامههای مستمر مدیریت شرکت میباشد.
سوال 3: با توجه به اهمیت سرمایه در گردش در فعالیت شرکت، روند دوره وصول مطالبات، دوره نگهداری موجودی و دوره پرداخت بدهیها در سالهای اخیر چگونه بوده و برای دوره پیشبینی چه فرضیاتی در خصوص این اقلام در نظر گرفته شده است؟
پاسخ: رشد سرمایه در گردش کاملا متناسب با مقیاس کسب و کار بوده است. دریافتنیهای تجاری از 2,098 میلیارد ریال در 1399 به 15,420 میلیارد ریال در 1404 رسیده است که همراستا با رشد 5.4 برابری درآمد در همین دوره است. موجودی مواد و کالا نیز از 1,016 میلیارد ریال به 7,187 میلیارد ریال رشد کرده است. پرداختنیهای تجاری از 1,501 میلیارد ریال به 5,240 میلیارد ریال رسیدهاند، روند رشدی که با افزایش حجم خریدهای شرکت تناسب دارد. شایان ذکر است؛ نسبتهای دوره وصول مطالبات و گردش موجودی در مدل ارزشگذاری، براساس میانگین تاریخی ثابت در نظر گرفته شدهاند.
سوال 4: چه میزان از فروش شرکت به مشتریان عمده یا تعداد محدودی از مشتریان وابسته است و آیا در گزارش ارزشگذاری، ریسک ناشی از تمرکز مشتریان در نظر گرفته شده است؟
پاسخ: در زمینه فروش محصولات نخ اکرلیک و پروپیلن چون تولید برحسب سفارش میباشد و مشتریان عمدتا مشخص و در بعضی موارد متغیر بوده و با در نظر گرفتن کیفیت این تولیدات برای فروش در بازار جاذبه مناسبی داشته و در روال عادی ریسک شرکت را تهدید نمیکند. ولی در مورد فروش فرش، محصولات عمدتا از طریق نمایندگیهای فروش در سطح کشور و هایپرهای فروش فرش و برحسب نوع و میزان سفارش آنها تولیدات انجام و تحویل میشود. در شرایط عادی حتی با وجود تورم تهدیدی تاثیرگذار متوجه شرکت نیست لیکن در صورت تداوم محاصره دریایی و بستن مرزها و عدم جلوگیری از تورم نرخ ارز بدیهی است کل اقتصاد کشور و صنعت دچار مشکل خواهد شد که از این بابت تمامی ریسکهای اشاره شده در پرسش، در روند تاریخی شرکت اثرگذار بوده است و این مهم، در مدل ارزشگذاری، با توجه به روند تاریخی مورد ملاحظه قرار گرفته است.
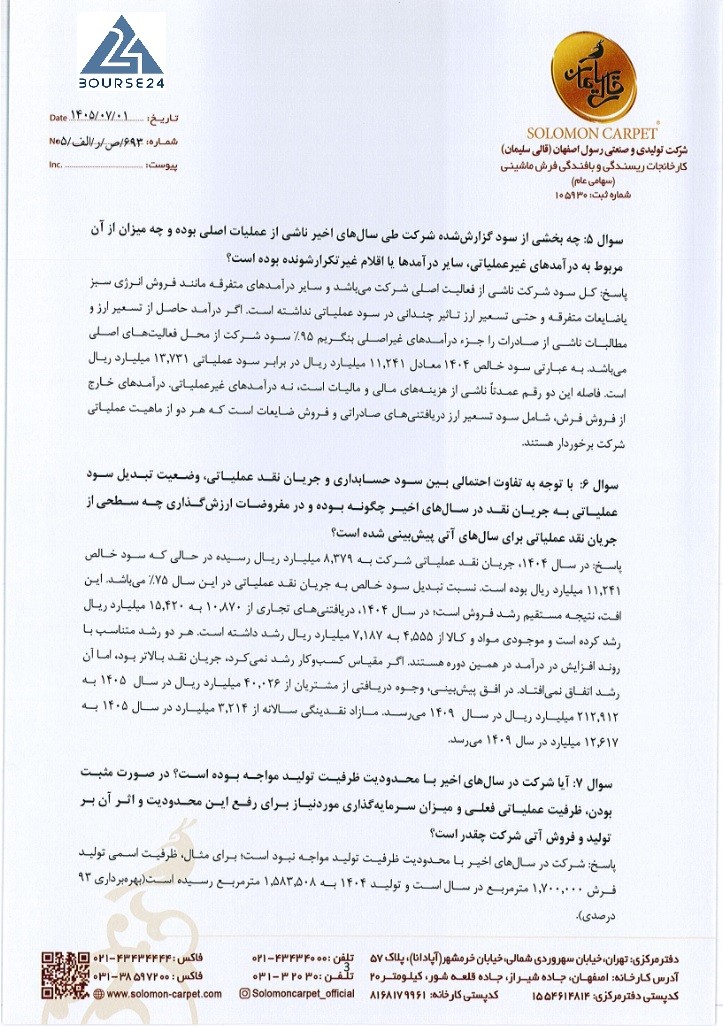
سوال 5: چه بخشی از سود گزارششده شرکت طی سالهای اخیر ناشی از عملیات اصلی بوده و چه میزان از آن مربوط به درآمدهای غیرعملیاتی، سایر درآمدها یا اقلام غیر تکرارشونده بوده است؟
پاسخ: کل سود شرکت ناشی از فعالیت اصلی شرکت میباشد و سایر درآمدهای متفرقه مانند فروش انرژی سبز یاضایعات متفرقه و حتی تسعیر ارز تاثیر چندانی در سود عملیاتی نداشته است. اگر درآمد حاصل از تسعیر ارز و مطالبات ناشی از صادرات را جزء درآمدهای غیر اصلی بنگریم 95٪ سود شرکت از محل فعالیتهای اصلی میباشد. به عبارتی سود خالص 1404 معادل 11,241 میلیارد ریال در برابر سود عملیاتی 13,731 میلیارد ریال است. فاصله این دو رقم عمدتا ناشی از هزینههای مالی و مالیات است، نه درآمدهای غیرعملیاتی. درآمدهای خارج از فروش فرش، شامل سود تسعیر ارز دریافتنیهای صادراتی و فروش ضایعات است که هر دو از ماهیت عملیاتی شرکت برخوردار هستند.
سوال 6: با توجه به تفاوت احتمالی بین سود حسابداری و جریان نقد عملیاتی، وضعیت تبدیل سود عملیاتی به جریان نقد در سالهای اخیر چگونه بوده و در مفروضات ارزشگذاری چه سطحی از جریان نقد عملیاتی برای سالهای آتی پیشبینی شده است؟
پاسخ: در سال 1404، جریان نقد عملیاتی شرکت به 8,379 میلیارد ریال رسیده در حالی که سود خالص 11,241 میلیارد ریال بوده است. نسبت تبدیل سود خالص به جریان نقد عملیاتی در این سال 75٪ میباشد. این افت، نتیجه مستقیم رشد فروش است؛ در سال 1404، دریافتنیهای تجاری از 10,870 به 15,420 میلیارد ریال رشد کرده است و موجودی مواد و کالا از 4,555 به 7,187 میلیارد ریال رشد داشته است. هر دو رشد متناسب با روند افزایش در درآمد در همین دوره هستند. اگر مقیاس کسبوکار رشد نمیکرد، جریان نقد بالاتر بود، اما آن رشد اتفاق نمیافتاد. در افق پیشبینی، وجوه دریافتی از مشتریان از 40,026 میلیارد ریال در سال 1405 به 212,912 میلیارد ریال در سال 1409 میرسد. مازاد نقدینگی سالانه از 3,214 میلیارد در سال 1405 به 12,617 میلیارد در سال 1409 میرسد.
سوال 7: آیا شرکت در سالهای اخیر با محدودیت ظرفیت تولید مواجه بوده است؟ در صورت مثبت بودن، ظرفیت عملیاتی فعلی و میزان سرمایهگذاری مورد نیاز برای رفع این محدودیت و اثر آن بر تولید و فروش آتی شرکت چقدر است؟
پاسخ: شرکت در سالهای اخیر با محدودیت ظرفیت تولید مواجه نبود است؛ برای مثال، ظرفیت اسمی تولید فرش 1,700,000 مترمربع در سال است و تولید 1404 به 1,583,508 مترمربع رسیده است (بهرهبرداری 93 درصدی).
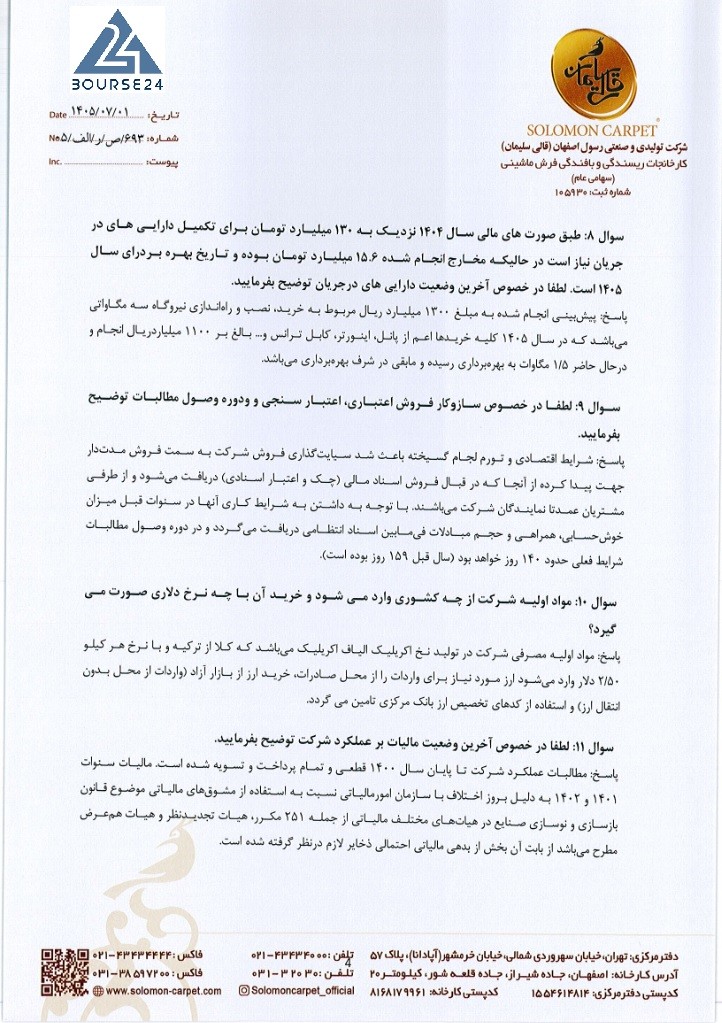
سوال 8: طبق صورت های مالی سال 1404 نزدیک به 130 میلیارد تومان برای تکمیل دارایی های در جریان نیاز است در حالیکه مخارج انجام شده 15.6 میلیارد تومان بوده و تاریخ بهره برداری سال 1405 است. لطفا در خصوص آخرین وضعیت دارایی های در جریان توضیح بفرمایید.
پاسخ: پیشبینی انجام شده به مبلغ 1300 میلیارد ریال مربوط به خرید، نصب و راهاندازی نیروگاه سه مگاواتی میباشد که در سال 1405 کلیه خریدها اعم از پانل، اینورتر، کابل ترانس و… بالغ بر 1100 میلیارد ریال انجام و در حال حاضر 1/5 مگاوات به بهرهبرداری رسیده و مابقی در شرف بهرهبرداری میباشد.
سوال 9: لطفا در خصوص سازوکار فروش اعتباری، اعتبار سنجی و دوره وصول مطالبات توضیح بفرمایید.
پاسخ: شرایط اقتصادی و تورم لگام گسیخته باعث شد سیایتگذاری فروش شرکت به سمت فروش مدتدار جهت پیدا کرده از آنجا که در قبال فروش اسناد مالی (چک و اعتبار اسنادی) دریافت میشود و از طرفی مشتریان عمدتا نمایندگان شرکت میباشند. با توجه به داشتن به شرایط کاری آنها در سنوات قبل میزان خوش حسابی، همراهی و حجم مبادلات فیمابین اسناد انتظامی دریافت میگردد و در دوره وصول مطالبات شرایط فعلی حدود 140 روز خواهد بود (سال قبل 159 روز بوده است).
سوال 10: مواد اولیه شرکت از چه کشوری وارد می شود و خرید آن با چه نرخ دلاری صورت می گیرد؟
پاسخ: مواد اولیه مصرفی شرکت در تولید نخ اکریلیک الیاف اکریلیک میباشد که کلا از ترکیه و با نرخ هر کیلو 2/50 دلار وارد میشود ارز مورد نیاز برای واردات را از محل صادرات، خرید ارز از بازار آزاد (واردات از محل بدون انتقال ارز) و استفاده از کدهای تخصیص ارز بانک مرکزی تامین می گردد.
سوال 11: لطفا در خصوص آخرین وضعیت مالیات بر عملکرد شرکت توضیح بفرمایید.
پاسخ: مطالبات عملکرد شرکت تا پایان سال 1400 قطعی و تمام پرداخت و تسویه شده است. مالیات سنوات 1401 و 1402 به دلیل بروز اختلاف با سازمان امور مالیاتی نسبت به استفاده از مشوقهای مالیاتی موضوع قانون بازسازی و نوسازی صنایع در هیاتهای مختلف مالیاتی از جمله 251 مکرر، هیات تجدیدنظر و هیات همعرض مطرح میباشد از بابت آن بخش از بدهی مالیاتی احتمالی ذخایر لازم در نظر گرفته شده است.
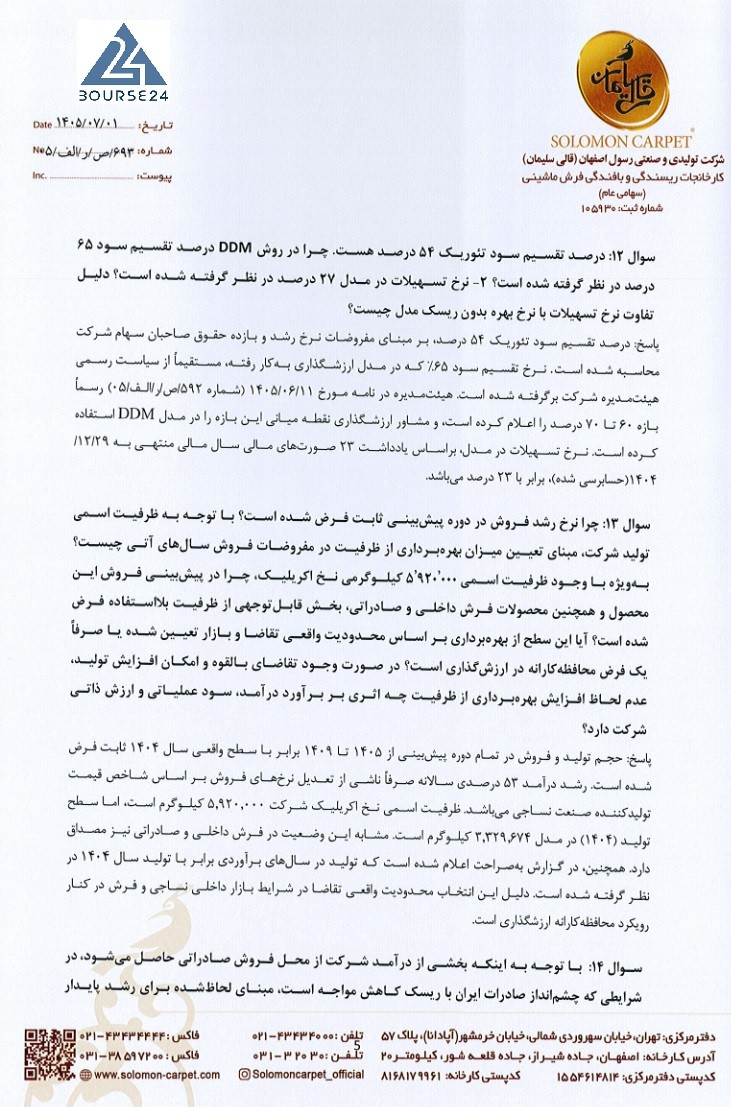
سوال 12: درصد تقسیم سود تئوریک 54 درصد هست. چرا در روش DDM درصد تقسیم سود 65 درصد در نظر گرفته شده است؟ 2- نرخ تسهیلات در مدل 27 درصد در نظر گرفته شده است؟ دلیل تفاوت نرخ تسهیلات با نرخ بهره بدون ریسک مدل چیست؟
پاسخ: درصد تقسیم سود تئوریک 54 درصد، بر مبنای مفروضات نرخ رشد و بازده حقوق صاحبان سهام شرکت محاسبه شده است. نرخ تقسیم سود 65٪ که در مدل ارزشگذاری بهکار رفته، مستقیما از سیاست رسمی هیئتمدیره شرکت برگرفته شده است. هیئتمدیره در نامه مورخ 1405.06.11 (شماره 592/ص/ر/الف/05) رسما بازه 60 تا 70 درصد را اعلام کرده است، و مشاور ارزشگذاری نقطه میانی این بازه را در مدل DDM استفاده کرده است. نرخ تسهیلات در مدل، براساس یادداشت 23 صورتهای مالی سال مالی منتهی به 12.29. 1404(حسابرسی شده)، برابر با 23 درصد میباشد.
سوال 13: چرا نرخ رشد فروش در دوره پیشبینی ثابت فرض شده است؟ با توجه به ظرفیت اسمی تولید شرکت، مبنای تعیین میزان بهرهبرداری از ظرفیت در مفروضات فروش سالهای آتی چیست؟ بهویژه با وجود ظرفیت اسمی 5٬920٬000 کیلوگرمی نخ اکریلیک، چرا در پیشبینی فروش این محصول و همچنین محصولات فرش داخلی و صادراتی، بخش قابلتوجهی از ظرفیت بلااستفاده فرض شده است؟ آیا این سطح از بهرهبرداری بر اساس محدودیت واقعی تقاضا و بازار تعیین شده یا صرفا یک فرض محافظهکارانه در ارزشگذاری است؟ در صورت وجود تقاضای بالقوه و امکان افزایش تولید، عدم لحاظ افزایش بهرهبرداری از ظرفیت چه اثری بر برآورد درآمد، سود عملیاتی و ارزش ذاتی شرکت دارد؟
پاسخ: حجم تولید و فروش در تمام دوره پیشبینی از 1405 تا 1409 برابر با سطح واقعی سال 1404 ثابت فرض شده است. رشد درآمد 53 درصدی سالانه صرفا ناشی از تعدیل نرخهای فروش بر اساس شاخص قیمت تولیدکننده صنعت نساجی میباشد. ظرفیت اسمی نخ اکریلیک شرکت 5,920,000 کیلوگرم است، اما سطح تولید (1404) در مدل 3,329,674 کیلوگرم است. مشابه این وضعیت در فرش داخلی و صادراتی نیز مصداق دارد. همچنین، در گزارش بهصراحت اعلام شده است که تولید در سالهای برآوردی برابر با تولید سال 1404 در نظر گرفته شده است. دلیل این انتخاب محدودیت واقعی تقاضا در شرایط بازار داخلی نساجی و فرش در کنار رویکرد محافظهکارانه ارزشگذاری است.
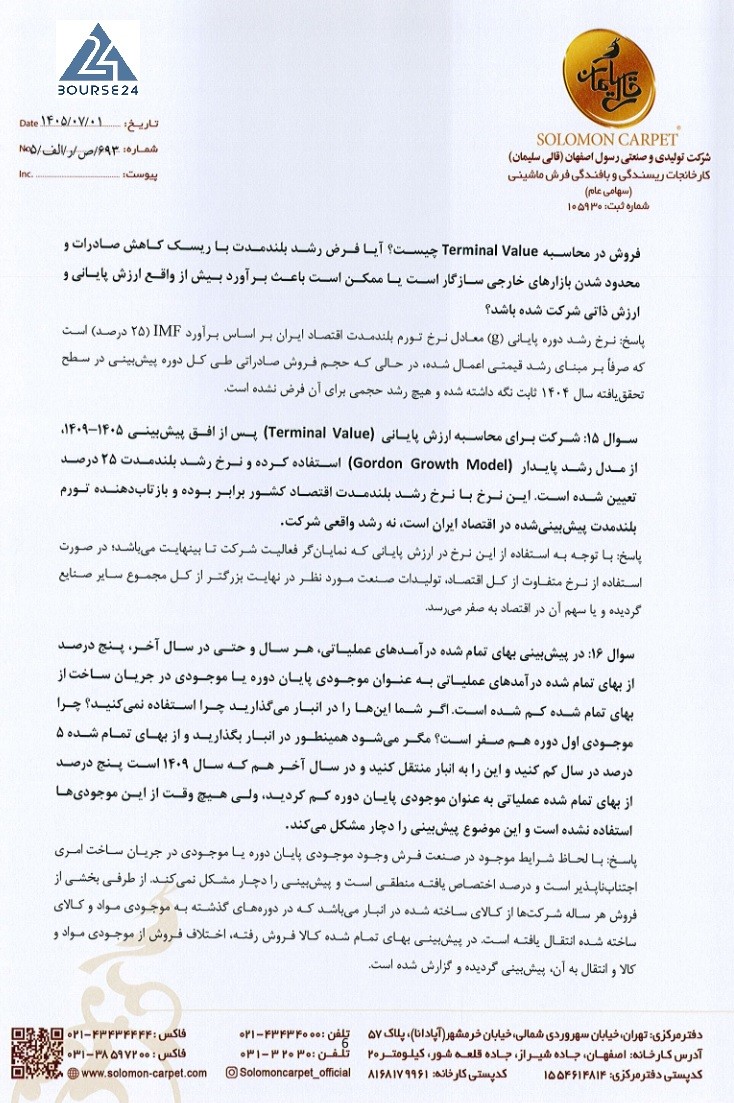
سوال 14: با توجه به اینکه بخشی از درآمد شرکت از محل فروش صادراتی حاصل میشود، در شرایطی که چشمانداز صادرات ایران با ریسک کاهش مواجه است، مبنای لحاظشده برای رشد پایدار فروش در محاسبه Terminal Value چیست؟ آیا فرض رشد بلندمدت با ریسک کاهش صادرات و محدود شدن بازارهای خارجی سازگار است یا ممکن است باعث برآورد بیش از واقع ارزش پایانی و ارزش ذاتی شرکت شده باشد؟
پاسخ: نرخ رشد دوره پایانی (g) معادل نرخ تورم بلندمدت اقتصاد ایران بر اساس برآورد IMF (25 درصد) است که صرفا بر مبنای رشد قیمتی اعمال شده، در حالی که حجم فروش صادراتی طی کل دوره پیشبینی در سطح تحققیافته سال 1404 ثابت نگه داشته شده و هیچ رشد حجمی برای آن فرض نشده است.
سوال 15: شرکت برای محاسبه ارزش پایانی (Terminal Value) پس از افق پیشبینی 1405-1409، از مدل رشد پایدار (Gordon Growth Model) استفاده کرده و نرخ رشد بلندمدت 25 درصد تعیین شده است. این نرخ با نرخ رشد بلندمدت اقتصاد کشور برابر بوده و بازتابدهنده تورم بلندمدت پیشبینیشده در اقتصاد ایران است، نه رشد واقعی شرکت.
پاسخ: با توجه به استفاده از این نرخ در ارزش پایانی که نمایانگر فعالیت شرکت تا بینهایت میباشد؛ در صورت استفاده از نرخ متفاوت از کل اقتصاد، تولیدات صنعت مورد نظر در نهایت بزرگتر از کل مجموع سایر صنایع گردیده و یا سهم آن در اقتصاد به صفر میرسد.
سوال 16: در پیشبینی بهای تمام شده درآمدهای عملیاتی، هر سال و حتی در سال آخر، پنج درصد از بهای تمام شده درآمدهای عملیاتی به عنوان موجودی پایان دوره یا موجودی در جریان ساخت از بهای تمام شده کم شده است. اگر شما اینها را در انبار میگذارید چرا استفاده نمیکنید؟ چرا موجودی اول دوره هم صفر است؟ مگر میشود همینطور در انبار بگذارید و از بهای تمام شده 5 درصد در سال کم کنید و این را به انبار منتقل کنید و در سال آخر هم که سال 1409 است پنج درصد از بهای تمام شده عملیاتی به عنوان موجودی پایان دوره کم کردید، ولی هیچ وقت از این موجودیها استفاده نشده است و این موضوع پیشبینی را دچار مشکل میکند.
پاسخ: با لحاظ شرایط موجود در صنعت فرش وجود موجودی پایان دوره یا موجودی در جریان ساخت امری اجتنابناپذیر است و درصد اختصاص یافته منطقی است و پیشبینی را دچار مشکل نمیکند. از طرفی بخشی از فروش هر ساله شرکتها از کالای ساخته شده در انبار میباشد که در دورههای گذشته به موجودی مواد و کالای ساخته شده انتقال یافته است. در پیشبینی بهای تمام شده کالا فروش رفته، اختلاف فروش از موجودی مواد و کالا و انتقال به آن، پیشبینی گردیده و گزارش شده است.
سوال 17: در قسمت سایر درآمدهای عملیاتی سود تسعیر ارز در نظر گرفته شده است. در حالی که سود تسعیر ارز داراییهای عملیاتی خود ناشی از دو زمان ثبت است نه تغییرات نرخ ارز! چون شما تغییرات نرخ ارز را هرچه که هست در سالهای آتی را در قسمت فروش لحاظ کردید. این که 700 میلیارد تومان درآمد تسعیر ارز شناسایی شده به چه دلیل است و این ارزش شرکت را دچار اشکال میکند. در قسمت سایر درآمدهای عملیاتی سود تسعیر ارز نبایستی شناسایی شود چرا که شما در قسمت فروش یکبار یک میانگین نرخ ارز گذاشتهاید و برای هرسال آن را در نظر گرفتید پس سود تسعیر ارز عملیاتی دیگر معنایی ندارد.
پاسخ: این دو رویداد از نظر حسابداری مستقل هستند. براساس استاندارد 21 IAS، سود تسعیر ارز ناشی از فاصله زمانی بین ثبت فروش و وصول وجه است، نه از بالا رفتن قیمت فروش. شرکت کالا را در زمان t0t0 به نرخ ارز S0S0 میفروشد؛ مطالبه به ریال ثبت میشود. وصول در t1t1 با نرخ S1>S0S1>S0 اتفاق میافتد. مابهالتفاوت یک رویداد مستقل حسابداری است.
سوال 18: در ارزشگذاری شما نرخ بازده بدون ریسک (Risk Free Rate) 40 درصد در نظر گرفته شده است. چطور میتوان تصور کرد که شما در کشوری که تورمهای بالای 60، 70 یا حتی 80 درصدی دارد، نرخ 40 درصد را نرخ بدون ریسک در نظر بگیریم؟ در حالی که همان ابتدا که شما پولتان را در نرخ 40 درصدی سرمایهگذاری میکنید، 40 درصد عقب هستید! این چرا بدون ریسک در نظر گرفته شده است؟
پاسخ: نرخ بازده بدون ریسک براساس میانگین نرخ اوراق خزانه اسلامی (اخزا) منتشر شده در تاریخ ارائه گزارش، مبنا مدلسازی قرار میگیرد. اصولا نرخ بازده بدون ریسک، نرخی است که قابل دسترس و بدون ریسک، برای تمام عموم سرمایهگذاران باشد و به التبع سرمایهگذاری با نرخ 70 الی 80 درصد، بدون ریسک و با دسترسی بالا برای عموم سرمایهگذاران، یافت نخواهد شد.
سوال 19: ضریب P/E (قیمت بر سود) چرا گذشتهنگر در نظر گرفته شده؟ در حالی که قیمتی که در صورت هست در مورد آینده قضاوت میکند یعنی قیمتی که در صورت هست انتظارات بازار را از آینده نشان میدهد در حالی که EPS ای که شما در مخارج میگذارید برای چهارفصل گذشته است. چطور میشود در کشوری که تورم دو یا سه رقمی دارد از P/E گذشتهنگر استفاده کرد؟
پاسخ: استفاده از EPS واقعی به جای EPS پیشبینیشده، یک انتخاب آگاهانه بوده است. EPS forward در بازار ایران نه توسط حسابرس تایید میشود و نه قابل اتکا است. در مقابل، EPS واقعی یک عدد حسابرسیشده
است که هر تحلیلگر مستقل میتواند آن را تایید کند. ضریبی هم که روی این EPS اعمال شده از قیمتهای همین روزها استخراج شده، یعنی انتظارات فعلی بازار در آن منعکس است.
سوال 20: چطور میشود از P/E صنعت بدون تعدیل استفاده کرد؟ در حالی که برخی از شرکتهای صنعت ممکن است دچار حباب قیمتی باشند یا به دلیل وجود داراییهای غیرعملیاتی در آن شرکتها P/E بالایی را گرفته باشند. چرا باید از P/E صنعت بدون تعدیلاتی که لازم است میانگین گرفته شود و در ارزشگذاری استفاده شود و این مدل وزنی برابر با جریانهای نقدی داشته باشد؟
پاسخ: ابتدا در خصوص در خصوص وزندهی میان روشها، وزن رویکرد ارزشگذاری نسبی (Multiple) معادل 28.33 درصد است، در حالی که مجموع وزن رویکردهای مبتنی بر جریان نقدی (FCFE و DDM) 56.66 درصد است؛ یعنی وزن روش نسبی نیمی از وزن رویکرد جریان نقدی است، نه برابر با آن.
در خصوص استفاده از P/E صنعت نیز، ضریب مورد استفاده بر مبنای میانگین P/E شرکتهای صنعت استخراج شده است. استفاده از میانگین صنعت بهعنوان ضریب ارزشگذاری نسبی، با هدف انعکاس شرایط معاملاتی و انتظارات جاری بازار نسبت به شرکتهای مشابه انجام شده است.
در خصوص موضوع حباب قیمتی نیز، تشخیص اینکه قیمت یک شرکت نسبت به ارزش ذاتی آن در وضعیت حباب قرار دارد یا نه، مستلزم تعیین ارزش ذاتی شرکت است و ارزش ذاتی نیز خود تابع مفروضات و قضاوتهای کارشناسی در خصوص سودآوری، رشد، ریسک و سایر عوامل موثر بر ارزش شرکت است. بنابراین، صرفا بالا بودن P/E یک شرکت نسبت به سایر شرکتهای صنعت، بهتنهایی نمیتواند مبنای قطعی برای حذف آن از جامعه آماری یا تعدیل P/E صنعت به دلیل وجود حباب قیمتی باشد.
با این حال، در انتخاب ضریب صنعت، شرکتهای دارای اطلاعات نامعتبر، P/E منفی یا فاقد قابلیت مقایسه با شرکت مورد ارزشگذاری، حسب مورد، از محاسبات مربوطه مستثنی میشوند تا ضریب مورد استفاده حتیالامکان نماینده شرکتهای قابل مقایسه در صنعت باشد.
همچنین، اثر داراییهای غیرعملیاتی در روش P/E را نمیتوان صرفا با تعدیل P/E صنعت برطرف کرد؛ زیرا P/E یک نسبت مبتنی بر قیمت بازار و سود شرکت است و تفاوت ساختار داراییها و درآمدهای غیرعملیاتی شرکتها میتواند بر قابلیت مقایسه آنها اثرگذار باشد. از این رو، روش Multiple در این ارزشگذاری بهعنوان یکی از روشهای مکمل و با وزن 28.33 درصد مورد استفاده قرار گرفته و ارزش نهایی صرفا بر مبنای P/E صنعت تعیین نشده است.
سوال 21: میزان تولید هر سه نوع محصول شرکت در سال 1403 نسبت به سال قبل کاهش داشته و در سال 1404 نسبت به دو سال قبل افزایشی قابل توجه داشته است که ملاک پیشبینی نیز قرار گرفتهاست. لطفا درخصوص این نوسان در تولید محصولات توضیح دهید.
پاسخ: کاهش تولید 1403 نسبت به 1402 در فرش داخلی، یک واقعیت صنعتی است که اثر رکود تقاضای داخلی و جابجایی پرتفوی تولیدی به سمت نخ را نشان میدهد. در همان سال نخ اکریلیک و نخ BCF رشد در تولید داشتند، یعنی شرکت ظرفیت تولید را از فرش به نخ انتقال داده است، نه اینکه دچار اختلال شده باشد. رشد قابل توجه 1404 هم ناشی از بازگشت تقاضا و بهرهبرداری از ظرفیت خالی است که در 1403 پر نشده بود، نه از سرمایهگذاری جدید. مدل پیشبینی بر اساس اعداد تولید سال 1404 بنا شده است و همین اعداد را ثابت درنظر گرفته است، این محافظهکارانهترین رویکرد ممکن است چون نه رشد حجمی، نه بهبود ظرفیت، و نه اثر سرمایهگذاری جدید به مدل وارد نشده است.
سوال 22: برای محاسبه ارزش پایانی، نرخ رشد دائمی 25 درصد و نرخ بازده مورد انتظار سهامداران حدود 56 درصد در نظر گرفته شده است. مبنای انتخاب نرخ رشد دائمی 25 درصد چیست و ارزش هر سهم در سناریوهای رشد و نرخ تنزیل متفاوت چه میزان خواهد بود؟
پاسخ: نرخ رشد دوره پایانی (g) معادل نرخ تورم بلندمدت اقتصاد ایران بر اساس برآورد IMF (25 درصد) است که صرفا بر مبنای رشد قیمتی اعمال شده است. نرخ بازده بدون ریسک براساس میانگین نرخ اوراق خزانه اسلامی (اخزا) منتشر شده در تاریخ ارائه گزارش، مبنا مدلسازی قرار میگیرد.
سوال 23: در محاسبه نرخ بازده مورد انتظار، بتای شرکت برابر یک، نرخ بدون ریسک 40 درصد و صرف ریسک بازار 15/73 درصد فرض شده است. منبع، تاریخ استخراج و منطق انتخاب این متغیرها، بهخصوص بتای یک برای یک شرکت غیربورسی، چیست؟
پاسخ: نرخ بازده بدون ریسک براساس میانگین نرخ اوراق خزانه اسلامی (اخزا) منتشر شده در تاریخ ارائه گزارش، مبنا مدلسازی قرار میگیرد. صرف ریسک بازار مورد استفاده در مدل ارزشگذاری، 15.72 درصد است (نه 15.73 درصد)، صرف ریسک بازار براساس منابع قابل اتکا بینالمللی استخراج گردیده است. در این مدل بتا براساس بتا بازار برابر با یک درنظر گرفته شده است.
سوال 24: ارزش هر سهم در روشهای مختلف فاصله بسیار زیادی دارد؛ از 11٬585 ریال در روش DDM تا حدود 40٬936 ریال در روش NAV. چرا با وجود این اختلاف، وزن روش NAV فقط 15 درصد و وزن هر یک از سه روش دیگر حدود 28 درصد تعیین شده است؟ ضرایب دقیق و محاسبات وزندهی منتشرشده چه بودهاند؟
پاسخ: مبلغ حاصل از روش NAV براساس گزارش ممهور به مهر کارشناسان رسمی دادگستری بوده است و در آن خالص ارزش جایگزینی تمامی داراییها به قیمت روز مورد محاسبه قرار گرفته است. روش DDM ارزش حقوق مالکانه شرکت را بر مبنای عملیات شرکت و سود تقسیمی حاصل از عملیات آن میسنجد. قاعدتا سهامداران خرد از سود تقسیمی شرکت و وجوه نقد آزاد آن بهرهمند میشوند و این روشها در کنار روشهای نسبی که مبنای آن نیز برآورد ارزش سهام خرد میباشد به همراه هم، مبنای قابل اتکاتری برای برآورد ارزش سهام خرد شرکت به نسبت روش NAV فراهم میآورد.
سوال 25: ارزشگذاری نسبی با ضریب P/E حدود 7/7 انجام شده است. این ضریب از چه شرکتهای مشابهی، با چه دوره زمانی و با چه تعدیلاتی استخراج شده است؟ آیا بابت نقدشوندگی پایین، خانوادگیبودن شرکت و تمرکز مالکیت، تخفیفی اعمال شده است؟
پاسخ: ارزشگذاری نسبی با استفاده از نسبت P/E شرکتهای صنعت نساجی انجام پذیرفته است. ارزشگذاری با نهایت دقت و تمرکز بر اصل محافظه کاری صورت پذیرفته است.
سوال 26: در پیشبینی فروش، مقدار فروش سال 1404 برابر مقدار تولید فرض شده و نرخهای فروش سالهای بعد عمدتا با شاخص قیمت صنعت منسوجات رشد داده شدهاند. مبنای فرض فروش کامل تولید، وضعیت موجودی انبار و فرض نرخ ارز برای فروش صادراتی چیست؟
پاسخ: با توجه به سیاست شرکت مبنیبر تولید بر مبنای سفارش و ثبت سفارش مشتری قبل از تولید، سعی بر این است که از دپوی محصولات تولیدی (نخ و فرش ماشینی) تا حد امکان جلوگیری به عمل آید تا از بروز هزینههای اضافی مربوط به انبار محصول ساخته شده و حمل و نقل و غیره جلوگیری شود.
سوال 27: طبق امیدنامه، در ششماهه نخست سال 1403 تنها حدود 21 تا 24 درصد سود پیشبینیشده سال پوشش یافته و تحقق بودجه به فروش سنگین نیمه دوم وابسته بوده است. عملکرد واقعی سال 1403 و 1404 در مقایسه با بودجه چه میزان انحراف داشته و این انحرافها چگونه در ارزشگذاری جدید لحاظ شدهاند؟
پاسخ: عملکرد واقعی سالهای 1403 و 1404 در مقایسه با بودجه به ترتیب معادل 75٪ و 80٪ از سود خالص شرکت پس از کسر مالیات را محقق نموده است.
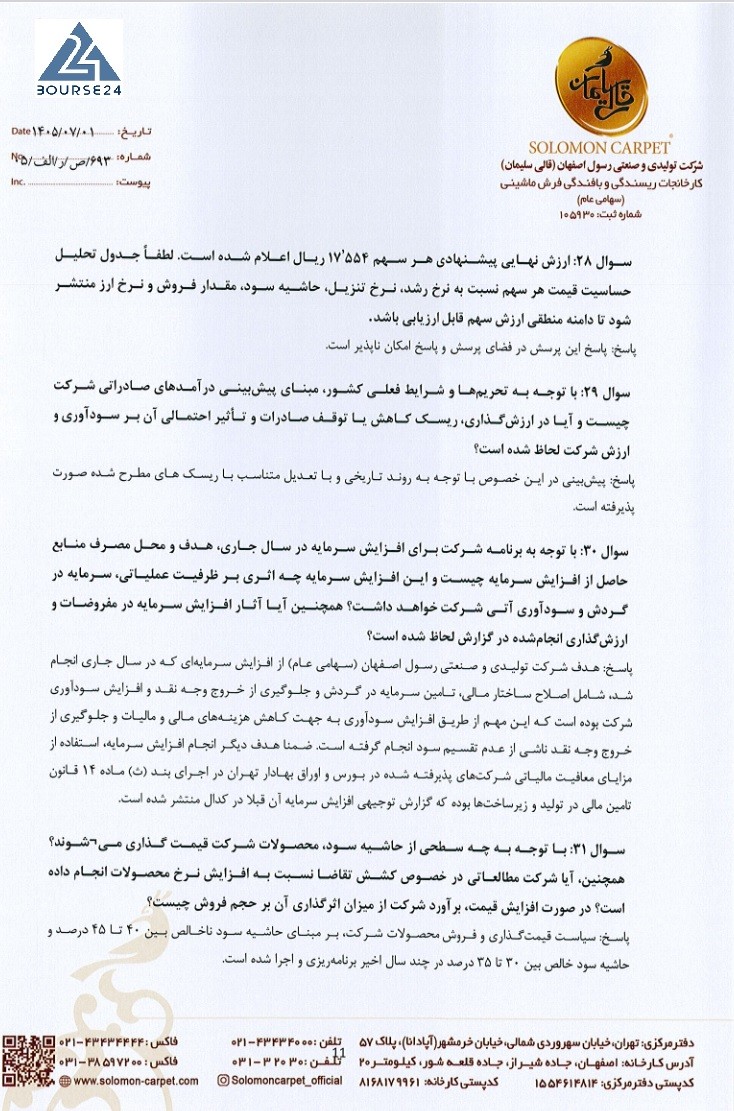
سوال 28: ارزش نهایی پیشنهادی هر سهم 17٬554 ریال اعلام شده است. لطفا جدول تحلیل حساسیت قیمت هر سهم نسبت به نرخ رشد، نرخ تنزیل، حاشیه سود، مقدار فروش و نرخ ارز منتشر شود تا دامنه منطقی ارزش سهم قابل ارزیابی باشد.
پاسخ: پاسخ این پرسش در فضای پرسش و پاسخ امکانناپذیر است.
سوال 29: با توجه به تحریمها و شرایط فعلی کشور، مبنای پیشبینی درآمدهای صادراتی شرکت چیست و آیا در ارزشگذاری، ریسک کاهش یا توقف صادرات و تاثیر احتمالی آن بر سودآوری و ارزش شرکت لحاظ شده است؟
پاسخ: پیشبینی در این خصوص با توجه به روند تاریخی و با تعدیل متناسب با ریسکهای مطرح شده صورت پذیرفته است.
سوال 30: با توجه به برنامه شرکت برای افزایش سرمایه در سال جاری، هدف و محل مصرف منابع حاصل از افزایش سرمایه چیست و این افزایش سرمایه چه اثری بر ظرفیت عملیاتی، سرمایه در گردش و سودآوری آتی شرکت خواهد داشت؟ همچنین آیا آثار افزایش سرمایه در مفروضات و ارزشگذاری انجامشده در گزارش لحاظ شده است؟
پاسخ: هدف شرکت تولیدی و صنعتی رسول اصفهان (سهامی عام) از افزایش سرمایهای که در سال جاری انجام شد، شامل اصلاح ساختار مالی، تامین سرمایه در گردش و جلوگیری از خروج وجه نقد و افزایش سودآوری شرکت بوده است که این مهم از طریق افزایش سودآوری به جهت کاهش هزینههای مالی و مالیات و جلوگیری از خروج وجه نقد ناشی از عدم تقسیم سود انجام گرفته است. ضمنا هدف دیگر انجام افزایش سرمایه، استفاده از مزایای معافیت مالیاتی شرکتهای پذیرفته شده در بورس و اوراق بهادار تهران در اجرای بند (ث) ماده 14 قانون تامین مالی در تولید و زیرساختها بوده که گزارش توجیهی افزایش سرمایه آن قبلا در کدال منتشر شده است.
سوال 31: با توجه به چه سطحی از حاشیه سود، محصولات شرکت قیمتگذاری میشوند؟ همچنین، آیا شرکت مطالعاتی در خصوص کشش تقاضا نسبت به افزایش نرخ محصولات انجام داده است؟ در صورت افزایش قیمت، برآورد شرکت از میزان اثرگذاری آن بر حجم فروش چیست؟
پاسخ: سیاست قیمتگذاری و فروش محصولات شرکت، بر مبنای حاشیه سود ناخالص بین 40 تا 45 درصد و حاشیه سود خالص بین 30 تا 35 درصد در چند سال اخیر برنامهریزی و اجرا شده است.
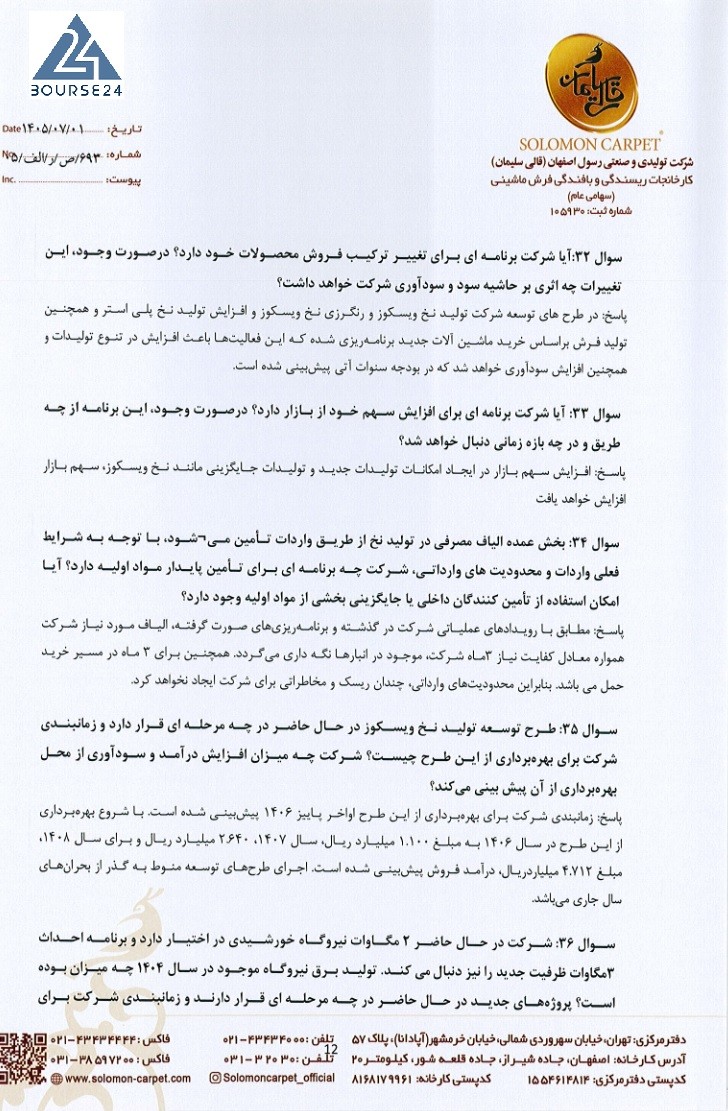
سوال 32: آیا شرکت برنامه ای برای تغییر ترکیب فروش محصولات خود دارد؟ درصورت وجود، این تغییرات چه اثری بر حاشیه سود و سودآوری شرکت خواهد داشت؟
پاسخ: در طرح های توسعه شرکت تولید نخ ویسکوز و رنگرزی نخ ویسکوز و افزایش تولید نخ پلی استر و همچنین تولید فرش براساس خرید ماشین آلات جدید برنامه ریزی شده که این فعالیت ها باعث افزایش در تولیدات و همچنین افزایش سودآوری خواهد شد که در بودجه سنوات آتی پیشبینی شده است.
سوال 33: آیا شرکت برنامه ای برای افزایش سهم خود از بازار دارد؟ درصورت وجود، این برنامه از چه طریق و در چه بازه زمانی دنبال خواهد شد؟
پاسخ: افزایش سهم بازار در ایجاد امکانات تولیدی جدید و تولیدات جایگزینی مانند نخ ویسکوز، سهم بازار افزایش خواهد یافت.
سوال 34: بخش عمده الیاف مصرفی در تولید نخ از طریق واردات تامین میشود، با توجه به شرایط فعلی واردات و محدودیت های وارداتی، شرکت چه برنامه ای برای تامین پایدار مواد اولیه دارد؟ امکان استفاده از تامین کنندگان داخلی یا جایگزینی بخشی از مواد اولیه وجود دارد؟
پاسخ: مطابق با رویدادهای عملیاتی شرکت در گذشته و برنامهریزیهای صورت گرفته، الیاف مورد نیاز شرکت همواره معادل نیاز 3 ماه شرکت، موجود در انبارها نگه داری میگردد. همچنین برای 3 ماه در مسیر خرید حمل می باشد. بنابراین محدودیت های وارداتی، چندان ریسک و مخاطراتی برای شرکت ایجاد نخواهد کرد.
سوال 35: طرح توسعه تولید نخ ویسکوز در حال حاضر در چه مرحله ای قرار دارد و زمانبندی شرکت برای بهرهبرداری از این طرح چیست؟ شرکت چه میزان افزایش در درآمد و سودآوری از محل بهرهبرداری از آن پیشبینی میکند؟
پاسخ: زمانبندی شرکت برای بهرهبرداری از این طرح اواخر پاییز 1406 پیشبینی شده است. با شروع بهرهبرداری از این طرح در سال 1406 به مبلغ 1.100 میلیارد ریال، سال 1407، 2.640 میلیارد ریال و برای سال 1408، مبلغ 4.712 میلیاردریال، درآمد فروش پیشبینی شده است. اجرای طرحهای توسعه منوط به گذر از بحرانهای سال جاری میباشد.
سوال 36: شرکت در حال حاضر 2 مگاوات نیروگاه خورشیدی در اختیار دارد و برنامه احداث 3مگاوات ظرفیت جدید را نیز دنبال می کند. تولید برق نیروگاه موجود در سال 1404 چه میزان بوده است؟ پروژههای جدید در حال حاضر در چه مرحله ای قرار دارند و زمانبندی شرکت برای بهرهبرداری و اتصال آنها به شبکه چه زمانی است؟ شرکت برای ظرفیت جدید چه میزان درآمد پیشبینی میکند؟
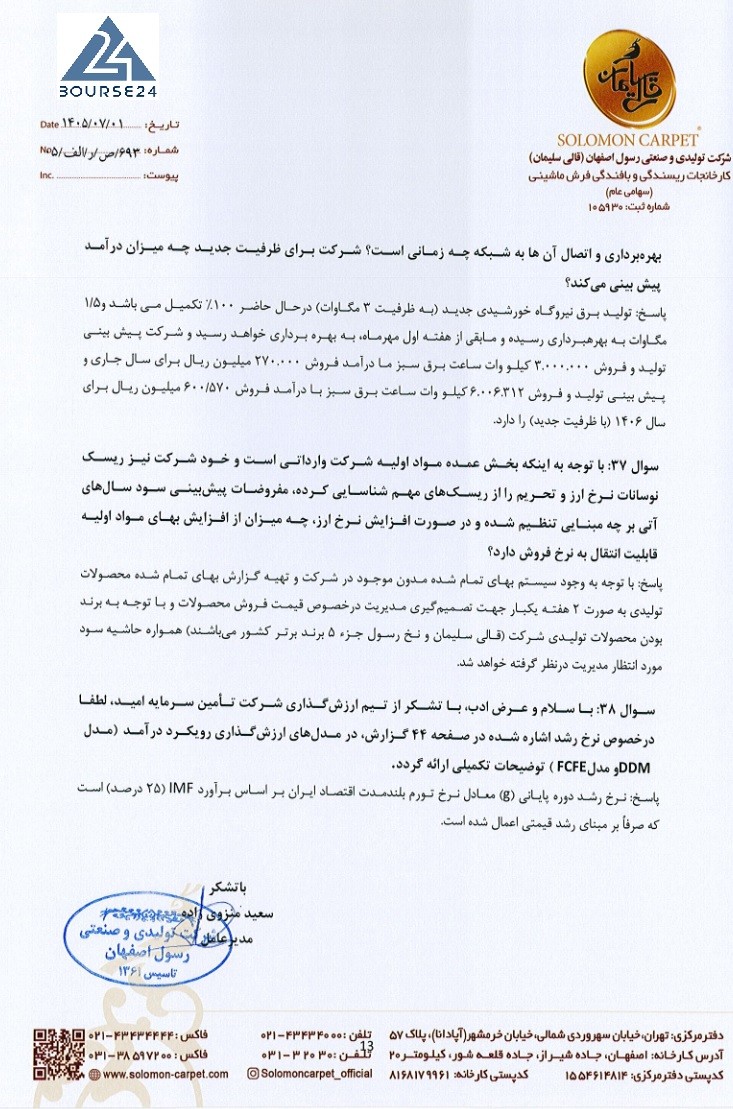
پاسخ: تولید برق نیروگاه خورشیدی جدید (به ظرفیت 3 مگاوات) درحال حاضر 100٪ تکمیل میباشد و 1/5 مگاوات به بهرهبرداری رسیده و مابقی از هفته اول مهرماه، به بهرهبرداری خواهد رسید و شرکت پیشبینی تولید و فروش 3.000.000 کیلو وات ساعت برق سبز را درآمد فروش 270.000 میلیون ریال برای سال جاری و پیشبینی تولید و فروش 6.000.312 کیلو وات ساعت برق سبز با درآمد فروش 600.570 میلیون ریال برای سال 1406 (با ظرفیت جدید) را دارد.
سوال 37: با توجه به اینکه بخش عمده مواد اولیه شرکت وارداتی است و خود شرکت نیز ریسک نوسانات نرخ ارز و تحریم را از ریسکهای مهم شناسایی کرده، مفروضات پیشبینی سود سالهای آتی بر چه مبنایی تنظیم شده و در صورت افزایش نرخ ارز، چه میزان از افزایش بهای مواد اولیه قابلیت انتقال به نرخ فروش دارد؟
پاسخ: با توجه به وجود سیستم بهای تمام شده مدون موجود در شرکت و تهیه گزارش بهای تمام شده محصولات تولیدی به صورت 2 هفته یکبار جهت تصمیمگیری مدیریت درخصوص قیمت فروش محصولات و با توجه به برند بودن محصولات تولیدی شرکت (قالی سلیمان و نخ رسول جزو 5 برند برتر کشور میباشند) همواره حاشیه سود مورد انتظار مدیریت درنظر گرفته خواهد شد.
سوال 38: با سلام و عرض ادب، با تشکر از تیم ارزشگذاری شرکت تامین سرمایه امید، لطفا درخصوص نرخ رشد اشاره شده در صفحه 44 گزارش، در مدلهای ارزشگذاری رویکرد درآمد (مدل DDM و مدل FCFE) توضیحات تکمیلی ارائه گردد.
پاسخ: نرخ رشد دوره پایانی (g) معادل نرخ تورم بلندمدت اقتصاد ایران بر اساس برآورد IMF (25 درصد) است که صرفا بر مبنای رسمی رشد قیمتی اعمال شده است.
منبع: بورس۲۴
نظر شما