 خبرگزاری علت
به گزارش گروه آنلاین روزنامه دنیای اقتصاد-کسری غفوری؛ همزمانی فشارهای فزاینده تورمی با تداوم رشد اقتصادی در ایالات متحده، فدرالرزرو را در آستانه انتخابی سرنوشتساز به سمت انقباض بیشتر پولی سوق داده است؛ تحولی که باعث شد معاملهگران روز چهارشنبه احتمال دومین مرحله پیاپی از افزایش نرخ بهره در اواخر اکتبر را تقویت کنند.
موسسه اساندپی گلوبال روز چهارشنبه گزارش داد که شاخص ترکیبی مدیران خرید آمریکا (PMI)، بهعنوان یکی از مهمترین سنجههای سلامت کسبوکارها، در ماه جاری به بالاترین سطح از ژوئیه ۲۰۲۱ رسیده است. دادههای این گزارش همچنین حاکی از آن است که شاخص قیمت پرداختی بنگاهها برای خرید نهادههای تولید، بیشترین جهش را در نزدیک به چهار سال گذشته ثبت کرده است.
از سوی دیگر، با تشدید تنشهای منطقهای و بروز اختلال در مسیرهای عرضه انرژی، بهای جهانی نفت نیز در جریان معاملات روز چهارشنبه صعودی شد. تا لحظه تنظیم این گزارش، قیمت معاملات آتی نفت برنت با رشدی نزدیک به ۲ درصد به ۱۰۱ دلار و ۹ سنت در هر بشکه رسیده و میانگین قیمت گازوئیل نیز مرز ۶ دلار و ۵۰ سنت در هر گالن را رد کرده است. از آنجا که گازوئیل سوخت پیشران ماشینآلات صنعتی و شبکه حملونقل کالا محسوب میشود، گرانی آن میتواند امواج تازه تورم را به کل بخشهای اقتصاد سرایت دهد؛ بهویژه آنکه در حال حاضر افق روشنی برای مهار زودهنگام بحرانهای ژئوپلیتیک وجود ندارد.
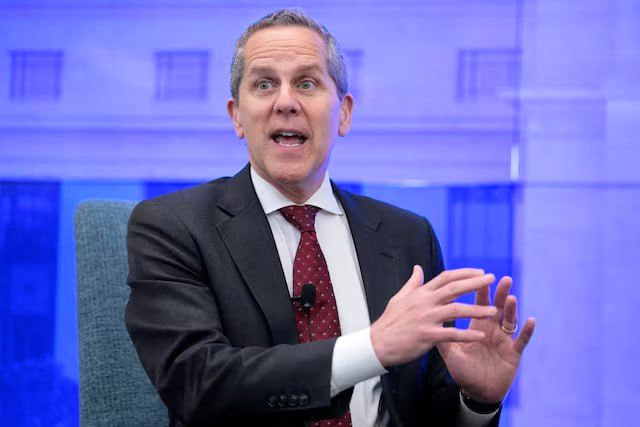
به گزارش رویترز، مایکل بار، نایبرئیس نظارت فدرالرزرو، روز چهارشنبه در موضعگیری کمسابقهای اعلام کرد که با توجه به خطرات فزاینده تورمی و مقاومت اقتصاد، افزایش بیشتر نرخ بهره بسیار محتمل خواهد بود. او در همایشی پیرامون بخش مسکن در فدرالرزرو شیکاگو تاکید کرد ریسک انحراف تورم از سطح هدفگذاریشده بانک مرکزی بالا رفته، در حالی که نگرانیها پیرامون رکود بازار کار تا حد زیادی فروکش کرده است. به گفته او در سناریوی مبنا، سیاستگذاران برای بازگرداندن بهموقع تورم به محدوده هدف، نیازمند ابزارهای انقباضی بیشتری خواهند بود.
سیاستگذاران بانک مرکزی پیشتر با تصمیمی به اتفاق آرا، نرخ بهره پایه را به محدوده ۳.۷۵ تا ۴ درصد رسانده بودند و برآورد ۱۶ عضو از ۱۸ عضو کمیته بازار باز نشان میداد که دستکم یک نوبت افزایش دیگر تا پایان سال ضروری است. هرچند کوین وارش، رئیس فدرالرزرو، با اشاره به حذف بخشی از سیاستهای انبساطی، از هرگونه اظهارنظر قطعی درباره اقدامات آتی خودداری کرده بود، اما سخنان روز چهارشنبه مایکل بار حکایت از آن دارد که از نگاه او حداقل دو مرحله افزایش دیگر اجتنابناپذیر است. بار با دفاع از رشد ۰.۲۵ درصدی نرخ بهره در هفته گذشته تاکید کرد که تعادل بازارها دچار اختلال شده بود و اولویت اصلی، بازگرداندن ثبات به قیمتهاست.
در واکنش به این تحولات، بازدهی اوراق قرضه خزانهداری آمریکا جهش کرد؛ نرخ بازدهی اوراق دهساله بهعنوان سنجه اصلی بازار سرمایه بار دیگر به بالای ۵ درصد رسید که بالاترین رقم از سال ۲۰۰۷ به شمار میرود. همزمان، تقاضای ضعیف در حراج اوراق پنجساله، بازدهی این سررسید را به قله ۱۹ سال اخیر رساند. در بازار مشتقات نیز دادههای معاملات آتی کوتاهمدت نشان میدهد احتمال افزایش نرخ بهره در نشست اواخر اکتبر از ۵۵ درصد در ساعات ابتدایی روز، به حدود ۷۰ درصد جهش کرده است.
سایه تصمیمات پولی بر صندوقهای رای
تقویم انقباضی فدرالرزرو حساسیت سیاسی فوقالعادهای دارد؛ تنها چند روز پس از نشست اکتبر، جمهوریخواهان به رهبری دونالد ترامپ باید در انتخابات کنگره در روز ۳ نوامبر (۱۲ آبان) برای حفظ اکثریت شکننده خود در مجلس نمایندگان و سنا بجنگند. تداوم افزایش نرخ بهره میتواند فشار معیشتی را دوچندان کند؛ عاملی که در نظرسنجیها دغدغه نخست رایدهندگان ارزیابی شده و به پایگاه رای ترامپ ضربه میزند. تحلیلگران اقتصادی معتقدند بخش عمده تورمی که فدرالرزرو در پی مهار آن است، پیامد مستقیم سیاستهای کاخ سفید از جمله تشدید جنگ تعرفهای و ورود به مناقشه نظامی با ایران است.
تشدید بحران در بازار مسکن برای متقاضیان خرید خانه نیز این چالش را پیچیدهتر کرده است؛ طبق اعلام انجمن بانکداران مسکن، میانگین نرخ وامهای ۳۰ ساله با نرخ ثابت در هفته گذشته به ۷.۱۲ درصد افزایش یافته که بالاترین سطح در بیش از دو سال اخیر است. در واکنش به این وضعیت، ترامپ با لحنی تند تصمیمات فدرالرزرو را «کاملاً سیاسی» توصیف کرده و وعده داده است که با پایان دادن به درگیریها در ایران پس از انتخابات و اعمال ممنوعیت بر صادرات گازوئیل، موج گرانیها را مهار خواهد کرد.
با این حال، اظهارات آستن گولزبی، رئیس فدرالرزرو شیکاگو، مهر تاییدی بر تداوم رویکرد سرسختانه بانک مرکزی زد. او تصریح کرد که فدرالرزرو بهجای منفعل ماندن در برابر شوک فعلی انرژی، باید اثرات آن را یک نیروی تورمی ماندگار تلقی کند. به باور گولزبی، تجربه شوکهای عرضه در دوران همهگیری و افزایش تعرفهها نشان داد که اثرات قیمتی بهسادگی تخلیه نمیشوند و همین امر، لزوم اتخاذ گامهای محتاطانه و ضدتورمی سختگیرانهتر را توجیه میکند.
نظر شما