 خبرگزاری علت
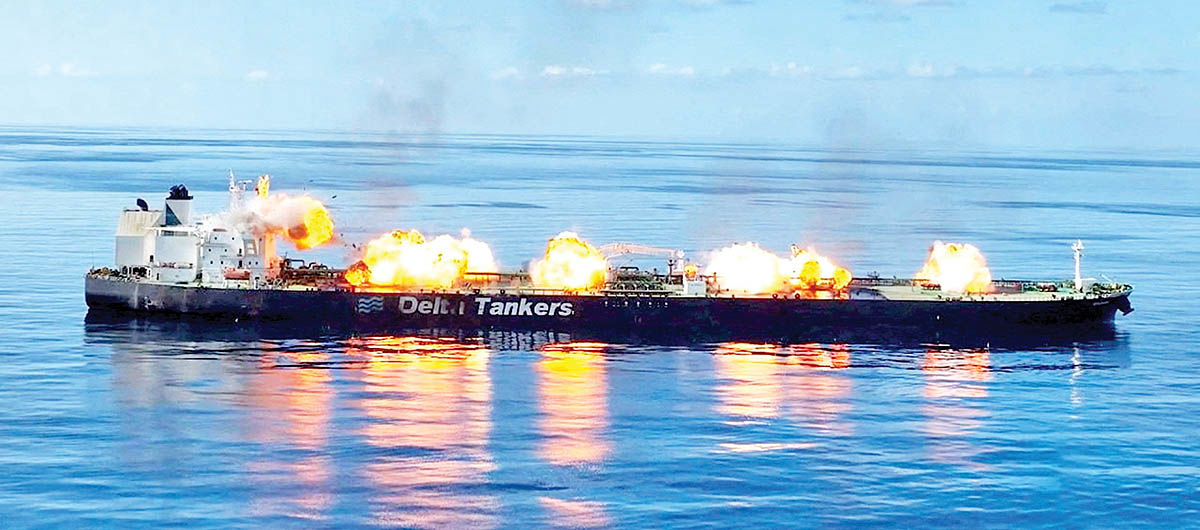
تهران اما شرط اصلی خود را حفظ کنترل بر هرمز و کاهش فشار نظامی آمریکا عنوان کرده است. بنابراین، نفت هنوز بهخاطر بازگشت عرضه ارزان نشده؛ بازار فقط روی احتمال بازگشت آن حساب کرده است. این تفاوت برای بازار نفت حیاتی است. هرمز پیش از جنگ یکی از مهمترین مسیرهای انتقال نفت و گاز جهان بود و اختلال در آن، جریان فیزیکی انرژی را بهشدت کاهش داده است. در روزهای اخیر تنها بخشی از محمولهها با استفاده از نفتکشها، مسیرهای جایگزین و عملیات انتقال کشتیبهکشتی جابهجا شدهاند. رویترز گزارش داده که تردد قابل مشاهده شناورها در هرمز در یک آخر هفته به ۱۷ فروند رسید، در برابر میانگین ۱۲۵فروند در روز پیش از جنگ. از این منظر، هر خبر دیپلماتیک اکنون اثر مستقیمی بر «حق بیمه ژئوپلیتیک» نفت دارد.
اگر توافقی معتبر شکل بگیرد و هرمز واقعا باز شود، بخشی از این حق بیمه میتواند سریعا از قیمت حذف شود. اما اگر مذاکرات شکست بخورد، بازار با همان مسالهای مواجه خواهد شد که هنوز حل نشده است: چگونه میتوان نفت خلیجفارس را با هزینه و ریسک قابلقبول به بازار جهانی رساند؟ در طرف مقابل، حملات حوثیها به عربستان دقیقا در نقطهای رخ داده که ریاض تلاش میکند مسیرهای جایگزین صادرات را فعال کند. عربستان روز پنجشنبه ۲۴سپتامبر اعلام کرد شش موشک بالستیک شلیکشده از سوی حوثیها به سمت طائف و منطقه ینبع رهگیری شدهاند؛ حوثیها نیز بعدا مدعی حمله به ریاض و تاسیسات آرامکو در ینبع شدند؛ هرچند ادعای آسیب به این تاسیسات از سوی عربستان تایید نشده است.
اهمیت ماجرا در این است که ینبع و خط لوله شرق ـ غرب، اکنون بخشی از معماری جایگزین هرمز هستند. این یعنی بازار با یک معادله جدید روبهرو است: هرچه هرمز اهمیت بیشتری پیدا میکند، ارزش مسیرهای جایگزین نیز بیشتر میشود و هرچه مسیرهای جایگزین اهمیت بیشتری پیدا کنند، آنها نیز به اهداف استراتژیکتری برای حملات تبدیل میشوند. حمله به ینبع صرفا تهدیدی برای یک بندر یا زیرساخت سعودی نیست؛ تهدیدی برای یکی از معدود ضربهگیرهای باقیمانده در سیستم صادرات نفت خلیج فارس است. از سوی دیگر، شکاف میان برنت و WTI به حدود ۱۳دلار رسیده؛ عمیقترین شکاف از ماه مه. این شکاف نیز اطلاعات مهمی در خود دارد. WTI بیشتر بازتاب شرایط داخلی آمریکا، از جمله تولید و موجودیهای این کشور، است؛ درحالیکه برنت اکنون ریسک عرضه خلیج فارس را با شدت بیشتری در خود منعکس میکند.
بنابراین، بازار جهانی و بازار آمریکا عملا در حال قیمتگذاری دو واقعیت متفاوت شدهاند. در این میان، مساله صادرات گازوئیل آمریکا نیز میتواند این واگرایی را تشدید کند. نگرانی از محدودیت صادرات گازوئیل آمریکا، در شرایط کمبود جهانی فرآورده، میتواند عرضه را در داخل آمریکا افزایش دهد؛ اما فشار را به بازارهای وابسته، بهویژه اروپا، منتقل کند.
بنابراین حتی اگر قیمت نفت خام کاهش یابد، الزاما به معنای کاهش فشار در بازار انرژی نیست؛ ممکن است بحران از بازار بشکه به بازار فرآورده منتقل شود. نکته مهمتر آن است که عربستان هنوز بهطور کامل نتوانسته صادرات از ینبع را به حالت عادی بازگرداند؛ هرچند منابع صنعتی از افزایش جریان نفت در خط لوله شرق ـ غرب خبر میدهند. این مساله نشان میدهد فاصله میان «بازگشت ظرفیت» و «بازگشت صادرات واقعی» همچنان قابلتوجه است. در نتیجه، نفت امروز میان دو سناریو معلق است: دیپلماسی که میتواند گلوگاههای فیزیکی بازار را باز کند و جنگی که همچنان میتواند همان گلوگاهها را هدف قرار دهد.
افت قیمت روز جمعه را بنابراین نباید بهتنهایی نشانه کاهش ریسک دانست؛ بازار هنوز منتظر تبدیل وعدههای دیپلماتیک به جریان واقعی نفت است. پرسش اصلی این است: اگر توافق آمریکا و ایران بتواند هرمز را باز کند، آیا بازار بلافاصله به وضعیت عادی بازمیگردد؟ پاسخ لزوما مثبت نیست. حتی با بازگشت هرمز، هزینه بالای حمل، ضعف مسیرهای جایگزین، اختلال در زنجیره فرآوردهها و آسیبپذیری زیرساختهای خلیجفارس میتواند برای مدتی طولانیتر از خود جنگ در قیمت انرژی باقی بماند. بازار نفت اکنون بیش از آنکه پایان جنگ را قیمتگذاری کند، فاصله میان جنگ و آتشبس را قیمتگذاری میکند.
نظر شما