 خبرگزاری علت
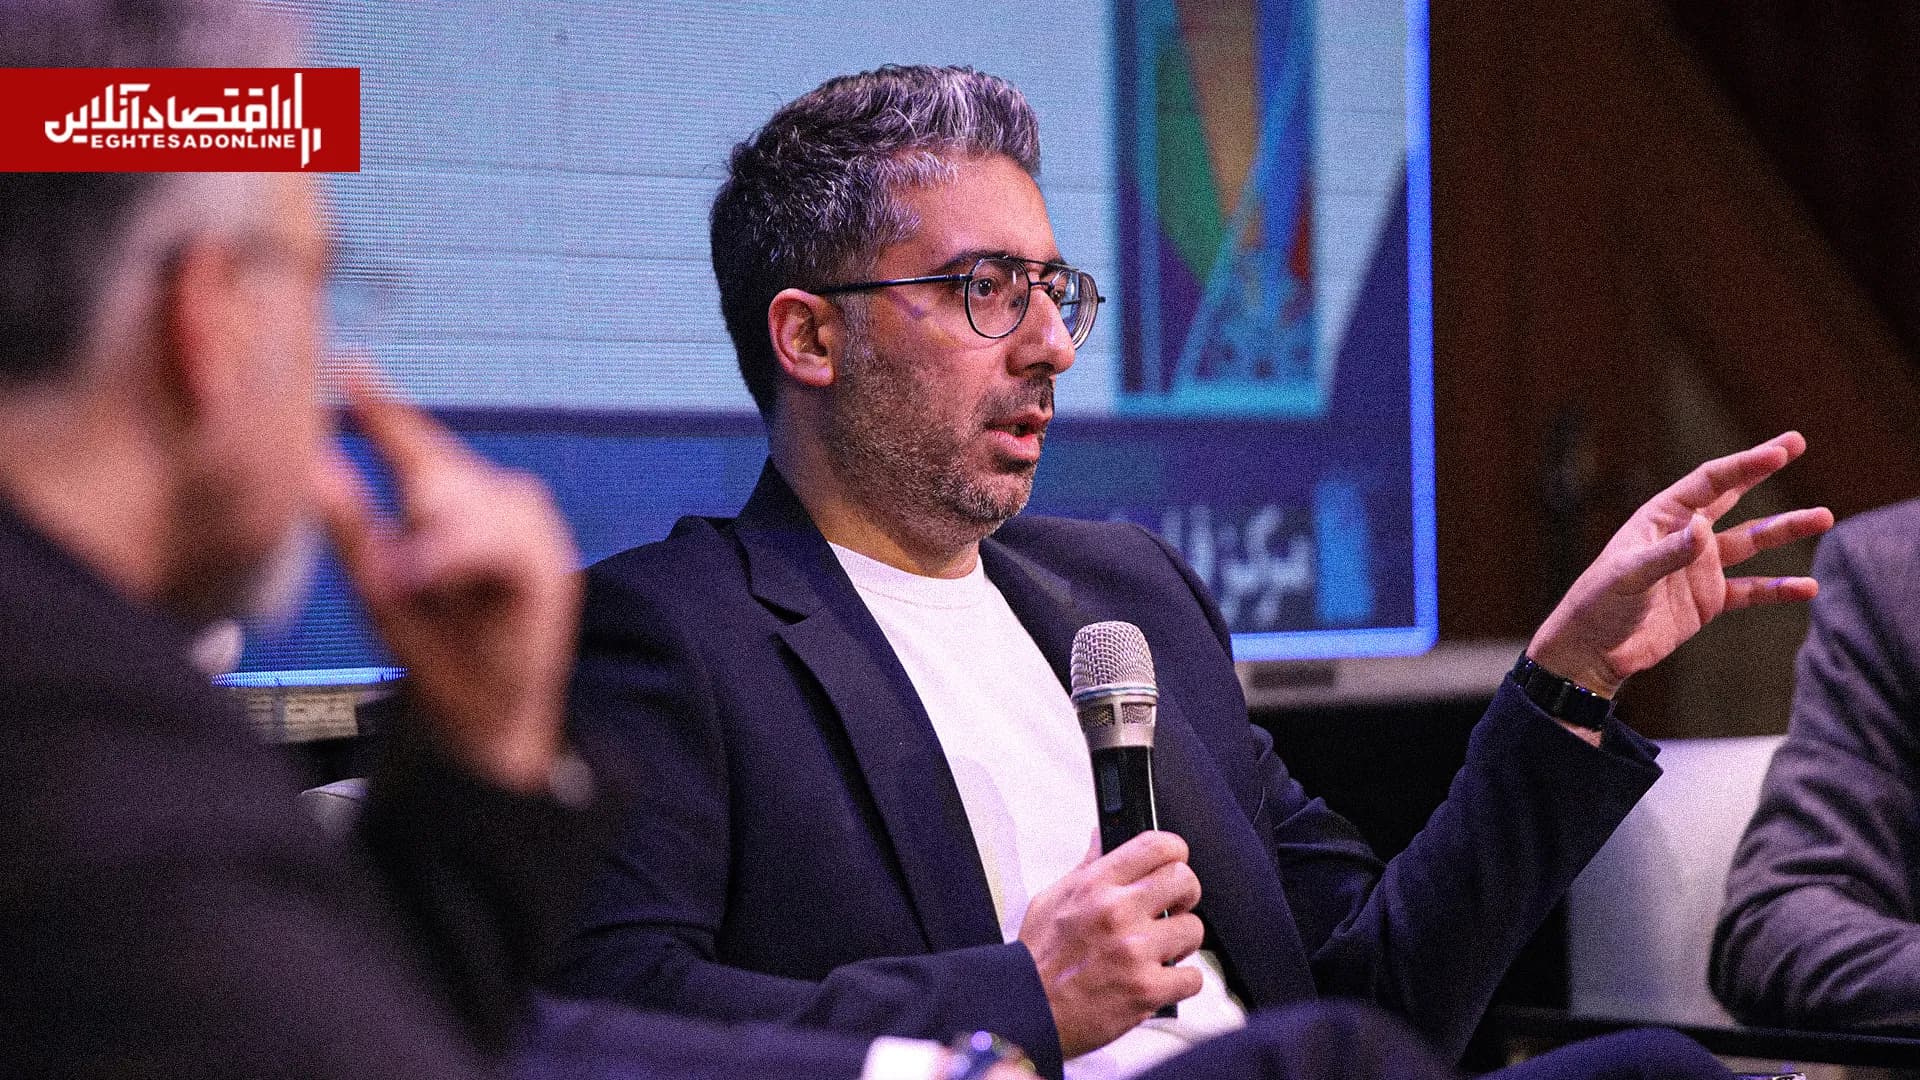
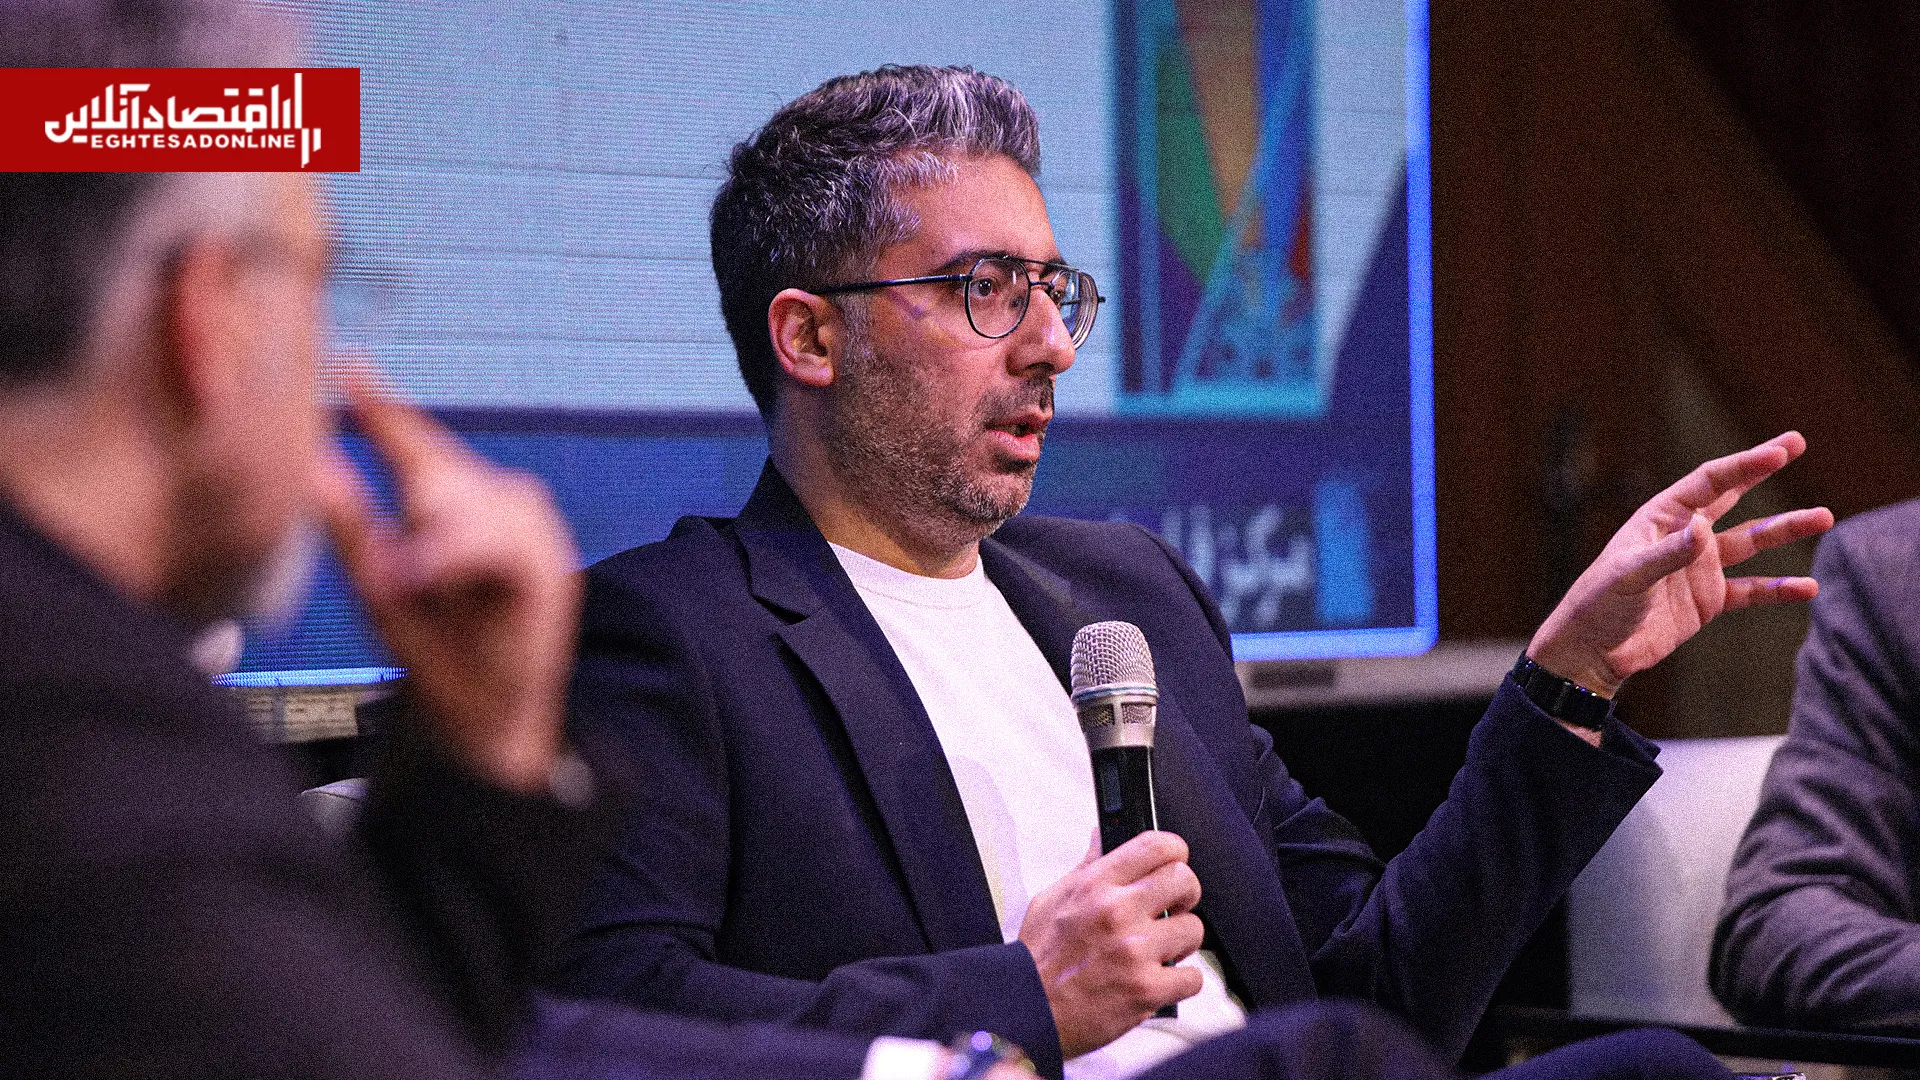
به گزارش اقتصادآنلاین، احسان رحمانینیا، عضو هیئتمدیره اسنپپی، در نشست تخصصی «پرداخت اعتباری (BNPL)، تأمین مالی و تعامل با شبکه پرداخت» که در مرکز همایش کانون فرهنگی برگزار شد، درباره روند شکلگیری بازار خرید اعتباری، توسعه شبکه پذیرندگان و مدل اعتبارسنجی مبتنی بر رفتار کاربران صحبت کرد.
رحمانینیا درباره زمینه شکلگیری بازار BNPL در ایران گفت: پیش از سال ۱۳۹۹، ضریب نفوذ کارت اعتباری میان مردم ایران کمتر از ۵ درصد بود؛ در حالی که بیش از ۹۱ درصد مردم به حساب بانکی دسترسی داشتند. این آمار نشان میداد با وجود دسترسی گسترده به خدمات بانکی، امکان دریافت اعتبار برای بخش بزرگی از جامعه فراهم نبود. ضریب نفوذ کارت اعتباری در کشوری مانند ترکیه به حدود ۶۵ درصد میرسد و در بسیاری از کشورهای جهان نیز بیش از ۵۰ تا ۶۰ درصد است. فاصله موجود در ایران، ظرفیت قابلتوجهی برای توسعه خدمات «الان بخر، بعداً پرداخت کن» ایجاد کرده بود.
او همچنین اشاره کرد که این شرکت از سال ۱۳۹۹ با الگوبرداری از تجربه شرکتهایی مانند کلارنا، توسعه BNPL در ایران را آغاز کرد. هدف، ایجاد مسیری بود که اعتبار را بدون فرآیندهای پیچیده و زمانبر بانکی در اختیار کاربران قرار دهد.
وی همچنین درباره محدودیتهای اعتبارسنجی در ابتدای فعالیت افزود: دادههای موجود در نظام اعتبارسنجی رسمی کمتر از ۵ درصد کاربران اسنپپی را پوشش میداد. اتکا به این اطلاعات به معنای آن بود که تنها بخش محدودی از کاربران امکان دریافت اعتبار داشته باشند؛ زیرا دادههای اعتبارسنجی رسمی نیز عمدتاً از سابقه افراد در نظام بانکی استخراج میشد.
رشد همزمان کاربران و فروشگاههای پذیرنده
رحمانینیا درباره مدل توسعه اسنپپی بیان کرد که فعالیت این مجموعه ابتدا با استفاده از کاربران اکوسیستم اسنپ آغاز شد. پس از تخصیص اعتبار به کاربران، تعدادی فروشگاه به شبکه متصل شدند و افزایش امکان استفاده از اعتبار، به رشد تعداد کاربران و پذیرندگان منجر شد. کاربران و فروشگاههای پذیرنده در یک چرخه مشترک رشد کردهاند. فروشگاهها به دلیل تعداد زیاد کاربران به اسنپپی میپیوندند و کاربران نیز به دلیل تنوع فروشگاههایی که امکان خرید اعتباری از آنها وجود دارد، استفاده بیشتری از این خدمت میکنند.
عضو هیئتمدیره اسنپپی گفت: سهم تجارت الکترونیکی از کل تجارت ایران حدود ۶ تا ۷ درصد برآورد میشود و BNPL نیز سهم قابلتوجهی از معاملات آنلاین به دست آورده است. این ارقام ظرفیت توسعه بیشتر خدمات اعتباری در بازار ایران را نشان میدهد.
رحمانینیا درباره نقش سوپراپلیکیشنها افزود: مراجعه مداوم کاربران برای استفاده از خدماتی مانند حملونقل، سفارش غذا، سلامت و خرید، میزان تعامل آنها با پلتفرم را افزایش میدهد. این تداوم ارتباط، هم داده بیشتری برای اعتبارسنجی تولید میکند و هم احتمال بازپرداخت منظم اعتبار را بالا میبرد.
دریافت اعتبار در کمتر از ۳۰ ثانیه
رحمانینیا درباره فرآیند تخصیص اعتبار اعلام کرد که اسنپپی زمان دریافت اعتبار را به کمتر از ۳۰ ثانیه رسانده است. کاربر با واردکردن کد ملی میتواند اعتبار خود را دریافت و از آن استفاده کند؛ در حالی که دریافت تسهیلات از شبکه بانکی معمولاً با فرآیندهای اداری طولانی همراه است. سرعت بالای تخصیص اعتبار بدون یک نظام دقیق اعتبارسنجی میتواند ریسک سنگینی به پلتفرم تحمیل کند. برای کنترل این ریسک، اسنپپی از ترکیب دادههای مالی و بانکی با ردپای دیجیتال کاربران استفاده کرده است.
وی در ادامه گفت که دادههای بانکی ممکن است تحت تأثیر عواملی مانند وجود ضامن یا وثیقه قرار داشته باشد، اما رفتار روزمره کاربران در استفاده از خدمات دیجیتال، اطلاعات مستقیمتری از الگوی مصرف و تعهد مالی آنها ارائه میکند. نوع و تعداد خریدها، نحوه استفاده از خدمات، میزان مراجعه به پلتفرم و سابقه بازپرداخت میتواند برای سنجش رفتار اعتباری کاربران استفاده شود. این دادهها در مدلهای یادگیری ماشین پردازش میشوند تا احتمال خوشحسابی هر کاربر برآورد شود.
اعتبارسنجی با ۳۵۰ شاخص رفتاری رحمانینیا درباره طراحی مدل اعتبارسنجی اسنپپی گفت: این شرکت در شروع فعالیت حدود ۳۵۰ شاخص تعریف کرد و بهصورت آزمایشی به گروههایی از کاربران اعتبار اختصاص داد. رفتار این کاربران پس از دریافت اعتبار بررسی شد تا ارتباط هر شاخص با احتمال بازپرداخت مشخص شود. مدلهای یادگیری ماشین بهتدریج شاخصهای مرتبط با خوشحسابی را شناسایی کردند و سهم بیشتری از منابع به گروههای کمریسک اختصاص یافت. اطلاعات بازپرداخت کاربران نیز در دورههای بعد به مدل اضافه شد و دقت اعتبارسنجی را افزایش داد.
عضو هیئتمدیره اسنپپی گفت: اعتبارسنجی مبتنی بر ردپای دیجیتال امکان تخصیص اعتبار بدون وثیقه و ضامن را فراهم کرده است. این روش علاوه بر کاهش هزینههای اجرایی، فرآیند دسترسی کاربر به اعتبار را نیز کوتاهتر میکند.
نرخ نکول کمتر از ۱.۵ درصد در جنگ ۱۲روزه
رحمانینیا درباره مدیریت ریسک در دوره بحران گفت: وقوع بحران برای بانکها و مؤسسات اعتباری میتواند بر توان بازپرداخت مشتریان اثر بگذارد و این ریسک برای پلتفرمی که اعتبار بدون وثیقه ارائه میکند، اهمیت بیشتری دارد.
رحمانینیا افزود: اسنپپی با استفاده از آزمونهای تنش، رفتار گروههای مختلف کاربران را در سناریوهای بحرانی بررسی میکند. کاربران براساس مشخصات رفتاری در گروههای مختلف قرار میگیرند و برای هر گروه، برنامه عملیاتی جداگانهای در نظر گرفته میشود.
او همچنین در آخر مطرح کرد که نرخ نکول کاربرانی که در دوره جنگ ۱۲روزه اعتبار دریافت کردند، کمتر از ۱.۵ درصد بوده است. نرخ نکول کل اعتبارهای اسنپپی نیز تقریباً در همین محدوده قرار دارد. بیش از ۸۵ تا ۹۰ درصد اعتبار ماهانه اسنپپی از منابع داخلی این شرکت تأمین میشود و وابستگی این پلتفرم به منابع اعتباری شبکه بانکی محدود است. ترکیب اعتبارسنجی رفتاری، تعامل مستمر کاربران با اکوسیستم اسنپ و توسعه شبکه پذیرندگان، امکان تخصیص اعتبار بدون وثیقه را فراهم کرده و همزمان نرخ نکول را در سطحی پایین نگه داشته است.
نظر شما