 خبرگزاری علت
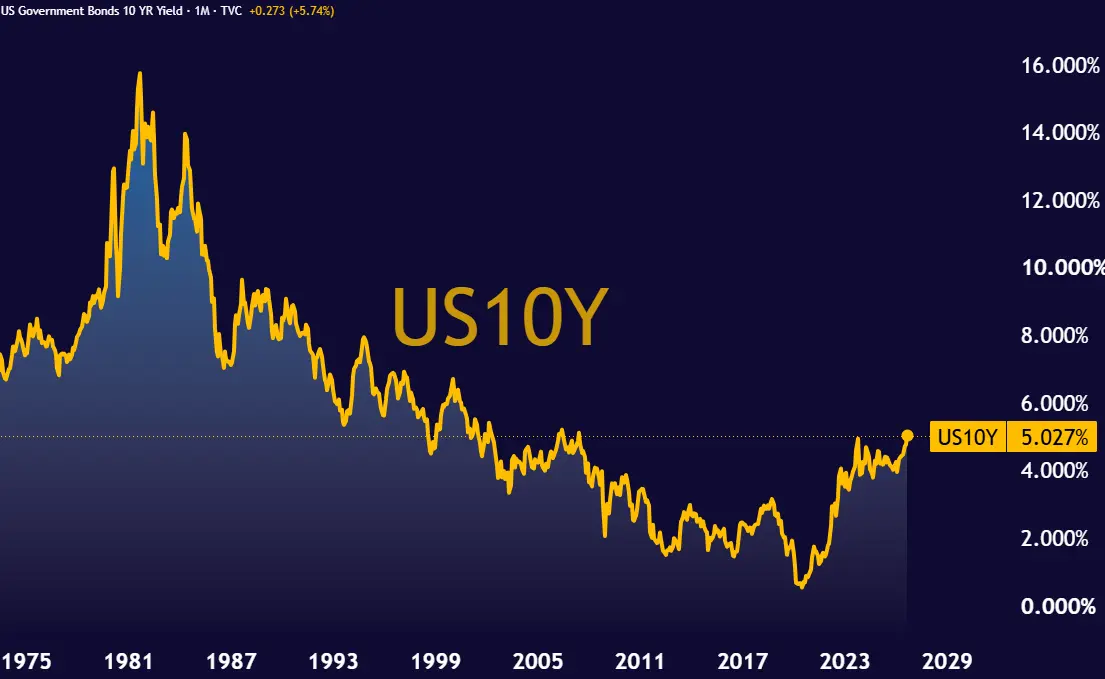
به گزارش اکوایران، بازدهی اوراق ۱۰ ساله خزانهداری آمریکا روز سهشنبه با حدود ۴ واحد پایه افزایش به ۵.۰۳ درصد رسید؛ سطحی که آخرین بار در سال ۲۰۰۷ بهعنوان نرخ پایانی بازار مشاهده شده بود.
اگرچه بازدهی اوراق 10 ساله در اکتبر ۲۰۲۳ نیز برای مدتی از مرز ۵ درصد عبور کرده بود، آن دوره تنها یک عبور موقت در معاملات روزانه بود و نرخ اوراق در پایان معاملات بالاتر از این سطح باقی نماند.
اهمیت حرکت اخیر اما فقط در عبور یک عدد رُند از مرز ۵ درصد نیست. نرخ اوراق بلندمدت را میتوان از دو متغیر بنیادی مهم دنبال کرد: چشمانداز رشد اقتصادی و چشمانداز تورم. هر عاملی که باعث شود سرمایهگذاران انتظار رشد یا تورم بالاتری داشته باشند، میتواند بازدهی مورد انتظار آنها برای نگهداری اوراق بلندمدت را افزایش دهد.
نفت، تورم و فشار بر اوراق
افزایش شدید قیمت نفت یکی از مهمترین عوامل فعلی در سمت تورم قرار دارد. قیمت نفت برنت روز سهشنبه به بیش از ۱۰۸ دلار در هر بشکه رسید؛ سطحی که تحت تأثیر تشدید تنشهای خاورمیانه، حملات حوثیها به زیرساختهای انرژی عربستان و توقف فعالیت خط لوله شرق به غرب این کشور ایجاد شده است. این خط لوله که برای انتقال نفت عربستان بدون عبور از تنگه هرمز اهمیت دارد، اکنون از مدار خارج شده و نگرانیها درباره عرضه جهانی نفت را افزایش داده است.
افزایش قیمت انرژی میتواند مستقیماً تورم کل را بالا ببرد و مهمتر از آن، نگرانی درباره ماندگاری فشارهای قیمتی را افزایش دهد. در چنین شرایطی سرمایهگذاران ممکن است انتظار داشته باشند فدرال رزرو برای مدت طولانیتری سیاست پولی انقباضی را حفظ کند؛ موضوعی که بهطور طبیعی فشار صعودی بر بازدهی اوراق وارد میکند.
این مساله در شرایطی اهمیت بیشتری پیدا میکند که بازار در آستانه تصمیم فدرال رزرو قرار دارد. سرمایهگذاران با احتمال بالایی انتظار دارند بانک مرکزی آمریکا نرخ بهره را ۲۵ واحد پایه افزایش دهد و به ۴ درصد برساند. معاملات آتی نرخ بهره نیز احتمال این افزایش را بالای ۹۰ درصد نشان میدهد.
چرا بازار همچنان نرخهای بالاتری میخواهد؟
با اینحال، حتی افزایش مورد انتظار نرخ بهره کوتاهمدت لزوماً به معنای پایان فشار بر بازدهی اوراق بلندمدت نیست. اگر فدرال رزرو برخلاف انتظار بازار نرخ بهره را افزایش ندهد، یا کوین وارش، رئیس فدرال رزرو، سیگنالی ملایمتر از آنچه بازار در قیمتها لحاظ کرده ارسال کند، ممکن است سرمایهگذاران برای نگهداری اوراق بلندمدت بازدهی بیشتری مطالبه کنند.
در واقع، یکی از نکات مهم در حرکت اخیر این است که فشار فروش در بخش بلندمدت منحنی بازدهی بیشتر از بخش کوتاهمدت بوده است. این موضوع نشان میدهد بازار فقط در حال قیمتگذاری نرخ بهره جلسه پیشروی فدرال رزرو نیست، بلکه درباره مسیر تورم، رشد اقتصادی و وضعیت مالی دولت آمریکا در سالهای آینده نیز در حال بازنگری است.
وارش نیز در سخنرانی «جکسون هول» پیام نسبتا روشنی درباره تورم ارسال کرده بود. او تأکید کرد هدف تورمی ۲ درصدی فدرال رزرو همچنان یک هدف ثابت است و گفت سیاستگذاران باید مطمئن باشند که تورم پایه «بهطور روشن و با سرعت کافی» به سمت این هدف حرکت میکند؛ در غیر این صورت، فدرال رزرو همچنان «کارهایی برای انجام دادن» خواهد داشت.
داستان اوراق فقط تورم نیست
در عین حال، روند صعودی بازدهی اوراق آمریکا ماههاست ادامه دارد و نمیتوان تمام آن را به شوک نفتی اخیر نسبت داد. یکی از عوامل مهم، افزایش استقراض دولت آمریکاست. مخارج و کسری بودجه بالاتر میتواند در کوتاهمدت از رشد اقتصادی حمایت کند و اگر سرمایهگذاران انتظار رشد قویتر اقتصاد را داشته باشند، برای نگهداری اوراق بلندمدت بازدهی بیشتری طلب خواهند کرد.
از سوی دیگر، افزایش عرضه اوراق و نگرانی درباره مسیر بدهی دولت میتواند پریمیوم سررسید را افزایش دهد؛ یعنی سرمایهگذاران برای پذیرش ریسکهای بلندمدتتر، نرخ بالاتری مطالبه کنند. کاهش تقاضای برخی خریداران سنتی، از جمله بانکهای مرکزی، نیز میتواند بازار را بیشتر به سرمایهگذاران حساستر به قیمت وابسته کند.
به این ترتیب، عبور بازدهی ۱۰ ساله از ۵ درصد را بهتر است نه صرفا بهعنوان نشانهای از انتظار افزایش نرخ بهره، بلکه بهعنوان نشانهای از افزایش هزینه تأمین مالی بلندمدت آمریکا در نظر گرفت.
موج فروش اوراق جهانی است
این فشار البته محدود به آمریکا نیست. بازدهی اوراق ۱۰ ساله استرالیا اخیراً به بالاترین سطح ۱۵ سال گذشته رسیده و نگرانی درباره تورم و نرخهای بهره از عوامل اصلی فشار فروش در بازار اوراق این کشور بوده است.
در ژاپن نیز بازدهی اوراق ۱۰ ساله به حدود ۳ درصد رسیده و افزایش هزینههای احتمالی دفاعی و نگرانیهای مربوط به عرضه بدهی، فشار بیشتری بر بازار اوراق وارد کرده است. در اروپا و بریتانیا نیز بازدهی اوراق در سطوح بالایی قرار دارد و افزایش قیمت انرژی، نگرانی درباره تورم را تشدید کرده است.
در چنین شرایطی، عبور نرخ اوراق ۱۰ ساله آمریکا از ۵ درصد میتواند یک نقطه عطف مهم برای سایر بازارهای مالی نیز باشد. بازدهی ۵ درصدی برای سرمایهگذاران به این معناست که نگهداری اوراق خزانه آمریکا میتواند در صورت تداوم نرخها، بازده اسمی قابلتوجهی بدون نیاز به پذیرش ریسک سهام فراهم کند؛ عاملی که میتواند در حاشیه، بخشی از نقدینگی را از داراییهای پرریسکتر به سمت اوراق سوق دهد.
نظر شما