 خبرگزاری علت
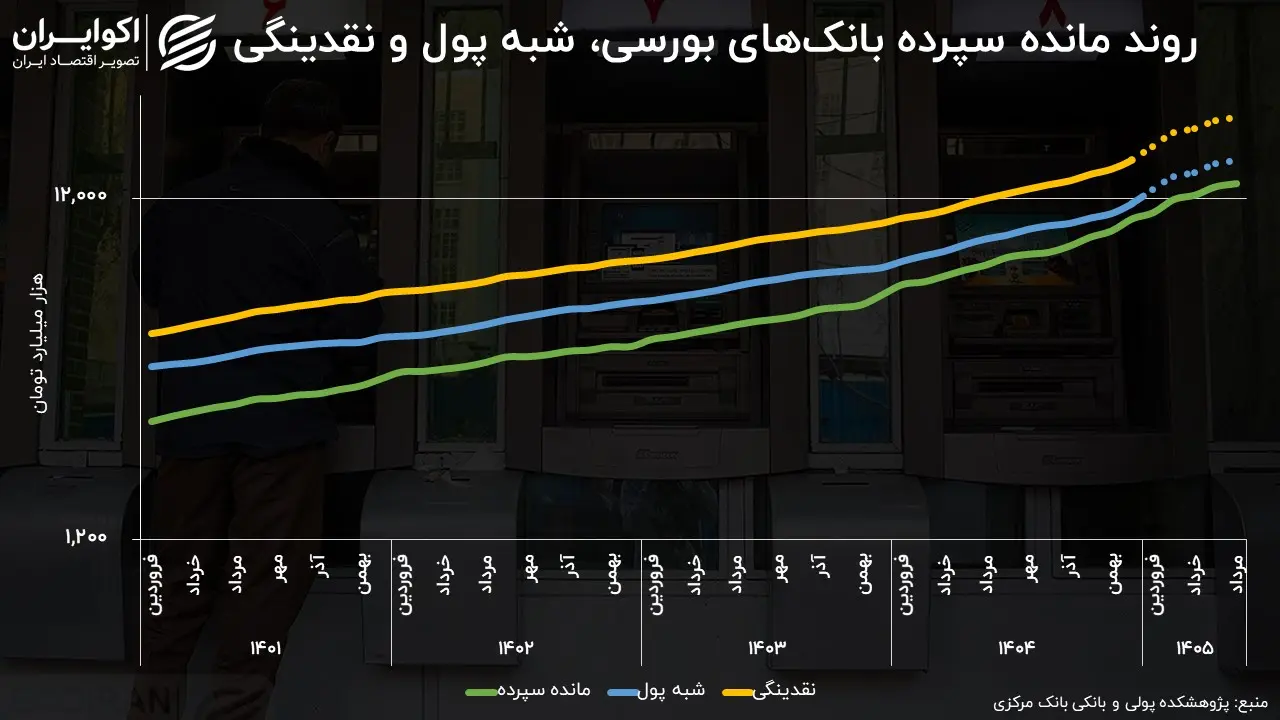
به گزارش اکوایران، آمار رسمی کلهای پولی برای سال ۱۴۰۵ هنوز منتشر نشده، اما با استفاده از صورتهای مالی ماهانه بانکهای بورسی میتوان تصویری تقریبی از مسیر نقدینگی در ماههای اخیر به دست آورد. برآوردهای انجامشده بر پایه قسمت مانده سپرده این بانکها نشان میدهد تا پایان مرداد ۱۴۰۵، مانده سپرده بانکهای بورسی به بیش از ۱۳ هزار و ۲۳۲ همت رسیده و در صورت حفظ نسبتهای مشاهدهشده میان سپرده، شبهپول و نقدینگی، حجم نقدینگی کشور میتواند از مرز ۲۰ هزار همت عبور کرده باشد.
مانده سپرده بانکهای بورسی؛ نماگری برای نقدینگی
نقدینگی یکی از مهمترین متغیرهای پولی اقتصاد است و تغییرات آن میتواند بر سطح عمومی قیمتها و تورم اثر بگذارد. نقدینگی از دو جزء اصلی پول و شبهپول تشکیل میشود. سپردههای دیداری و اسکناس و مسکوکات در تعریف پول قرار میگیرند و سپردههای مدتدار و سایر سپردههای کمنقدشوندهتر در گروه شبهپول قرار میگیرند. مسئله اینجاست که آمار بهروز و ماهانه کل نقدینگی با فاصله منتشر میشود. بنابراین میتوان از دادههای منتشرشده بانکهای بورسی بهعنوان یک نماگر برای تخمین مسیر کلهای پولی استفاده کرد.
در این گزارش، مبنای محاسبه «مانده سپرده بانکهای بورسی» است. البته این رقم معادل کل سپردههای نظام بانکی نیست و بانکهای غیربورسی از جمله بانکهای بزرگی مثل ملی، سپه، مسکن، کشاورزی و غیره که صورتهای مالی آنها در این مجموعه قرار نگرفته، در آن حضور ندارند. به همین دلیل، قرار نیست مانده سپرده بانکهای بورسی مستقیما بهعنوان نقدینگی کل کشور خوانده شود. ایده اصلی این است که اگر حرکت این متغیر با شبهپول و نقدینگی همجهت باشد، میتوان از نسبتهای تاریخی آنها برای یک برآورد تقریبی استفاده کرد.
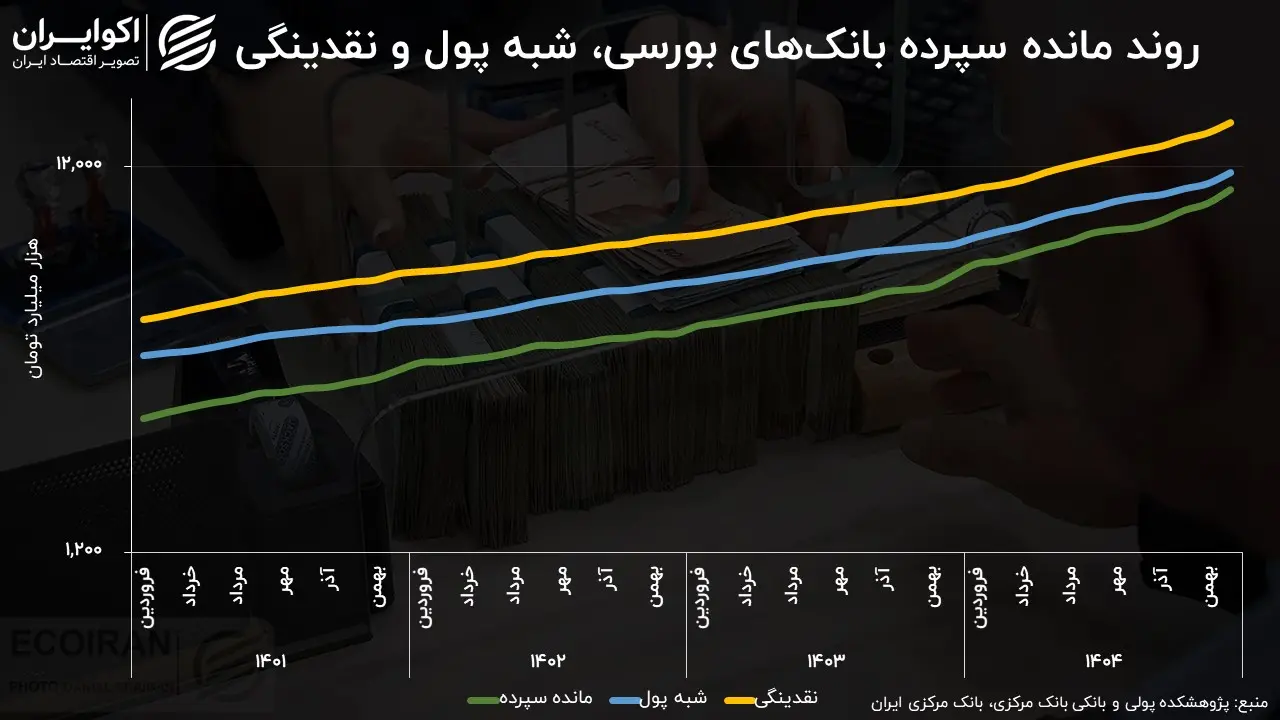
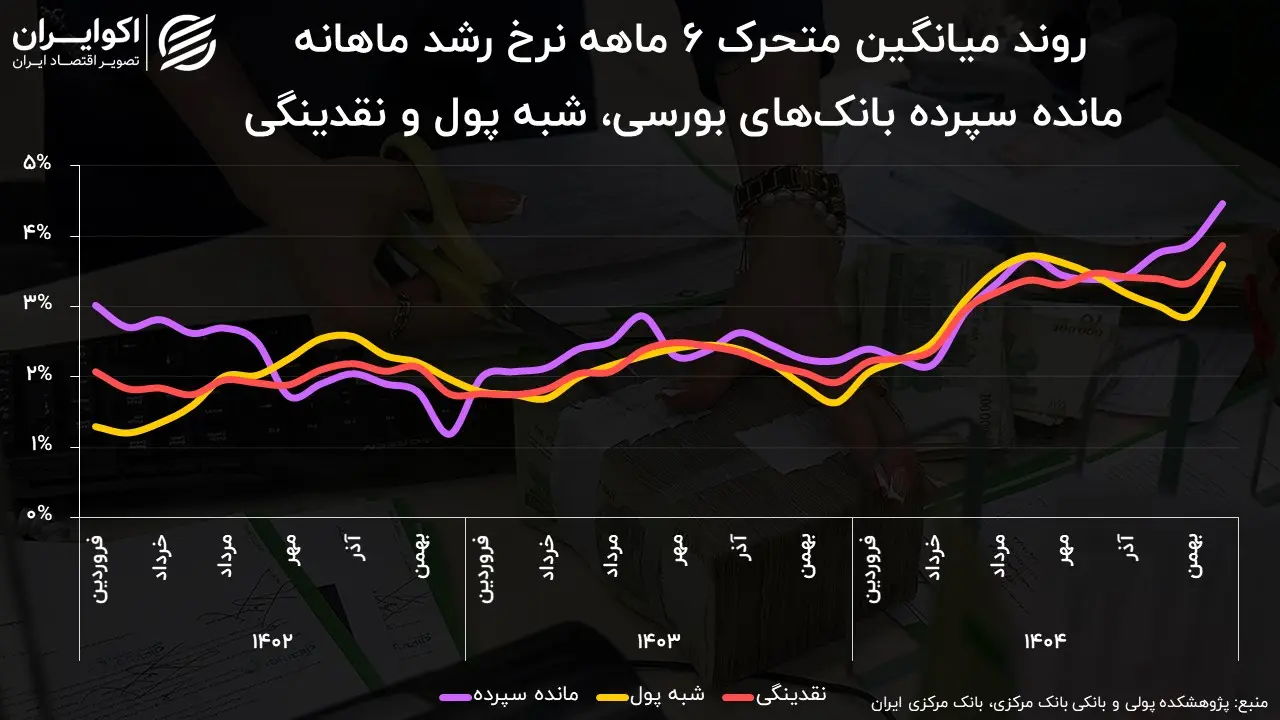
برای ارزیابی این ایده، ابتدا روند سطحی سه متغیر از فروردین ۱۴۰۱ تا اسفند ۱۴۰۴ بررسی شد. مقایسه روند لگاریتمی مانده سپرده بانکهای بورسی، شبهپول و نقدینگی نشان میدهد هر سه متغیر در یک مسیر کلی حرکت کردهاند. این شباهت فقط در سطح دادهها نیست. وقتی نرخ رشد ماهانه هر سه متغیر محاسبه میشود، الگوی حرکت آنها نیز در بسیاری از ماهها به یکدیگر نزدیک است.
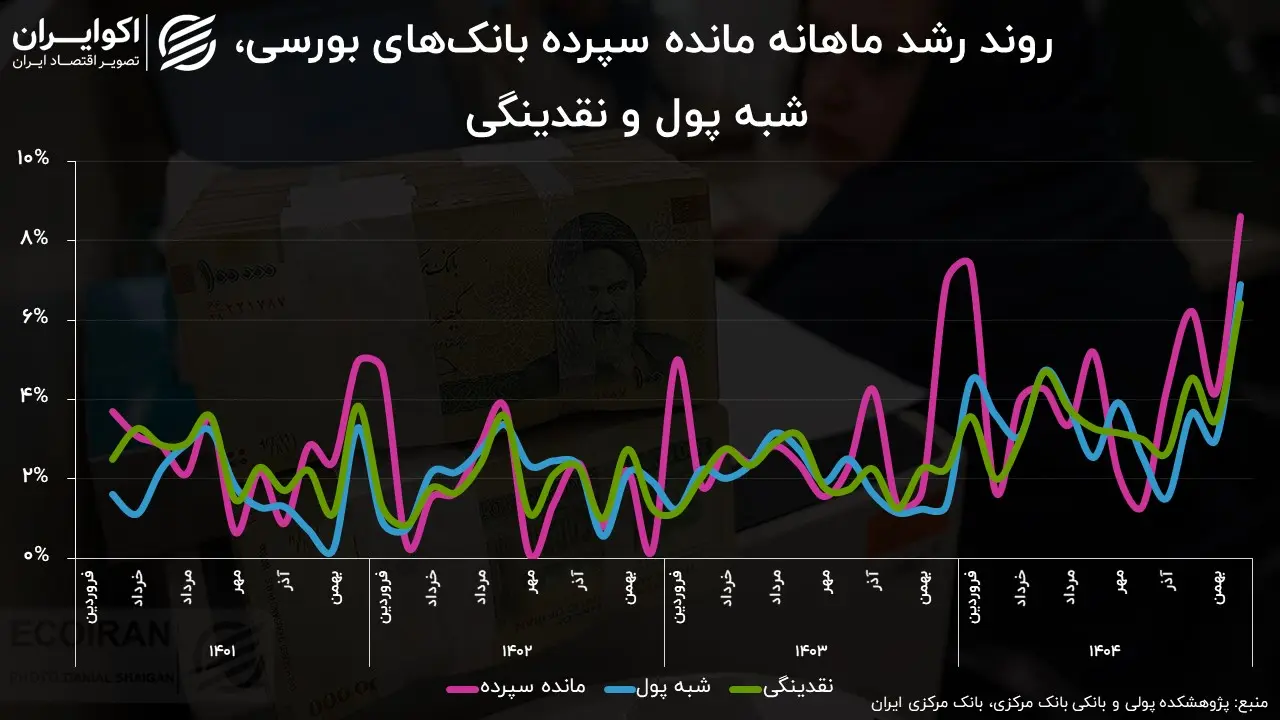
حرکت همجهت مانده سپرده، شبهپول و نقدینگی
با این حال، رشد ماهانه بهدلیل نوسانات کوتاهمدت میتواند تصویر روند اصلی را مخدوش کند. به همین دلیل در مرحله بعد، میانگین متحرک ششماهه رشد ماهانه برای هر سه متغیر محاسبه شد. این کار باعث میشود جهشها و افتهای موقت وزن کمتری در تحلیل داشته باشند و مسیر کلی تغییرات بهتر دیده شود. در دادههای مربوط به مانده سپرده، دو جهش قابل توجه در اسفند ۱۴۰۳ و فروردین ۱۴۰۴ مشاهده میشود که نرخ رشد ماهانه آنها به ترتیب حدود ۶.۹۶ و ۷.۳۶ درصد بوده است. در محاسبات روندی، این دو مشاهده بهعنوان نقاط پرت کنار گذاشته شدهاند تا میانگین متحرک تصویر دقیقتری از رفتار عادی متغیر ارائه دهد. بعد از این تعدیل، همجهتی سه سری زمانی روشنتر میشود.
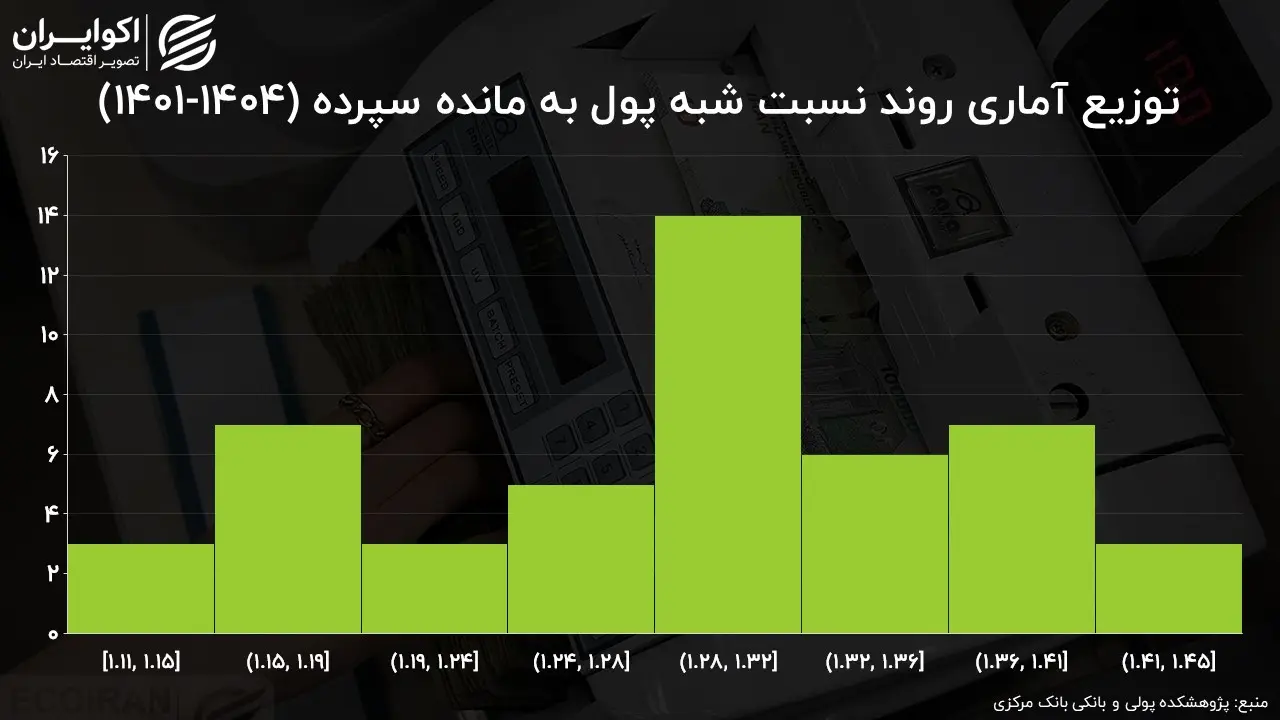
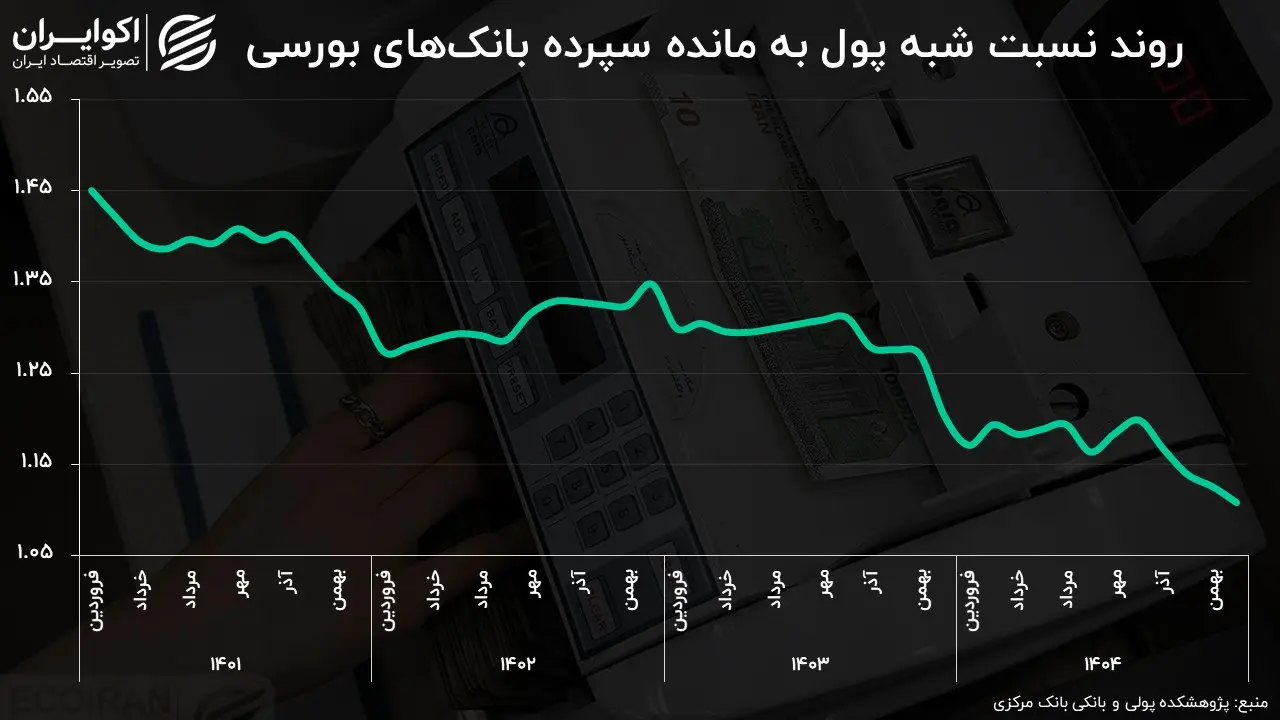
مرحله بعدی، تبدیل این روند آماری به یک روش تخمین است. برای این کار ابتدا نسبت شبهپول به مانده سپرده بانکهای بورسی محاسبه شده است. میانگین این نسبت در کل دوره مورد بررسی حدود ۱.۲۹ بوده، اما در سال ۱۴۰۴ نسبت به سالهای قبل کاهش یافته و میانگین آن به حدود ۱.۱۷ رسیده است. از آنجا که هدف، برآورد وضعیت فعلی است، نسبت سال اخیر مبنای محاسبه قرار گرفته است. بنابراین فرض میشود هر میزان مانده سپرده بانکهای بورسی در مرداد ۱۴۰۵ ثبت شده، شبهپول در سطحی معادل ۱.۱۷ برابر آن قرار داشته باشد.
رشد ۷۳ درصدی مانده سپرده بانکهای بورسی
مانده سپرده بانکهای بورسی در مرداد ۱۴۰۵ به حدود ۱۳ هزار و ۲۳۲ همت رسیده است. این رقم در مقایسه با مرداد ۱۴۰۴ که حدود ۷ هزار و ۶۵۷ همت بوده، افزایش حدود ۷۲.۸ درصدی را نشان میدهد. با اعمال نسبت ۱.۱۷، شبهپول در مرداد امسال حدود ۱۵ هزار و ۴۸۲ همت برآورد میشود. این رقم در مقایسه با حدود ۹ هزار و ۱۴۶ همت در مرداد سال گذشته، نزدیک به ۶۹ درصد بیشتر است.
اما برای رسیدن به برآورد نقدینگی، یک مرحله دیگر باقی میماند. در ادامه نسبت نقدینگی به شبهپول محاسبه شده و در محاسبه نهایی از ضریب ۱.۳۴ استفاده شده است. بر همین اساس، نقدینگی برآوردشده برای مرداد ۱۴۰۵ حدود ۲۰ هزار و ۷۴۶ همت خواهد بود. مقایسه این رقم با نقدینگی حدود ۱۲ هزار و ۱۵ همتی در مرداد ۱۴۰۴، رشد تقریبی ۷۲.۷ درصدی را نشان میدهد.
چرا این عدد هنوز قطعی نیست؟
این برآورد از این جهت هم اهمیت دارد که آخرین رقم رشد نقدینگی در پایان سال ۱۴۰۴ در دادههای مورد استفاده، حدود ۵۳ درصد بوده است. اگر برآورد مرداد امسال به واقعیت نزدیک باشد، فاصله میان رشد نقدینگی و رشد پایان سال گذشته نیز قابل توجه خواهد بود. البته مقایسه این دو نرخ باید با توجه به تفاوت دوره زمانی انجام شود و نمیتوان صرفا از روی یک برآورد ماهانه، درباره مسیر آینده نقدینگی نتیجهگیری کرد. نقطه اصلی تحلیل حاضر، نه اعلام یک رقم قطعی، بلکه ساختن یک نماگر ماهانه از متغیری است که انتشار آمار رسمی آن با وقفه انجام میشود.
این عدد البته آمار رسمی نقدینگی نیست و باید بهعنوان برآوردی مبتنی بر رفتار تاریخی کلهای پولی تفسیر شود. دقت این روش به این وابسته است که نسبت میان مانده سپرده بانکهای بورسی، شبهپول و نقدینگی در ماههای اخیر تا چه اندازه پایدار مانده باشد. اگر ساختار سپردهها یا سهم بانکهای بورسی از شبکه بانکی تغییر محسوسی کرده باشد، برآورد نهایی نیز میتواند با رقم واقعی فاصله بگیرد.
با وجود این محدودیت، دادههای موجود یک نکته را روشن میکند: رشد مانده سپرده بانکهای بورسی در ماههای اخیر بسیار بالاست و الگوی تاریخی نشان میدهد این تغییر میتواند به رشد قابل توجه شبهپول و در نهایت نقدینگی منجر شود. علاوه بر این، تورم نقطه به نقطه ۸۹ درصدی نیز میتواند گویای رشد قابل توجه کلهای پولی باشد. بنابراین تا زمانی که بانک مرکزی آمار رسمی کلهای پولی را منتشر نکرده، این محاسبه میتواند بهعنوان یک تخمین از ابعاد نقدینگی مورد استفاده قرار گیرد.
نظر شما