 خبرگزاری علت
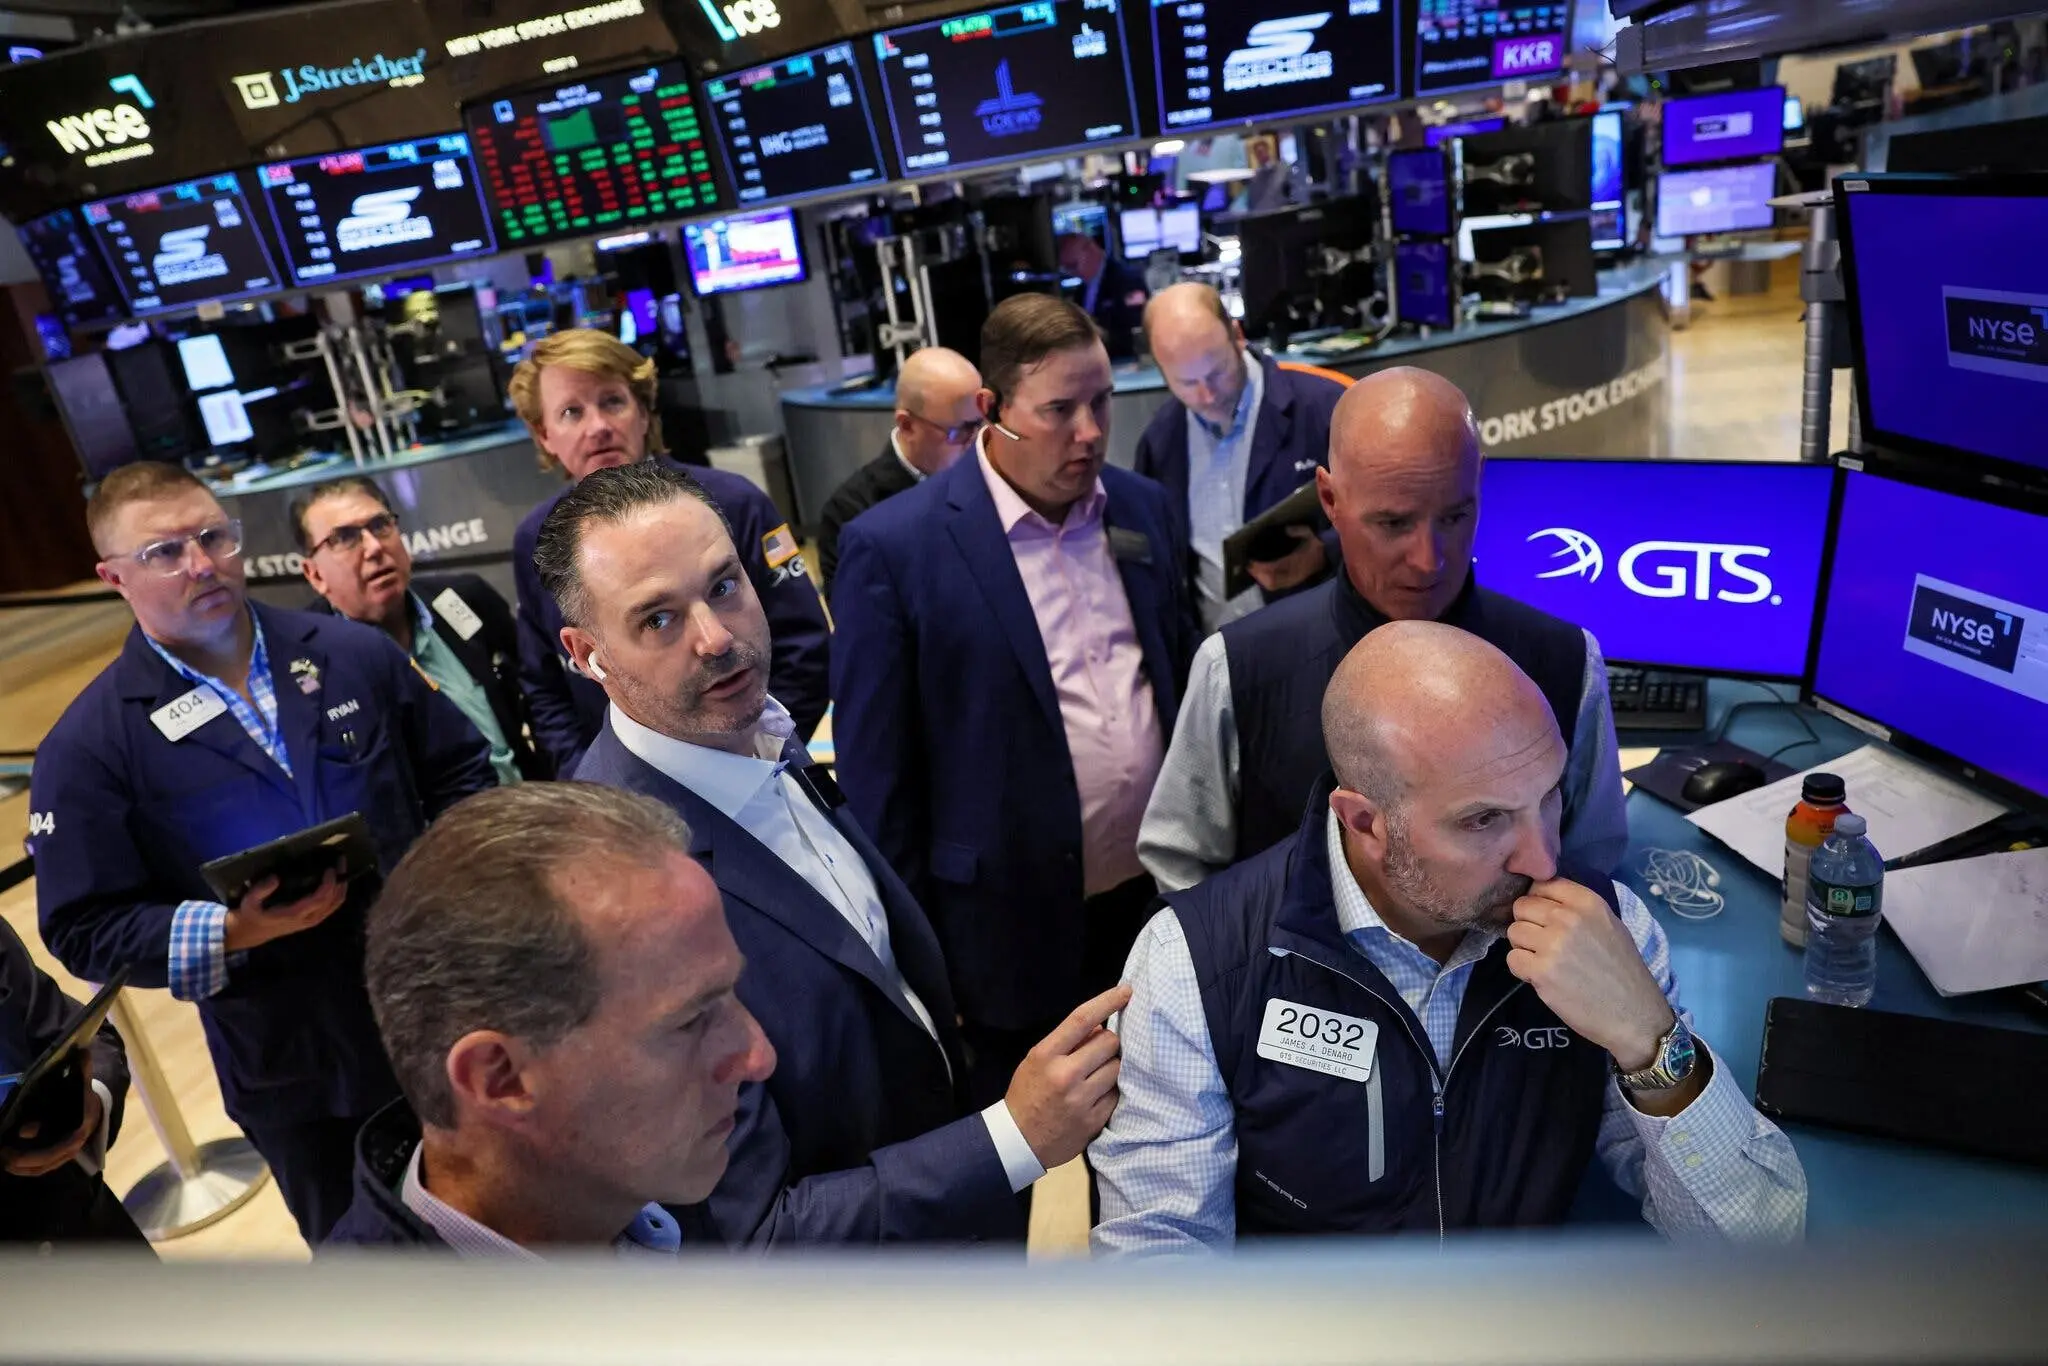
به گزارش اکوایران، بازارهای جهانی در نخستین روز معاملاتی هفته در شرایطی عمدتا مثبت آغاز به کار کردند که قیمت نفت برای چهارمین جلسه متوالی کاهش یافت و بازده اوراق قرضه در اقتصادهای بزرگ نیز پایین آمد.
افت قیمت انرژی میتواند از فشارهای تورمی ناشی از افزایش هزینه سوخت بکاهد و در عین حال، کاهش بازده اوراق فضای مساعدتری برای داراییهای ریسکی ایجاد کرده است.
قیمت نفت امروز حدود 2.8 درصد کاهش یافت و به محدوده 100.4 دلار در هر بشکه رسید. این روند نزولی در حالی ادامه پیدا کرده که بازار همچنان تحولات خاورمیانه و احتمال اختلال در عرضه نفت را با دقت دنبال میکند.
جریان نفت خاورمیانه همچنان بالاتر از انتظارها
تحلیلگران جیپیمورگان در یادداشتی در ۱۸ سپتامبر اعلام کردند که با وجود اختلال در خط لوله شرق-غرب عربستان سعودی، جریان نفت خاورمیانه همچنان «بهطور غیرمنتظرهای قوی» باقی مانده است.
به گفته این تحلیلگران، میانگین کل جریان نفت در ۱۰ روز گذشته به ۱۷.۱ میلیون بشکه در روز رسیده است. این رقم البته همچنان حدود ۶.۱ میلیون بشکه در روز پایینتر از میانگین سال ۲۰۲۵ است، اما تداوم جریان صادرات نشان میدهد اختلال عرضه تاکنون به اندازهای که بازار در ابتدا نگران آن بود، گسترده نشده است.
از سوی دیگر، تحولات دیپلماتیک نیز به کاهش «پریمیوم ژئوپلیتیک» نفت کمک کرده است. دونالد ترامپ به فاکس نیوز گفته که «احتمالا» در حاشیه مجمع عمومی سازمان ملل متحد در این هفته با مسعود پزشکیان، رئیسجمهور ایران، دیدار خواهد کرد. احتمال دیدار ترامپ با شی جینپینگ و گفتوگو با رهبران کشورهای خلیج فارس نیز امیدها به یافتن راهی برای کاهش تنشها را افزایش داده است.
با اینحال، ریسک عرضه همچنان پابرجاست. ترامپ در همان مصاحبه اعلام کرده که در مرحله تصمیمگیری درباره جنگ خاورمیانه قرار دارد و حتی از احتمال نابودی کامل ایران سخن گفته است؛ موضوعی که نشان میدهد بازار نفت همچنان در معرض نوسانات شدید ناشی از تحولات ژئوپلیتیک قرار دارد.
سهام جهانی صعودی شد
در بازار سهام، روند معاملات عمدتا مثبت بود. شاخص کاسپی کره جنوبی بیش از ۱.۶ درصد رشد کرد و به بالای ۷ هزار واحد رسید. شاخص نیکی ژاپن نیز بیش از ۰.۷ درصد افزایش یافت و سهام آلمان با رشد حدود ۰.۸ درصدی همراه شد.
در آمریکا نیز معاملات آتی سهام روندی صعودی دارند. معاملات آتی شاخص S&P 500 برای سومین جلسه متوالی افزایش یافته و حدود ۰.۵ درصد رشد کرده است. معاملات آتی نزدک نیز بیش از ۰.۹ درصد بالا رفتهاند.
بهبود بازار سهام در شرایطی رخ میدهد که افت قیمت نفت میتواند بخشی از نگرانی سرمایهگذاران درباره افزایش دوباره تورم و فشار بیشتر بر سیاست پولی بانکهای مرکزی را کاهش دهد.
افت بازده اوراق در اقتصادهای بزرگ
بازار اوراق قرضه نیز در آغاز هفته شاهد افزایش قیمتها و کاهش بازدهی بود. بازده اوراق خزانهداری آمریکا در تمامی سررسیدها کاهش یافت و نرخ اوراق ۱۰ ساله با چهار واحد پایه افت به ۴.۹۶ درصد رسید.
بازده اوراق ۱۰ ساله آلمان، ژاپن و بریتانیا نیز کاهش یافت. همزمانی افت بازده اوراق و کاهش قیمت نفت میتواند نشاندهنده کاهش بخشی از فشار تورمی مورد انتظار در بازار باشد؛ هرچند سطح بالای بازده اوراق آمریکا همچنان یکی از عوامل مهم تعیینکننده مسیر بازارهای جهانی است.
دلار تقویت شد؛ فلزات صنعتی صعود کردند
در بازار ارز، شاخص دلار آمریکا با افزایش همراه شد و به ۱۰۰.۳ واحد رسید. تضعیف ین ژاپن یکی از عوامل حمایتکننده از دلار در معاملات امروز بوده است.
در بازار فلزات اما روند یکدستی مشاهده نشد. قیمت جهانی طلا حدود ۰.۵ درصد کاهش یافت، در حالی که نقره اندکی افزایش پیدا کرد.
فلزات صنعتی عملکرد بهتری داشتند. قیمت مس با بیش از یک درصد رشد به حدود ۱۴ هزار و ۶۷۰ دلار در هر تن رسید و آلومینیوم نیز بیش از ۰.۵ درصد افزایش یافت و به ۳۲۹۶ دلار در هر تن رسید.
در مجموع، بازارهای جهانی هفته را با کاهش قیمت نفت، افت بازده اوراق و رشد سهام آغاز کردهاند؛ ترکیبی که فعلاً فضای ریسکپذیری بیشتری ایجاد کرده است. با این حال، تحولات خاورمیانه همچنان مهمترین ریسک کوتاهمدت برای بازار انرژی و به تبع آن، چشمانداز تورمی اقتصادهای بزرگ محسوب میشود.
نظر شما