 خبرگزاری علت
به گزارش اکوایران، بازارهای مالی جهان در شرایطی قرار دارند که افزایش نرخهای بهره تنها عامل تعیینکننده شرایط مالی نیست. طبق گزارش سپتامبر OECD، بازده اوراق قرضه بلندمدت در بیشتر اقتصادهای بزرگ توسعهیافته به بالاترین سطوح خود در دستکم ۱۵ سال گذشته رسیده است. افزایش بازدهی اوراق علاوه بر بالا بردن هزینه استقراض دولتها، هزینه تأمین مالی برای خانوارها و شرکتها را نیز افزایش میدهد.
فشار فزاینده بر بازار اوراق
OECD افزایش بازده اوراق بلندمدت را تا حدی به نگرانی درباره وضعیت مالی دولتها نسبت میدهد. افزایش بدهی عمومی، هزینههای بالاتر خدمات بدهی، مخارج دفاعی و فشارهای ناشی از سالمندی جمعیت باعث شده است پایداری مالی دولتها بیش از گذشته مورد توجه سرمایهگذاران قرار گیرد.
عامل دیگری که در گزارش OECD مورد توجه قرار گرفته، افزایش انتشار اوراق توسط شرکتهای فعال در حوزه هوش مصنوعی است. افزایش نیاز این شرکتها به تأمین مالی میتواند تقاضا برای منابع مالی را بالا ببرد و در کنار نیازهای مالی دولتها، فشار بیشتری بر نرخهای بلندمدت وارد کند.
با وجود بازده بالاتر، شرایط مالی هنوز محدودکننده نیست
نکته قابل توجه این است که افزایش بازده اوراق به معنای سختتر شدن کامل شرایط مالی نیست. OECD میگوید شرایط مالی گستردهتر همچنان نسبتاً حمایتی باقی مانده است. بازارهای سهام عملکرد قدرتمندی داشتهاند، اعتبارات بانکی رشد کرده و سطح تنش مالی پایین مانده است.
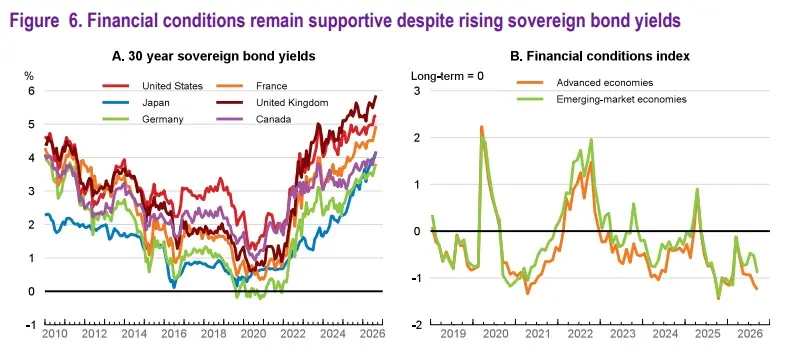
در نتیجه، در حالی که بازار اوراق از افزایش نرخهای بلندمدت و ریسکهای مالی دولتها پیام احتیاط دریافت میکند، بازار سهام و اعتبار همچنان بخشی از این فشار را خنثی کردهاند. البته OECD نسبت به بالا بودن ارزشگذاری برخی داراییهای تکنولوژی نیز هشدار داده است.
فدرال رزرو؛ یک افزایش دیگر در مسیر نرخ بهره
OECD انتظار دارد فدرال رزرو در سهماهه چهارم سال ۲۰۲۶ یک افزایش دیگر در نرخ بهره داشته باشد. بر اساس پیشبینی این سازمان، نرخ هدف فدرالفاندز پس از آن در محدوده ۴ تا ۴.۲۵ درصد در طول سال ۲۰۲۷ باقی خواهد ماند.
این پیشبینی در شرایطی مطرح شده که فشارهای تورمی ناشی از انرژی دوباره افزایش یافته است. OECD تأکید میکند بانکهای مرکزی میتوانند افزایش موقت قیمت انرژی و مواد غذایی را در صورتی که انتظارات تورمی همچنان مهار شده باشد، نادیده بگیرند؛ اما اگر فشارهای قیمتی به بخشهای گستردهتری از اقتصاد منتقل شود، ممکن است به تنظیم بیشتر سیاست پولی نیاز باشد.
مسیرهای متفاوت نرخ بهره در اقتصادهای بزرگ
پیشبینی OECD نشان میدهد سیاست پولی در اقتصادهای مختلف مسیر یکسانی نخواهد داشت. این سازمان انتظار افزایشهای محدود نرخ بهره در منطقه یورو، استرالیا و کره جنوبی را دارد و پیشبینی میکند ژاپن نیز نرخ بهره خود را افزایش دهد.
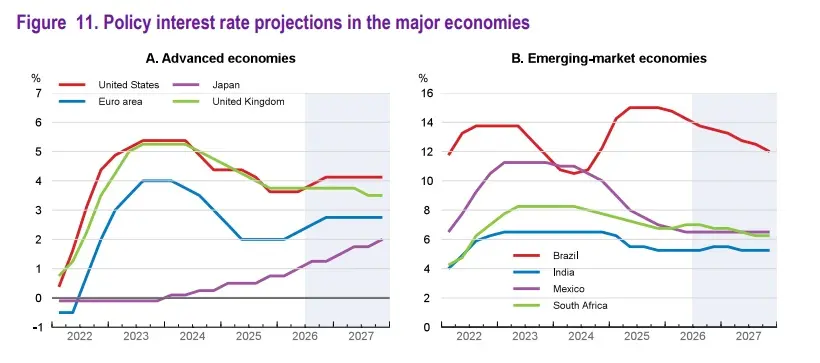
در مقابل، انتظار میرود نرخهای بهره در کانادا و بریتانیا تا اواخر سال آینده عمدتاً بدون تغییر باقی بماند. در برخی اقتصادهای نوظهور نیز مسیر معکوس است و OECD کاهش نرخ بهره را برای کشورهایی مانند برزیل، اندونزی و آفریقای جنوبی پیشبینی کرده است.
ریسک اوراق؛ از نرخ بهره تا ارز
از نگاه OECD، افزایش بیشتر بازده اوراق دولتی یکی از ریسکهای مهم پیش روی اقتصاد جهانی است. نگرانی درباره پایداری بدهی دولتها، افزایش انتظارات برای نرخهای بهره بالاتر و حتی انتشار گسترده اوراق توسط شرکتهای هوش مصنوعی میتواند بازده اوراق را بیشتر افزایش دهد.
این وضعیت میتواند به بازارهای دیگر نیز منتقل شود؛ زیرا افزایش بازده اوراق دولتی معمولاً هزینه تأمین مالی را در کل اقتصاد بالا میبرد و میتواند بر ارزشگذاری سهام و سایر داراییهای مالی اثر بگذارد. همزمان، تفاوت مسیر نرخ بهره میان اقتصادهای بزرگ میتواند بر جریان سرمایه و ارزش ارزها نیز اثرگذار باشد. با این حال، گزارش OECD برای نرخ ارز کشورهای مختلف پیشبینی عددی مشخصی ارائه نمیکند و تمرکز آن بیشتر بر تفاوت مسیر سیاست پولی و پیامدهای مالی آن است.
تصویر OECD از بازارهای مالی جهانی ترکیبی است: از یک سو بازده اوراق بلندمدت و ریسکهای مالی دولتها افزایش یافته، اما از سوی دیگر بازار سهام، اعتبار و سطح پایین تنش مالی نشان میدهند که شرایط مالی هنوز بهطور کامل محدودکننده نشده است.
نظر شما