 خبرگزاری علت
به گزارش اکوایران، هفته پیشرو برای بازارهای جهانی با انتشار مجموعهای از دادههای مهم اقتصادی همراه خواهد بود؛ دادههایی که در میان آنها آمار بازار کار و تورم آمریکا بیش از سایر شاخصها مورد توجه سرمایهگذاران قرار میگیرند. گزارش اشتغال آمریکا در کنار شاخص هزینههای مصرف شخصی (PCE) میتواند تصویر تازهای از وضعیت اقتصاد این کشور و مسیر احتمالی سیاست پولی فدرال رزرو ارائه کند.
بازار کار آمریکا در کانون توجه
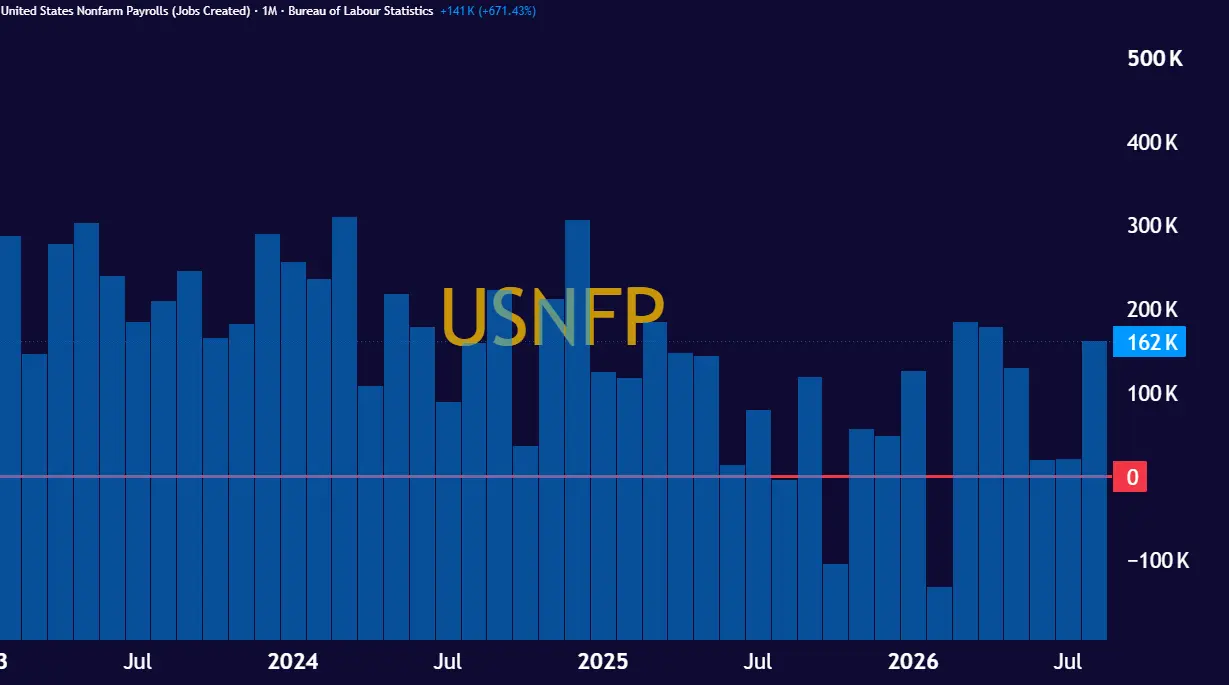
سرمایهگذاران روز جمعه منتظر انتشار گزارش اشتغال آمریکا هستند؛ گزارشی که انتظار میرود همچنان از مقاومت بازار کار این کشور در برابر نرخهای بهره بالا حکایت داشته باشد. اقتصاددانان پیشبینی میکنند بخش غیرکشاورزی آمریکا در ماه گذشته حدود ۱۰۰ هزار شغل ایجاد کرده باشد، هرچند انتظار میرود نرخ بیکاری از ۴.۱ درصد به ۴.۲ درصد افزایش پیدا کند.
اقتصاد آمریکا طی ماههای اخیر تابآوری قابل توجهی در برابر نرخهای بهره بالا نشان داده است و تداوم فعالیت اقتصادی قدرتمند نیز از بازار کار حمایت کرده است. مصرفکنندگان آمریکایی، که یکی از مهمترین موتورهای اقتصاد این کشور هستند، با وجود تداوم فشارهای تورمی همچنان به هزینهکرد ادامه دادهاند.
در همین شرایط، فدرال رزرو میتواند تمرکز بیشتری بر کنترل تورم و بازگرداندن آن به هدف ۲ درصدی داشته باشد. علاوه بر تعداد مشاغل و نرخ بیکاری، میانگین درآمد ساعتی و متوسط ساعات کاری هفتگی نیز در گزارش روز جمعه منتشر خواهد شد؛ شاخصهایی که برای ارزیابی فشارهای دستمزدی و قدرت بازار کار اهمیت دارند.
PCE و چشمانداز افزایش دوباره نرخ بهره
دومین داده مهم هفته، شاخص هزینههای مصرف شخصی یا PCE است که روز چهارشنبه منتشر میشود. انتظار میرود درآمد شخصی آمریکاییها در ماه آگوست ۰.۴ درصد افزایش پیدا کرده باشد، در حالی که رشد هزینههای شخصی میتواند به ۰.۸ درصد برسد؛ رقمی که قویترین رشد از ماه می خواهد بود.
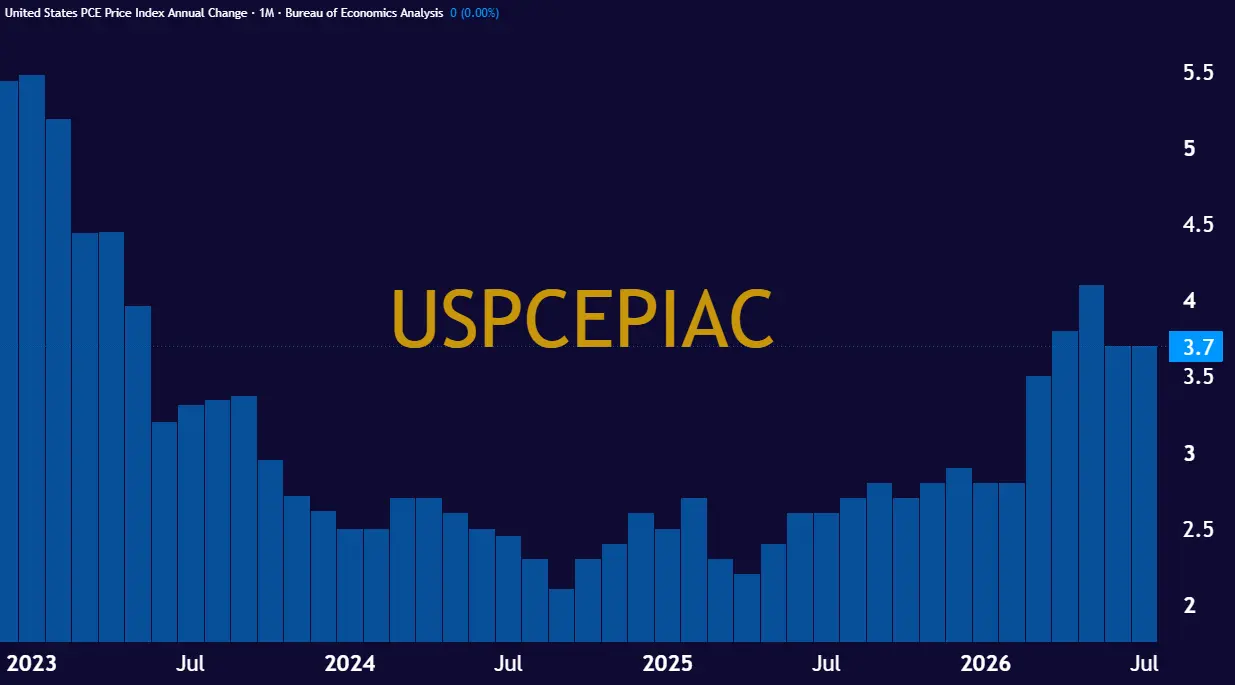
اهمیت این گزارش تنها به وضعیت مصرفکننده محدود نمیشود، چرا که شاخص PCE معیار تورمی مورد توجه فدرال رزرو نیز در همین گزارش منتشر خواهد شد. پیشبینیها نشان میدهد تورم ماهانه PCE از ۰.۲ درصد در جولای به ۰.۴ درصد در آگوست افزایش یافته باشد. تورم سالانه نیز احتمالا از ۳.۷ درصد به ۳.۸ درصد رسیده است.
افزایش دوباره تورم میتواند انتظارات بازار برای ادامه روند افزایش نرخ بهره فدرال رزرو را تقویت کند. در حال حاضر، بازارها بیش از ۶۰ درصد احتمال میدهند بانک مرکزی آمریکا در نشست ماه آینده نرخ بهره را افزایش دهد و احتمال اعمال دستکم دو افزایش نرخ بهره تا پایان سال ۲۰۲۶ نیز به بیش از ۵۰ درصد رسیده است.
رشد اقتصادی و PMI آمریکا
تقویم اقتصادی آمریکا در روز چهارشنبه با انتشار برآورد نهایی رشد اقتصادی این کشور در سهماهه دوم ۲۰۲۶ نیز شلوغ خواهد بود. انتظار میرود این گزارش رشد اقتصادی ۱.۶ درصدی را برای این دوره تأیید کند.
روز پنجشنبه نیز سرمایهگذاران به سراغ دو شاخص مهم دیگر میروند. نخست، داده فرصتهای شغلی ایجادشده در اقتصاد آمریکا در ماه آگوست منتشر میشود و سپس شاخص مدیران خرید بخش تولیدی موسسه ISM در اختیار بازار قرار خواهد گرفت.
داده ISM از این جهت اهمیت دارد که میتواند نشانههای مشاهدهشده در گزارش PMI موسسه S&P Global درباره افزایش فعالیت بخش تولیدی آمریکا را تأیید یا رد کند.
در کنار این دادهها، چندین عضو فدرال رزرو نیز طی هفته سخنرانی خواهند داشت که در میان آنها نام مقامهایی مانند جان ویلیامز، لوری لوگان و نیل کاشکاری دیده میشود. اظهارات آنها میتواند سرنخهای بیشتری درباره نگاه سیاستگذاران به تورم، بازار کار و مسیر نرخ بهره ارائه کند.
اروپا در انتظار موج تازه تورمی
در اروپا نیز هفته شلوغی پیشروی سرمایهگذاران قرار دارد و آمار تورم چند اقتصاد بزرگ منطقه از جمله فرانسه، آلمان، اسپانیا و ایتالیا منتشر خواهد شد.
انتظار میرود تورم آلمان از ۲.۹ درصد به ۳.۱ درصد و تورم فرانسه از ۲.۴ درصد به ۲.۸ درصد افزایش پیدا کرده باشد. افزایش دوباره قیمت نفت در بازارهای جهانی یکی از عواملی است که میتواند فشارهای تورمی در اقتصادهای اروپایی را تشدید کند.
این دادهها در شرایطی منتشر میشوند که بانک مرکزی اروپا در ماه سپتامبر برای دومینبار در سال ۲۰۲۶ نرخ بهره را با هدف مقابله با فشارهای تورمی افزایش داده است. در چنین شرایطی، افزایش دوباره تورم میتواند انتظارات برای افزایش مجدد نرخ بهره در منطقه یورو را تقویت کند. سرمایهگذاران در حال حاضر انتظار دارند بانک مرکزی اروپا تا پایان سال بار دیگر نرخ بهره را افزایش دهد.
استرالیا و چین؛ دو اقتصاد مهم آسیا
استرالیا نیز در هفته پیش رو در کانون توجه بازارهای جهانی قرار خواهد داشت. بانک مرکزی استرالیا روز سهشنبه پیش از انتشار دادههای تورم تشکیل جلسه میدهد و بازار انتظار دارد نرخ بهره را برای چهارمین بار در سال افزایش دهد و به ۴.۶ درصد برساند.
پس از آن، دادههای تورم استرالیا منتشر خواهد شد. پیشبینیها از افزایش تورم از ۳.۵ درصد به ۴.۱ درصد حکایت دارند؛ افزایشی که میتواند فشار بیشتری بر بانک مرکزی برای ادامه سیاست انقباضی وارد کند.
در چین نیز سرمایهگذاران منتظر انتشار دادههای رشد سود شرکتهای صنعتی و شاخصهای مدیران خرید هستند. انتظار میرود هم رشد سود صنعتی و هم PMI بخش تولیدی این کشور بهبود پیدا کنند. شاخص مدیران خرید چین از دو منبع، یعنی اداره ملی آمار و موسسه خصوصی RatingDog، منتشر خواهد شد و میتواند تصویر تازهای از وضعیت فعالیت بخش تولیدی دومین اقتصاد بزرگ جهان ارائه کند.
کانادا و تصویر اقتصاد جهانی
در کانادا نیز دادههای رشد اقتصادی در هفته پیش رو منتشر میشوند. انتظار میرود فعالیت اقتصادی این کشور در ماه جولای متوقف شده باشد، اما برای ماه آگوست نشانههایی از بهبود مشاهده شود.
در مجموع، بازارهای جهانی هفتهای پر از دادههای مهم را پیشرو دارند؛ با اینحال، مسیر تورم و بازار کار آمریکا احتمالاً بیشترین توجه سرمایهگذاران را به خود اختصاص خواهد داد. ترکیب دادههای اشتغال، درآمد، مصرف و PCE میتواند به تعیین انتظارات بازار درباره سرعت افزایش نرخ بهره فدرال رزرو کمک کند؛ در حالی که آمار تورم اروپا و استرالیا نیز میتواند تصویر گستردهتری از فشارهای تورمی و مسیر سیاست پولی در اقتصادهای بزرگ جهان ارائه دهد.
نظر شما