 خبرگزاری علت
صندوقهای اهرمی؛ از خروج پول حقیقی تا حباب منفی
در این بخش از برنامه، به سراغ صندوقهای اهرمی رفتیم؛ صندوقهایی که طی ماههای اخیر از روند کلی بازار عقب ماندهاند و با حباب منفی قابل توجهی معامله میشوند. در ادامه، ضمن بررسی وضعیت این صندوقها، به ساختار آنها و دلایل شکلگیری و ماندگاری حباب منفی پرداختیم.
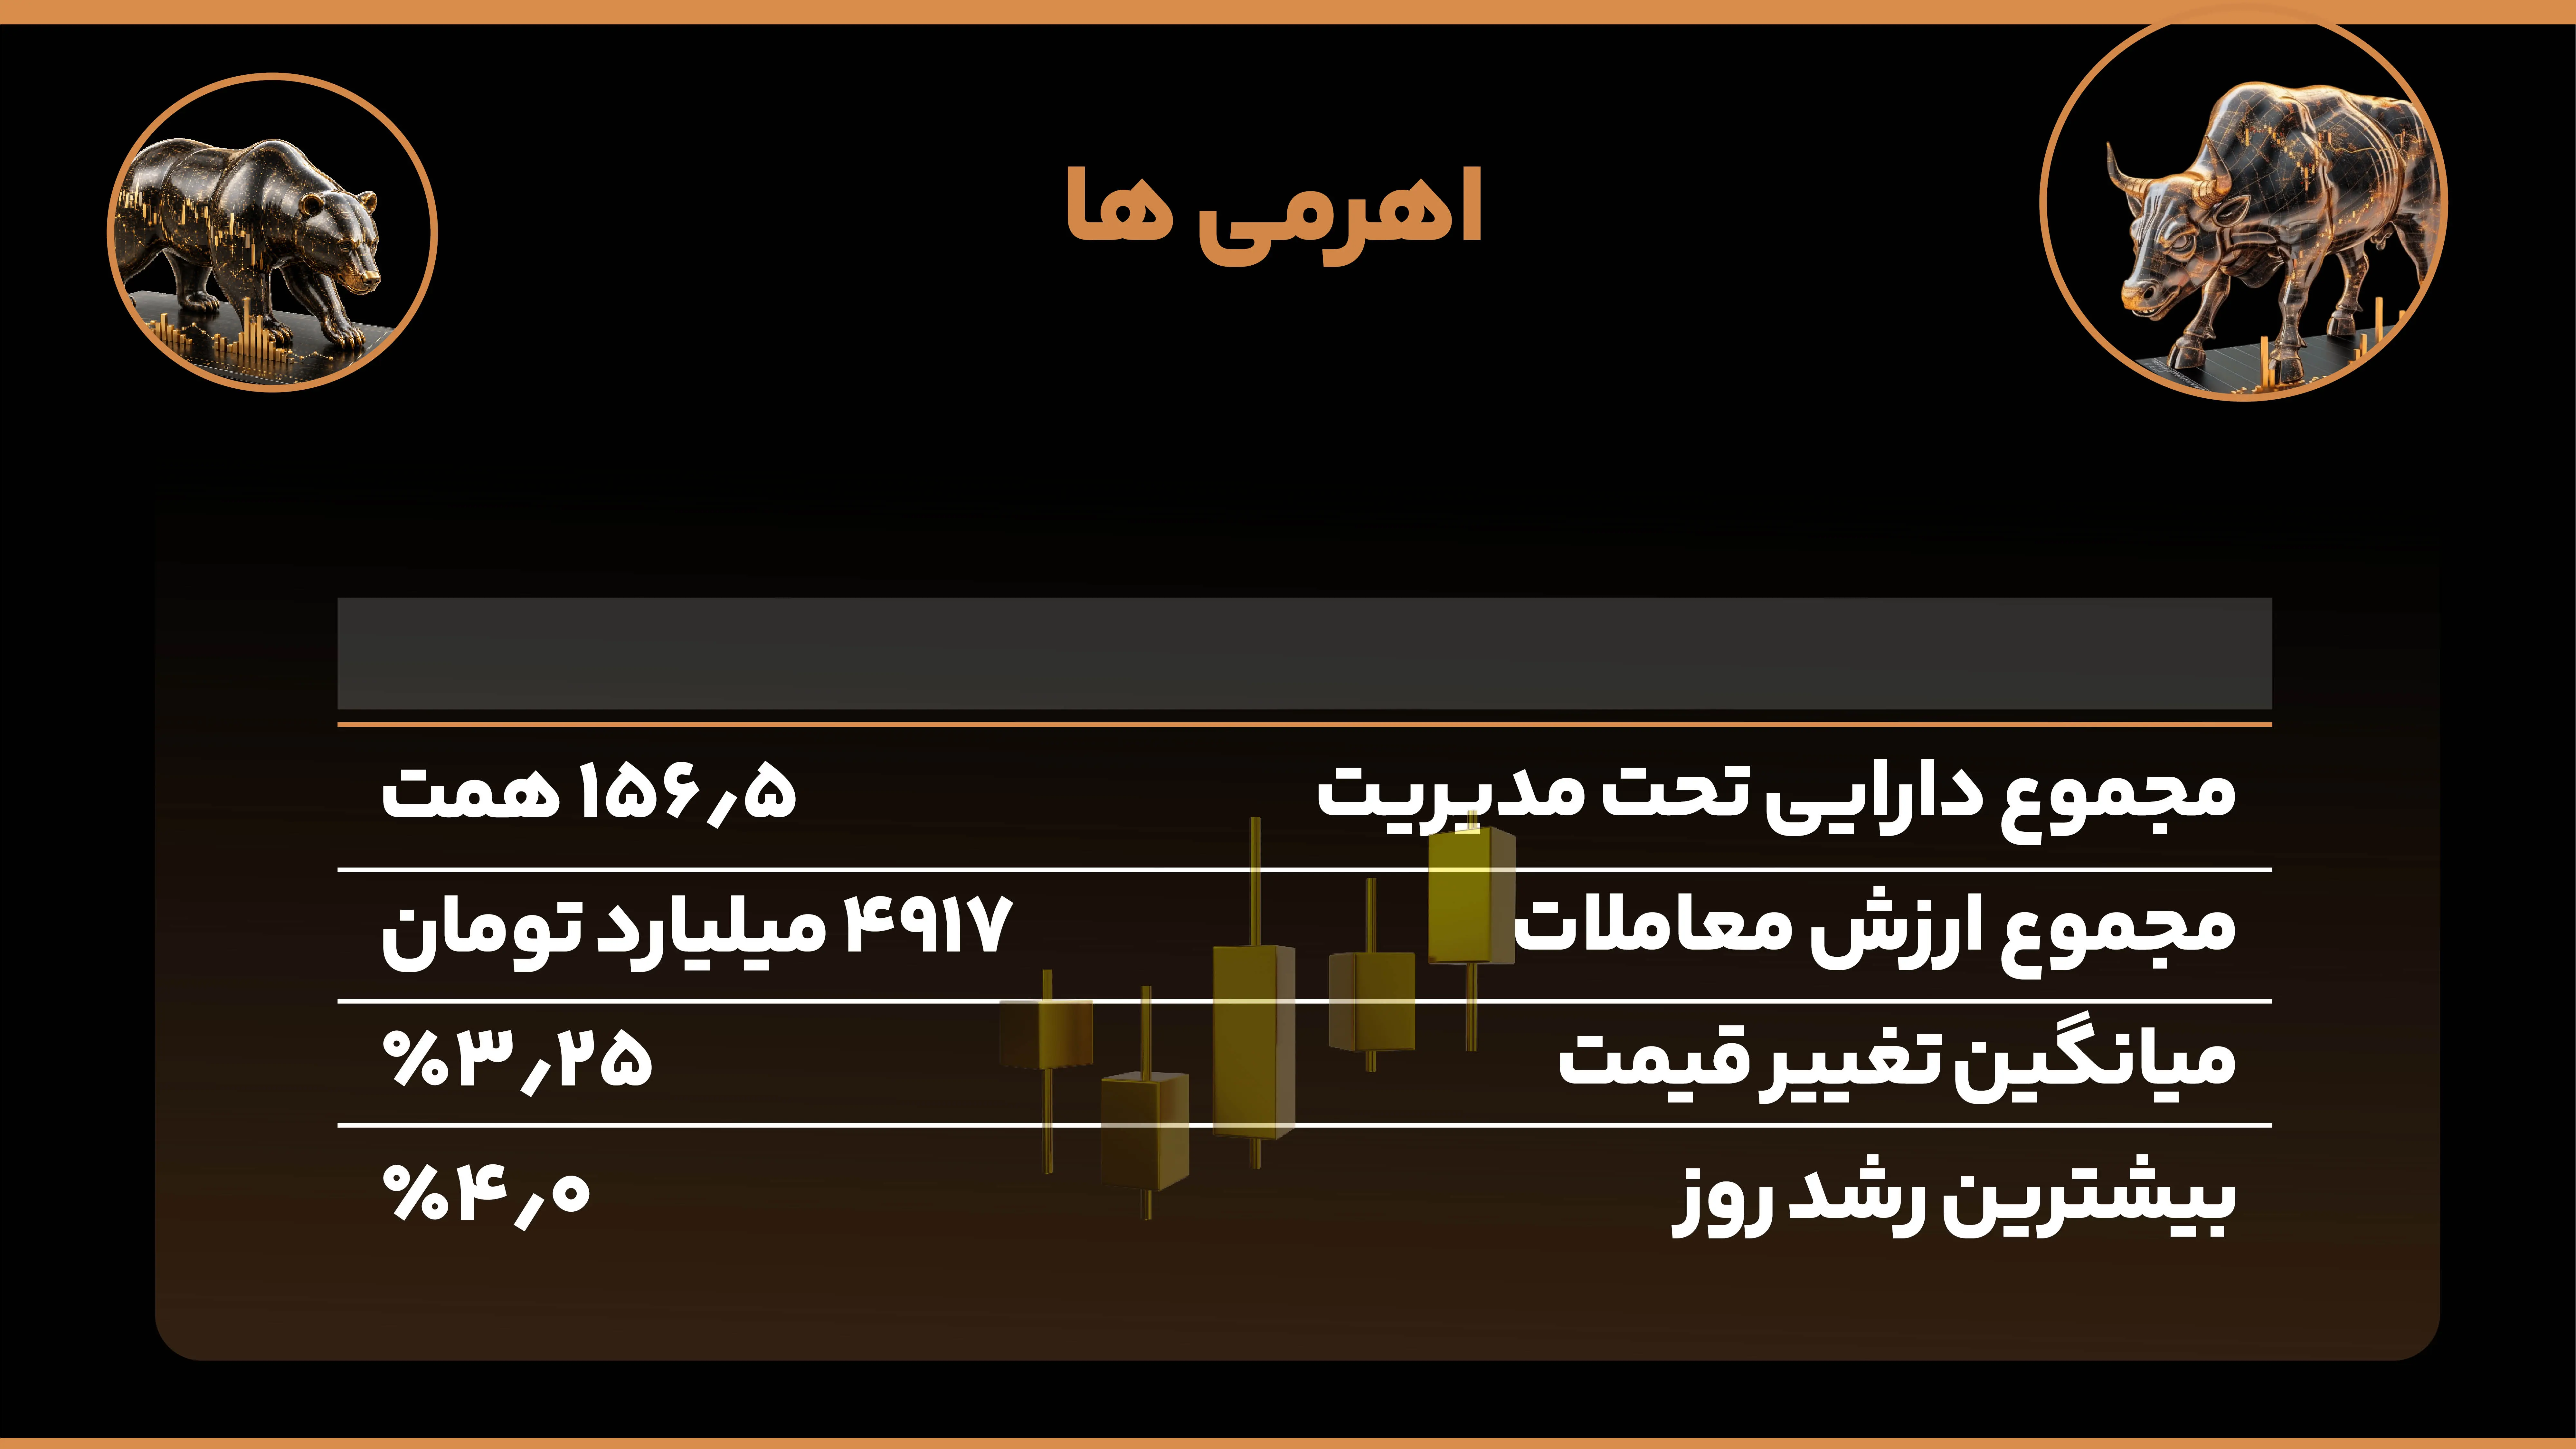
مجموع دارایی تحت مدیریت صندوقهای اهرمی به ۱۵۶ هزار و نیم میلیارد تومان رسیده و مجموع ارزش معاملات آنها نیز حدود ۴ میلیارد و ۹۱۷ میلیون تومان بوده است. این صندوقها امروز به طور میانگین ۳.۲۵ درصد رشد کردند و بیشترین رشد روزانه در میان آنها حدود ۴ درصد بوده است.
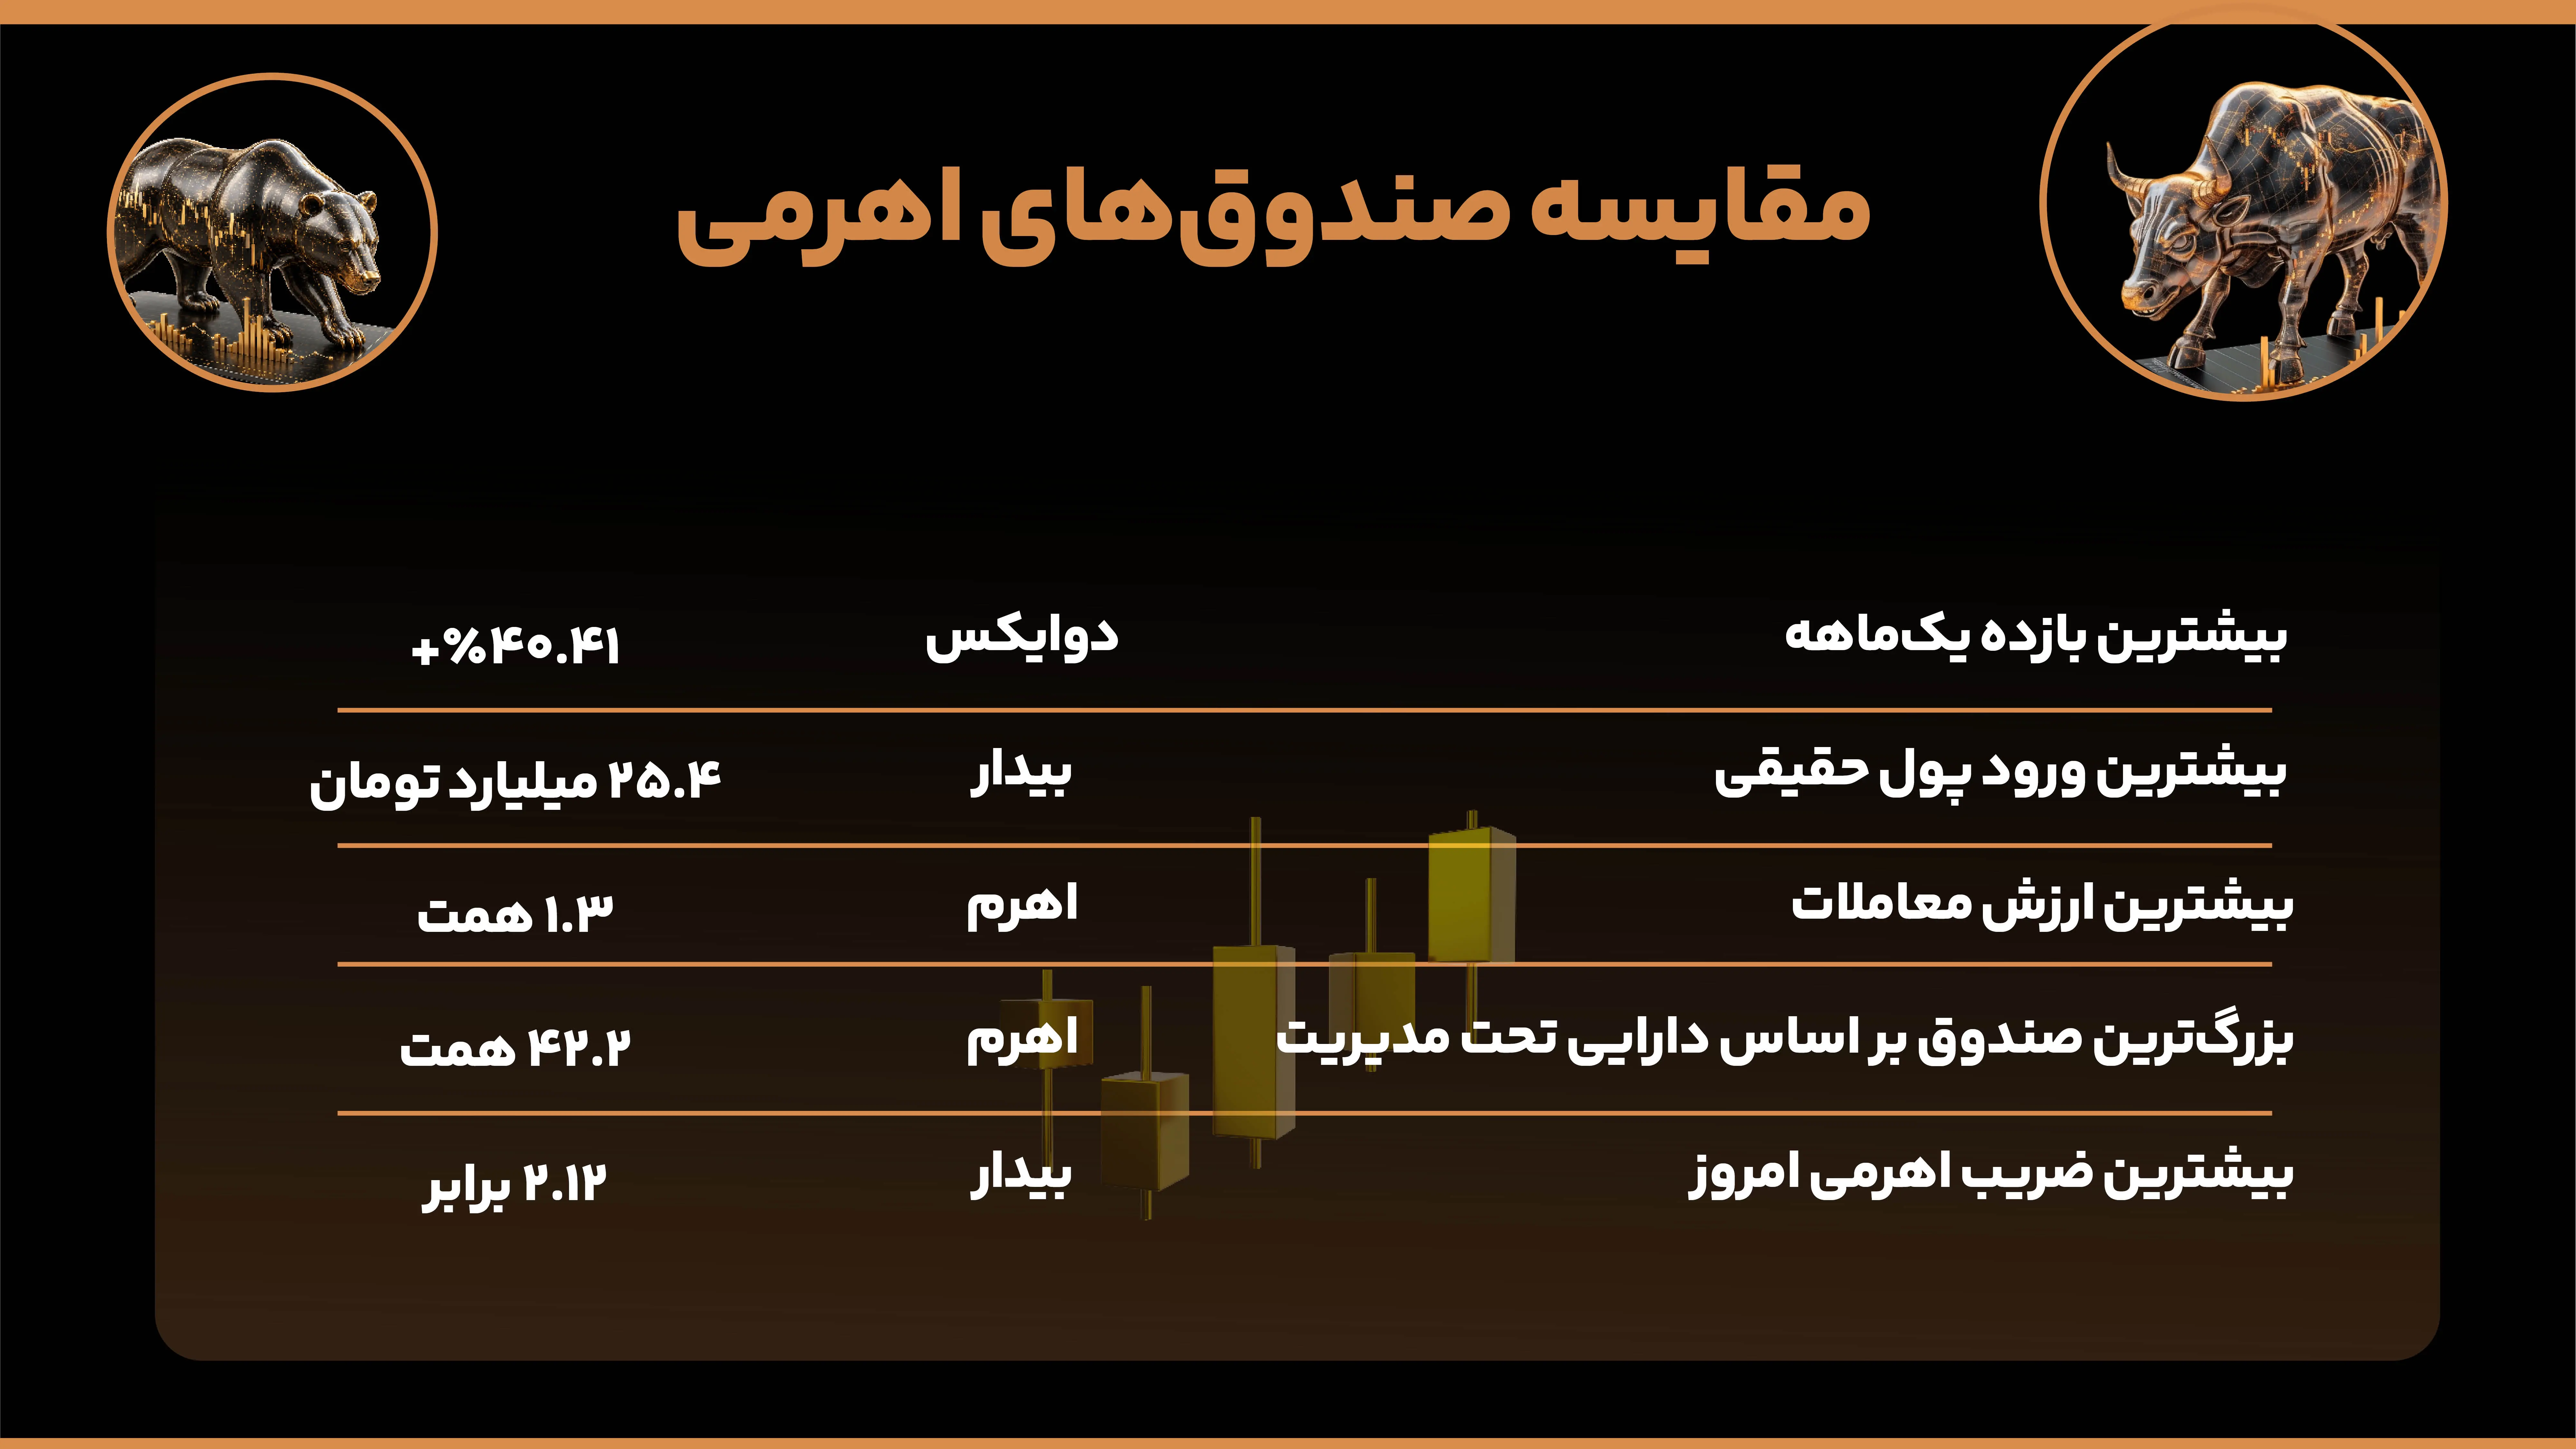
بیشترین بازدهی یکماهه در میان صندوقهای اهرمی مربوط به «دوایکس» بوده که حدود ۴۰ درصد رشد داشته است. از نظر ورود پول حقیقی نیز صندوق «بیدار» با حدود ۲۵ میلیارد تومان، بیشترین ورود نقدینگی را ثبت کرده است.
از نظر ارزش معاملات و همچنین دارایی تحت مدیریت، صندوق «اهرم» در رتبه نخست قرار دارد؛ ارزش معاملات این صندوق حدود ۱.۳ همت و دارایی تحت مدیریت آن حدود ۴۲ همت است. در نهایت، بیشترین ضریب اهرمی نیز امروز مربوط به «بیدار» و معادل ۲.۱۲ برابر بوده است.
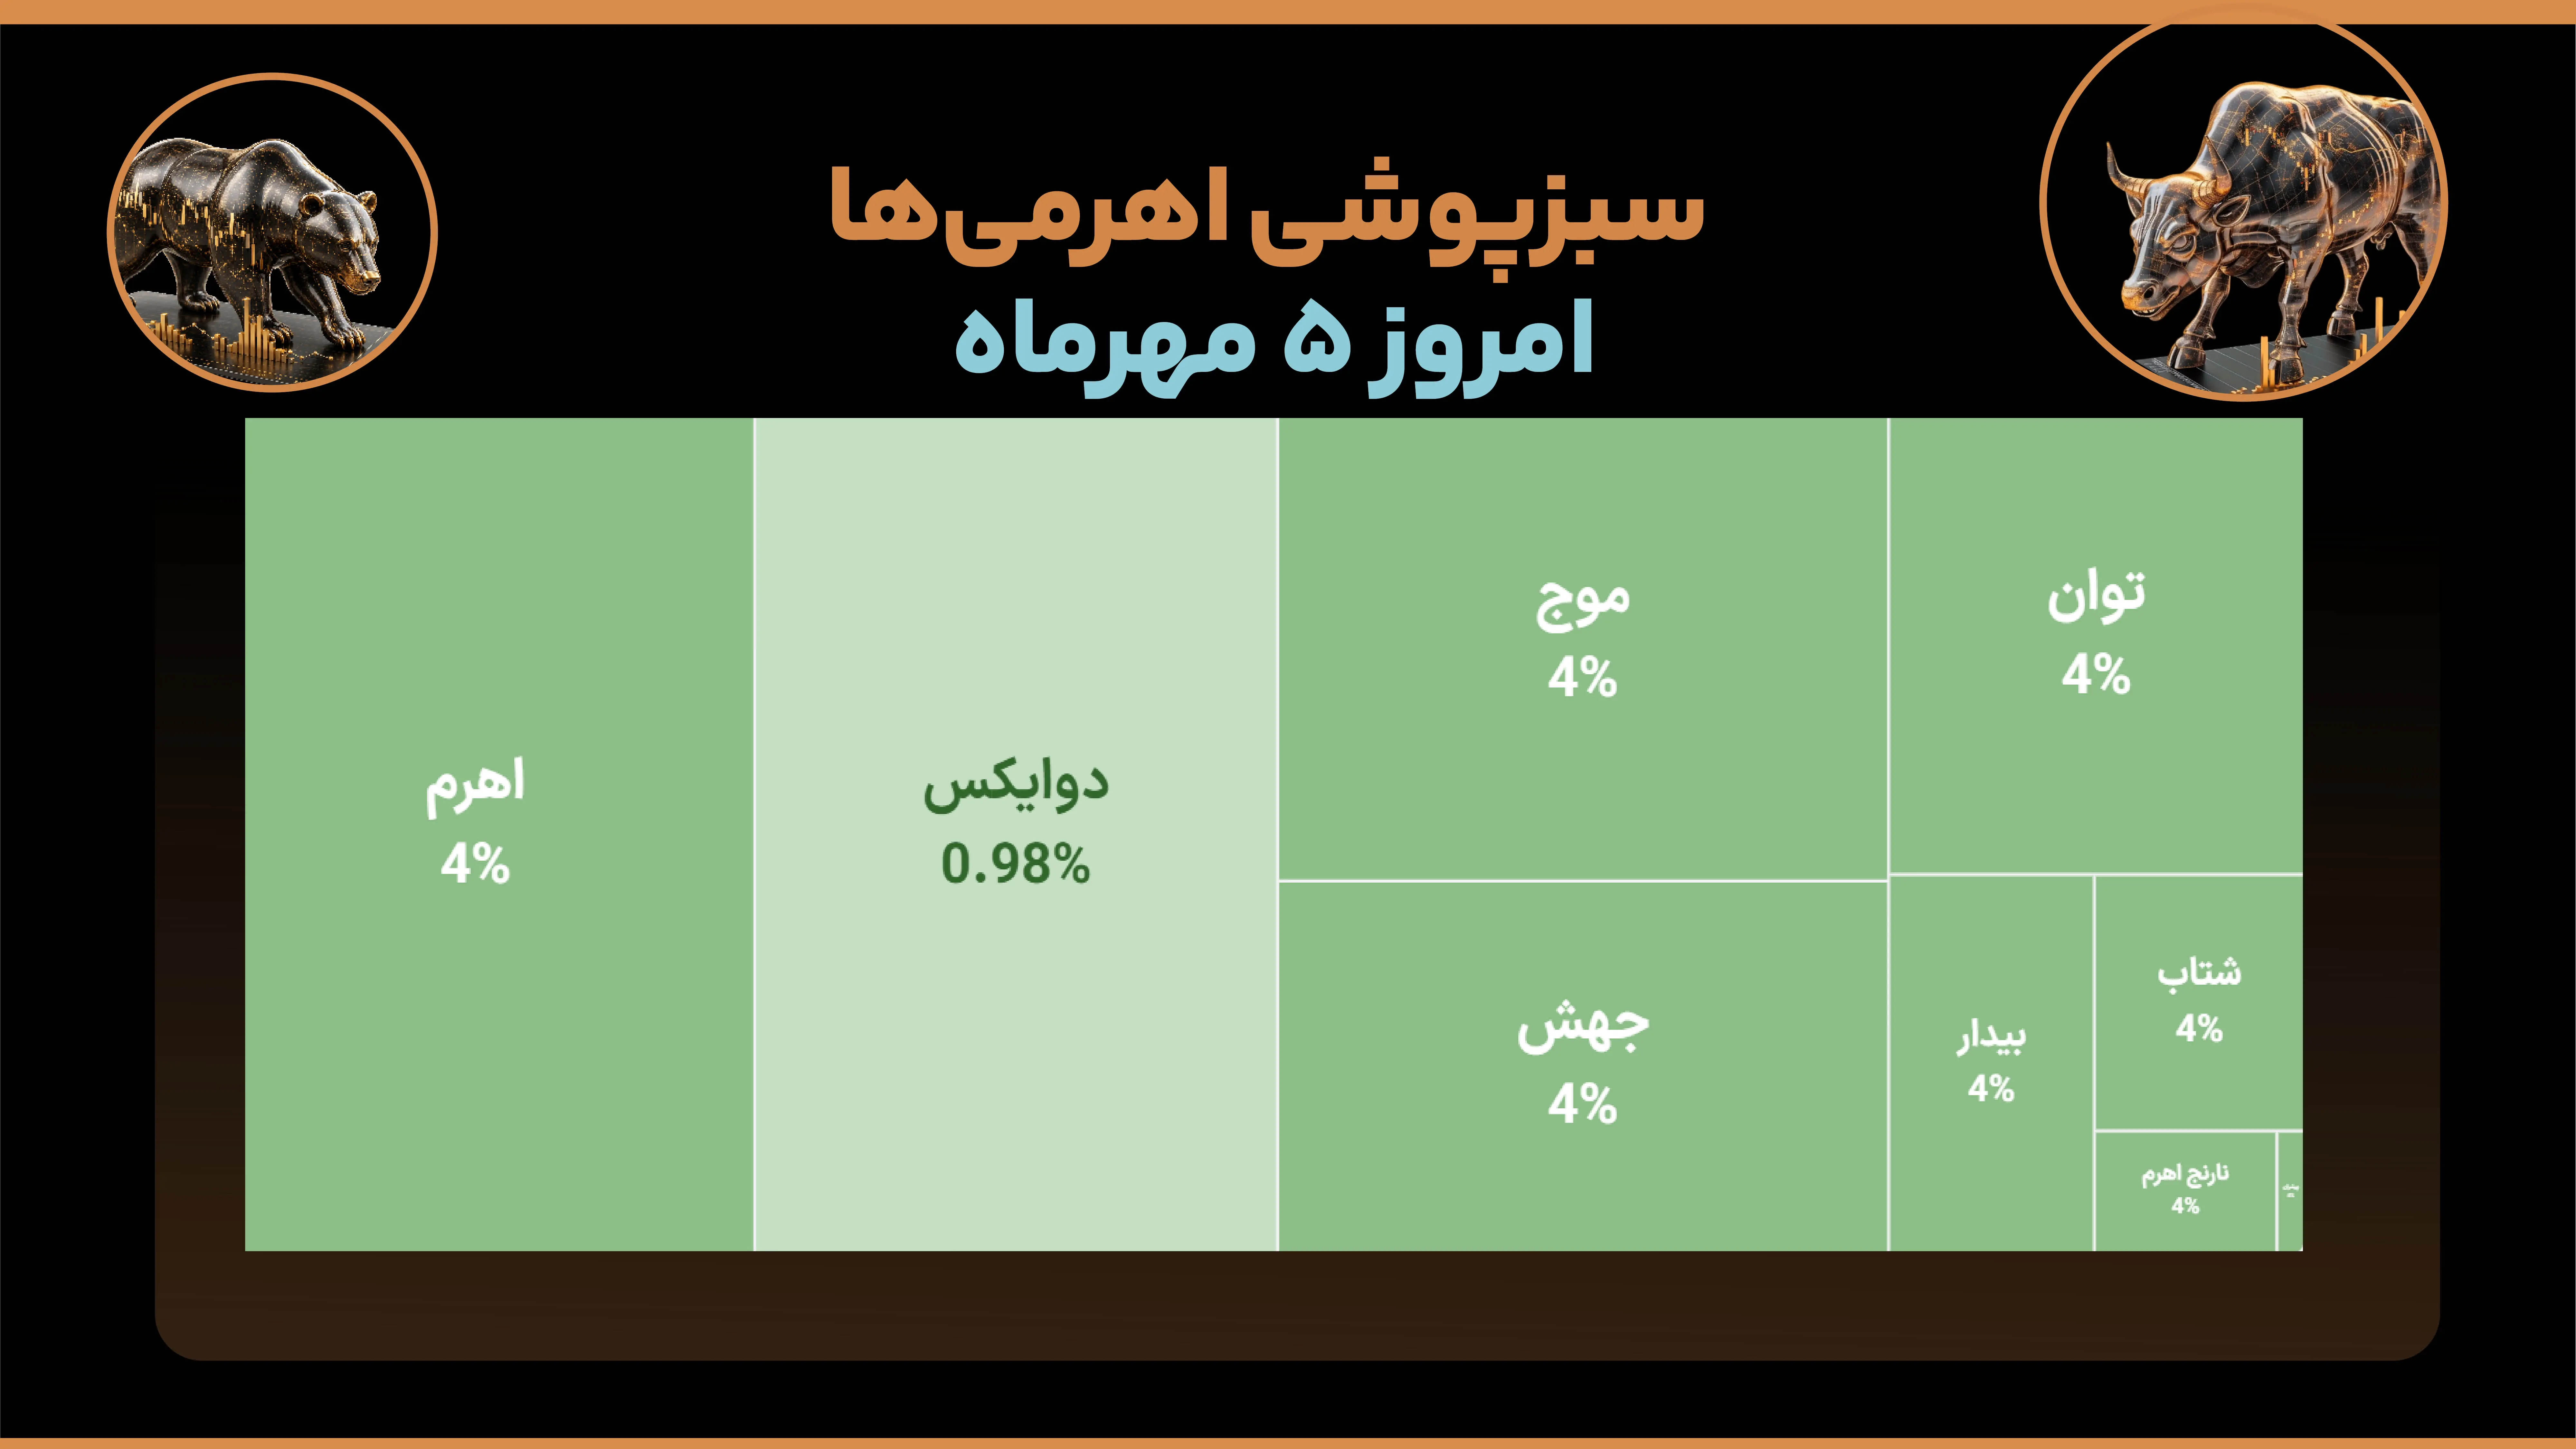
صندوقهای اهرمی امروز عمدتاً در محدوده صف فروش قرار داشتند و همزمان با رشد شاخص، برخی از آنها تا محدوده صف خرید پیش رفتند. بیشترین ارزش معاملات نیز در میان این صندوقها مربوط به «اهرم» و «دوایکس» بود.
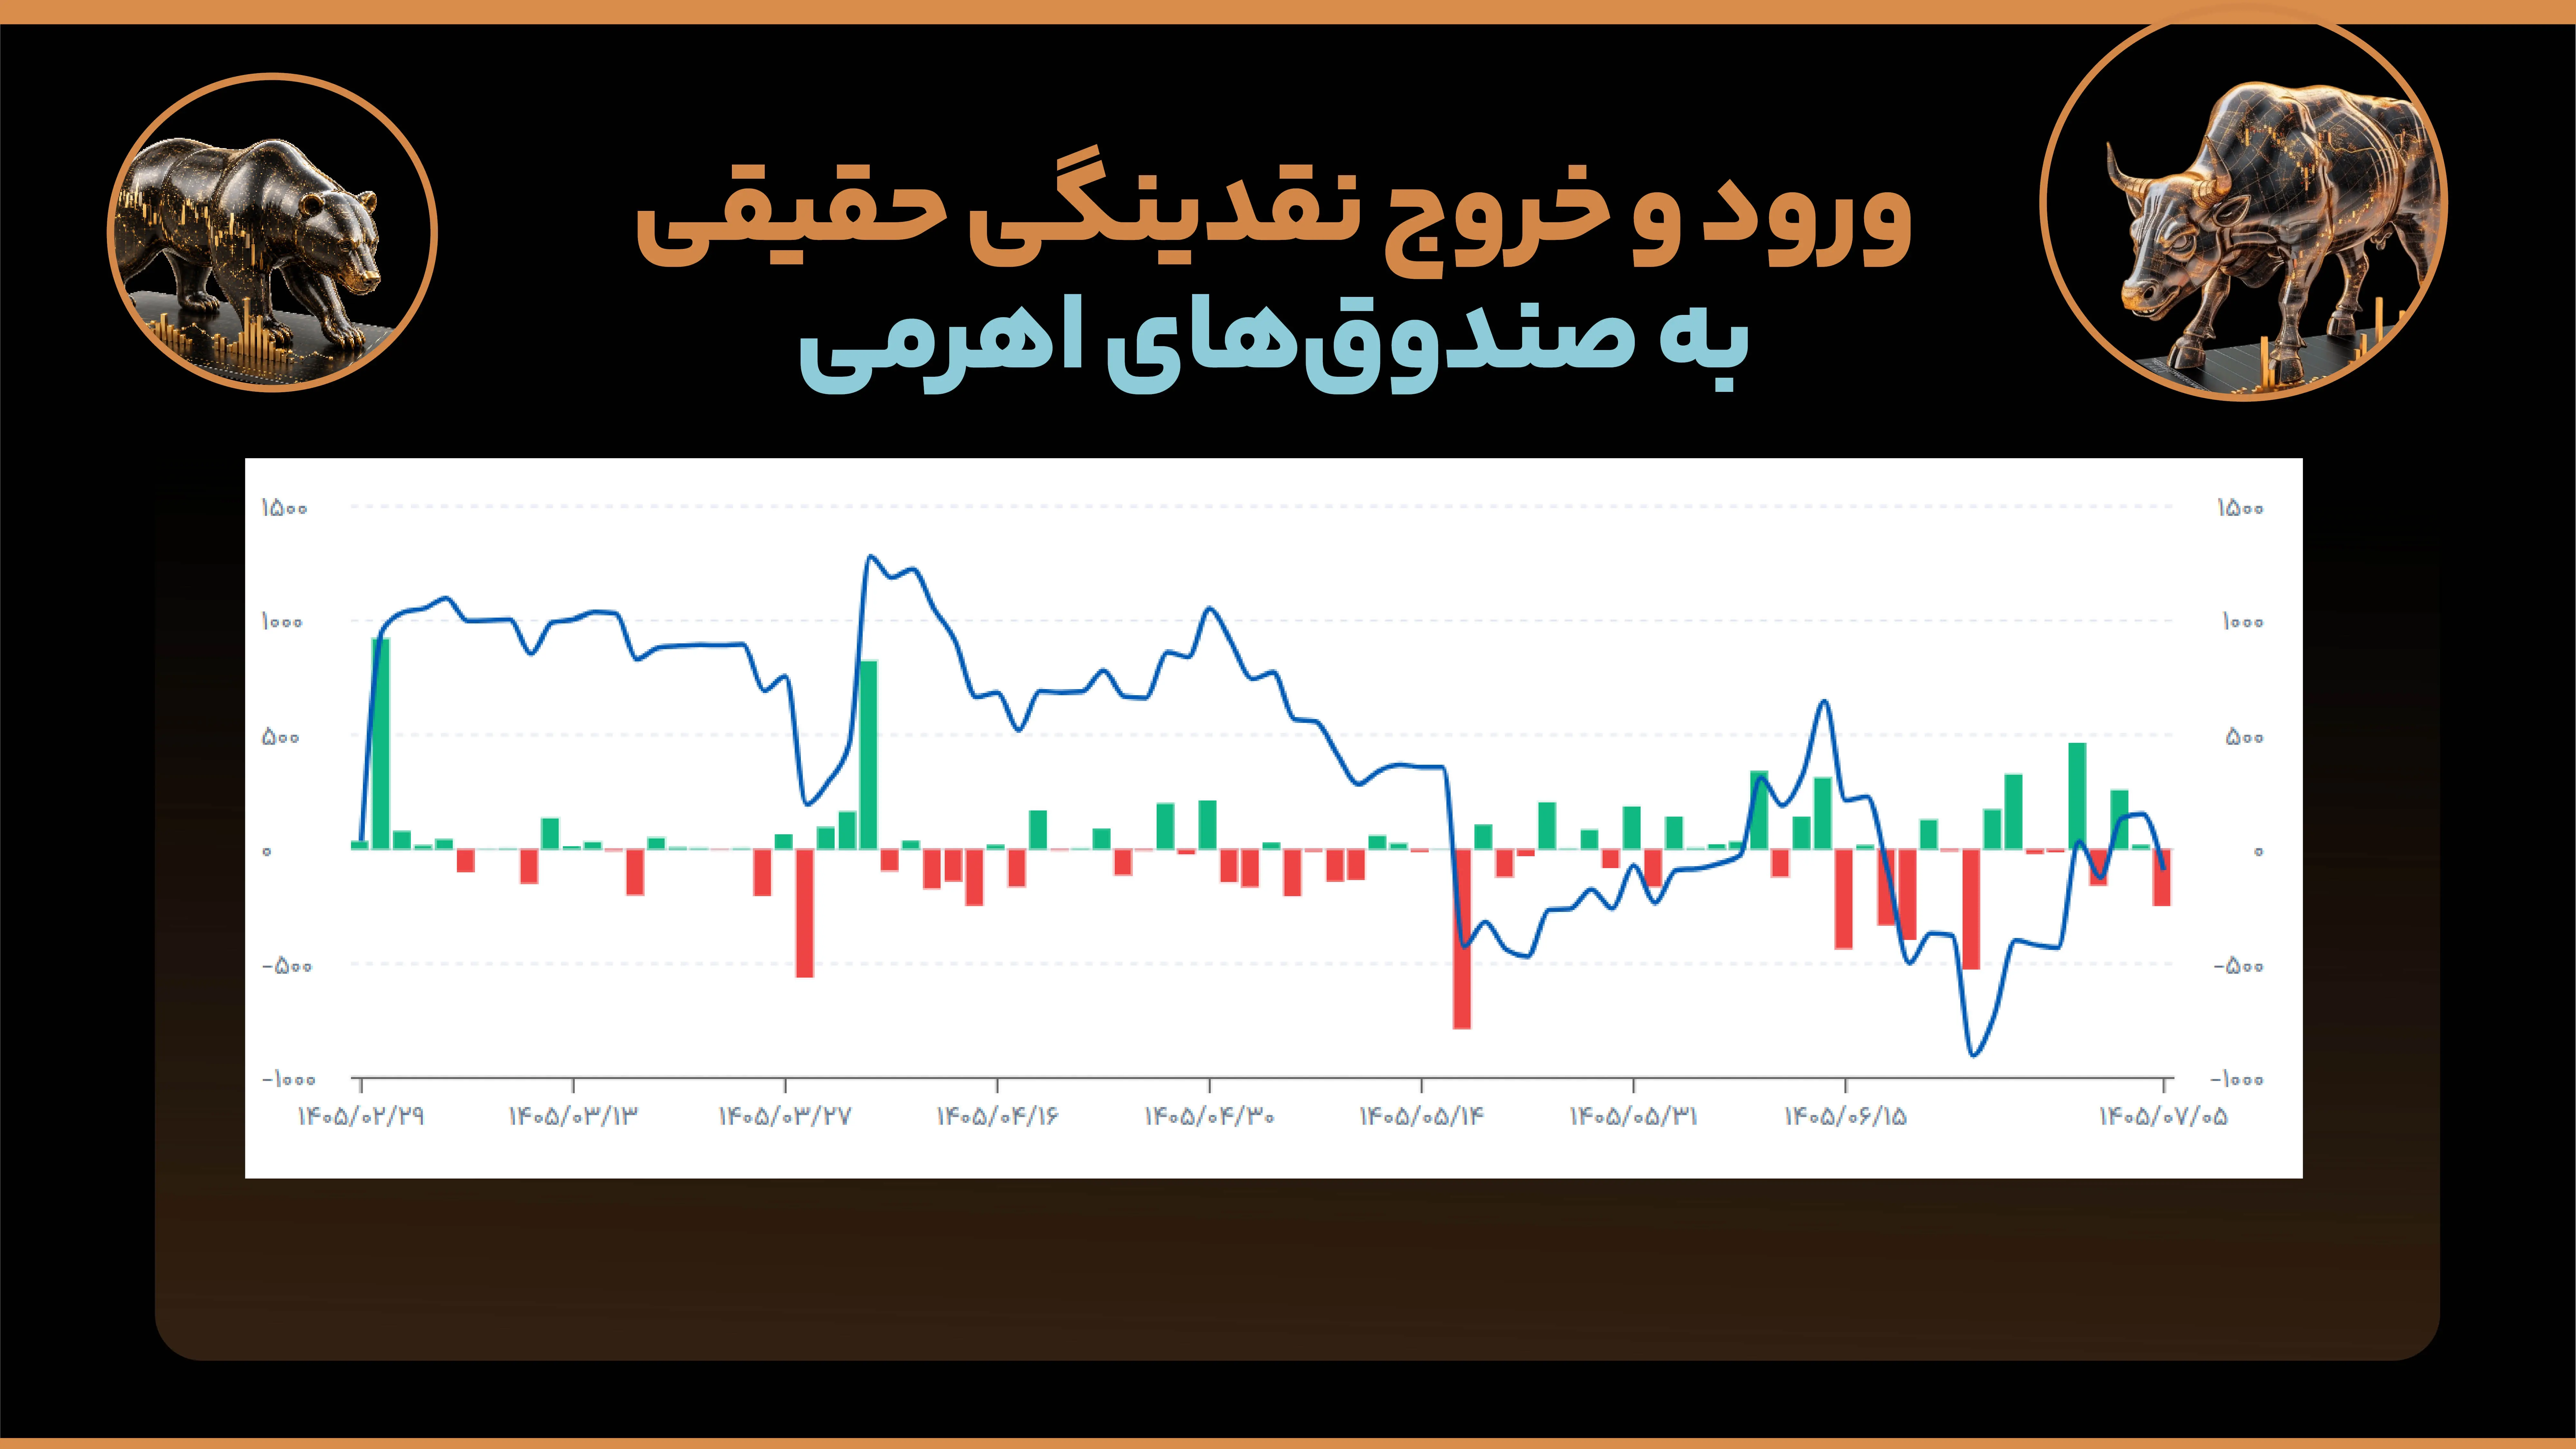
بررسی جریان نقدینگی حقیقی نیز نشان میدهد از ابتدای بازگشایی بازار در سال جاری تا امروز، در مجموع حدود ۹۲ میلیارد تومان خروج پول حقیقی از صندوقهای اهرمی ثبت شده است. بیشترین ورود پول حقیقی در این دوره، در دوم تیرماه و به میزان حدود ۸۲۵ میلیارد تومان بوده و بیشترین خروج نیز در ۱۸ مردادماه، با حدود ۷۸۵ میلیارد تومان ثبت شده است.
حباب منفی؛ مسئله اصلی صندوقهای اهرمی
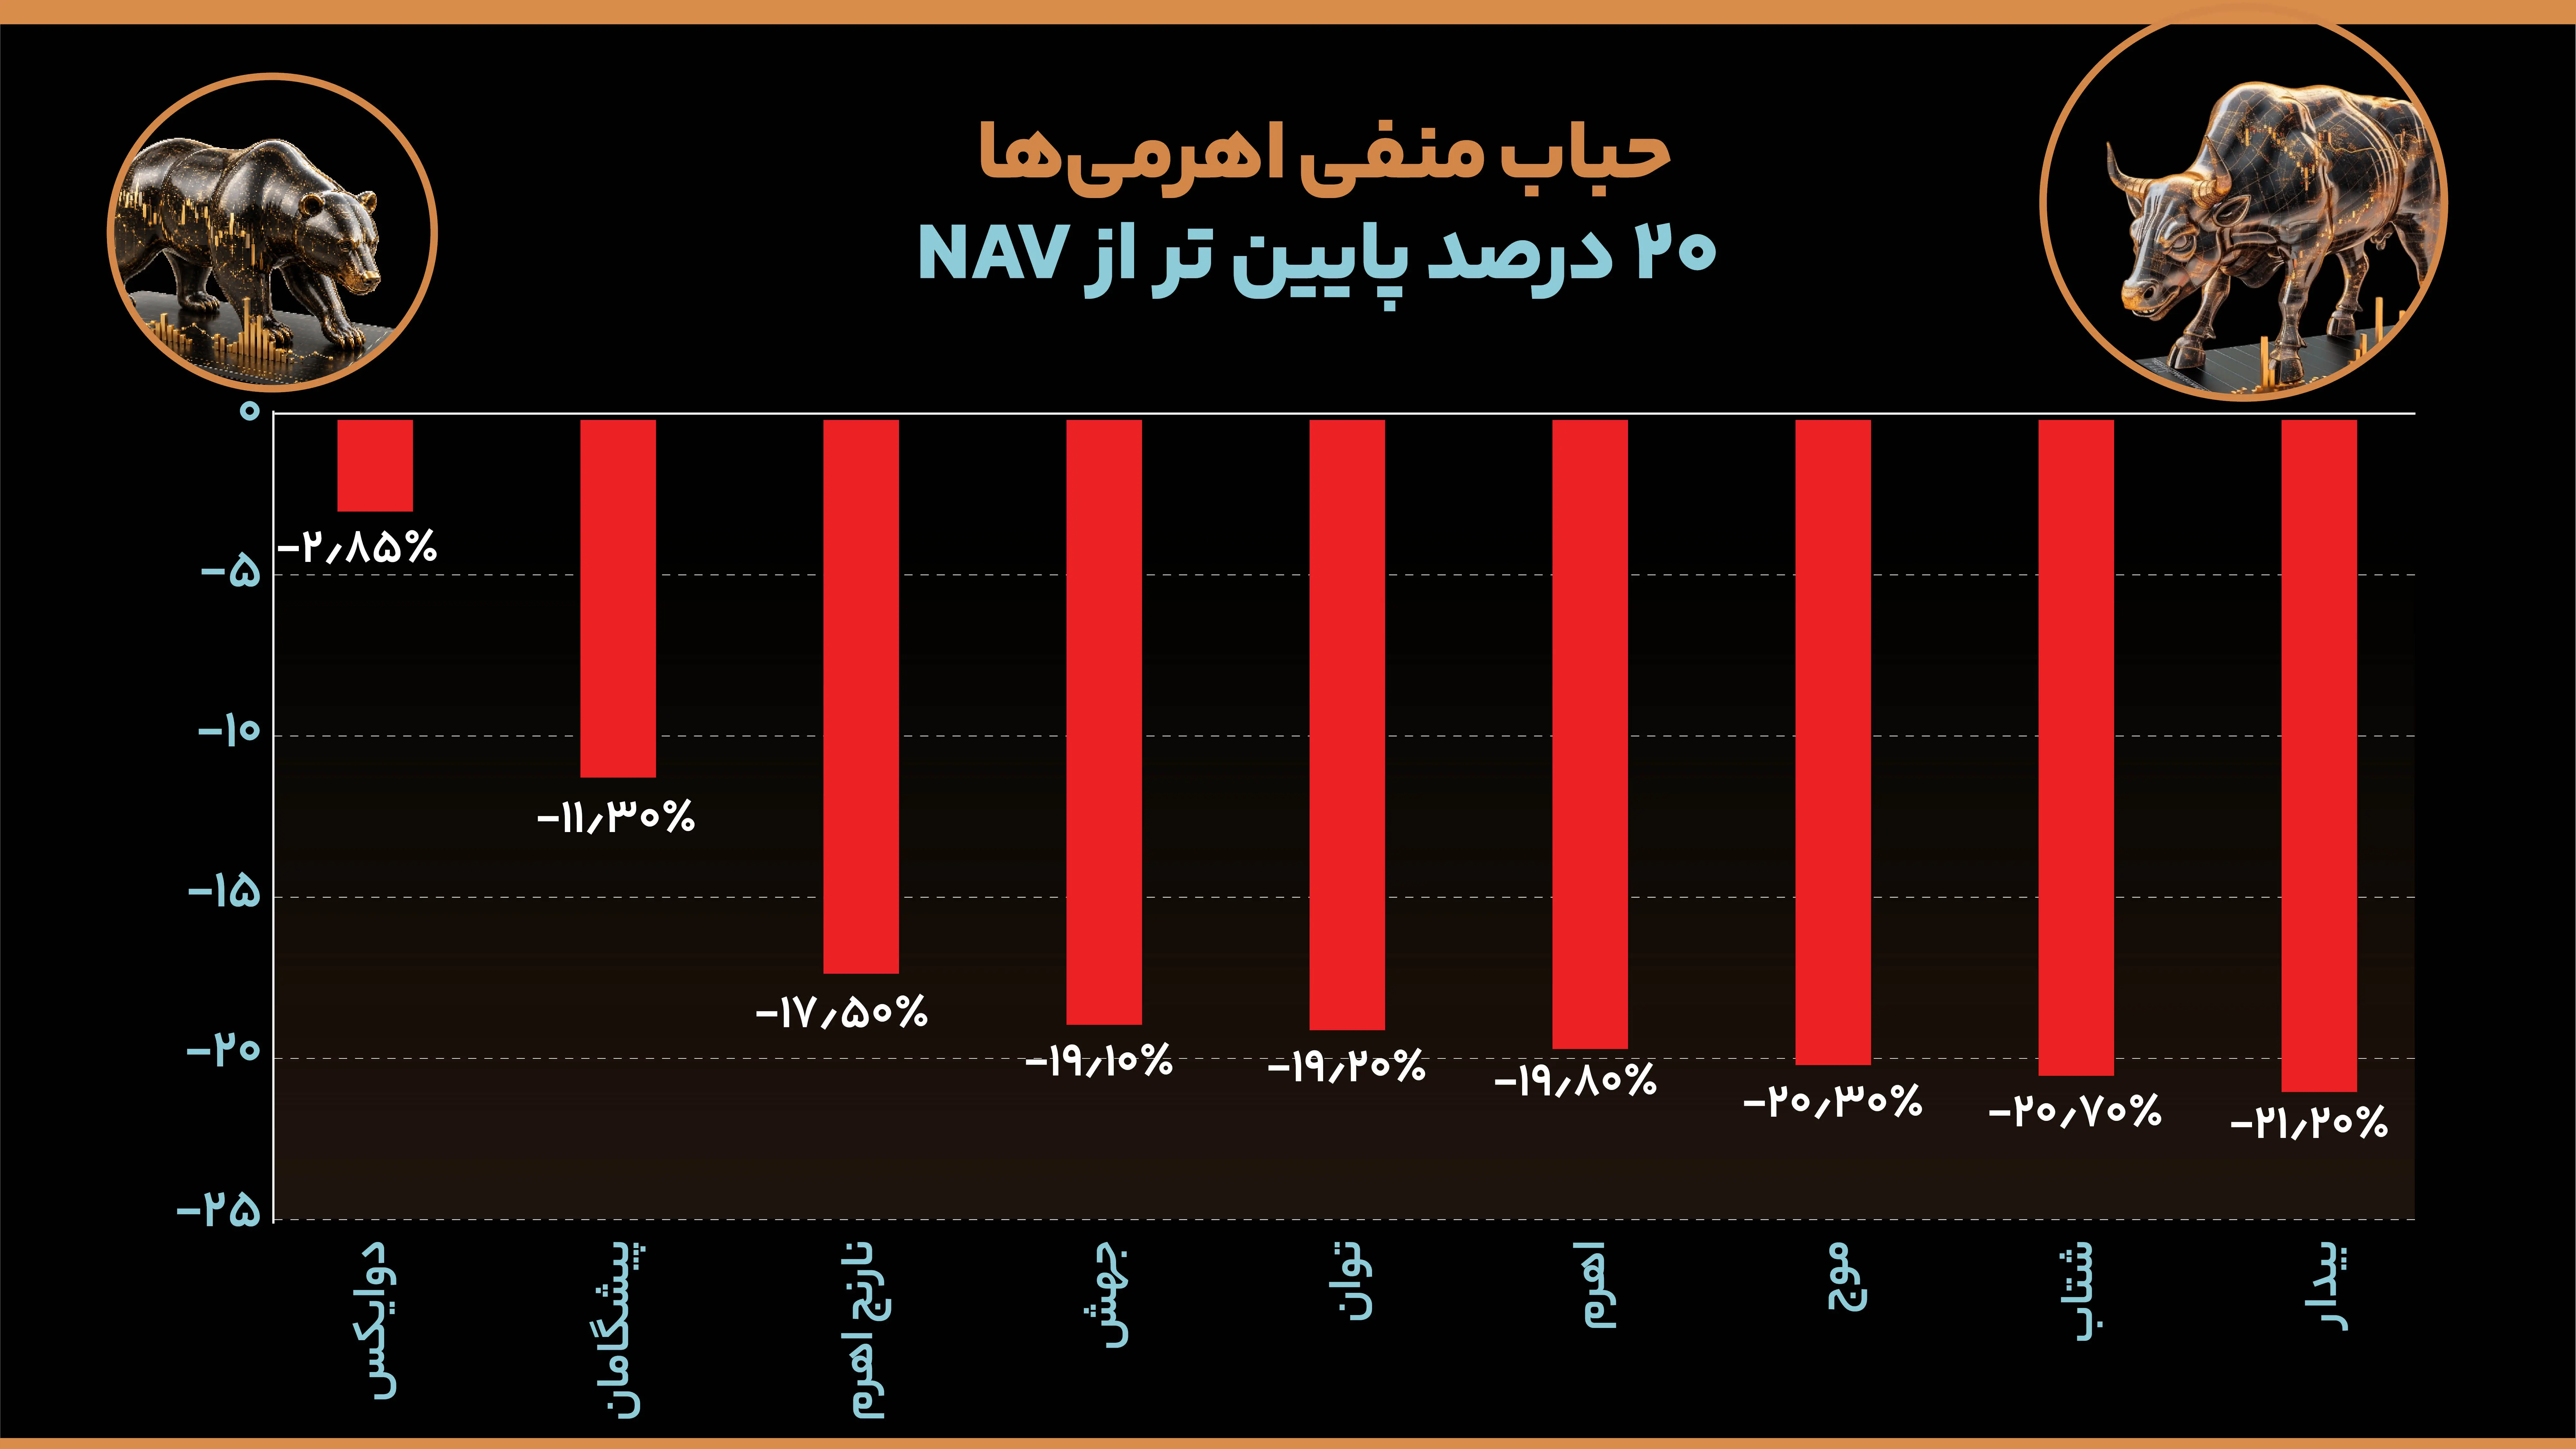
اما موضوع اصلی در مورد صندوقهای اهرمی، حباب منفی قابل توجه آنهاست. در حال حاضر «بیدار» با حباب منفی حدود ۲۱ درصد، بیشترین فاصله منفی با NAV را دارد و پس از آن «شتاب»، «موج»، «اهرم» و سایر صندوقها قرار دارند. کمترین حباب منفی نیز مربوط به «دوایکس» و حدود منفی ۳ درصد است.
در ماههای اخیر، استقبال بازار از «دوایکس» در مقایسه با سایر صندوقهای اهرمی بیشتر بوده و این صندوق حدود ۲۰ تا ۳۰ درصد بازدهی بیشتری نسبت به برخی از اهرمیها ثبت کرده است. با این حال، امروز «دوایکس» نیز برخلاف برخی دیگر از صندوقها به صف خرید نرسید و حدود یک درصد رشد کرد.
به طور کلی، با هر میزان افت بازار، چه محدود و چه شدید، حباب منفی صندوقهای اهرمی میتواند عمیقتر شود. یکی از مهمترین دلایل این اتفاق، نبود بازارگردان به معنای متعارف در ساختار فعلی این صندوقهاست. برخلاف ETFهای معمولی، صندوقهای اهرمی از بازارگردانی با سازوکار کلاسیک برخوردار نیستند و همین موضوع باعث میشود فاصله میان ارزش واقعی صندوق و قیمت معاملهشده آن روی تابلو بتواند برای مدتی ادامه پیدا کند.
برای درک بهتر این موضوع، باید به ساختار دوگانه صندوقهای اهرمی توجه کرد. این صندوقها دو نوع واحد دارند: واحد عادی و واحد ممتاز. واحدهای عادی نقش تأمین مالی صندوق را ایفا میکنند و سرمایهگذار عادی در ازای دریافت بازدهی مشخصتر، منابع خود را در اختیار صندوق قرار میدهد. در مقابل، واحدهای ممتاز همان واحدهایی هستند که در بازار معامله میشوند و قیمت آنها بر اساس عرضه و تقاضا شکل میگیرد.
حالا فرض کنید NAV یک واحد ممتاز ۱۰۰ تومان باشد، اما قیمت آن روی تابلو ۸۰ تومان معامله شود. در این حالت، صندوق با حباب منفی ۲۰ درصدی مواجه است.
برای کاهش این فاصله، صندوق باید بتواند واحدهای ممتاز خود را از بازار جمعآوری و سپس ابطال کند. اما این کار نیازمند نقدینگی است. اگر صندوق نقدینگی کافی در اختیار نداشته باشد، باید بخشی از سهام موجود در پرتفوی خود را به فروش برساند و از این محل، واحدهای ممتاز را از بازار جمعآوری کند.
این فرآیند چند پیامد دارد؛ نخست اینکه با فروش بخشی از داراییها، دارایی تحت مدیریت صندوق کاهش پیدا میکند. دوم اینکه با کاهش تعداد واحدهای ممتاز، اهرم واحدهای باقیمانده افزایش پیدا میکند و در نتیجه ریسک آنها بالاتر میرود. از سوی دیگر، اگر چند صندوق اهرمی به صورت همزمان برای جمعآوری واحدهای خود اقدام به فروش سهام کنند، این فروش میتواند به بازار سهام فشار وارد کرده و حتی موجب کاهش NAV خود صندوقها شود.
بنابراین میان حباب مثبت و منفی در صندوقهای اهرمی یک عدم تقارن وجود دارد. در شرایط حباب مثبت، صندوق میتواند با صدور واحدهای جدید، عرضه را افزایش دهد و به کاهش فاصله قیمت با NAV کمک کند. اما در شرایط حباب منفی، اصلاح این فاصله نیازمند خرید واحدها از بازار و ابطال آنهاست؛ فرآیندی که به نقدینگی نیاز دارد و در صورت نبود منابع کافی میتواند به فروش بخشی از داراییهای صندوق منجر شود.
در کنار این موضوع، محدودیت دامنه نوسان، عدم قطعیت نسبت به روند آینده بازار و سایر محدودیتها و فرآیندهای موجود در بازار سرمایه نیز میتوانند در ماندگاری این حباب نقش داشته باشند. با این حال، نبود بازارگردان به معنای متعارف را میتوان یکی از مهمترین عوامل ساختاری در شکلگیری و تداوم حباب منفی صندوقهای اهرمی دانست.
نظر شما