 خبرگزاری علت
به گزارش اکوایران، گزارش اشتغال آمریکا در ماه سپتامبر ضعیفتر از انتظارات منتشر شد و بار دیگر چشمانداز سیاست پولی فدرال رزرو را در کانون توجه بازارهای جهانی قرار داد.
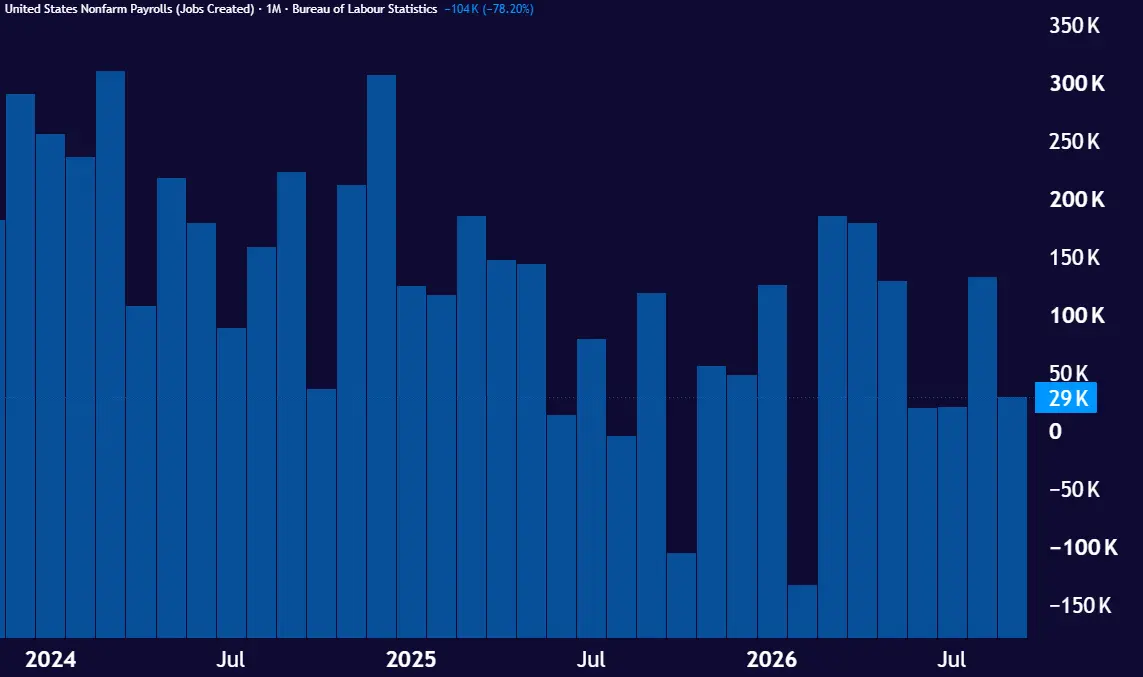
اقتصاد آمریکا در این ماه ۲۹ هزار شغل در بخش غیرکشاورزی ایجاد کرد؛ در حالی که اقتصاددانان انتظار افزایش حدود ۹۰ هزار شغل را داشتند. همزمان، نرخ بیکاری از ۴.۱ درصد به ۴.۲ درصد افزایش یافت و رشد میانگین درآمد ساعتی نیز به ۰.۱ درصد رسید.
اهمیت این گزارش زمانی بیشتر میشود که بدانیم آمار ماههای قبل نیز مورد بازنگری قرار گرفته است. بر اساس دادههای اداره آمار کار آمریکا، رقم اشتغال ماه جولای از افزایش ۲۱ هزار نفری به کاهش ۱۰ هزار نفری اصلاح شد و رشد اشتغال آگوست نیز از ۱۶۲ هزار به ۱۳۳ هزار شغل کاهش یافت. در مجموع، اشتغال جولای و آگوست ۶۰ هزار شغل کمتر از برآوردهای قبلی بوده است.
نشانههای خنک شدن بازار کار آمریکا
با وجود اینکه دادههای اشتغال ضعیفتر از انتظارات منتشر شد، دادههای منتشرشده هنوز تصویری از فروپاشی بازار کار آمریکا ارائه نمیکند. نرخ بیکاری در محدوده ۴.۱ تا ۴.۳ درصدی باقی مانده و در ماه سپتامبر، اشتغال در اغلب صنایع اصلی تغییر چندانی نداشته است. همچنین گزارشهای مربوط به اخراج گسترده نیروی کار همچنان مشاهده نمیشود.
به همین دلیل، بازار بیشتر این گزارش را نشانهای از خنک شدن تدریجی بازار کار میداند تا شروع یک رکود اقتصادی. با این حال، کند شدن رشد دستمزدها اهمیت زیادی دارد. میانگین درآمد ساعتی در سپتامبر تنها ۰.۱ درصد افزایش یافت و رشد سالانه آن به ۳ درصد رسید؛ موضوعی که میتواند بخشی از نگرانیهای فدرال رزرو درباره تداوم فشارهای تورمی را کاهش دهد.
کاهش احتمال افزایش نرخ بهره در اکتبر
این گزارش در شرایطی منتشر شد که دادههای تورم آمریکا نیز در روزهای گذشته ضعیفتر از انتظار ظاهر شده بود. ترکیب دادههای تورمی و اشتغال باعث شده سرمایهگذاران احتمال افزایش نرخ بهره در نشست اکتبر فدرال رزرو را بهشدت کاهش دهند.
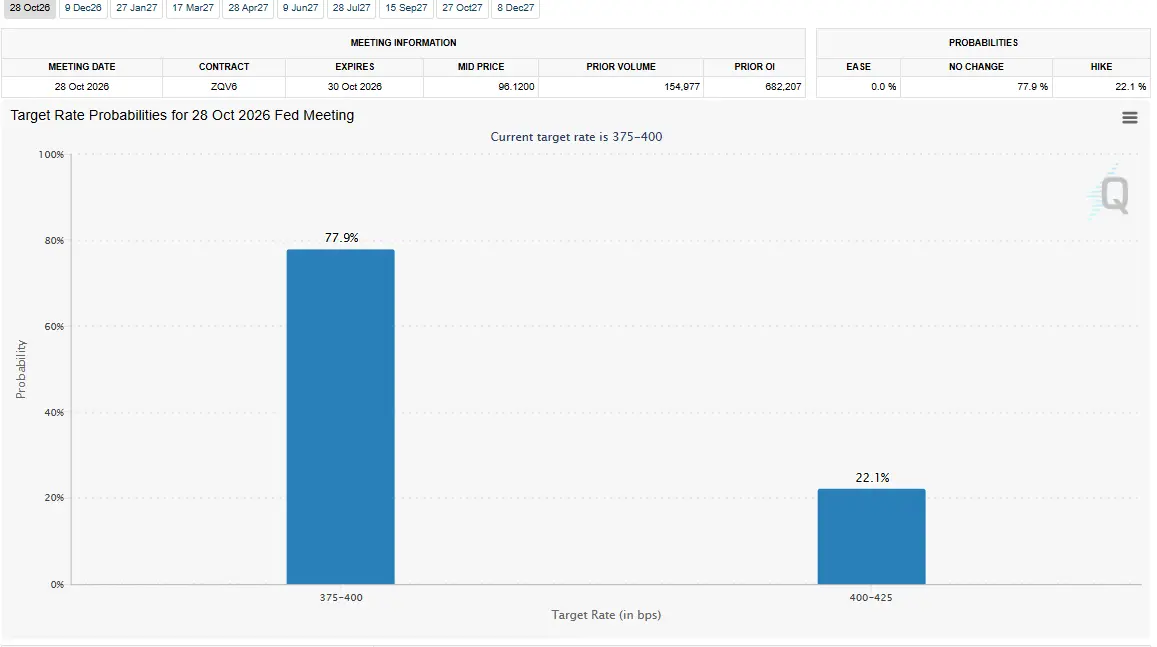
بر اساس قیمتگذاری قراردادهای آتی نرخ بهره، احتمال افزایش نرخ بهره در نشست ۲۷ و ۲۸ اکتبر به حدود ۲۲ تا ۲۵ درصد رسیده است؛ در حالی که این احتمال در ابتدای هفته حدود ۷۰ درصد بود. در مقابل، بازار همچنان افزایش یک مرحلهای نرخ بهره در ماه دسامبر را محتمل میداند.
فدرال رزرو در نشست سپتامبر نرخ بهره را ۲۵ واحد پایه افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند. بنابراین سناریوی مورد توجه بازار در حال حاضر این است که بانک مرکزی در اکتبر دست نگه دارد و در صورت باقی ماندن فشارهای تورمی، افزایش دیگری را در دسامبر اعمال کند.
پیام ویلیامز و جفرسون برای بازار
پیش از انتشار گزارش اشتغال نیز لحن برخی مقامهای ارشد فدرال رزرو تغییر کرده بود. جان ویلیامز، رئیس فدرال رزرو نیویورک، گفته بود «نیازی به فوریت» برای تغییر دوباره سیاست پولی وجود ندارد و ممکن است تنها یک افزایش دیگر نرخ بهره در ادامه سال لازم باشد.
فیلیپ جفرسون، نایبرئیس فدرال رزرو، نیز تأکید کرده بود تصمیمهای آینده باید بر اساس روند دادههای اقتصادی، چشمانداز اقتصاد و توازن ریسکها اتخاذ شود و بررسی این شرایط ممکن است به زمان بیشتری نیاز داشته باشد. این اظهارات پیش از انتشار گزارش اشتغال، بخش مهمی از انتظارات بازار برای افزایش نرخ بهره در اکتبر را تعدیل کرده بود.
سهام صعود کرد، اما اوراق و طلا مسیر متفاوتی داشتند
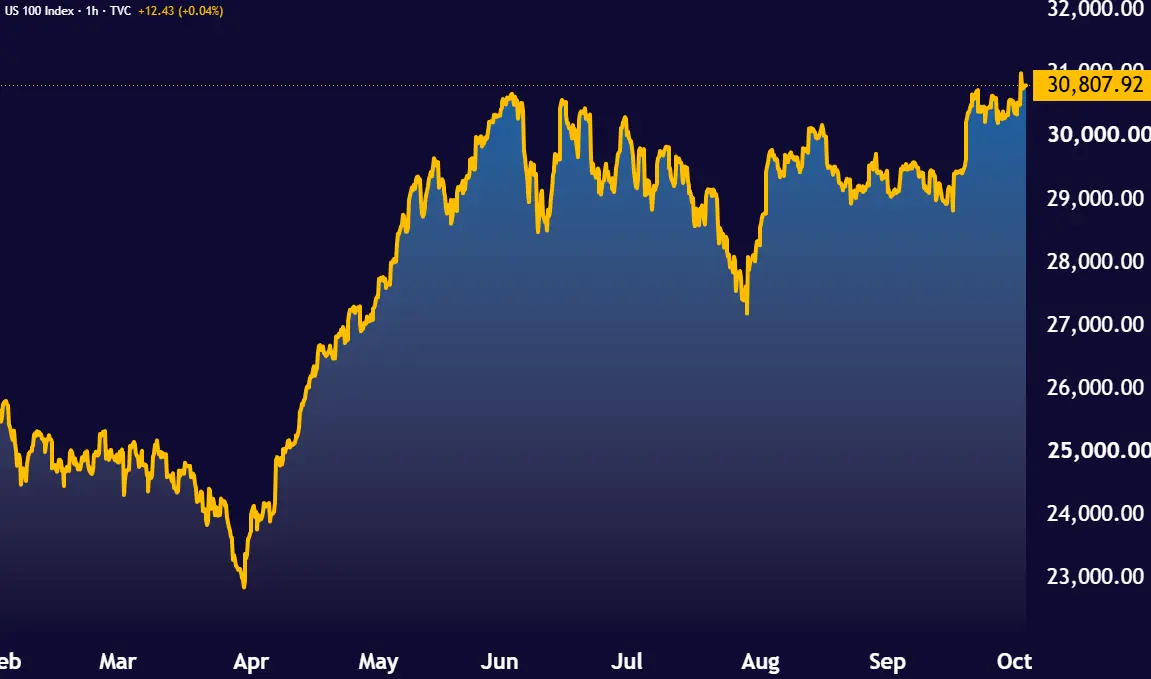
تعدیل انتظارات نرخ بهره، همراه با افت قیمت نفت، در روز جمعه به نفع بازار سهام تمام شد. شاخص S&P 500 حدود ۰.۷۳ درصد رشد کرد و نزدک نیز با افزایش ۱.۱۹ درصدی، به رکورد جدیدی رسید. کاهش احتمال افزایش سریع نرخ بهره، هزینه تأمین مالی و فشار ناشی از نرخهای بهره بالا بر ارزشگذاری سهام را کاهش میدهد.
اما بازار اوراق خزانهداری آمریکا واکنش متفاوتی نشان داد. بازده اوراق پس از واکنش اولیه، مجددا افزایش یافت؛ چرا که سرمایهگذاران همچنان بر این باورند که اقتصاد آمریکا از ثبات کافی برخوردار است و ضعف اخیر بازار کار الزاماً فدرال رزرو را از ادامه مبارزه با تورم بازنمیدارد.
در بازار فلزات گرانبها نیز قیمتها تحت فشار قرار گرفتند. افت طلا و نقره در این شرایط نشان میدهد بازار هنوز افزایش نرخهای بهره در ادامه سال را کاملاً کنار نگذاشته است.
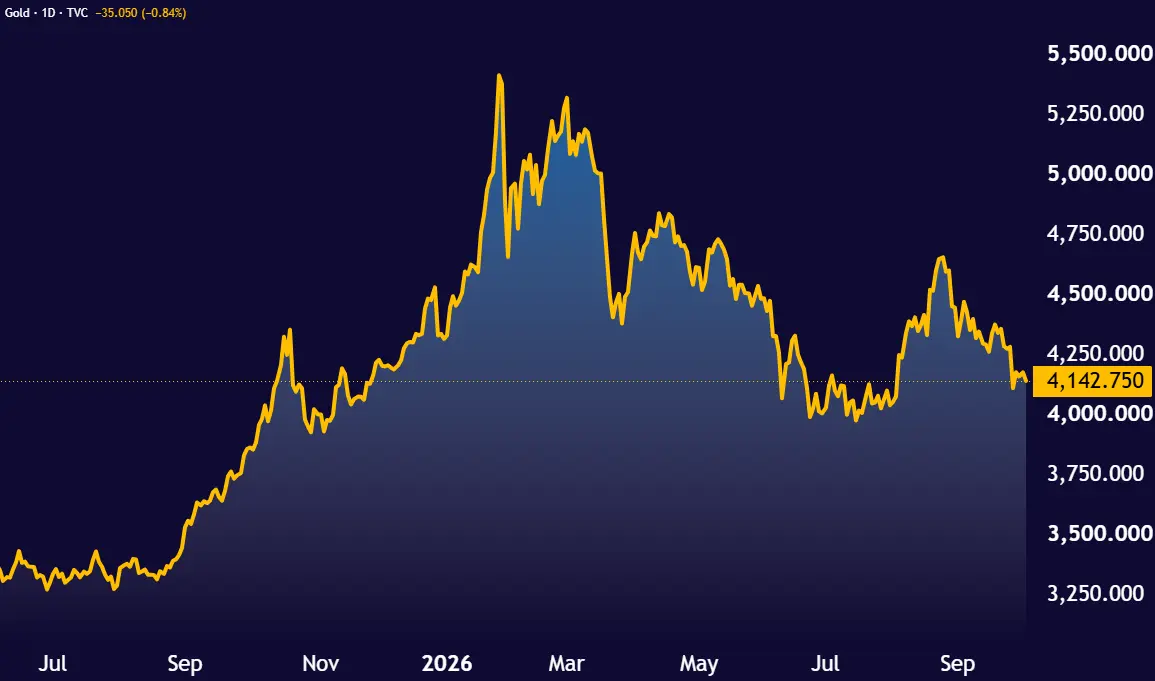
در مجموع، گزارش اشتغال سپتامبر یک پیام دوگانه برای بازارها دارد: بازار کار آمریکا در حال خنک شدن است اما اقتصاد هنوز آنقدر ضعیف نشده که فدرال رزرو را از ادامه سیاست ضدتورمی منصرف کند. به همین دلیل، اکنون دادههای تورم ماههای آینده و بهویژه گزارش CPI پیش از نشست اکتبر، نقش مهمی در تعیین مسیر بعدی نرخ بهره خواهند داشت.
نظر شما