 خبرگزاری علت
به گزارش اکوایران، بازارهای جهانی در نخستین روز هفته معاملاتی، در حالی فعالیت خود را آغاز کردند که سرمایهگذاران همزمان تحولات ژئوپلیتیک، چشمانداز سیاست پولی آمریکا و گزارشهای مالی شرکتها را دنبال میکنند. معاملات آتی شاخص اساندپی ۵۰۰ حدود ۰.۲ درصد افزایش یافت و این شاخص را در مسیر ثبت رکورد تاریخی جدید قرار داد. با این حال، بازار نقدی اوراق خزانهداری آمریکا به دلیل تعطیلات روز کلمبوس بسته است و معاملات عادی سهام آمریکا نیز هنوز آغاز نشده است.
قیمت طلا کاهش یافت؛ نفت برخلاف انتظار مثبت ماند
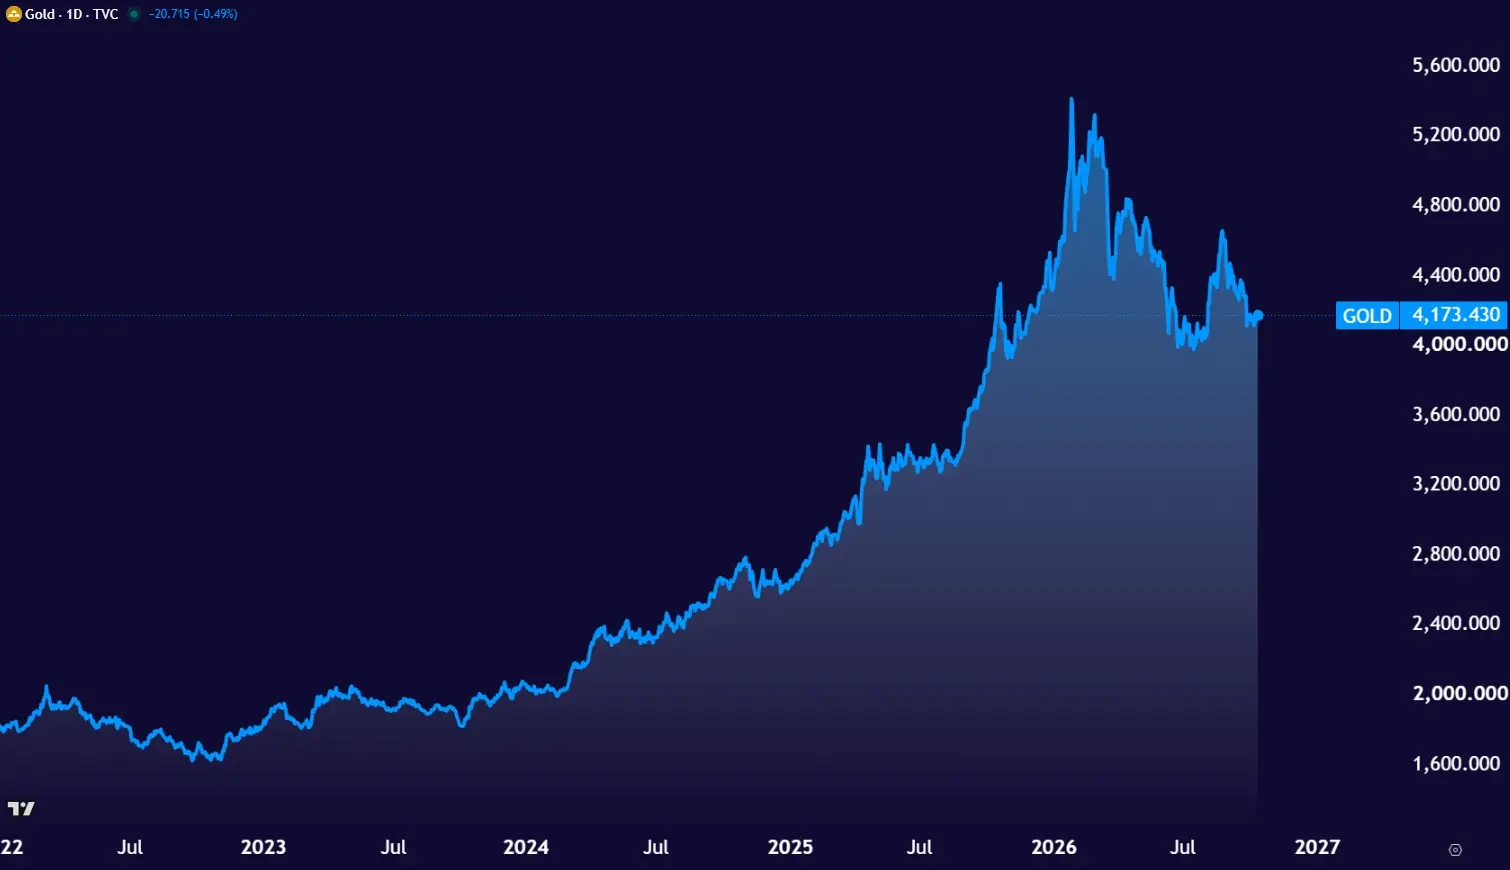
قیمت طلا پس از صعود اولیه به بالای ۴۲۰۰ دلار به ازای هر اونس، مسیر نزولی در پیش گرفت و حدود ۰.۳ درصد کاهش یافت. نقره نیز با افتی محدود، همچنان در سطوح پایینتری نسبت به اوجهای اخیر معامله میشود.
در بازار نفت، برخلاف انتظار اولیه برای کاهش قیمتها، واکنش محسوسی به اظهارات دونالد ترامپ درباره احتمال برقراری آتشبس انرژی میان روسیه و اوکراین مشاهده نشد. قیمت نفت برنت در محدودهای نوسانی حرکت کرد و نگرانیها درباره اختلال در عرضه، از جمله حملات حوثیها به عربستان سعودی، همچنان از عوامل اثرگذار بر بازار بود.
در بازار فلزات پایه نیز مس همچنان در سطوح بالایی قرار دارد و قیمت آن بالاتر از ۱۴ هزار و ۶۰۰ دلار گزارش شده است. محدودیتهای سمت عرضه از عواملی هستند که به حفظ قیمت مس در سطوح بالا کمک کردهاند؛ هرچند برخی مؤسسات مالی پیشتر انتظار داشتند قیمت این فلز تا پایان سال کاهش یابد.
شاخص دلار نیز در محدوده ۱۰۲ قرار دارد و ضعف یورو ادامه یافته است. شاخص کاسپی کره جنوبی هم همچنان در سطوح پایینتر معامله میشود.
گزارشهای مالی و تورم آمریکا در کانون توجه بازار
در هفته جاری، انتشار دادههای شاخص قیمت مصرفکننده آمریکا و سخنرانی مقامهای فدرال رزرو، بهویژه کوین وارش، رئیس این نهاد، از مهمترین رویدادهای پیش روی سرمایهگذاران است. انتشار تورمی بالاتر از انتظار میتواند نگرانیها درباره تداوم سیاست پولی انقباضی را افزایش دهد. بازده اوراق ۱۰ساله خزانهداری آمریکا نیز هفته گذشته به نزدیکی ۵.۴ درصد رسید؛ سطحی که از سال ۲۰۰۲ مشاهده نشده بود.
همزمان، فصل انتشار گزارشهای مالی سهماهه سوم شرکتها وارد مرحله مهمی میشود. انتظار برای رشد سودآوری شرکتها، بهویژه در بخش فناوری، از عوامل حمایتکننده بازار سهام است.
گلدمن ساکس نیز با استناد به چشمانداز سودآوری شرکتها و تعدیل نسبی ارزشگذاری سهام پس از رشد نرخ بهره و قیمت انرژی، توصیه خود درباره سهام جهانی را برای افق سهماهه از «خنثی» به «بیشوزن» ارتقا داده است. با این حال، این مؤسسه همچنان افزایش نرخ بهره و قیمت انرژی را از مهمترین ریسکهای کوتاهمدت بازار میداند.
نظر شما