 خبرگزاری علت

به گزارش اکوایران، بازار جهانی نفت پس از ماهها نگرانی از کمبود عرضه، حالا با مسئلهای متفاوت روبهرو شده است: وفور نفت. با وجود ادامه تنشها در نزدیکی تنگه هرمز، جریان صادرات نفت از خلیج فارس تا حد زیادی احیا شده و همزمان افزایش تولید در سایر نقاط جهان، عرضه را به سطحی رسانده که از تقاضا پیشی گرفته است.
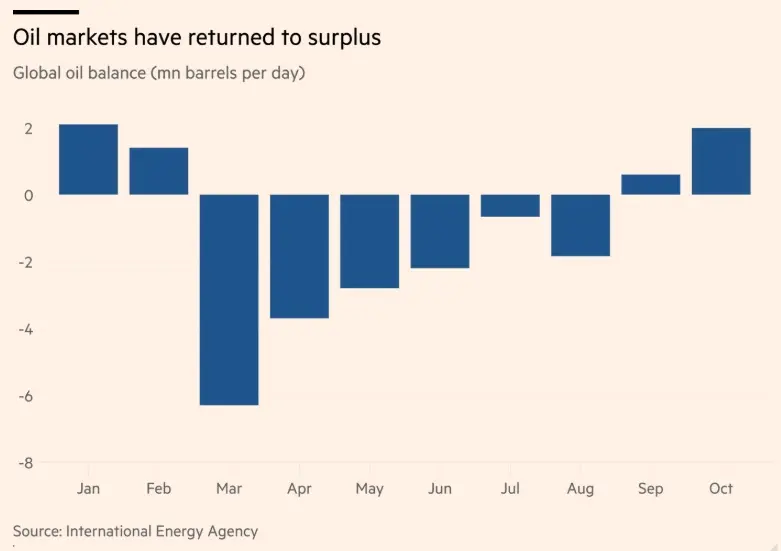
بر اساس گزارش آژانس بینالمللی انرژی که روز جمعه منتشر شد، تولید نفت در ماه اکتبر تقریباً روزانه ۲ میلیون بشکه بیشتر از مصرف جهانی بوده است. این در حالی است که در ابتدای جنگ، بازار با کسری عرضهای معادل روزانه ۶.۳ میلیون بشکه روبهرو بود. آژانس بینالمللی انرژی معتقد است بازار نفت نشانههای اولیه بازگشت به تعادل را نشان میدهد؛ تغییری که میتواند تا سال ۲۰۲۷ نیز ادامه پیدا کند.
بازگشت نفت خلیج فارس به بازار جهانی
یکی از مهمترین عوامل تغییر وضعیت بازار، بازگشت تدریجی عرضه نفت از خاورمیانه است. به گزارش بلومبرگ، عربستان سعودی در ماه اکتبر روزانه ۱۰.۵ میلیون بشکه نفت تولید کرده؛ سطحی که از سال ۲۰۲۲ تنها یک بار به آن رسیده بود. عراق و کویت نیز تولید خود را افزایش دادهاند و امارات متحده عربی با خروج از محدودیتهای سهمیهای اوپک، آزادی بیشتری برای افزایش تولید دارد.
نکته مهم این است که بازگشت عرضه در شرایطی اتفاق افتاده که حملات به نفتکشها همچنان ادامه دارد. با این حال، شرکتهای کشتیرانی و فعالان بازار توانستهاند با تغییر مسیرها و استفاده از روشهایی مانند انتقال نفت از یک کشتی به کشتی دیگر در خلیج عمان، بخشی از محدودیتهای حملونقل را دور بزنند. از سوی دیگر، افزایش تولید در خارج از خاورمیانه نیز به تقویت عرضه کمک کرده است. تولید هفتگی نفت خام آمریکا برای نخستین بار از مرز ۱۴ میلیون بشکه در روز عبور کرده و تولید برزیل و گویان نیز به رکوردهای جدید رسیده است.
کاهش تقاضا؛ روی دیگر مازاد عرضه
با این حال، افزایش عرضه تنها عامل مازاد نفت در بازار نیست. بخش مهمی از این تغییر به کاهش مصرف جهانی بازمیگردد. به گزارش فایننشال تایمز، آژانس بینالمللی انرژی پیشبینی میکند مصرف نفت در سال ۲۰۲۶ روزانه ۲.۷ میلیون بشکه کاهش پیدا کند و تا سال ۲۰۲۸ نیز به سطح سال ۲۰۲۵ بازنگردد. کاهش حدود ۱۵ درصدی واردات نفت چین در ماه اکتبر نسبت به سال گذشته، افت تقاضای گازوئیل در برخی کشورهای اروپایی و کاهش مصرف بنزین در آمریکا از جمله نشانههای این روند هستند.
شرکت ویتول، بزرگترین معاملهگر مستقل نفت در جهان، نیز برآورد کرده است که جنگ ایران و آمریکا مصرف جهانی نفت را روزانه حدود ۳ میلیون بشکه کاهش داده است. بنابراین، بازگشت تعادل به بازار تا حدی نتیجه اختلال در فعالیت اقتصادی و کاهش تقاضای مصرفکنندگان است، نه صرفاً افزایش ظرفیت تولید.
چرا کاهش قیمت نفت به معنای پایان بحران نیست؟
با وجود تغییر شرایط عرضه و تقاضا، هنوز نمیتوان از پایان بحران در بازار انرژی صحبت کرد. نخستین مسئله، وضعیت ذخایر جهانی نفت است. ماهها کسری عرضه باعث شده ذخایر با سرعت زیادی کاهش پیدا کنند. اگرچه موجودی مشاهدهشده نفت در اکتبر بهطور متوسط روزانه ۱.۷ میلیون بشکه افزایش یافت و روند کاهش ذخایر متوقف شد، اما بازسازی ذخایر ازدسترفته به زمان زیادی نیاز دارد.
به گزارش فایننشال تایمز، مدیرعامل آرامکو معتقد است بازسازی ذخایر جهانی ممکن است تا دو سال طول بکشد. بنابراین حتی با تداوم مازاد عرضه، بازار همچنان به زمان نیاز دارد تا به شرایط پیش از جنگ بازگردد.
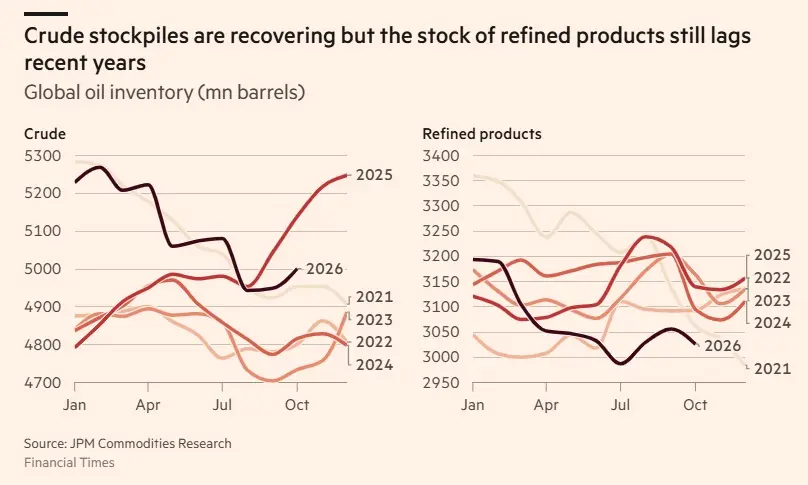
مسئله دیگر، تفاوت وضعیت نفت خام و فرآوردههای نفتی است. افزایش عرضه نفت خام لزوماً به معنای کاهش قیمت سوخت نیست؛ چراکه محدودیت ظرفیت پالایشگاهی و اختلال در جریان صادرات فرآوردهها همچنان پابرجاست. به همین دلیل، قیمت گازوئیل و سوخت جت در اروپا همچنان در سطوح بالایی قرار دارد.
در نهایت، امنیت تنگه هرمز همچنان یکی از مهمترین متغیرهای تعیینکننده مسیر آینده بازار است. به اعتقاد تحلیلگران، بازگشت عرضه از خلیج فارس تا حد زیادی به سازوکارهای حفاظتی و حضور نظامی آمریکا وابسته است. هرگونه تغییر در این وضعیت میتواند جریان صادرات را دوباره مختل کند.
در مجموع، بازار نفت از مرحله نگرانی شدید درباره کمبود عرضه عبور کرده و وارد دورهای از مازاد عرضه شده است. اما کاهش تقاضا، ذخایر آسیبدیده و شکنندگی مسیرهای انتقال نفت باعث میشود افت قیمتها لزوماً به معنای بازگشت کامل ثبات به بازار انرژی نباشد.
نظر شما