 خبرگزاری علت

به گزارش اکوایران، افزایش قیمت نفت همیشه یکی از نگرانیهای اصلی بانکهای مرکزی بوده است؛ اما مسئله فقط بالا رفتن قیمت بنزین و انرژی نیست. اگر افزایش هزینه انرژی به هزینه تولید کالاها و خدمات منتقل شود، میتواند تورم را در بخشهای مختلف اقتصاد بالا ببرد. حالا پژوهش تازهای از فدرال رزرو نشان میدهد این کانال انتقال پس از همهگیری کرونا قویتر شده و در کنار افزایش ماندگاری تورم، میتواند کار بانکهای مرکزی برای مهار قیمتها را دشوارتر کند.
این پژوهش با عنوان «اثر قیمت نفت بر تورم هسته: شواهد جدید از اقتصادهای پیشرفته» به قلم چهار پژوهشگر فدرال رزرو، دادههای پنج اقتصاد بزرگ پیشرفته شامل آمریکا، کانادا، منطقه یورو، ژاپن و بریتانیا را از سهماهه نخست سال ۲۰۰۰ تا سهماهه دوم ۲۰۲۶ بررسی کرده است.
تورم پس از کرونا ماندگارتر شده است
یکی از مهمترین یافتههای مقاله، افزایش قابلتوجه ماندگاری تورم پس از همهگیری است. برآوردها نشان میدهد شاخص ماندگاری تورم که پیش از کرونا حدود ۰.۳۵ بود، از ابتدای سال ۲۰۲۱ به حدود ۰.۶۵ رسیده است؛ یعنی تقریباً دو برابر شده است.
این موضوع به این معناست که افزایش تورم نسبت به گذشته مدت بیشتری در اقتصاد باقی میماند و حتی پس از فروکش کردن شوک اولیه، کاهش تورم میتواند زمانبر باشد.
انتقال قیمت نفت به تورم هسته قویتر شده است
اما یافته جدیدتر پژوهش به تغییر رابطه میان قیمت نفت و تورم هسته مربوط میشود. پیش از همهگیری، انتقال افزایش قیمت نفت به تورم هسته از نظر آماری معنادار نبود. به بیان دیگر، افزایش قیمت نفت لزوماً به افزایش قابلاندازهگیری تورم در سایر بخشهای اقتصاد منجر نمیشد.
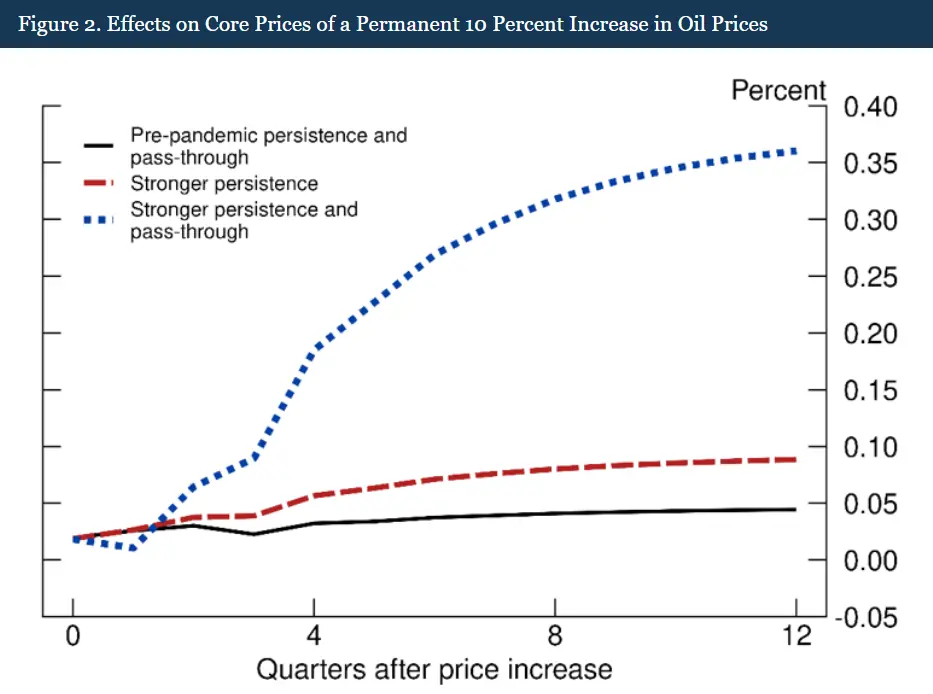
اما پس از کرونا، این رابطه تغییر کرده است. برآورد پژوهشگران نشان میدهد افزایش ۱۰ واحد درصدی تورم نسبی قیمت نفت، پس از همهگیری حدود ۰.۱۴ واحد درصد به تورم هسته اضافه میکند؛ اثری که پیش از کرونا تقریباً صفر و از نظر آماری نامعنادار بود.
بر اساس محاسبات مقاله، اگر قیمت نفت بهصورت دائمی ۱۰ درصد افزایش پیدا کند، سطح قیمتهای هسته پس از سه سال حدود ۰.۳۵ درصد بالاتر خواهد بود؛ در حالی که با سازوکار پیش از کرونا، این افزایش تنها حدود ۰.۰۵ درصد برآورد میشود.
افزایش قیمت نفت چه اثری بر تورم در سالهای آینده دارد؟
پژوهشگران برای بررسی اثر افزایش اخیر قیمت نفت، سه سناریو را در نظر گرفتهاند. در سناریوی اول، سازوکار تورم مشابه دوره پیش از کرونا باقی میماند و تورم هسته تنها تا حدود ۲.۲ درصد افزایش پیدا میکند. در سناریوی دوم، با فرض ماندگاری بیشتر تورم، این نرخ به حدود ۲.۵ درصد میرسد.
اما در سناریوی سوم که هم افزایش ماندگاری تورم و هم انتقال قویتر قیمت نفت را لحاظ میکند، تورم هسته میتواند در میانه سال ۲۰۲۷ به نزدیک ۲.۸ درصد برسد؛ یعنی حدود ۰.۶ واحد درصد بیشتر از سناریوی اول. پس از آن نیز انتظار میرود تا پایان سال ۲۰۲۸ به حدود ۲.۲ درصد کاهش پیدا کند.
البته پژوهشگران تأکید میکنند این برآوردها پیشبینی رسمی فدرال رزرو نیستند و به این فرض وابستهاند که تغییرات مشاهدهشده پس از کرونا تا سال ۲۰۲۸ ادامه پیدا کنند. بنابراین، این سناریوها بیشتر نشاندهنده ریسک صعودی تورم هستند تا پیشبینی قطعی مسیر قیمتها.
بانکهای مرکزی با معمای دشوارتری روبهرو هستند
بخش دیگری از پژوهش با استفاده از یک مدل ساختاری اقتصاد کلان، پیامدهای افزایش ۱۰ درصدی قیمت نفت را بررسی میکند. نتایج نشان میدهد وقتی ماندگاری تورم و انتقال قیمت نفت هر دو افزایش پیدا کنند، اثر شوک نفتی بر تورم بسیار بیشتر و افت تولید ناخالص داخلی تقریباً دو برابر میشود.
در چنین شرایطی، بانک مرکزی با یک انتخاب دشوار روبهرو است: برای مهار تورم باید سیاست پولی را انقباضیتر کند، اما افزایش نرخ بهره در شرایطی که اقتصاد همزمان از شوک نفتی آسیب دیده، میتواند افت فعالیت اقتصادی را تشدید کند.
در مجموع، پیام اصلی پژوهش این است که شوکهای نفتی پس از کرونا میتوانند اثراتی فراتر و ماندگارتر از گذشته بر تورم داشته باشند. البته هنوز مشخص نیست این تغییر در سازوکار تورم تا چه زمانی ادامه پیدا میکند؛ اما در صورت تداوم قیمتهای بالای نفت و اختلالات زنجیره تأمین، ریسک بازگشت تورم به سطوح بالاتر افزایش خواهد یافت.
نظر شما