 خبرگزاری علت
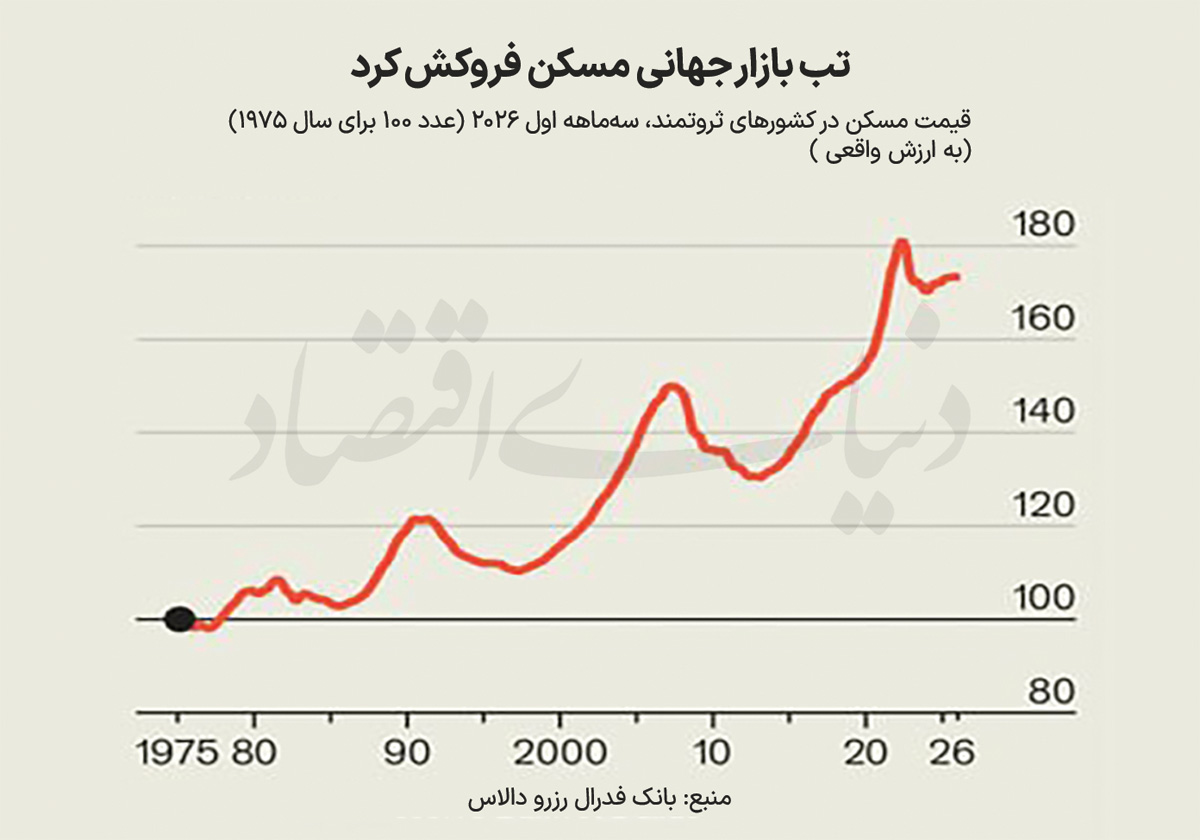
در آلمان نیز نبض نرخهای بهره در دست اوراق بلندمدت دولتی است و دیگر اقتصادهای پیشرفته نیز کموبیش در همین مدار میچرخند. چنانچه این نرخهای سنگین برای دورهای طولانی ماندگار شوند یا بدتر از آن، باز هم اوج بگیرند، تلاقی ناگزیر چند عامل، زمینهساز دورانی فرسایشی از بیرمقی بازار خرید مسکن و ریزش قیمتها خواهد شد. با اینهمه، شگفت آنکه پس از آخرین اوجگیری هزینههای استقراض در سالهای ۲۰۲۲ و ۲۰۲۳، بازار جهانی مسکن برخلاف بدبینیها، تابآوری غافلگیرکنندهای نشان داد و چندان خم به ابرو نیاورد. حتی با احتساب تورم سنگین این سالها، قیمت حقیقی خانه در کشورهای ثروتمند تنها ۴ درصد از اوج تاریخی خود فاصله گرفته است.
آلمان که بازار مسکن آن به آرامش، ثبات و سنگینی شهره بود، این بار لرزشهای محسوسی را تجربه کرد. در سوی دیگر جهان اما داستان بهکلی متفاوت بود و بازار بر طبل رونق میکوبید. ارزش واقعی خانهها در استرالیا حتی اندکی از سقف دوران همهگیری پیشی گرفته است. در اعیاننشینترین کنجهای سانفرانسیسکو همان محلههایی که چهرههای مطرح هوش مصنوعی همچون «سم آلتمن» و «جنسن هوانگ» در آنها آشیان دارند، قیمت مسکن ظرف تنها یک سال جهشی ۲۰ درصدی داشته است. در برخی نقطهها وضعیت برای مالکان رویاییتر و برای خریداران دستنیافتنیتر از همیشه است؛ برای نمونه، آن فرد دوراندیشی که در سال۲۰۱۳ و در ظلمات بحران بدهی حوزه یورو در پرتغال خانهای خرید، اینک مالک خانهای است که ارزش واقعیاش رشدی نزدیک به ۲۰۰درصد را داشته است.
خلعسلاح وامگیرندگان
براساس این گزارش، هیچکس بهدرستی نمیداند قطبنمای نرخهای بهره در آینده به کدامین سو اشاره خواهد کرد؛ با این حال، سرمایهگذاران دلنگران روزهای پیشروی بازار مسکن هستند. در ایالات متحده، نمادهای بورسی وابسته به مسکن و بهویژه غولهای ساختوساز، از ماه ژوئن به این سو ۱۶ واحد درصد از کل بازار سهام عقب افتادهاند. تحلیلگران بانک «یوبیاس» برآورد میکنند که سودآوری انبوهسازان در بریتانیا، سال آینده به حضیضی فرو خواهد غلتید که نظیرش از دوران آوار بحران مالی ۲۰۰۷ تا ۲۰۰۹ به این سو دیده نشده است. حتی در استرالیا سرزمینی که گویی بازار مسکن در آنجا رویینتن است و گزندی به آن نمیرسد ارزش سهام شرکتهای ساختمانی ۱۰درصد از سقف پیشین خود فرو ریخته است.
در این میان، سه عامل اصلی نشان میدهد که بازار مسکن در کشورهای ثروتمند تا چه اندازه در برابر افزایش نرخ بهره آسیبپذیر است: نوع وامهای مسکن، توان مالی خانوادهها، و وضعیت عرضه مسکن. نخست باید از تسهیلات مسکن آغاز کرد. خانوارها در آستانه شوک پیشین، به طرزی غافلگیرکننده و نامتعارف، برای خود سپری در برابر جهش نرخ بهره ساخته بودند. در روزگار کرونا، خیل عظیمی از آمریکاییها وامهای مسکن ۳۰ سالهشان را با نرخ ثابت و رویایی ۳درصد قفل کردند. استرالیاییها نیز برای ثبتنام وامهای نرخثابت صف کشیدند؛ وامهایی که به برکت «تسهیلات تامین مالی مدتدار» بانک مرکزی و سرازیر شدن منابع ارزانقیمت به بانکها، از یارانهای پنهان نسبت به وامهای شناور برخوردار شده بودند.
کار در بریتانیا نیز تا سال۲۰۲۲ به آنجا کشید که حتی وامهای نرخثابت بالای ۱۰سال جان گرفتند؛ پدیدهای چنان غریب و دیریاب که پیشتر احتمال رخدادنش را همسنگ ثبت تصویری شفاف از «غول چراغ جادو» میدانستند! همین تثبیت هوشمندانه نرخها بود که چون عایقی پولادین، وامگیرندگان را از ترکشهای افزایش هزینهها در امان نگاه داشت. اما امروز دیگر از آن زره نجاتبخش خبری نیست. در اغلب کشورهایی که مجله اکونومیست توانسته به دادههای موثق آنها دست یابد، خانوادهها با این امید واهی که شاید نرخهای بهره بهزودی فروکش کند، به وامهایی با نرخ شناور (متغیر) پناه بردهاند. در استرالیا، سهم وامهای نرخثابت از حوالی ۴۰درصد در سال۲۰۲۲، به پرتگاه ۵درصد سقوط کرده است.
در کانادا نیز اقبال به وامهای شناور در قیاس با سال ۲۰۲۰ دو برابر شده است. حتی در خود آمریکا خاستگاه تاریخی وامهای بلندمدت و استوار سهم بدهیهایی با نرخ تعدیلپذیر نسبت به سال۲۰۲۱ اوج گرفته است. از سوی دیگر، آنان هم که همچنان به دنبال قفل کردن نرخ سودند، به ناچار به دورههایی بسیار کوتاهتر تن میدهند؛ ارزیابیها نشان میدهد یک شهروند بریتانیایی این روزها نرخ وام خود را بهطور میانگین تنها برای 2.4سال تثبیت میکند؛ درحالیکه این شاخص در اوج پیشین خود 2.7سال بود. این آبرفتن دوران امنیت وام در کانادا، حتی شیبی بهمراتب تندتر و نگرانکنندهتر به خود گرفته است. این روند تنها به افزایش هزینه وامگیرندگان ختم نمیشود، بلکه میتواند ترکیب عرضه و تقاضا در بازار مسکن را نیز دگرگون کند.
خانواری که پیشتر وام ۳۰ساله خود را با نرخ ثابت گرفته بود، ممکن است با پایاندوره تثبیت نرخ، ناچار شود برای تمدید تسهیلات، نرخ بالاتری بپذیرد؛ در نتیجه، قسط ماهانهای که زمانی برایش قابلتحمل بود، ناگهان به سطحی برسد که از توان پرداختش خارج است. در چنین شرایطی، برخی خانوارها ناچار به فروش خانه و کوچ به خانهای کوچکتر و ارزانتر میشوند. این فرآیند، همزمان دو فشار معکوس بر بازار ایجاد میکند: شمار فروشندگان افزایش مییابد و از سوی دیگر، قدرت خرید و تقاضای خانوارها کاهش پیدا میکند. حاصل، افزایش عرضه در برابر تقاضای ضعیفتر است؛ ترکیبی که میتواند بازار مسکن را به سمت رکود معاملاتی و در نهایت کاهش قیمتها سوق دهد.
خشکیدن پساندازها
از منظر اکونومیست، دومین پناهگاه امن خانوارها در تلاطم سالهای ۲۰۲۲ و ۲۰۲۳، اندوخته نقدینگی بود. در روزگار قرنطینه، گشادهدستی و کمکهای سخاوتمندانهی دولتها سبب شد تا کوهی از پسانداز مازاد بالغ بر ۵تریلیون دلار، معادل یکدهم تولید ناخالص داخلی کشورهای ثروتمند در آن زمان در جیب مردم انباشته شود. با اوجگیری تورم و نرخهای بهره، گرچه همگان از «بحران هزینههای زندگی» لب به گلایه گشودند، اما در حقیقت بسیاری از خانوادهها توانستند با تکیه بر همین خزانه پنهان، از پس مخارج سنگین برآیند و سرپا بمانند.
امروز اما این سپر مالی تا حد زیادی ته کشیده است؛ پژوهشهای بانک فدرالرزرو سانفرانسیسکو آشکار میسازد که آمریکاییها تا میانههای سال۲۰۲۴، تمامی آن ذخیره ۲تریلیون دلاری را تا سنت آخر مصرف کردهاند. در اتحادیه اروپا نیز کفگیر پساندازها کمکم به ته دیگ میخورد؛ چنانکه وزن سپردههای بانکی مردم از سقف تاریخی ۷۷درصد تولید ناخالص داخلی، به حوالی ۶۷درصد فروافتاده است. با فرسایش این تکیهگاه، نگاهها به سومین و واپسین پایه سرپا ماندن قیمتها، یعنی مقوله «عرضه مسکن» دوخته میشود. جهش نرخهای بهره در سالهای ۲۰۲۲ و ۲۰۲۳، درست در پی وقفهای طولانی و رکودی بیسابقه در ساختوساز مسکن رخ داد. در این میان، خیل عظیمی از نسل هزاره که در سودای رهایی از بار اجارهنشینی و رسیدن به سقفی از آن خود بودند، در برابر کمبود شدید خانه در بازار، ناگزیر تن به قیمتهای گزاف دادند.
با این همه، بهرغم سایه سنگین نرخهای بهره در سالهای اخیر، چرخ ساختوساز در بیشتر کشورهای مورد بررسی ما، همچنان پررونقتر از روزهای آرام میانه دهه۲۰۱۰ میچرخد. تراز مالی بانکها استوار است و جنبش ییمبی «YIMBY»؛ یعنی «در محله من هم خانه بسازید»، جنبشی که از افزایش ساختوساز مسکن و کاهش محدودیتهای مربوط به توسعه شهری حمایت میکند، مدیران شهری را تحت فشار گذاشته است تا از سختگیریهای دیوانسالارانه بکاهند و راه را برای صدور پروانه و توسعه شهری هموار کنند. نشانه روشن این دگرگونی در آمار پیداست: طی پنج سال گذشته، آمریکا 7.3میلیون خانه تازه به ذخیره مسکونی خود افزوده است؛ درحالیکه این رقم در دوره پنجساله پیشین از 6.1میلیون واحد فراتر نمیرفت.
در اوکلند، پرجمعیتترین کلانشهر نیوزیلند نیز همراهی سیاستمداران با این جریان نوگرا سبب شد صدور مجوزهای ساخت در سال گذشته به مرز ۱۶هزار فقره برسد؛ عددی که بسیار بالاتر از تراز سالهای پیش از همهگیری میایستد. اینک با ورود پیوسته خانههای جدید به صف واگذاری، کفه ترازو و قدرت چانهزنی کمکم به سود خریداران سنگینی میکند. شاید برای نخستینبار پس از سالهای طولانی، بازار مسکن دیگر آن بازی یکطرفه و بیچونوچرایی نباشد که بیوقفه بر طبل گرانی میکوبید.
نظر شما