 خبرگزاری علت
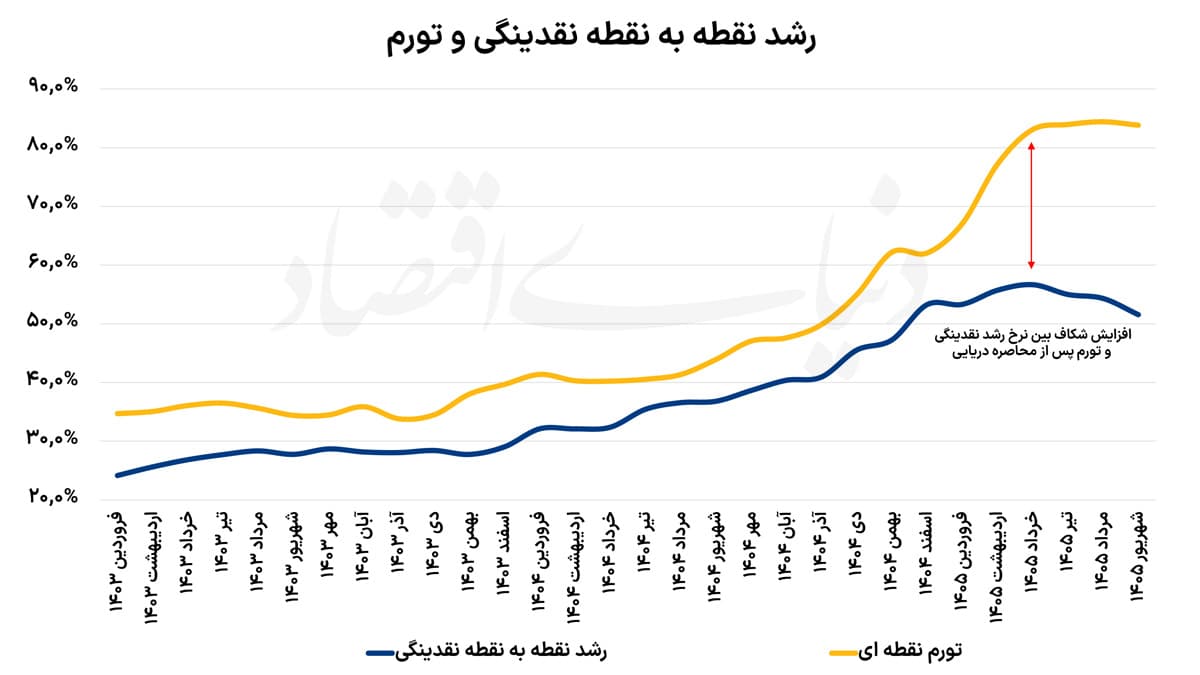
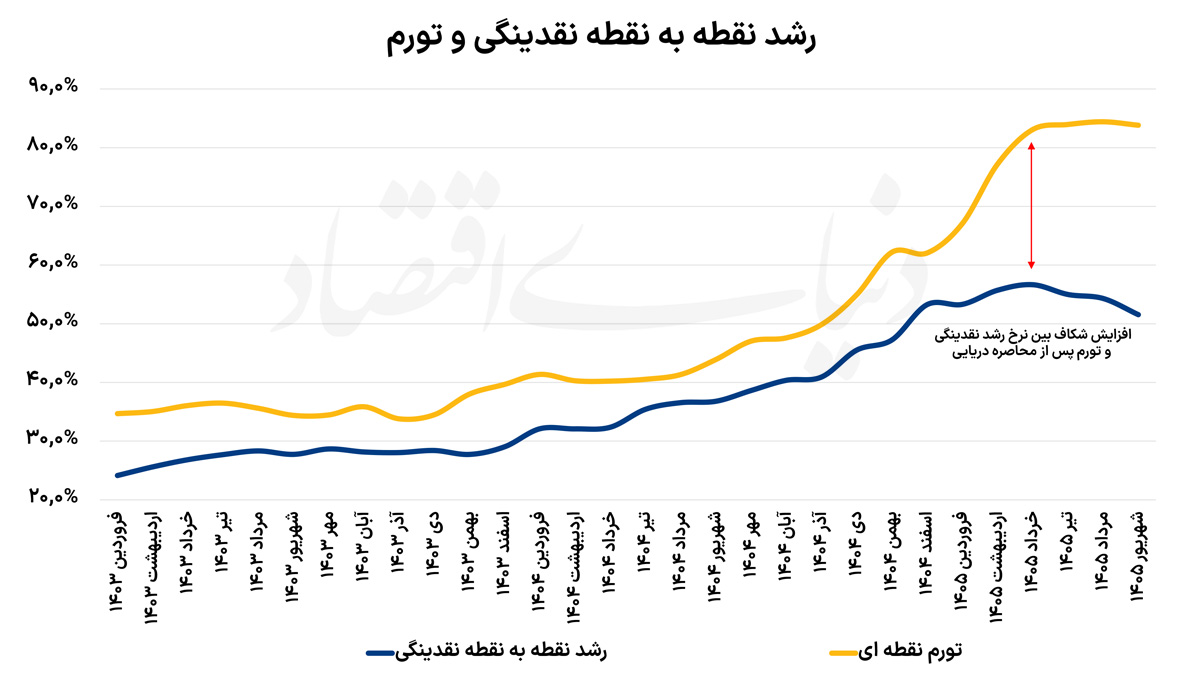
علیرضا کتانی: براساس آمار اعلامی رئیس کل بانک مرکزی رشد نقطه به نقطه نقدینگی در شهریور ماه با کاهش 2.8 واحد درصدی نسبت به ماه قبل به 51.6 درصد رسیده است. رشد ماهانه نقدینگی در شهریورماه نیز، به 1.3 درصد رسیده است. آمارها نشان میدهد این دومین ماه پیاپی در سال 1405 است که نرخ رشد نقطه به نقطه نقدینگی روند کاهشی را ثبت کرده است. از نظر کارشناسان، سیاستهای کنترلی بانک مرکزی و کاهش تقاضای کل اقتصاد عوامل موثر در کاهش نقدینگی بودهاند. اگرچه رشد نقدینگی در بلندمدت بر نرخ تورم اثر واضحی دارد اما به نظر نمیرسد که کاهش چند درصدی این متغیر اثر محسوسی بر وضعیت تورمی کنونی کشور بگذارد. بررسیها نشان میدهد در ماههای اخیر شکاف بین نرخ رشد نقدینگی و نرخ تورم افزایش یافته است و این امر، نمایانگر اثر محاصره دریایی و شوک عرضه بر اقتصاد کشور است.
معمای شکاف نقدینگی و تورم
بررسی آمارها نشان میدهد اختلاف بین رشد نقدینگی و تورم بانک مرکزی، پیش از اسفند 1404، عمدتا ارقامی بین 5 تا 15 درصد را ثبت کرده است. میانگین اختلاف ماهانه اختلاف بین این دو متغیر از فروردین 1403 تا اسفند 1404 برابر با 8.2 درصد بوده است. با این حال، این رقم در دوره فروردین ماه 1405 تا شهریور ماه این سال، به 25.5 درصد میرسد. این وضعیت در نسبت تورم به رشد نقدینگی نیز، دیده میشود. نسبت تورم به رشد نقدینگی به طور میانگین از فروردین ماه 1403 تا اسفند 1404 برابر با 1.25 بوده است؛ با این حال، این متغیر 6 ماهه آغازین 1405، به طور میانگین رقم 1.46 را ثبت کرده است. این وضعیت نشان میدهد نه تنها شکاف بین رشد نقدینگی و تورم به صورت عددی افزایش پیدا کرده است؛ بلکه این شکاف به لحاظ نسبی نیز، روند رو به صعود را تجربه کرده است.
بررسیها نشان میدهد شکاف بین نقدینگی و تورم لزوما در کشورهای دارای تورم بالا غیرعادی نیست و در ادبیات اقتصادی نیز رابطه میان این دو متغیر بهگونهای تعریف نشده است که نرخ تورم و رشد نقدینگی در تمام دورهها باید با یکدیگر برابر باشند. این دو متغیر در بلندمدت ارتباط نزدیکی با یکدیگر دارند، اما در کوتاهمدت ممکن است به دلایل مختلف از یکدیگر فاصله بگیرند. این پدیده بهویژه در دورههای تورم حاد بیشتر مشاهده میشود. تجربه کشورهایی که با تورمهای بسیار بالا مواجه شدهاند، نشان میدهد که در چنین شرایطی ممکن است نرخ تورم از نرخ رشد نقدینگی پیشی بگیرد. هنگامی که اعتماد مردم به پول ملی کاهش پیدا میکند، تمایل به نگهداری پول نیز کاهش مییابد و افراد تلاش میکنند داراییهای پولی خود را به کالا، ارز، طلا یا سایر داراییها تبدیل کنند. افزایش این رفتار، فشار تقاضا برای خرید داراییها و کالاها را افزایش میدهد و در نتیجه به رشد بیشتر قیمتها منجر میشود.
در چنین شرایطی، کاهش تقاضای حقیقی برای پول اهمیت زیادی پیدا میکند. مردم به دلیل نگرانی از کاهش ارزش پول، تمایل کمتری به نگهداری آن دارند و تلاش میکنند هرچه سریعتر پول خود را به داراییهای دیگر تبدیل کنند. بنابراین، حتی در شرایطی که رشد نقدینگی افزایش قابلتوجهی نداشته باشد، افزایش سرعت گردش پول و کاهش تقاضای حقیقی برای نگهداری پول میتواند فشار تورمی را تشدید کند. به همین دلیل، در دورههای تورم بالا ممکن است تورم برای مدتی از رشد نقدینگی جلو بزند.
از سوی دیگر، باید به نقش نیاز مالی دولت نیز توجه داشت. در شرایطی که دولت با کسری یا نیاز مالی مواجه است، خلق پول میتواند یکی از مسیرهای تامین مالی آن باشد. همچنین ممکن است برخی عملیات بانک مرکزی، مانند فروش ارز، در کوتاهمدت موجب کاهش رشد نقدینگی شود. با این حال، چنین اثری لزوما پایدار نیست. اگر این عملیات متوقف شود و عامل اصلی ایجادکننده نقدینگی همچنان وجود داشته باشد، رشد نقدینگی میتواند مجددا افزایش پیدا کند. بنابراین، آنچه اهمیت دارد، کاهش موقت رشد نقدینگی نیست، بلکه ماندگار شدن این روند است. اگر رشد نقدینگی در چند ماه متوالی کاهش پیدا کند، ممکن است نرخ تورم همچنان برای مدتی بالا باقی بماند و حتی از رشد نقدینگی فاصله داشته باشد. برای مثال، اگر رشد نقدینگی از ۵۰ درصد به ۴۸، ۴۵ و سپس ۴۰ درصد کاهش پیدا کند، نمیتوان انتظار داشت که نرخ تورم بلافاصله همین مسیر را طی کند. اثر کاهش رشد نقدینگی بر تورم میتواند با وقفه ظاهر شود و تورم پس از مدتی روند کاهشی خود را آغاز کند.
از این منظر، تداوم کاهش رشد نقدینگی میتواند نشانه مهمی از کاهش فشار نیاز مالی دولت بر خلق پول باشد. اگر نیاز مالی دولت به شیوههایی تامین شود که فشار مستقیمی بر رشد نقدینگی وارد نکند، زمینه برای کاهش تدریجی تورم نیز فراهم خواهد شد. البته در شرایط فعلی، هنوز نمیتوان از شکلگیری چنین روندی با اطمینان سخن گفت، زیرا تغییرات کوتاهمدت رشد نقدینگی بهتنهایی برای ارزیابی مسیر تورم کافی نیست.
در مجموع، سه نکته در این زمینه اهمیت دارد. نخست اینکه رابطه رشد نقدینگی و تورم عمدتا یک رابطه بلندمدت است و لزوما در تمام دورههای کوتاهمدت یکسان نیست. دوم اینکه جلو افتادن تورم از رشد نقدینگی در دورههای تورم بسیار بالا، پدیدهای شناختهشده است و الزامی وجود ندارد که این دو نرخ همواره برابر یا حتی نزدیک به یکدیگر باشند. سوم اینکه اگر کاهش رشد نقدینگی ناشی از سیاستهای بانک مرکزی موقتی نباشد و به شکل پایدار ادامه پیدا کند، میتواند نشاندهنده کاهش فشار نیاز مالی دولت بر خلق پول باشد و تنها در چنین شرایطی، میتوان انتظار داشت که با یک وقفه زمانی، نرخ تورم نیز بهتدریج وارد مسیر کاهشی شود.
مکانیسم اثرگذاری نقدینگی بر تورم
پرویز خوشکلام خسروشاهی اقتصاددان در گفتوگو با «دنیای اقتصاد» گفت: نقدینگی و تغییرات آن چیزی نیست که بتوان اثراتش را در یک بازه کوتاهمدت یکماهه بهسادگی پیشبینی کرد. همچنین در شرایط فعلی اتفاقات سیاسی و بینالمللی نقش بسیار مهمی دارند.
این صاحبنظر افزود: بنابراین باید پیشبینی کرد که تحولات سیاسی، به ویژه بحث جنگ و سایر ریسکهای سیاسی، به چه سمتی پیش میروند؛ چراکه این عوامل در حال حاضر متغیر ارز را تعیین میکنند و ارز نیز متغیری است که هم از تورم و شرایط سیاسی تاثیر میپذیرد و هم اثر سرکوبکننده بر رابطه تورم و نقدینگی داشته، بنابراین بر تغییر سطح عمومی قیمتها بسیار اثر گذار است. رئیس کل سابق بیمه مرکزی اشاره کرد: البته این به آن معنا نیست که عوامل اقتصادی هیچ نقشی ندارند، اما در شرایط فعلی اثر غالب را عوامل سیاسی دارند و آنها هستند که مسیر اقتصاد و انتظارات و نرخ ارز و تورم را تعیین میکنند. بنابراین باید دید شرایط جنگی و تحولات سیاسی در نهایت به کجا میکشد. برای مثال، اگر رشد نقدینگی یک یا دو درصد کاهش پیدا کند، هر چند خوب و علامت انتظاراتی مثبتی است اما اثرش چندان سرراست نیست که قابل محاسبه باشد و پیچیدگیهای زیادی دارد.
خسروشاهی در مورد مکانیسم اثرگذاری رشد نقدینگی بر تورم گفت: رابطه رشد نقدینگی و تورم خطی نیست که بتوان گفت نقدینگی افزایش پیدا میکند و به همان نسبت مستقیما وارد تورم میشود، یا کاهش پیدا میکند و به همان میزان اثر کاهنده بر تورم میگذارد. رشد نقدینگی روی تورم یک اثر بنیادی است، اما ممکن است سیاستها و متغیرهای دیگری بتوانند اثر این متغیر را به تعویق بیندازند یا حتی جهت آن را موقتا تغییر دهند. این اقتصاددان افزود: برای مثال، ممکن است نقدینگی مرتب افزایش پیدا کند، اما با استفاده از نرخ ارز حاصل از درآمدهای نفتی، اجازه داده نشود که تمام اثر این افزایش نقدینگی در تورم نمایان شود. اما وقتی عرضه ارز محدود شود، انباشت نقدینگی از گذشته خودش را در افزایش قیمتها نشان دهد؛ درحالیکه قیمتها از قبل هم به خاطر رشد بالا و انباشت نقدینگی بهصورت بالقوه بالا بودهاند، اما سیاست ارزی باعث شده بود بخشی از اثر نقدینگی بر قیمتها خنثی شود. بنابراین رابطه میان نقدینگی، نرخ ارز و تورم بسیار پیچیده است.
رئیس کل سابق بیمه مرکزی در رابطه با نقش سایر عوامل در تورم کنونی گفت: انتظارات نیز در این میان نقش دارند و میتوانند از مسیرهای دیگری بر تورم اثر بگذارند. صادرات و واردات هم اهمیت دارد. اگر کشور با محدودیت یا محاصره تجاری مواجه شود و نتواند کالاهای مورد نیاز خود را وارد کند، این مساله از مسیر کاهش عرضه یا فشار هزینه، دوباره بر قیمتها و تورم اثر خواهد گذاشت. بنابراین مجموعهای از عوامل اقتصادی و غیراقتصادی که دومی در شرایط حاضر عامل مسلط است بهطور همزمان در حال اثرگذاری بر تورم و نرخ ارز هستند. این صاحبهنظر افزود: به همین دلیل، نمیتوان در کوتاهمدت بهسادگی گفت که چون نرخ رشد نقدینگی دو یا سه درصد کاهش پیدا کرده، پس باید تورم نیز کاهش پیدا میکرد. چنین رابطه مستقیم و سرراستی به دلیل اثرگذاری سایر عوامل، وجود ندارد و اثر متغیرهای پولی بر تورم، با وقفه و تحتتاثیر مجموعهای از عوامل دیگر ظاهر میشود.
نظر شما