 خبرگزاری علت


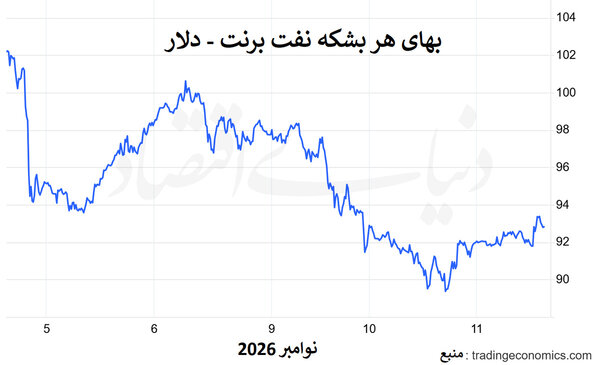
در همین حال، تصویری کاملا متفاوت از آبهای منطقه مخابره میشود: ۳۷ کشتی در اکتبر هدف حمله قرار گرفتند، بالاترین رقم ماهانه از آغاز جنگ؛ یک نفتکش در سواحل عمان هدف قرار گرفت و سپاه پاسداران از آتشگرفتن ۲نفتکش دیگر پس از برخورد با مین دریایی خبر داد. همین تضاد، پرسش اصلی بازار را شکل میدهد: چرا نفت ارزانتر شده، درحالیکه دریا هنوز ناآرام است؟ پاسخ کوتاه این است که بازار میان «حمله» و «اختلال» فرق میگذارد. یک کشتی سوخته بهتنهایی قیمت را بالا نمیبرد؛ آنچه بازار را واقعا نگران میکند، لحظهای است که حملات عبور کشتیهای دیگر و رسیدن بشکهها به مقصد را متوقف کند. تاکنون، با وجود خشونت در دریا، بخش بزرگی از نفت راه خود را به بازار پیدا میکند و افزایش ۹میلیون بشکهای ذخایر نفت خام آمریکا در هفته گذشته، بر اساس گزارش موسسه نفت آمریکا (API)، فشار نزولی را حفظ کرده است.
۱۳۰ حمله از آغاز جنگ
بر اساس دادههای موسسه واشنگتن برای سیاست خاور نزدیک، تنها در اکتبر ۳۷کشتی هدف حمله قرار گرفتند؛ بالاترین رقم ماهانه از آغاز جنگ در فوریه. سازمان بینالمللی دریانوردی نیز تاکنون ۱۳۰ حمله در منطقه را تایید کرده و دستکم ۲۵دریانورد جان خود را از دست دادهاند. در تازهترین رویداد، ویدئوهای تاییدشده رویترز و تصاویر ماهوارهای سنتینل-۲، آتشسوزی یک نفتکش مرتبط با شرکت نویگیت را در نزدیکی سواحل عمان نشان داد. رسانههای دولتی ایران نیز، به نقل از نیروی دریایی سپاه، از هدف قرار گرفتن نفتکشهایی که از «مسیرهای غیرمجاز» عبور کردهاند خبر داده و در روایتی جداگانه، برخورد دو نفتکش با مین را تیتر کردند. با این حال، باید میان واقعیتهای تاییدشده و روایتهای جنگی فاصله گذاشت. منشأ همه حوادث بهطور مستقل مشخص نشده و بخش مهمی از اطلاعات موجود، صرفا از سوی یکی از طرفهای درگیر ارائه میشود. طرف مقابل نیز فشار را متوقف نکرده است. نیروهای آمریکایی محاصره دریایی بنادر ایران را ادامه و فرماندهی مرکزی آمریکا در ادعایی از هدف قرار دادن یک کشتی باری پس از خروج از بندری در ایران خبر داده است. در خشکی نیز حوثیها مسوولیت حملهای را پذیرفتهاند که به ساختمان آرامکو در ریاض آسیب محدودی وارد کرد. بنابراین، مساله کمبود ریسک نیست؛ مساله این است که ریسک هنوز به کمبود پایدار عرضه تبدیل نشده است.
چرا قیمت بالا نمیرود؟
سه نیروی اصلی فعلا کفه ترازو را به سمت نزول سنگین کردهاند. نخست، بشکهها هنوز میرسند. جریان نفت خاورمیانه، با وجود حملات، به سطوح نزدیک به پیش از جنگ بازگشته است. بازار در نهایت نفتی را قیمتگذاری میکند که از دسترس خارج شده، نه صرفا نفتی را که در مسیر با خطر مواجه است. دوم، نشانههای عرضه فراوان در خارج از منطقه نیز افزایش یافته است. موسسه نفت آمریکا از رشد ۹میلیون بشکهای ذخایر نفت خام آمریکا در هفته گذشته خبر داده؛ آماری که در صورت تایید دادههای رسمی، استدلال بازار درباره شکلگیری مازاد عرضه را تقویت میکند. سوم، حملات هنوز «حقبیمه تازهای» به بازار تحمیل نکردهاند. جون گوه از موسسه اسپارتا کامودیتیز میگوید افزایش حملات در میانه ابهام مذاکرات رخ داده، اما با پایان انتخابات آمریکا و افزایش جریان نفت، فضای بازار نزولیتر شده است. این همان نکته ظریف بازار امروز است: قیمت به شدت حادثه حساس نیست؛ به شدت اختلال حساس است. اگر یک نفتکش هدف قرار گیرد اما دهها کشتی دیگر عبور کنند، عرضه جهانی لزوما کاهش نمییابد. اما اگر مین، حمله یا افزایش هزینه بیمه، تردد را بهطور گسترده متوقف کند، منطق قیمتگذاری یکساعته تغییر خواهد کرد.
آرامش بازار با پول تولیدکنندگان
یک خبر کمتر دیدهشده، شاید بهتر از هر نموداری توضیح دهد که چرا آرامش فعلی بازار نباید با کاهش واقعی ریسک اشتباه گرفته شود. امارات محمولهای از نفت سبک عربستان را که از نفتکش آسیبدیده «جم شماره ۲» منتقل شده، برای فروش عرضه کرده است. این نفتکش ماه گذشته هدف پرتابهای ناشناس قرار گرفت و نشتی آن در اواخر اکتبر مهار شد. انتقال کشتیبهکشتی و فروش محموله در چنین شرایطی نشان میدهد تولیدکنندگان منطقه برای جلوگیری از خروج نفت از بازار، حاضرند هزینههای اضافی حمل و ریسک را جذب کنند. این نکته اهمیت زیادی دارد. بازار آرام است؛ اما لزوما ریسک ارزان نشده است؛ بخشی از هزینه ریسک از قیمت نفت به هزینههای حمل، بیمه و مشوقهای تجاری منتقل شده است. عربستان و امارات، با تخفیفها و تسهیلات مختلف، انگیزه عبور و خرید را حفظ میکنند. در نتیجه، مصرفکننده جهانی ممکن است نفت ارزانتری ببیند؛ اما بخشی از صورتحساب ناامنی را تولیدکننده و زنجیره حمل پرداخت میکنند. پرسش این است که این یارانه پنهان برای عبور از منطقه تا چه زمانی قابل دوام است.
توافق سیاسی، بازگشت خودکارکشتیها نیست
حتی امضای یک توافق نیز بهمعنای بازگشت فوری ترافیک دریایی نخواهد بود. موسسه الاسایجی در یادداشت ۱۱نوامبر تاکید کرده که افزایش جریان از تنگه به عواملی فراتر از سیاست وابسته است: پاکسازی مینها، کاهش هزینه بیمه و مهمتر از همه، تمایل صاحبان کشتی به پذیرش ریسک. به بیان دیگر، صلح سیاسی شرط لازم برای عادیسازی است؛ اما شرط کافی نیست. ایران لغو تحریمها و محاصره را پیششرط مذاکرات میداند و گزارشها نیز از نبود مذاکرات فعال در مقطع فعلی حکایت دارد. بازار با شنیدن نشانههای دیپلماتیک، قیمت را پایین میآورد؛ اما هر خبر منفی میتواند بخشی از این افت را پس بگیرد. این رفتار نشان میدهد که نفت هنوز صلح را قیمتگذاری نکرده، بلکه به احتمال کاهش تنش امیدوار است.
صورتحساب دیدهنشده جنگ
هزینه تنشهای نظامی تنها در تابلوی قیمت نفت دیده نمیشود. ویدئوهای تاییدشده رویترز و تصاویر ماهوارهای، نشانههایی از آلودگی نفتی در سواحل عمان و امارات را ثبت کردهاند؛ خسارتی که در نمودار عرضه و تقاضا جای نمیگیرد. در جبهه دیگر نیز ریسک انرژی پابرجاست. کاهش ظرفیت پالایشی روسیه و حملات پهپادی اوکراین به زیرساختهای انرژی، همزمان با آغاز مذاکراتی تازه میان دو کشور در ابوظبی، نشان میدهد بازار جهانی انرژی با بیش از یک کانون نااطمینانی روبهرو است.
سه مسیر پیش روی بازار
سناریوی نخست: ادامه افت. اگر مذاکرات پیش برود، ترافیک دریایی افزایش یابد و ذخایر آمریکا به رشد ادامه دهد، نفت میتواند همچنان تحت فشار بماند. شرط اصلی، نبود حادثهای است که جریان عرضه را واقعا مختل کند. سناریوی دوم: نوسان در دامنهای محدود. اگر حملات در سطح کنونی باقی بماند اما توافقی حاصل نشود، بازار میان عرضه فراوان و ریسک ژئوپلیتیک معلق خواهد ماند. با دادههای فعلی، این سناریو به واقعیت نزدیکتر به نظر میرسد. سناریوی سوم: جهش ریسک. حمله به یک نفتکش بزرگ یا پایانه مهم یا حادثهای که بیمه و تردد دریایی را بهطور گسترده مختل کند، میتواند حقبیمه حذفشده را به سرعت به بازار بازگرداند. مرز تعیینکننده، عبور بحران از «حمله» به «اختلال» است.
بازار دقیقا چه چیزی را میبیند؟
اگر ۳۷حمله به کشتیها در یک ماه نتوانسته قیمت نفت را بالا نگه دارد، پاسخ احتمالا در اولویت بازار نهفته است: بازار نفت به شمار حملات قیمت نمیدهد؛ به تعداد بشکههایی قیمت میدهد که به مقصد نمیرسند. اما این منطق، یک نقطه ضعف نیز دارد. بخشی از جریان فعلی با هزینههای اضافی، مسیرهای جایگزین، تخفیفهای تجاری و پذیرش ریسک بالاتر حفظ شده است. بنابراین، آرامش امروز بازار ممکن است بیش از آنکه حاصل کاهش خطر باشد، حاصل مدیریت گرانتر خطر باشد. وقتی نفت ارزان میشود اما نفتکشها هنوز میسوزند، شاید بازار صلح را نخریده باشد؛ شاید فقط به این نتیجه رسیده که تا اطلاع ثانوی، با وجود آتش، بشکهها هنوز راهی برای رسیدن دارند. پرسش مهمتر این است که اگر هزینه حفظ این مسیر افزایش یابد یا یک حادثه، تردد را واقعا متوقف کند، آیا خوشبینی امروز بازار همچنان دوام خواهد آورد؟

- در سواحل بوشهر به مدت سه شب صدای انفجار شنیده میشود/ علت چیست؟
- توان موشکی ایران به روایت بلومبرگ/ ایران در جنگ بیش از ۴۹۰۰ موشک کروز و حداقل ۲۲۰۰ موشک بالستیک پرتاب کرده است/ آنها می توانند روزانه ۵۰ موشک بسازند
- وال استریت ژورنال مدعی حمله ایران به جزیره مهم عمان شد
- بارش باران و رعدوبرق در ۷ استان کشور از امروز چهارشنبه ۲۰ آبان ۱۴۰۵
- وام ۱.۱ میلیاردی برای تعویض خودرو+ جزئیات
- جنگ ایران و آمریکا پیچیدهتر شد / مذاکره زیر سایه محاصره و تهدید نظامی / سه سناریوی پیشروی منطقه
- پیشبینی آب و هوا برای ۵ روز آینده/ بارشها امروز و فردا ادامه دارد
- وقوع زلزله در اسرائیل/ پروازها تعلیق شد
- توضیحات معاون رئیس جمهور درباره نرخ سوم و چهارم بنزین/ در هر فصل باید نرخ سوم تغییراتی داشته باشد
- مشهد لرزید+ جزئیات
- خبر مهم برای جاماندگان افزایش اعتبار کالابرگ
- توییت شهباز شریف درباره دیدار با پزشکیان
- اختلاف ترامپ و نتانیاهو بر سر حمله دوباره به ایران / تماس تلفنی دو طرف به مشاجره کشیده شد
- اولین واکنش ترامپ به تصویبنشدن طرح استیضاح «هگست» در مجلس نمایندگان آمریکا
- آخرین وضعیت مذاکرات ایران و آمریکا به روایت راشاتودی/ ایران بر تحقق شروط هفتگانه تاکید دارد/ منابع ایرانی نشانههایی از تغییر رفتار طرف آمریکایی مشاهده کردهاند
- وزیر جنگ آمریکا: اگر ایرانی ها حرکت اشتباهی انجام دهند، با تمام قدرت پاسخ میدهیم+فیلم
- محسن رضایی یکی از شروط اصلی پایان جنگ را اعلام کرد/حتی ذره ای از مواد غنی سازی شده هسته ای را از ایران خارج نخواهیم کرد/ منتظر پاسخی روشن از سوی آمریکا هستیم
- اوکراین پیشنهاد آمریکا را رد کرد/ مذاکرات ابوظبی به بنبست میخورد؟
- ادعای آکسیوس درباره سیاست جدید آمریکا در قبال ایران/ بدبینی روبیو به شکسته شدن بنبست مذاکرات/ ماجرای راه حل سوم ترامپ چیست؟
- نامه مهم عراقچی به گوترش و گروسی+ جزئیات
- واکنش عراقچی به ادعاهای روبیو/ همین توهمات واهی آمریکا را به شکست کشانده است
- واکنش فلاحت پیشه به تمسخر تفاهم اسلامآباد توسط سعید جلیلی/ تا اینها محاکمه نشوند، ملت در دهانه گازانبر جنگ و تحریم می ماند
- ادعای رئیس هیات مذاکرهکننده روسیه درباره نشست ابوظبی/ درباره برخی مسائل به تفاهم رسیدهایم/چارچوب امنیتی احتمالی جدید برای اروپا یکی از محورهای اصلی مذاکرات است
- ادعای نیویورکتایمز درباره تهدید ایران و انتقال وزیر خزانهداری آمریکا
- زمان اعلام نتایج نهایی کنکور ۱۴۰۵ مشخص شد/ آخرین جزئیات بررسی سوابق تحصیلی

نظر شما