 خبرگزاری علت
به گزارش خبرنگار گروه آنلاین روزنامه دنیای اقتصاد، معاملات در بازارهای پیشبینی میتوانند سیگنالها و نشانههای ارزشمندی برای فعالان اقتصادی و سرمایهگذاران به همراه داشته باشند. این موضوع محور اصلی یادداشتی است که مایکل مابوسین اخیرا در روزنامه فایننشال تایمز نوشته و در آن به واکاوی ریشههای رفتار بازار پرداخته است.
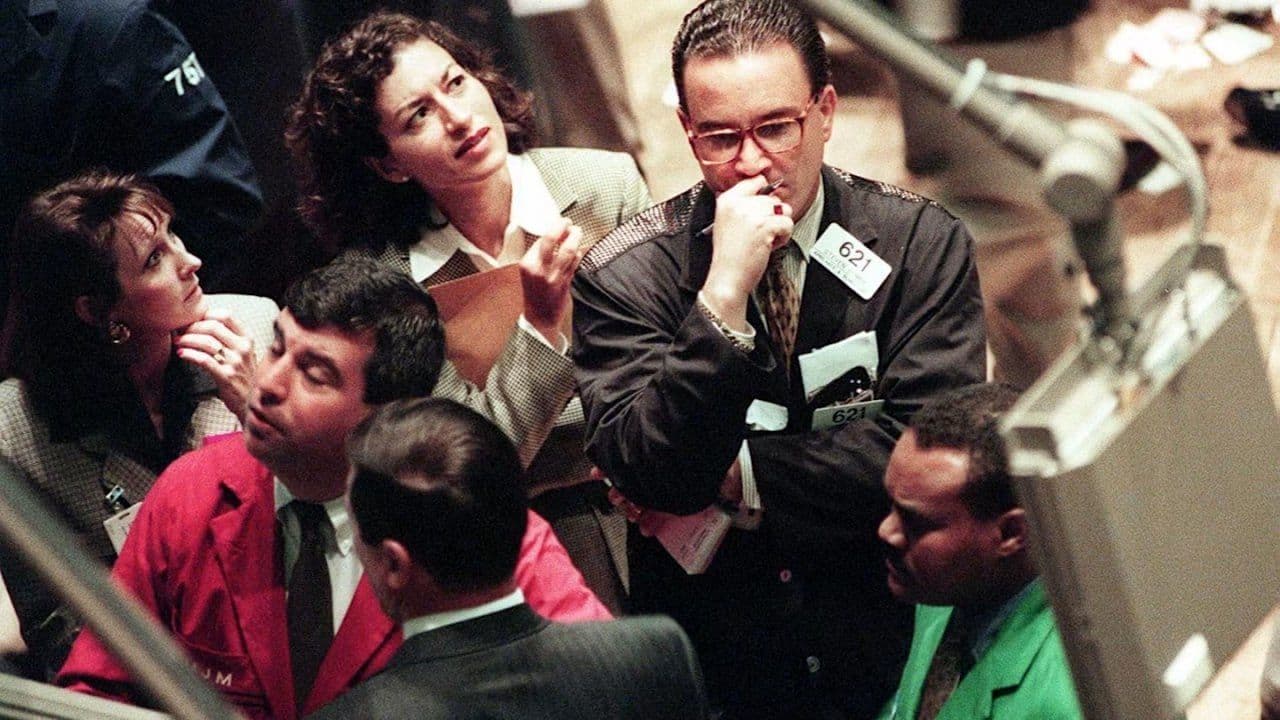
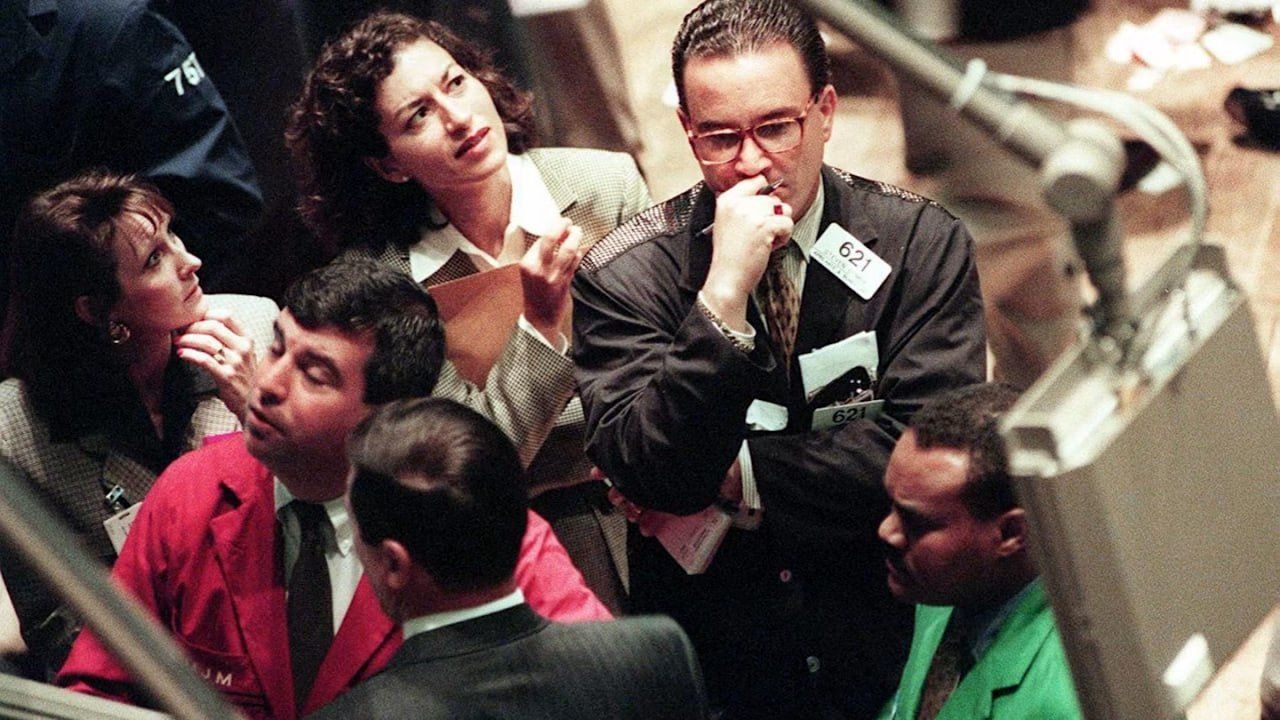
برنارد باروک، سرمایهدار سرشناسی که ثروت خود را در والاستریت به دست آورد، در سال ۱۹۳۲ مقدمهای بر چاپ مجدد کتاب کلاسیک چارلز مکی با عنوان «توهمات استثنایی عامه و جنون جمعیت» نوشت. او در این مقدمه به نقلقولی از فریدریش شیلر، نمایشنامهنویس آلمانی استناد کرد که میگفت انسانها در مقام یک فرد، نسبتا عاقل و منطقی هستند اما بهمحض ورود به یک جمعیت به آدمهایی نادان تبدیل میشوند.
در واقع هر نظریهای درباره بازار سهام باید بتواند توضیح دهد که چرا قیمتها معمولا منطقی به نظر میرسند اما در دورههایی خاص کاملا از مسیر عقلانیت خارج میشوند. حدود هفتاد سال پس از این اظهارنظر باروک، روزنامهنگاری به نام جیمز سوروویکی کتابی با عنوان «خرد جمعی» منتشر کرد.
او نشان داد که اگر شرایط خاصی مهیا باشد، تودههای مردم میتوانند در بازتاب ارزشهای واقعی و عینی بهطور شگفتانگیزی دقیق عمل کنند. در مقابل اگر یک یا چند مورد از این شرایط نقض شود، همین جمعیت بهشدت دچار خطا خواهد شد. سوروویکی در حقیقت چارچوب واحدی ارائه داد که هم رفتار نسبتا عاقلانه و هم رفتار نادانسته تودهها را توضیح میداد. شرایط مورد نظر او با اندکی تعدیل شامل سه عنصر تنوع شناختی، تجمیع و مشوقها میشود.
تنوع شناختی به این معناست که افرادی با دیدگاههای متفاوت در فرآیندها مشارکت داشته باشند. تجمیع، سازوکاری برای ترکیب اطلاعات و تبدیل آن به قیمت فراهم میکند و مشوقها نیز بازتابدهنده پاداش برای تصمیم درست و جریمه برای تصمیم اشتباه هستند. علاوه بر این موارد، هزینههای مشارکت و اصلاح قیمتگذاریهای اشتباه نیز بر نتایج نهایی تاثیر میگذارند.
تفاوت سیگنالها در بازارهای پیشبینی و سهام مابوسین این چارچوب را در بازارهای پیشبینی و بازارهای سهام به کار گرفته است. در بازارهای پیشبینی، مشارکتکنندگان قراردادهایی را خرید و فروش میکنند که معمولا بر اساس یک نتیجه صفر و یک سود پرداخت میکنند.
برای مثال در یک رویداد انتخاباتی، اگر نامزدی پیروز شود یک دلار و در صورت شکست صفر دلار پرداخت میشود. در این حالت قیمت هفتاد سنتی به معنای احتمال پیروزی هفتاد درصدی است. بازارهای پیشبینی از نظر تطابق احتمال ضمنی با نتیجه نهایی، دقت بسیار بالایی دارند. با این حال بررسیهای دقیقتر نشان میدهد که نرخ پیروزی برای قراردادهای گرانقیمت کمی بالاتر از میانگین و برای قراردادهای ارزانقیمت کمی پایینتر از میانگین است.
این پدیده در واقع همان سوگیری تمایل به گزینههای نامحتمل است که در آن شانس پیروزی برای شرطهای با احتمال بالا دستکم گرفته میشود و برای شرطهای با احتمال پایین بیش از حد برآورد میشود. این سطح بالای از دقت نشان میدهد که قیمت قراردادها در سطح کلان، منبعی قابل اعتماد برای سنجش احتمال وقوع رویدادهای آینده است. از سوی دیگر قیمتها در بازار سهام چنین سیگنال واضحی ارائه نمیدهند که البته کاملا منطقی است. بازارهای پیشبینی یک نتیجه قطعی را هدف میگیرند که اغلب در مدت زمان کوتاهی مشخص میشود. بازار سهام معمولا فاقد چنین تسویه نهایی و سریعی است و همین امر اجازه میدهد روایتهای مختلف و تفکر گلهای شکل بگیرند و پابرجا بمانند.
به همین دلیل دستکاری قیمت در بازارهای پیشبینی به سختی دوام میآورد. تلاش برای چنین دستکاریهایی سابقه طولانی دارد و حتی در قراردادهای سیاسی قرن نوزدهم میلادی نیز دیده میشود. با این حال اقتصاددانانی که این پدیده را مطالعه کردهاند به این نتیجه رسیدهاند که حملات سفتهبازانه اگرچه در ابتدا قیمتها را تغییر میدهند، اما این تغییرات خیلی زود خنثی میشوند.
ساختار بازارهای پیشبینی از نوع بازی جمعصفر است. این یعنی مجموع سود و زیان، پیش از در نظر گرفتن هزینههای مشارکت، با هم برابر است. افزون بر این، درصد کوچکی از مشارکتکنندگان بخش عمدهای از سود را به جیب میزنند.
در مقابل، بازار سهام یک بازی با جمع مثبت است. سهام نشاندهنده مالکیت جزئی در کسبوکارهایی است که معمولا با افزایش سودآوری، تولید ثروت میکنند. سرمایهگذاری در بورس تنها در یک مفهوم نسبی جمعصفر است. به عنوان مثال اگر کل بازار ده درصد رشد کند، عملکرد برخی سرمایهگذاران بهتر از میانگین بازار و عملکرد برخی دیگر ضعیفتر خواهد بود، اما عملکرد ضعیفتر از بازار لزوما به معنای از دست دادن سرمایه نیست.
با وجود رشد سریع و محبوبیت فراوان، بازارهای پیشبینی هنوز در بسیاری از نقاط جهان غیرقانونی هستند و در ایالات متحده نیز درگیریهای حقوقی بر سر نظارت نهادهای قانونی بر قراردادهای ورزشی همچنان ادامه دارد. همچنین مواردی از معاملات نهانی در این بازارها دیده شده است و منتقدان تاکید میکنند که درصد بالایی از مشارکتکنندگان در نهایت سرمایه خود را از دست میدهند. با این همه، چنین بازارهایی مزایای مهمی نیز به همراه دارند.
یکی از این مزایا ارزش اطلاعاتی قابل توجه است که با ورود ابزارهای هوش مصنوعی ممکن است باز هم افزایش یابد. این مدلها اکنون میتوانند به اندازه بهترین تحلیلگران انسانی پیشبینیهای دقیقی ارائه دهند و در نتیجه بازارهای پیشبینی قادرند سیگنالهای ارزشمندی برای فعالان اقتصادی و سرمایهگذاران فراهم کنند.
مزیت دیگر این است که این بازارها به افراد اجازه میدهند ریسکهای خود را پوشش دهند. برای مثال صاحب یک کافه در نیویورک اعلام کرد که اگر تیم بسکتبال نیکس در بازی اول فینال سال ۲۰۲۶ پیروز شود، تا سقف صد دلار صورتحساب رایگان به مشتریان ارائه میدهد.
او همزمان پنج هزار دلار روی پیروزی همین تیم در بازار پیشبینی شرطبندی کرد تا سود حاصل از آن بتواند هزینه صورتحسابهای رایگان را پوشش دهد. از این طریق یک قرارداد جمعصفر میتواند به ابزاری کاربردی برای مدیریت ریسک تبدیل شود.
درس مهم این اتفاقات برای سرمایهگذاران بازار سهام این است که باید همواره به دنبال فرصتهای ناشی از فروپاشی تنوع شناختی باشند. هنگامی که نظرات مستقل جای خود را به تقلید کورکورانه میدهند، قیمتها میتوانند به سمت افراط در روندهای صعودی یا نزولی حرکت کنند. به زبان ساده، وقتی سرمایهگذاران مانند همان جمعیت نادان مورد اشاره باروک رفتار میکنند، خرد جمعی جای خود را به جنون میدهد.
نظر شما