 خبرگزاری علت
بیت کوین در محدوده ۸۰ هزار دلار با نوسانات شدیدی روبهرو شده است. تغییر جریان سرمایه صندوقهای ETF، افزایش قیمت نفت و ابهام درباره آینده نرخ بهره آمریکا نیز فشار بر بازار را بیشتر کردهاند. با این حال، مت هو (Matt Hu)، مدیرعامل صرافی بلوفین (BloFin)، معتقد است ساختار بازار بیت کوین تغییر کرده و سقوطهای شدید این ارز دیجیتال در چرخههای آینده ممکن است بسیار محدودتر از گذشته باشند.
در همین شرایط، این پرسش مطرح میشود که آیا حضور پررنگتر سرمایهگذاران بزرگ میتواند به پایان سقوطهای شدید بیت کوین منجر شود و چه عواملی ممکن است روند صعودی بعدی این ارز دیجیتال را آغاز کنند؟ بر اساس گزارشی از بیاین کریپتو (BeInCrypto)، مت هو در حاشیه رویداد توکن ۲۰۴۹ سنگاپور، به این پرسشها پاسخ داده و دیدگاه خود را درباره آینده بیت کوین و احتمال تکرار آلت سیزنهای قدرتمند گذشته مطرح کرده است.
آیا چرخههای رونق و سقوط بیت کوین ملایمتر شدهاند؟
مت هو درباره مهمترین تفاوت چرخه فعلی بیت کوین با دورههای گذشته گفت:
بزرگترین تغییر، ترکیب دارندگان یا مالکان بیت کوین است.
به گفته او، ورود صندوقهای ETF اسپات و شرکتهایی که بیت کوین را در ذخایر مالی خود نگهداری میکنند، باعث افزایش حضور سرمایهگذاران بلندمدت در این بازار شده است. این تغییر میتواند فروشهای هیجانی هنگام سقوط قیمت را کاهش دهد.
مدیرعامل بلوفین در این رابطه اشاره کرد:
با وجود هیاهوی رسانهها درباره جریانهای ورودی و خروجی روزانه ETFها، کل موجودی بیت کوین تحت مدیریت این صندوقها طی کل بازار خرسی نسبتاً پایدار باقی ماند.
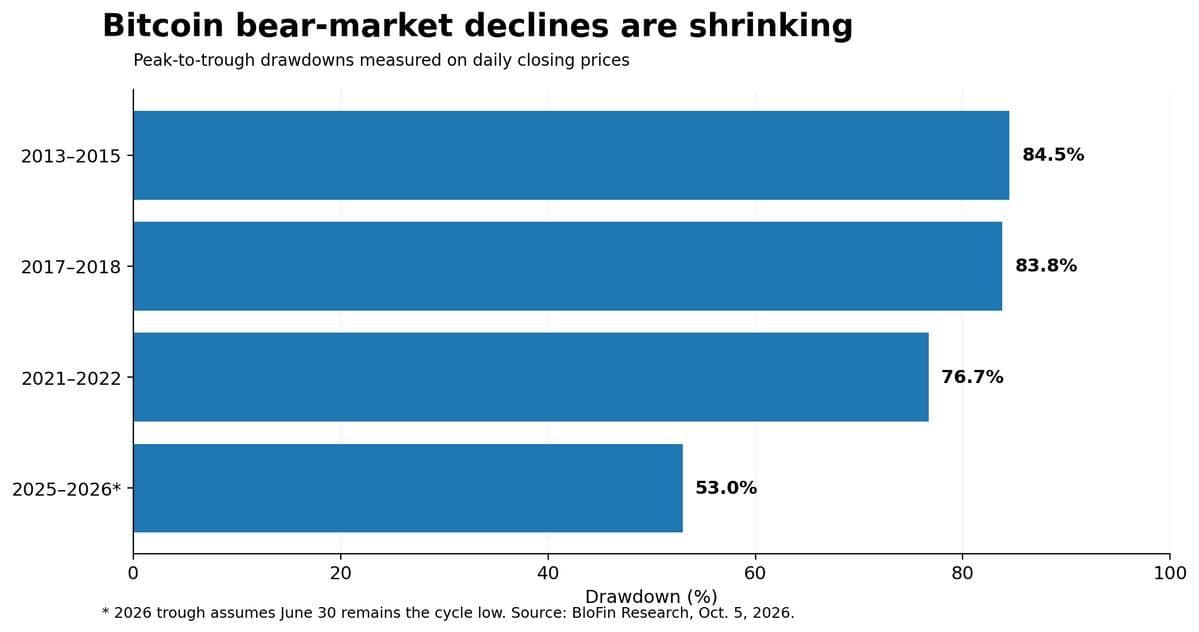
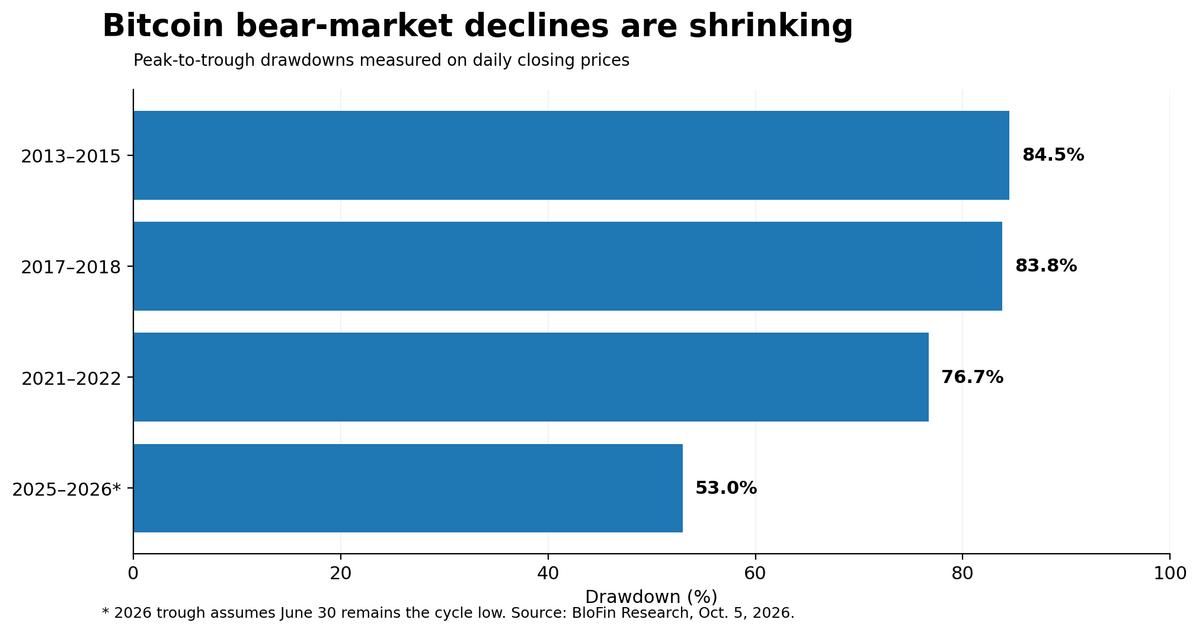
دادههای تحقیقاتی بلوفین نشان میدهد صندوقهای اسپات آمریکا اکنون نزدیک به ۱.۳ میلیون واحد بیت کوین دارند؛ رقمی که از ماه ژانویه تاکنون تغییر محسوسی نشان نداده است. بر اساس همین آمار، آخرین افت عمیق بیت کوین در بازار نزولی به ۵۳ درصد رسید، درحالیکه چرخههای پیشین ریزشهای سهمگین ۷۷ تا ۸۵ درصدی را ثبت کرده بودند؛ البته این مقایسه با فرض تثبیت کف قیمتی ماه ژوئن مطرح شده است.
نقطه ابطال این تحلیل کجاست؟
این تئوری خوشبینانه هماکنون با آزمونی دشوار مواجه است. لغزش بیت کوین به زیر محدوده ۸۰,۰۰۰ دلار و خروج خالص ۶۳۵.۶ میلیون دلاری سرمایه از ETFها در ۲۲ اکتبر، تردیدها را افزایش داد.
بر اساس دادههای گلسنود، میانگین قیمت خرید بیت کوین توسط سرمایهگذاران ETFها حدود ۸۱,۵۰۰ دلار و برای شرکتهای دارای ذخایر بیت کوین نزدیک به ۸۰,۲۰۰ دلار است. اگر قیمت برای مدت طولانی زیر این سطوح باقی بماند، این دو گروه بهطور میانگین وارد محدوده زیان میشوند و میزان تمایل آنها به نگهداری بیت کوین به آزمون گذاشته خواهد شد.
مت هو شروط مشخصی را برای باطل شدن سناریوی بلوفین مطرح کرد:
کاهش مداوم موجودی بیت کوین صندوقهای ETF، فروش اجباری گسترده شرکتهای دارای ذخایر بیت کوین و کاهش تعداد دارندگان بلندمدت بر اساس دادههای آنچین، دیدگاه فعلی ما را بیاعتبار خواهد کرد.
تحلیلگران گلسنود محدوده ۸۵,۰۰۰ تا ۸۷,۵۰۰ دلار را به عنوان مقاومتی بسیار جدی میشناسند. کارشناسان هشدار دادهاند که از دست رفتن سطح حمایتی ۸۰,۰۰۰ تا ۸۲,۰۰۰ دلاری، راه را برای سقوط عمیقتر تا سطوح ۷۳,۰۰۰ الی ۷۵,۰۰۰ دلاری هموار میکند.
کدام متغیر رالی صعودی بعدی بیت کوین را استارت میزند؟
به اعتقاد مدیرعامل بلوفین، افزایش بدهی دولتها میتواند در بلندمدت به یکی از محرکهای مهم رشد بیت کوین تبدیل شود. با این حال، شرایط اقتصادی فعلی هنوز به نفع بازار ارزهای دیجیتال نیست.
مدیرعامل بلوفین وضعیت بدهیها را اینگونه ارزیابی کرد:
بازده بالای اوراق قرضه در حال حاضر، سرمایهگذاری در این اوراق را جذاب کرده و بخشی از سرمایهها را از بیت کوین دور میکند.
حتی اوراق قرضه ۱۰ ساله آمریکا که در برابر تورم محافظت میشوند (TIPS)، بازدهی واقعی نزدیک به ۲.۶ درصد دارند. در چنین شرایطی، برخی سرمایهگذاران ممکن است داراییهای درآمدزا را به بیت کوین ترجیح دهند، زیرا نگهداری بیت کوین بهخودیخود سود دورهای ایجاد نمیکند.
با این وجود، هو معتقد است افزایش تصاعدی بدهیهای دولتی بازی را دگرگون میکند:
با ادامه افزایش هزینه استقراض دولتها، حفظ پایداری مالی ممکن است به اولویت اصلی سیاستگذاران تبدیل شود و زمینه را برای پدیدهای به نام «سرکوب مالی» فراهم کند.
سرکوب مالی به زبان ساده یعنی دولتها و سیاستگذاران با اقداماتی مانند پایین نگه داشتن نرخ بهره یا خرید اوراق قرضه، تلاش کنند هزینه تأمین مالی بدهیها را کنترل کنند.
در چنین شرایطی، ممکن است نرخ بهره از تورم پایینتر بماند. به این ترتیب، اگرچه دارندگان اوراق قرضه همچنان سود دریافت میکنند، قدرت خرید واقعی سرمایه آنها بهمرور کاهش مییابد.
هو معتقد است این وضعیت میتواند سرمایهگذاران بیشتری را به سمت داراییهایی با عرضه محدود، مانند بیت کوین، سوق دهد.
البته تحقق این سناریو به زمان نیاز دارد. در کوتاهمدت، تصمیم ۲۸ اکتبر فدرال رزرو درباره نرخ بهره و روند ورود سرمایه نهادی میتواند اهمیت بیشتری برای بازار داشته باشد.
چرا ممکن است آلت سیزنهای قدرتمند گذشته تکرار نشوند؟
در چرخههای گذشته، رشد شدید قیمت بیت کوین معمولاً با ورود سرمایه به آلت کوینها همراه میشد. اما مدیرعامل بلوفین معتقد است ساختار بازار تغییر کرده و دیگر نمیتوان انتظار داشت رشد بیت کوین به افزایش گسترده قیمت تمام آلت کوینها منجر شود.
هو در اینباره گفت:
بازار آلت کوینها با یک تغییر ساختاری روبهرو شده است.
به گفته او، سهام توکنیزهشده و داراییهای واقعی توکنیزهشده (RWA) اکنون گزینههای سرمایهگذاری جدیدی ایجاد کردهاند و برای جذب سرمایه با آلت کوینهای پرریسک رقابت میکنند.
او افزود:
شرکتهایی که سودآوری بالا و جریان نقدی مناسبی دارند، ممکن است سرمایههایی را جذب کنند که پیشتر وارد آلت کوینهای کمکیفیت میشدند.
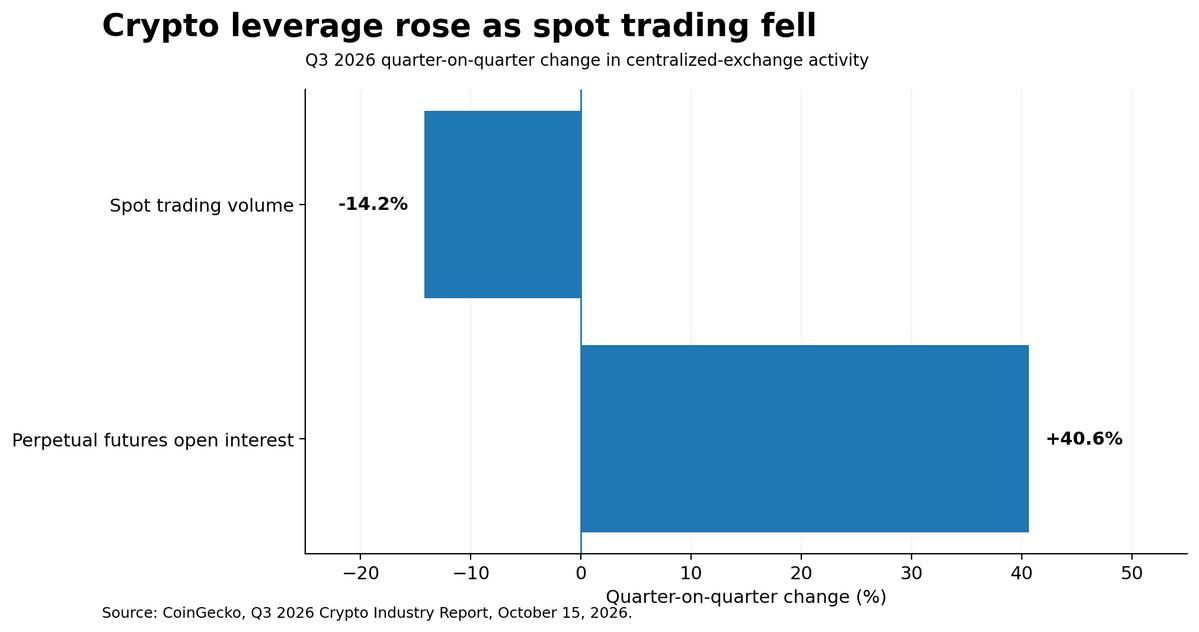
گزارش سهماهه سوم کوینگکو نیز نشانههایی از تغییر رفتار معاملهگران را نشان میدهد. طبق این گزارش، حجم معاملات اسپات ۱۴.۲ درصد کاهش یافته، در حالی که حجم موقعیتهای باز در معاملات فیوچرز دائمی یا همان اوپن اینترست حدود ۴۰.۶ درصد رشد کرده است.
این اختلاف نشان میدهد فعالیت در بازار معاملات اهرمی سریعتر از معاملات نقدی رشد کرده است. با این حال، افزایش موقعیتهای باز بهتنهایی به معنای ورود سرمایه تازه یا بهبود وضعیت بنیادی بازار نیست.
به باور هو، در چرخههای آینده احتمالاً ارزهای دیجیتالی بیشتر مورد توجه قرار میگیرند که کاربرد اقتصادی مشخصی دارند و سازوکاری برای انتقال بخشی از ارزش ایجادشده به دارندگان توکن ارائه میکنند.
او هشدار داد که اگر سرمایه میان بازارهای مختلف تقسیم شود و داراییهای توکنیزهشده گزینههای جذابتری در اختیار سرمایهگذاران قرار دهند، الگوی سنتی آلت سیزن ممکن است دیگر تکرار نشود.
آیا قواعد بازار کریپتو تغییر کرده است؟
تحلیل مدیرعامل بلوفین نشان میدهد افزایش حضور سرمایهگذاران نهادی میتواند رفتار بیت کوین را در چرخههای آینده تغییر دهد و احتمال سقوطهای بسیار شدید گذشته را کاهش دهد. با این حال، این پیشبینی هنوز قطعی نیست و ادامه فشار فروش میتواند میزان پایداری سرمایهگذاران بزرگ را مشخص کند.
از سوی دیگر، رشد احتمالی بیت کوین دیگر لزوماً به معنای آغاز یک آلت سیزن گسترده نخواهد بود. افزایش رقابت برای جذب سرمایه و گسترش داراییهای توکنیزهشده ممکن است باعث شود سرمایهگذاران بیش از گذشته میان پروژههای مختلف تفاوت قائل شوند. در کوتاهمدت نیز حفظ محدوده ۸۰ هزار دلار و ادامه ورود سرمایه به صندوقهای ETF از مهمترین عواملی هستند که میتوانند مسیر بازار را تحت تأثیر قرار دهند.
نظر شما