 خبرگزاری علت
- 27 شهريور 1405 - 00:09
- اخبار اقتصادی
- اخبار اقتصاد جهان
بازارهای ارزی آسیا با توزیع گستردهتر ریسک، همچنان از گسترش کانال انتقال شوکهای مالی میان کشورها آسیبپذیرند
بهگزارش خبرگزاری تسنیم، بازارهای ارزی آسیا دیگر مانند دوران بحران سال 1997، فشار مالی را در یک نقطه متمرکز نمیکنند، اما افزایش پیوند میان بازارها باعث شده اختلالات از طریق شبکهای متراکمتر منتقل شوند.
این شرایط، چالش دشواری برای بانکهای مرکزی ایجاد کرده است؛ چراکه یک منطقه ممکن است وابستگی کمتری به یک ارز بحرانزده داشته باشد، اما همچنان در معرض شوکهایی قرار گیرد که در بازارهای مختلف گسترش مییابند.
این الگوی در حال تغییر در پژوهشی با عنوان «یکچهارم قرن پس از بحران آسیایی 1997: نگاهی به گذشته و وضعیت کنونی» بررسی شده است. این مطالعه توسط سامت گونای، پیتر یوهاس و هلنا نافا از مؤسسه مالی دانشگاه کوروینوس بوداپست انجام و در نشریه «آسیا و اقتصاد جهانی» منتشر شده است.
پژوهشگران در این مطالعه با تلفیق سه رویکرد تحلیلی، بررسی کردهاند که ارزها چگونه در ریسک منطقهای نقش دارند، میزان تمرکز این نقشها چقدر است و فشار چگونه میان بازارها منتقل میشود.
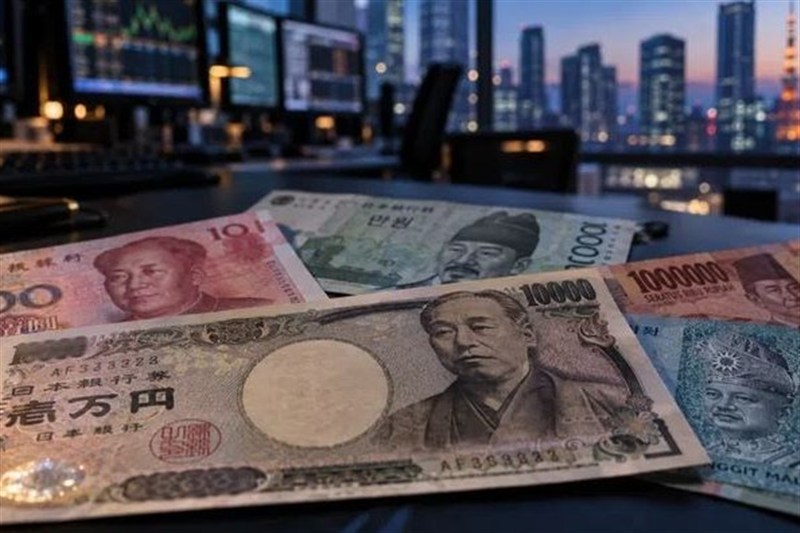
یافتههای این پژوهش نشان میدهد ماهیت آسیبپذیری آسیا تغییر کرده و ین ژاپن همچنان عامل اصلی انتقال شوکهای منطقهای است، در حالی که چندین ارز دیگر بهطور مکرر این شوکها را جذب میکنند.
برای سیاستگذاران و نهادهای توسعهای، این یافته به معنای ضرورت ارزیابی تدابیر حفاظتی داخلی در کنار پیوندهای خارجی ارزی است؛ پیوندهایی که میتوانند فشار را به اقتصادهایی منتقل کنند که در غیر این صورت، تابآوری بیشتری در برابر شوکها داشتند.
ریسک پراکنده، کانالهای سرایت گستردهتر
پژوهشگران دادههای روزانه نرخ ارز 10 ارز آسیای شرقی و جنوب شرقی را بررسی کردهاند که از سامانه «LSEG Eikon» گردآوری شده و بازه زمانی ژانویه 1994 تا اکتبر 2025 را پوشش میدهد.
مقایسه اصلی این پژوهش، دوره بحرانی سالهای 1994 تا 2000 را با دوره اکتبر 2018 تا سپتامبر 2025 مقایسه میکند.
این رویکرد میان سهم هر ارز در زیانهای مدلسازیشده تحت شرایط حاد و روابط آماری میان بازارهای ارزی تمایز قائل میشود.
در دوره نخست، پژوهشگران شاهد تمرکز ناگهانی ریسک بودهاند. بات تایلند در سهماهه دوم سال 1997 و در آستانه وقوع بحران، 72.14 درصد از شاخص ریسک سیستماتیک مدل را به خود اختصاص داد.
پس از آن، روپیه اندونزی نیز به یکی از عوامل اصلی ریسک تبدیل شد. این ارقام سهم ارزها در ریسک منطقهای مدلسازیشده را نشان میدهند و به معنای کاهش نرخ ارز یا زیان در درآمد ملی نیستند.
در دوره اخیر، ریسک میان چندین ارز توزیع گستردهتری پیدا کرده است. به همین دلیل، شاخص تمرکز در این مطالعه بهمراتب پایینتر از دوره بحران پیشین باقی مانده است.
این تنوع، تسلط ارزهای منفرد را در مدل کاهش میدهد، اما بهتنهایی نمیتواند نشان دهد که میزان کل ریسک نیز کاهش یافته است. توزیع یکنواختتر ریسک همچنان میتواند بسیاری از بازارها را بهطور همزمان در معرض خطر قرار دهد.
نتایج شبکه نیز این تفاوت را تقویت میکند. در افق کوتاهتر، تعداد پیوندهای جهتدار قابل توجه مرتبط با نوسانات از 9 مورد در دوره قبلی به 35 مورد در دوره اخیر افزایش یافته است.
همچنین پیوندهای مربوط به حرکات شدید از 17 به 39 مورد رسیدهاند. این پیوندها، روابط آماری پیشبینیکننده هستند و معیار پولی خسارت محسوب نمیشوند، اما نشان میدهند وابستگی متقابل بازارهای منطقه در کانالهای بیشتری گسترش یافته است.
در مجموع، یافتهها این دیدگاه را که کاهش تمرکز استرس به معنای افزایش امنیت مالی جامع است، به چالش میکشد. پرسش اصلی این است که آیا مقامات میتوانند اختلالاتی را که همزمان از طریق چندین ارز منتقل میشوند، شناسایی و مدیریت کنند.
نظارت صرف بر بازاری که بیشترین سهم ریسک انفرادی را دارد نیز ممکن است باعث شود برخی مسیرهای مهم انتقال فشار از دید سیاستگذاران پنهان بماند.
ین ژاپن در کانون سرریزها
ین ژاپن روشنترین نمونه از تغییر اهمیت سیستمی را نشان میدهد. میانگین سهم این ارز در معیار ریسک مدلسازیشده از 7.52 درصد در دوره اکتبر 2018 تا دسامبر 2021 به 14.74 درصد در دوره ژانویه 2022 تا سپتامبر 2025 افزایش یافته است؛ رشدی که تقریباً به 96 درصد میرسد.
تحلیل شبکه نیز بهطور جداگانه، ارز ژاپن را در هر دو دوره مورد بررسی، فرستنده غالب سرریزهای منطقهای شناسایی کرده است.
با این حال، این دو یافته یکسان نیستند. یک ارز میتواند سهم متوسطی از ریسک منطقهای اندازهگیریشده داشته باشد، اما همچنان بر تحولات سایر بازارها تأثیر بگذارد.
سهم ریسک، جایگاه یک ارز را در کل پرتفوی توصیف میکند، در حالی که انتقال، ارتباط آن با سایر بازارها را نشان میدهد. بنابراین، بررسی هر یک از این معیارها بهتنهایی میتواند تصویر ناقصی از محل تمرکز توجه سیاستگذاران ارائه کند.
نویسندگان واگرایی سیاست پولی، فشارهای کاهش ارزش ین و تغییر جریانهای سرمایه را بهعنوان توضیحات قابل قبول برای افزایش سهم ژاپن مطرح میکنند.
با این حال، تحلیل آنها اثر علّی تصمیمات خاص سیاستی را از یکدیگر تفکیک نمیکند. شواهد این پژوهش، بررسی دقیقتر تحولات مربوط به ین را بهعنوان بخشی از نظارت منطقهای تأیید میکند، نه این ادعا که سیاست ژاپن بهتنهایی ثبات مالی آسیا را تعیین میکند.
روپیه و وون؛ دریافتکنندگان مداوم شوک
کارشناسان اقتصادی براین باورند که میزان قرار گرفتن در معرض شوک به این موضوع نیز بستگی دارد که کدام ارزها این شوکها را دریافت میکنند.
روپیه و وون کره جنوبی در هر دو دوره بهعنوان دریافتکنندگان مداوم سرریزهای ریسک شدید ظاهر شدهاند، در حالی که رنمینبی چین و رینگیت مالزی در دوره اخیر دریافتکنندگان برجستهتری بودهاند.
این تفاوت از نظر سیاستی اهمیت دارد؛ اقتصادهایی که فشار خارجی را جذب میکنند، ممکن است به تدابیر حفاظتی متفاوتی نسبت به اقتصادهایی نیاز داشته باشند که در درجه نخست این فشار را منتقل میکنند.
دفاع مالی ملی، نیازمند همکاری منطقهای
این مطالعه برای دولتها و ناظران، ترکیب ارزیابیهای مالی داخلی با نظارت منظم بر روابط میان ارزها را مورد حمایت قرار میدهد.
کفایت ذخایر، بدهی خارجی و ریسکهای بانکی همچنان ضروری هستند، در حالی که شاخصهای شبکه میتوانند به شناسایی منابع متغیر فشار کمک کنند.
تمرینهای سناریو نیز در صورتی که چندین منشأ احتمالی استرس و نقشهای متغیر ارزها در طول زمان را در نظر بگیرند، میتوانند اطلاعات بیشتری در اختیار سیاستگذاران قرار دهند.
نویسندگان پیشنهاد میکنند این اقدامات در چارچوب نظارت ASEAN+3 و چارچوب چندجانبهسازی ابتکار چیانگمای قرار گیرند.
ارتباط نهادی در این زمینه عملی است؛ CMIM ترتیبات مبادله ارزی منطقهای را برای رسیدگی به مشکلات تراز پرداختها و نقدینگی کوتاهمدت فراهم میکند، در حالی که AMRO از آمادگی عملیاتی پشتیبانی میکند.
سیگنالهای مبتنی بر پژوهش میتوانند به مشاوره و آمادگی کمک کنند، هرچند اعتبار کافی برای تعیین خودکار وام یا مداخله را ندارند.
برای اقتصادهای در حال توسعه، نگرانیها تنها به نوسانات نرخ ارز محدود نمیشود. فشار ارزی خارجی میتواند تأمین مالی واردات، خدمات بدهی ارزی و سرمایهگذاری تجاری را پیچیده کند.
این موارد پیامدهای تحلیلی هستند و نتایجی نیستند که مستقیماً توسط این مطالعه اندازهگیری شده باشند. تعیین چگونگی تأثیر سرریزهای مالی بر بودجههای عمومی، اشتغال و قدرت خرید خانوار میتواند شواهد را برای سیاست توسعهای مستقیمتر و کاربردیتر کند.
کسبوکارها نیز دلیلی برای بررسی این موضوع دارند که آیا مواجهه با ارزهای ظاهراً متنوع همچنان در برابر شوکهای مشترک آسیبپذیر است یا خیر.
آژانسهای توسعهای میتوانند از ظرفیت نظارتی، گزارشدهی بهتر مواجهه و دسترسی به ابزارهای پوشش ریسک مناسب حمایت کنند. با این حال، الزامات نقدینگی قویتر و محدودیتهای سختگیرانهتر مواجهه با ارز خارجی، با بدهبستانهایی همراه است و حمایت ممکن است هزینههای تأمین مالی بالاتری را، بهویژه برای شرکتهای کوچکتر با گزینههای محدود، به دنبال داشته باشد.
هشدارهای زودهنگام هنوز نیازمند آزمون بیشتر
این مطالعه با ترکیب روشهای مکمل، پنجرههای مقایسهای با طول مساوی و تخمینهای غلتان که روابط متغیر را ردیابی میکنند، عمق تحلیلی بیشتری پیدا کرده است.
آزمونهای آماری نیز برای مقایسههای چندگانه تنظیم شدهاند و احتمال شناسایی ارتباطات تصادفی را کاهش میدهند.
این نقاط قوت، چارچوب مورد استفاده را برای بررسی آسیبپذیری مفید میکند، اما ثابت نمیکند که این چارچوب میتواند بحران بعدی را بهطور قابل اعتماد پیشبینی کند.
محدودیتهای متعددی نیز بر تفسیر نتایج تأثیر میگذارند. نمونه 10 ارزی، اقتصادهایی مانند هند و ویتنام را حذف میکند و مشاهدات روزانه نیز نمیتوانند سریعترین انتقالهای درونروزی را ثبت کنند.
وزنهای سبد سهام نیز بهجای مواجهه واقعی بانکی یا شرکتی، از مسیرهای نرخ ارز نرمالشده پیروی میکنند. حرکات مشترک در برابر دلار نیز میتواند بخشی از ارتباطات منطقهای آشکار را توضیح دهد و تشخیص سرریزهای مستقیم از تأثیرات خارجی مشترک را پیچیدهتر کند.
توضیح دیگری به نحوه برخورد با حرکات ارز مربوط میشود. اگرچه مقاله بازده مثبت را بهعنوان کاهش ارزش در برابر دلار تعریف میکند، بخشهایی از بحث آن افزایش و کاهش ارزش را بهطور متناقض توصیف کردهاند.
رابطه میان این قرارداد نقلقول و معیارهای زیان نزولی، پیش از آنکه بتوان این تخمینها را مستقیماً بهعنوان معیارهای استرس مالی مرتبط با کاهش ارزش تفسیر کرد، نیازمند توضیح است.
آستانههای تمرکز پیشنهادی نیز نقاط مرجع توصیفی هستند و محرکهای بحران که بهصورت تجربی تعیین شده باشند، محسوب نمیشوند.
تحقیقات بیشتر باید عملکرد هشدار این چارچوب را در برابر بحرانهای تاریخی و دادههای قبلاً دیدهنشده، از جمله هشدارهای کاذب و رویدادهای ازدسترفته، آزمایش کند.
گسترش پوشش ارزی و استفاده از معیارهای مستقیم آسیبپذیری مالی نیز میتواند مشخص کند که آیا این چارچوب، تصمیمگیری را فراتر از ابزارهای نظارتی موجود بهبود میدهد یا خیر.
نظر شما