 خبرگزاری علت
- 28 شهريور 1405 - 11:36
- اخبار اقتصادی
- اخبار پول | ارز | بانک
شوک انرژی خلیجفارس و صورتحساب 44 میلیارد دلاری جنگ، بانکهای مرکزی غرب را وارد بنبست نرخ بهره کرد.
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، رویدادهای ماههای اخیر در خلیجفارس و جنگ امریکا علیه ایران، معادلات بنیادین اقتصاد سیاسی جهان را دگرگون کرده است. آنچه در ابتدا صرفاً یک تنش منطقهای پنداشته میشد، اکنون به یک گسل عمیق ساختاری در بازارهای مالی، زنجیره تأمین بینالمللی و نظام پولی غرب تبدیل شده است.
برای فهم دقیق این بحران، باید از لایه گزارشهای روزمره عبور کرد و به پیوند میان هزینههای سنگین میدانی و بازتاب آن در تصمیمات بانکهای مرکزی نگریست.
ابعاد مالی این رویارویی در سمت ایالات متحده بسیار فراتر از ارزیابیهای اولیه کاخ سفید پیش رفته است. بر اساس اسناد فاششده از سوی فرماندهی مرکزی آمریکا (سنتکام) که در رسانههای بینالمللی بازتاب یافته، هزینه مستقیم جنگ با ایران تا اوایل ماه سپتامبر از مرز 43.6 میلیارد دلار فراتر رفته است.
این رقم سنگین شامل 28 میلیارد دلار صرفاً برای جایگزینی ذخایر تحلیلرفته مهمات و بیش از 4.3 میلیارد دلار برای تجهیزات منهدمشده یا آسیبدیده است.
افزون بر این، عملیات سنگین هوایی با تحمیل بیش از 6.6 میلیارد دلار، نیروی دریایی با 2.2 میلیارد دلار و ارتش با 1.6 میلیارد دلار، بار مالی بیسابقهای را رقم زدهاند.
حتی نهادهای نظارتی مانند دفتر بودجه کنگره آمریکا هشدار دادهاند که ادامه این روند، ماهانه 2 تا 3 میلیارد دلار هزینه تازه به همراه دارد و جبران ذخایر راهبردی تسلیحاتی حداقل پنج سال به درازا خواهد کشید؛ رقمی که هنوز هزینههای بازسازی پایگاههای آسیبدیده و مخارج لجستیکی را شامل نمیشود و طبق محاسبات مؤسسات اعتبارسنجی نظیر مودیز، بار آن مستقیماً بر دوش خانوارهای غربی سنگینی میکند.
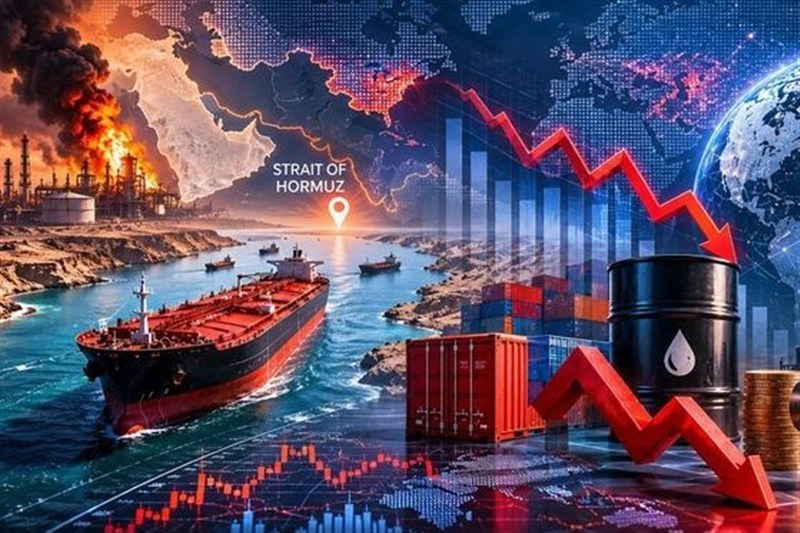
با این حال، خطرناکترین ترکشهای این جنگ در دفاتر سیاستگذاری پولی فرود آمده است. با ناامن شدن پهنه راهبردی خلیجفارس و تنگه هرمز، بالا رفتن نرخ ریسک جنگی و رسیدن هزینه اجاره روزانه نفتکشها به ارقام نجومی بیش از یک میلیون دلار، بهای تمامشده انرژی و حملونقل کالا در سراسر جهان جهش یافت.
این موج تورمی در سمت عرضه، بانک مرکزی آمریکا را در تلهای تاریخی گرفتار کرد. تصمیم جروم پاول برای افزایش بیست و پنج صدم درصدی نرخ بهره و رساندن آن به حوالی چهار درصد، بیش از آنکه نشانه اقتدار باشد، اعترافی ناگزیر به شکست سیاستهای انقباضی گذشته بود.
فدرالرزرو با سلاح سنتی نرخ بهره تلاش میکند تقاضای مصرفکننده داخلی را سرکوب کند، اما این ابزار هیچ کارکردی برای مهار ناامنی در شریانهای حیاتی انتقال انرژی و کاهش هزینه لجستیک ندارد؛ اقدامی که در کنار کسری بودجه سالانه دو تریلیون دلاری دولت آمریکا، صرفاً هزینه استقراض و بازپرداخت بدهیهای واشنگتن را به مرزهای بحرانی کشانده است.
این شوک تورمی بهسرعت مرزهای ایالات متحده را درنوردید و بازیگران بزرگ دیگر را به اتخاذ تصمیمات سخت واداشت. در شرق آسیا، بانک مرکزی ژاپن تحت فشار تضعیف ین و واردات گران سوخت، پس از دههها اجرای سیاستهای پولی فوقانبساطی، نرخ بهره معیار را به 1.25 درصد افزایش داد که بالاترین سطح در 31 سال گذشته به شمار میرود.
در قاره اروپا نیز، افزایش سرسامآور بهای نفت و گاز، وزرای دارایی منطقه یورو را در دوبلین گردهم آورد تا در مواجهه با تورم لجامگسیخته و رکود تولید، راهکارهای اضطراری نظیر مالیات بر سودهای بادآورده شرکتهای انرژی را بررسی کنند؛ بحرانی که به باور مقامات اروپایی، ریشه اصلی آن بسته شدن گلوگاههای نفتی خلیجفارس است و حتی بانک مرکزی اروپا را به سمت افزایش بیشتر نرخهای بهره سوق داده است.
پیامد تجمیع این تحولات، بروز شدیدترین بحران در بازار جهانی بدهی از زمان رکود مالی 2008 تاکنون است. جهش میانگین بازده اوراق قرضه دهساله کشورهای گروه هفت به فراتر از 4.28 درصد و نزدیک شدن بازده اوراق خزانهداری آمریکا به مرز پنج درصد، هزینه بازتأمین مالی دولتها را به شدت گران کرده است.
بازده اوراق در آلمان، فرانسه و بریتانیا رکوردهای چند دهساله را جابهجا کرده و بخش عمده درآمدهای عمومی دولتها را بهجای توسعه زیرساخت و خدمات رفاهی، به پرداخت سود بدهیها اختصاص داده است.
این زنجیره از تحولات نشان میدهد که معماری مالی غرب در مواجهه با اهرمهای ژئوپلیتیک انرژی وارد یک بنبست تحلیلی شده و مهار تبعات این جنگ، خارج از دامنه نفوذ ابزارهای متداول پولی و نرخهای بهره است.
نظر شما