 خبرگزاری علت
- 14 مهر 1405 - 12:22
- اخبار اقتصادی
- اخبار اقتصاد جهان
ذخایر نفت به دلیل جنگ علیه ایران از ابتدای جنگ تا اواسط ماه سپتامبر 507 میلیون بشکه کاهش یافته است.
به گزارش خبرگزاری تسنیم و به نقل از آژانس بینالمللی انرژی؛ قیمتهای شاخص نفت در هفتههای اخیر بار دیگر روندی صعودی پیدا کردهاند؛ چراکه ازسرگیری درگیریها در خاورمیانه، اختلالات بیشتری را در صادرات نفت این منطقه ایجاد کرده است.
قیمت نفت خام و فرآوردههای نفتی در ماههای پس از اوج قیمتی آوریل کاهش یافته بود؛ زیرا ذخایر اضطراری آژانس بینالمللی انرژی آزاد شد، مسیرهای جایگزین تنگه هرمز به افزایش صادرات نفت خاورمیانه کمک کرد، تولیدکنندگان خارج از منطقه تولید خود را افزایش دادند، جریان صادرات از خلیج فارس تا حدی بهبود یافت و رشد تقاضای جهانی کاهش پیدا کرد.
با این حال، اگر محدودیت عرضه نفت از کشورهای حاشیه خلیج فارس در ماههای آینده ادامه یابد و ذخایر تجاری نیز با سرعت بالایی کاهش پیدا کنند، برای پر کردن شکاف میان عرضه و تقاضا، افزایش بیشتر قیمتها و کاهش بیشتر تقاضا ضروری خواهد بود.
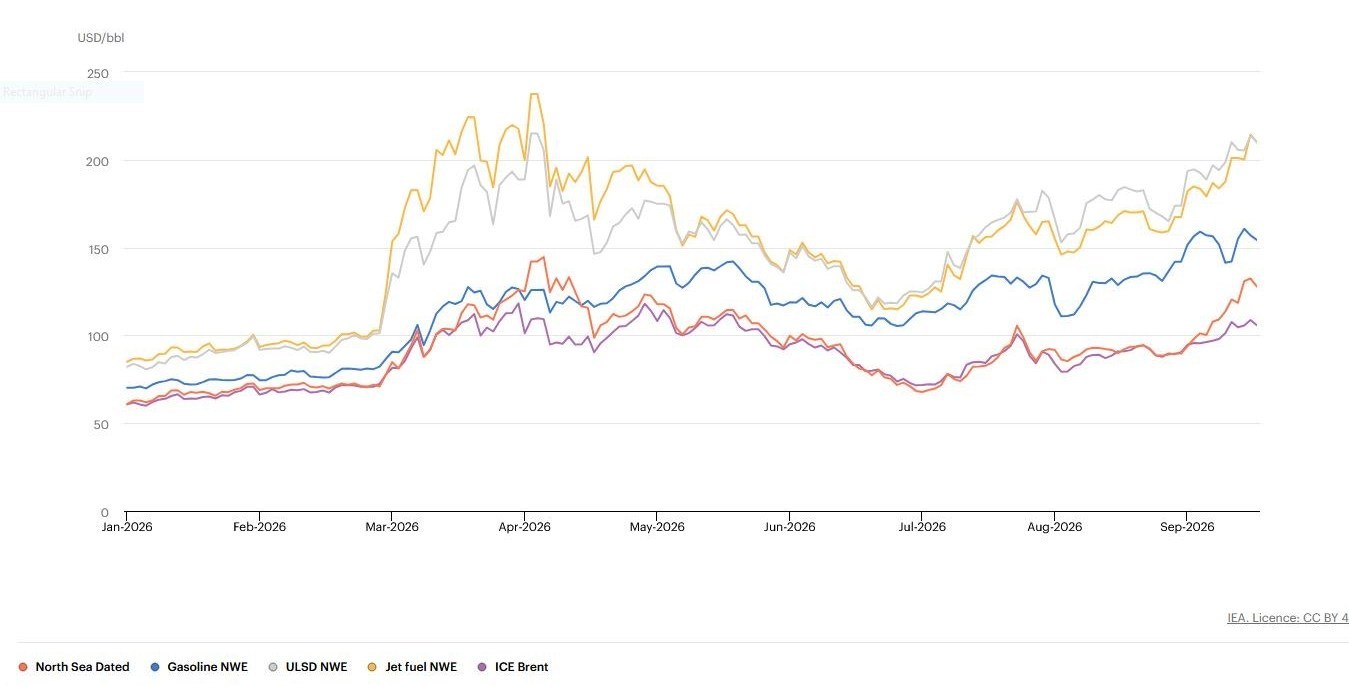
مسیرهای جایگزین و افزایش تولید خارج از خلیج فارس، بخشی از کاهش عرضه را جبران کرد
شش ماه پس از آغاز درگیریها در خاورمیانه، تولید و صادرات نفت از منطقه خلیج فارس همچنان با محدودیتهای شدیدی مواجه است.بر اساس جدیدترین دادهها، جریان نفت عبوری از تنگه هرمز در ماه اوت بهطور میانگین تنها 7.6 میلیون بشکه در روز بوده است. این میزان 13.1 میلیون بشکه در روز کمتر از سطح پیش از جنگ است و مجموع کاهش صادرات نفت از طریق این آبراه به حدود 2.8 میلیارد بشکه رسیده است.
با این حال، میزان برداشت از ذخایر نفتی، چه بر اساس برآوردها و چه بر اساس دادههای مشاهدهشده، بهمراتب کمتر از کاهش اعلامشده در عرضه بوده است. ترازهای آژانس بینالمللی انرژی نشان میدهد که به دلیل مجموعهای از عوامل جبرانی، کسری عرضه در سهماهه دوم سال 2026 حدود 2.2 میلیون بشکه در روز و در سهماهه سوم 1.7 میلیون بشکه در روز بوده است.
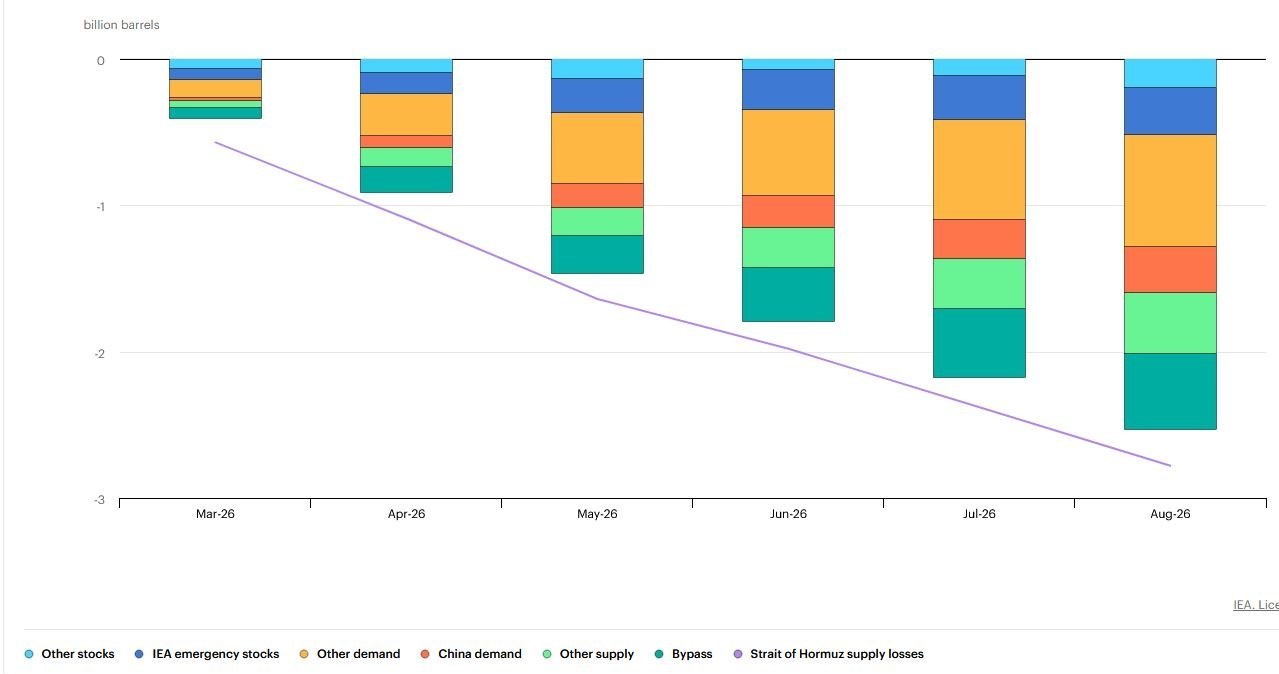
نخست اینکه بازار نفت در زمان آغاز بحران با عرضه کافی و مازاد بیش از یک میلیون بشکه در روز وارد این دوره شد. طبق ترازهای آژانس بینالمللی انرژی، با کاهش تدریجی محدودیتهای تولید از سوی اعضای اوپکپلاس در طول سال 2025، عرضه جهانی نفت بهطور میانگین 1.4 میلیون بشکه در روز بیشتر از تقاضا بود.این مازاد در نیمه دوم سال به بیش از 2 میلیون بشکه در روز رسید و در نتیجه، ذخایر نفتی به میزان قابل توجهی افزایش یافت که بخش مهمی از این افزایش در چین اتفاق افتاد.
افزایش صادرات از مسیرهای جایگزین
با تشدید بحران در سال جاری و محدود شدن حملونقل نفت از طریق تنگه هرمز، عربستان سعودی و امارات متحده عربی بهسرعت بخشی از محمولههای قابل انتقال خود را به سمت بنادر و مسیرهایی هدایت کردند که تنگه هرمز را دور میزنند.
صادرات از بندر ینبع عربستان در دریای سرخ و بندر فجیره امارات در دریای عمان، از 4.1 میلیون بشکه در روز در فوریه به رکورد 7.8 میلیون بشکه در روز در ژوئن رسید. با این حال، حملات انصارالله در دریای سرخ باعث شد این جریانها در ماه اوت به 5.5 میلیون بشکه در روز کاهش یابد.
افزایش جریان نفت از این مسیرهای جایگزین از زمان آغاز درگیری، بیش از 500 میلیون بشکه از کاهش صادرات ناشی از اختلال در تنگه هرمز را جبران کرده است؛ معادل حدود 2.8 میلیون بشکه در روز.حملات به خط لوله شرق-غرب عربستان که نفت را به بندر ینبع منتقل میکند نیز در اوایل سپتامبر به توقف فعالیت این خط لوله منجر شد و جریان نفت از مسیرهای جایگزین را بیش از پیش کاهش داد.
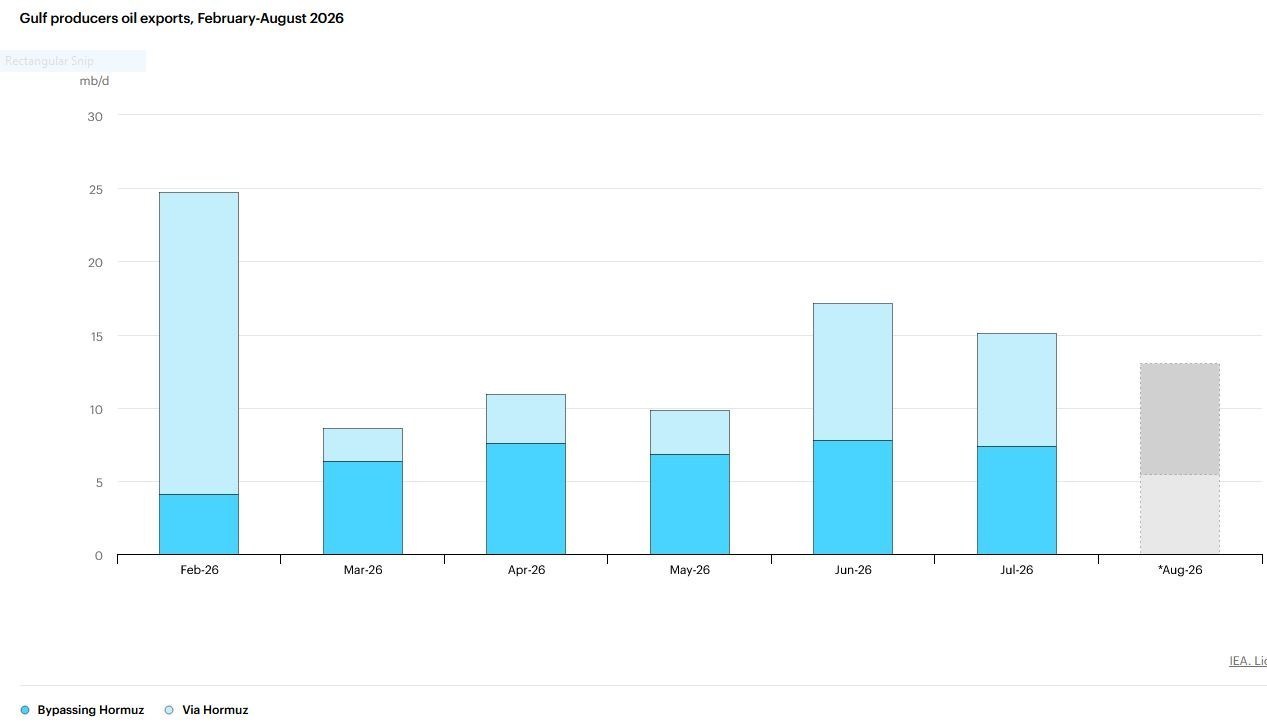
همزمان با کاهش جریان نفت از مسیرهای جایگزین، صادرات نفت از تنگه هرمز نیز نشانههایی از افزایش را نشان داده است؛ چراکه حمایت نظامی آمریکا عبور نفتکشها از این آبراه مورد مناقشه را تسهیل کرده است. با این حال، جریان نفت از تنگه هرمز همچنان پایینتر از سطح پیش از جنگ قرار دارد.
در پی کاهش عرضه نفت از کشورهای حاشیه خلیج فارس، تولیدکنندگان خارج از این منطقه تولید خود را افزایش دادهاند. از زمان آغاز جنگ، مجموع افزایش عرضه نفت از سوی این تولیدکنندگان به 420 میلیون بشکه، معادل 2.3 میلیون بشکه در روز، رسیده است.
بیشترین افزایش تولید بین فوریه و اوت مربوط به آمریکا با 520 هزار بشکه در روز، برزیل با 470 هزار بشکه، قزاقستان با 440 هزار بشکه، ونزوئلا با 300 هزار بشکه و نیجریه با 200 هزار بشکه در روز بوده است. همچنین عرضه جهانی سوختهای زیستی در همین دوره، مطابق روند فصلی، 890 هزار بشکه در روز افزایش یافت.
کاهش شدید تقاضا در پی افزایش قیمتها و کمبود عرضه
تعدیل در سمت عرضه با واکنش مهم دیگری در سمت تقاضا همراه شده است. برآوردها نشان میدهد تقاضای جهانی نفت در شش ماه گذشته بهطور میانگین 5.8 میلیون بشکه در روز کمتر از سطح فوریه بوده است؛ رقمی که معادل کاهش تجمعی بیش از یک میلیارد بشکه در تقاضای نفت است.
چین بیشترین کاهش تقاضا را تجربه کرده است و واردات نفت، فعالیت پالایشگاهها و تحویل فرآوردههای نفتی در این کشور بهطور قابل توجهی کمتر از پیش از آغاز جنگ بوده است.تقاضای نفت چین در شش ماه گذشته 1.7 میلیون بشکه در روز کمتر از سطح فوریه و 1.1 میلیون بشکه در روز کمتر از مدت مشابه سال قبل بوده است.
واردات نفت خام چین از طریق دریا نیز از 11.5 میلیون بشکه در روز در فوریه به پایینترین سطح 6 میلیون بشکه در روز در ژوئن سقوط کرد؛ موضوعی که فشار بر سایر واردکنندگان نفت خام در آسیا را به میزان قابل توجهی کاهش داد.
کاهش تقاضای مصرفکنندگان نهایی در سایر بازارها نیز تشدید شده است. در خاورمیانه، فعالیت صنایع پتروشیمی و بخش هوانوردی کاهش یافته است. برخی دولتها، بهویژه در آسیا، سهمیهبندی سوخت و سیاستهای اضطراری برای صرفهجویی در مصرف را اجرا کردهاند و کمبود فرآوردههای نفتی و افزایش قیمتها نیز در برخی کشورهای دیگر به کاهش مصرف منجر شده است.
تقاضای جهانی نفت در سهماهه دوم سال 2026 نسبت به مدت مشابه سال قبل 5.3 میلیون بشکه در روز کاهش یافت؛ نخستین کاهش فصلی تقاضا از زمان همهگیری کرونا همچنین گازوئیل اصلیترین عامل این کاهش بود و تقاضای آن نسبت به سال قبل 1.2 میلیون بشکه در روز کاهش یافت. همچنین مجموع تحویل نفتا، الپیجی و اتان نیز 1.8 میلیون بشکه در روز کمتر شد، برای کل سال، اکنون انتظار میرود تقاضای جهانی نفت 2.5 میلیون بشکه در روز کاهش یابد که خاورمیانه و آسیا مسئول 80 درصد این کاهش خواهند بود.
ادامه کاهش ذخایر نفتی
حتی پس از این تعدیلات در عرضه و تقاضا، ذخایر جهانی نفت طی شش ماه گذشته با نرخ بیسابقه 2.8 میلیون بشکه در روز کاهش یافته است.بر اساس ذخایر ثبتشده، میزان ذخایر نفت جهان اکنون 507 میلیون بشکه کمتر از زمان آغاز جنگ است. کشورهای عضو آژانس بینالمللی انرژی نیز در چارچوب اقدام جمعی که در 11 مارس اعلام شد، بیش از 300 میلیون بشکه از ذخایر اضطراری خود را آزاد کردهاند.
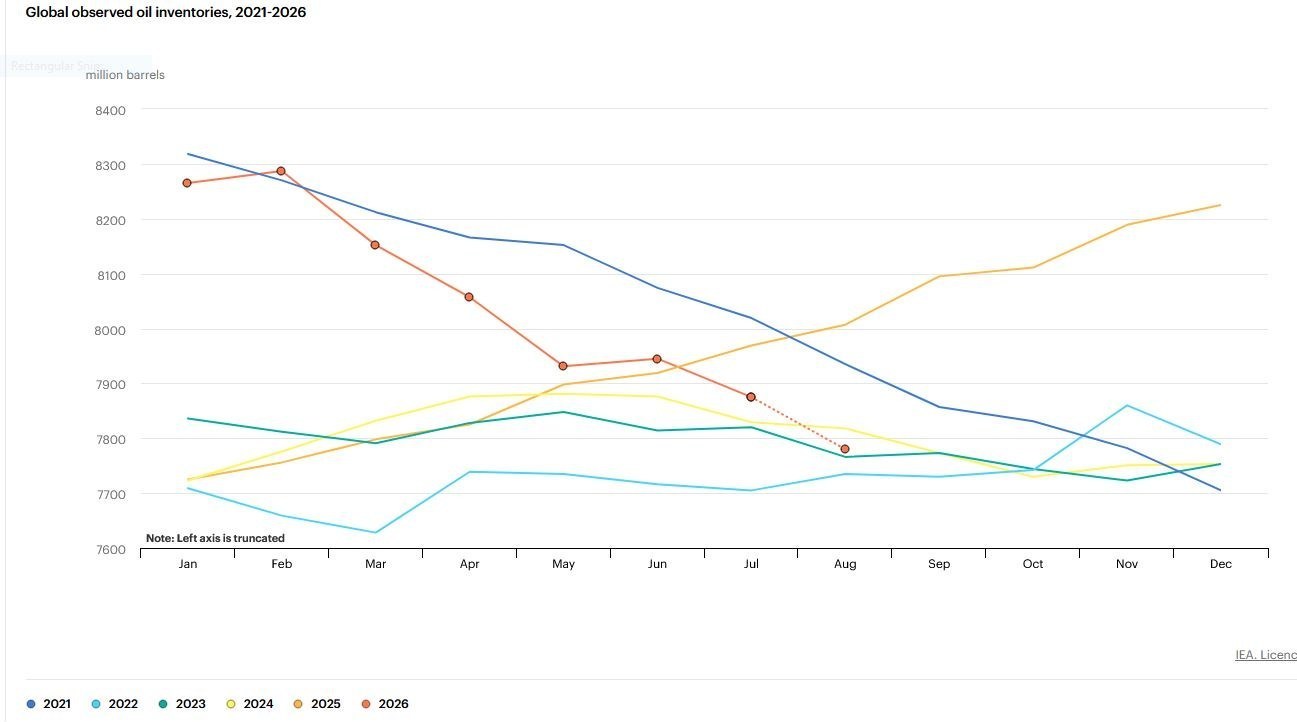
از کاهش 105 میلیون بشکهای ذخایر نفت خام کشورهای غیرعضو سازمان همکاری و توسعه اقتصادی (OECD)، 65 درصد مربوط به مخازن ذخیرهسازی نفت در چین بوده و بخش عمده باقیمانده نیز ناشی از کاهش حجم نفت در حال حمل بوده است.
آژانس بینالمللی انرژی در پایان نتیجه میگیرد: با کاهش سریع ذخایر حائل، ضرورت بازگشایی کامل تنگه هرمز و مسیرهای جایگزین بیش از پیش افزایش یافته است. هرگونه اختلال بیشتر که مانع بازگشت کامل تولید و صادرات نفت شود، میتواند پیامدهای قابل توجهی برای بازارهای نفت در سراسر جهان داشته باشد.
نظر شما