 خبرگزاری علت
- 16 آبان 1405 - 14:16
- اخبار اقتصادی
- اخبار خودرو
واگذاری 20 درصد سهام سپهر کیش به بهمنموتور با ابهاماتی درباره قیمت، رقابت و حق رأی سهام ایرانخودرو همراه شد.
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، معامله 5.3 همتی برای خرید 20 درصد سهام شرکت سپهر کیش ایرانیان از سوی بهمنموتور، حالا به یکی از پروندههای بحثبرانگیز صنعت خودرو تبدیل شده است؛ معاملهای که اهمیت آن صرفاً به جابهجایی چند میلیارد تومان یا خرید بخشی از سهام یک شرکت محدود نمیشود، بلکه میتواند موازنه مالکیت و قدرت مدیریتی در ایرانخودرو را تحت تأثیر قرار دهد.
شرکت سپهر کیش ایرانیان حدود 10.32 درصد سهام ایرانخودرو را در اختیار دارد و واگذاری 20 درصد سهام این شرکت به بهمنموتور، با توجه به ترکیب سهامداران آن، میتواند کنترل مدیریتی سپهر کیش را به مجموعه کروز منتقل کند. این در حالی است که کروز پیش از این نیز از طریق مالکیت مستقیم و حضور در ساختار سهامداری ایرانخودرو، یکی از بازیگران اصلی این خودروساز محسوب میشد.
تصویر کلی معامله؛ 5.3 همت برای کنترل یک شرکت سهامدار ایرانخودرو
برای درک ابعاد این معامله ابتدا باید ساختار مالکیت سپهر کیش و تغییر احتمالی آن پس از واگذاری را بررسی کرد.
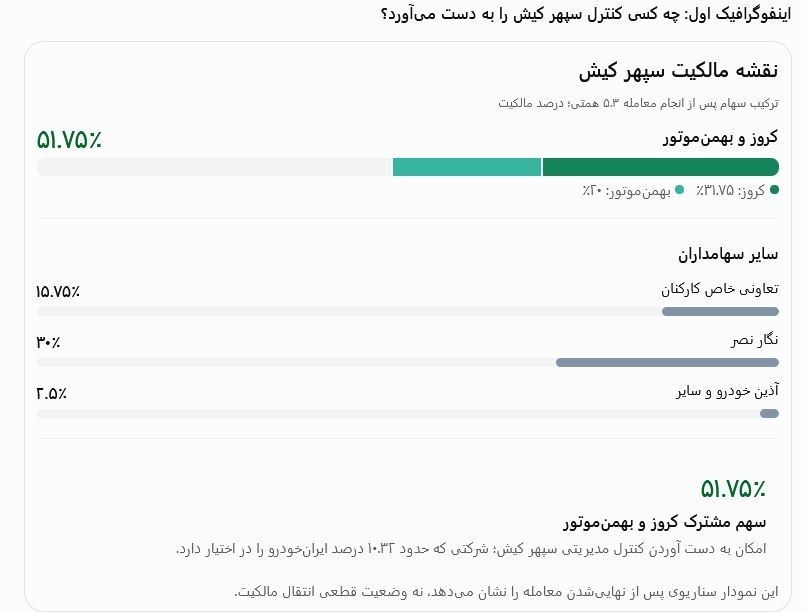
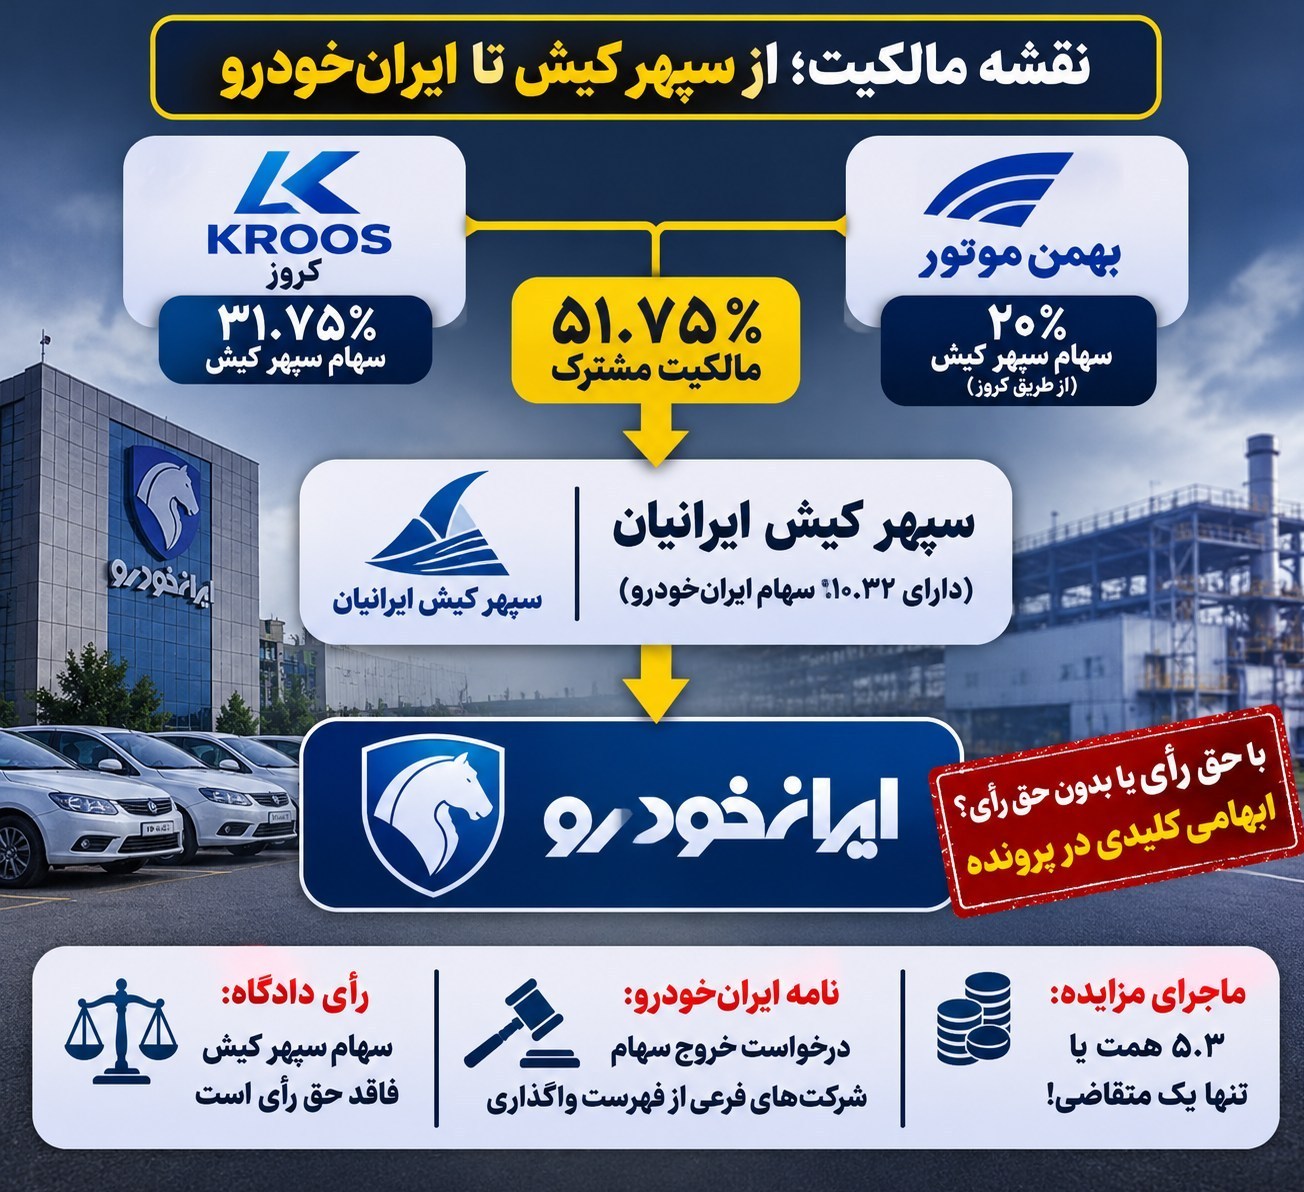
در صورت نهاییشدن معامله، کروز و بهمنموتور در مجموع 51.75 درصد سهام سپهر کیش را در اختیار خواهند داشت. از آنجا که 70 درصد سهام بهمنموتور نیز متعلق به کروز است، این ترکیب میتواند کنترل مدیریتی سپهر کیش را به مجموعه کروز منتقل کند.
نمودار زنجیره مالکیت و اثر احتمالی معامله:
نکته مهم آن است که سپهر کیش حدود 70 هزار سهامدار غیرمستقیم و مستقیم در ساختار مالکیتی خود دارد و تعاونی خاص کارکنان ایرانخودرو نیز با 35.75 درصد سهام، یکی از سهامداران اصلی آن محسوب میشود. بنابراین واگذاری بخشی از سهام این شرکت، علاوه بر آثار آن بر ساختار مالکیت ایرانخودرو، از منظر منافع کارکنان و بازنشستگان این مجموعه نیز اهمیت دارد.
مزایدهای با یک خریدار؛ اختلاف قیمت فقط 61 میلیون تومان
یکی از مهمترین ابهامات این واگذاری به نحوه برگزاری مزایده و قیمت پیشنهادی برنده بازمیگردد. بر اساس آگهی مزایده، تعداد سهام قابل واگذاری سپهر کیش 610 میلیون سهم و قیمت پایه هر سهم 87 هزار و 2 ریال تعیین شده بود.
بر اساس اطلاعات اعلامشده از نتیجه مزایده، مبلغ پیشنهاد برنده 53 هزار و 71 میلیارد و 830 میلیون ریال بوده است. با تقسیم این مبلغ بر تعداد سهام عرضهشده، قیمت پیشنهادی هر سهم به 87 هزار و 3 ریال میرسد؛ یعنی تنها یک ریال بیشتر از قیمت پایه.
به این ترتیب، اختلاف کل پیشنهاد برنده با قیمت پایه محاسباتی تنها 610 میلیون ریال، معادل 61 میلیون تومان است؛ رقمی که در مقایسه با ارزش بیش از 5.3 هزار میلیارد تومانی معامله، ناچیز به نظر میرسد.
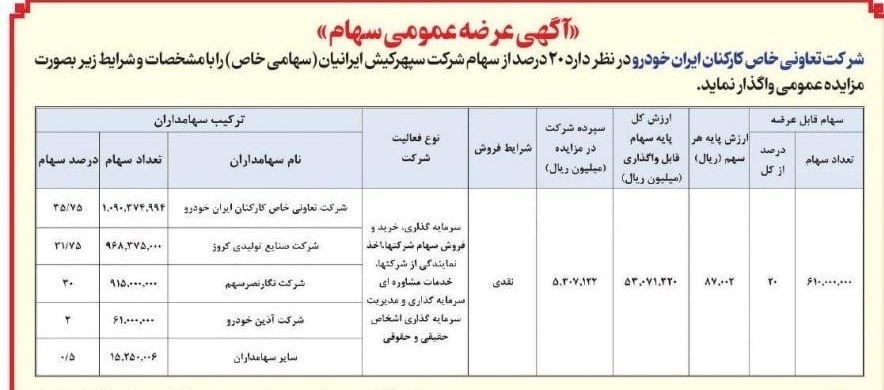
نکته قابل توجه دیگر آن است که بر اساس اطلاعات منتشرشده، بهمنموتور تنها متقاضی این مزایده بوده است. بنابراین پرسش اصلی این است که چرا در واگذاری بلوکی به ارزش بیش از 5.3 همت، هیچ متقاضی دیگری برای رقابت با خریدار وارد مزایده نشده است؟
البته تکنفره بودن مزایده بهتنهایی به معنای تخلف نیست و حتی پیشنهاد یک ریال بالاتر از قیمت پایه نیز لزوماً نشاندهنده اطلاع قبلی خریدار از نبود رقیب نیست؛ بهویژه اگر سازوکار مزایده مبتنی بر ارائه پیشنهاد در پاکتهای دربسته بوده باشد. با این حال، نبود رقابت مؤثر ضرورت بررسی شرایط عرضه، نحوه اطلاعرسانی و قیمتگذاری دارایی را دوچندان میکند.
در این میان چند پرسش اساسی مطرح است: آیا اطلاعرسانی مزایده به اندازه کافی گسترده بوده است؟ چه تعداد متقاضی اسناد مزایده را دریافت کردهاند؟ آیا شرایط شرکت در مزایده محدودیت خاصی ایجاد کرده بود؟ و مهمتر از همه، قیمت پایه بر اساس چه گزارش کارشناسی تعیین شده است؟
از سوی دیگر، آیا در ارزشگذاری 20 درصد سهام سپهر کیش، ارزش مدیریتی این بلوک و امکان انتقال کنترل شرکت نیز لحاظ شده است؟ زیرا خرید این بلوک صرفاً به معنای تملک 20 درصد سهام یک شرکت نیست و میتواند به انتقال کنترل مدیریتی شرکتی منجر شود که یکی از سهامداران ایرانخودرو است.
ابهام دوم؛ چرا پیشنهاد یکماهه مزایده 9 ماه بعد مبنای قرارداد قرار گرفت؟
ابهام دیگر به فاصله زمانی میان اعلام نتیجه مزایده و انعقاد قرارداد مربوط میشود. بر اساس مکاتبات منتشرشده، نتیجه مزایده در اول بهمن 1404 اعلام شده، اما قرارداد خرید سهام در سوم آبان 1405 منعقد شده است؛ یعنی بیش از 9 ماه فاصله میان اعلام نتیجه و امضای قرارداد وجود دارد.
در حالی که طبق شرایط اعلامشده در آگهی، اعتبار پیشنهاد مزایده یک ماه بوده است، این سؤال مطرح میشود که پیشنهاد برنده چگونه پس از پایان مهلت اعتبار، همچنان مبنای انعقاد قرارداد قرار گرفته است؟
آیا پیشنهاد بهمنموتور در این فاصله تمدید شده است؟ آیا قیمتگذاری مجدد صورت گرفته یا همان قیمت کارشناسی قبلی مبنای معامله قرار گرفته است؟ همچنین آیا تعاونی خاص کارکنان ایرانخودرو امکان برگزاری مزایده مجدد و ایجاد رقابت بیشتر برای فروش دارایی سهامداران خود را بررسی کرده است؟
پاسخ به این پرسشها از آن جهت اهمیت دارد که در فاصله بیش از 9 ماه، شرایط اقتصادی و ارزش داراییهای شرکت میتواند تغییر کند. بنابراین لازم است مستندات تمدید اعتبار پیشنهاد، گزارش کارشناسی و صورتجلسات تصمیمگیری درباره فروش منتشر شود.
سهام خزانه؛ چرا 10.32 درصد ایرانخودرو حق رأی ندارد؟
یکی از مهمترین ابهامات این معامله به وضعیت حقوقی اصلیترین دارایی سپهر کیش بازمیگردد. این شرکت حدود 10.32 درصد سهام ایرانخودرو را در اختیار دارد، اما این سهام بر اساس رأی شعبه 48 دادگاه تجدیدنظر استان تهران، سهام خزانه محسوب شده و فاقد حق رأی در مجامع عمومی ایرانخودرو است.
بر اساس دادنامه مورخ 18 آذر 1403، دادگاه تجدیدنظر رأی شعبه 213 دادگاه عمومی حقوقی تهران را تأیید کرده است. مطابق این رأی، شرکت سپهر کیش ایرانیان از اعمال حق رأی در مجامع عمومی ایرانخودرو ممنوع شده و سازمان بورس نیز بهعنوان ناظر مجامع مکلف به جلوگیری از اعمال این حق رأی است.
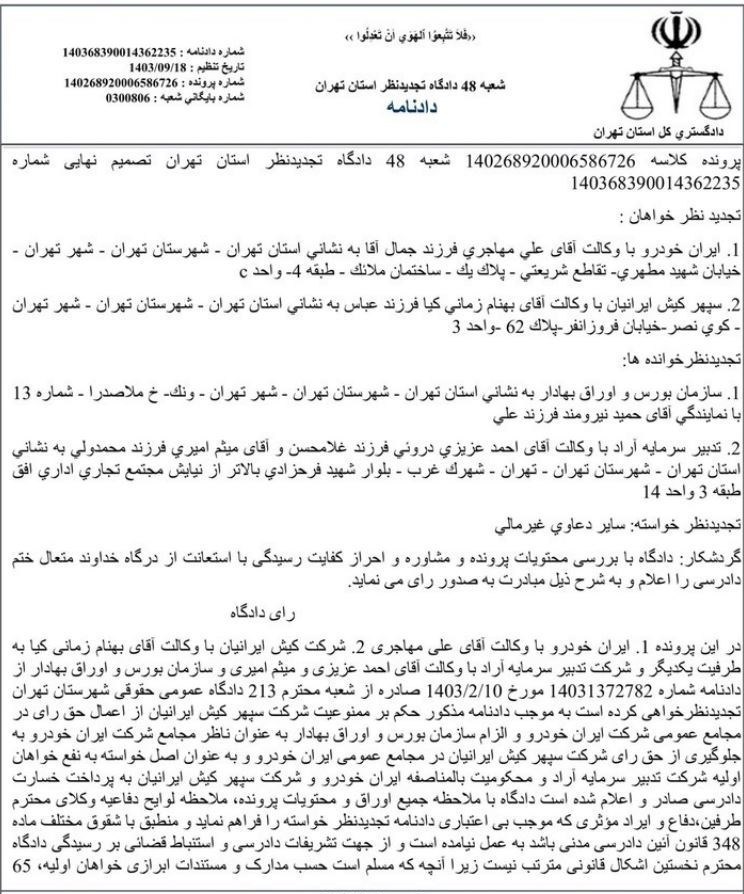
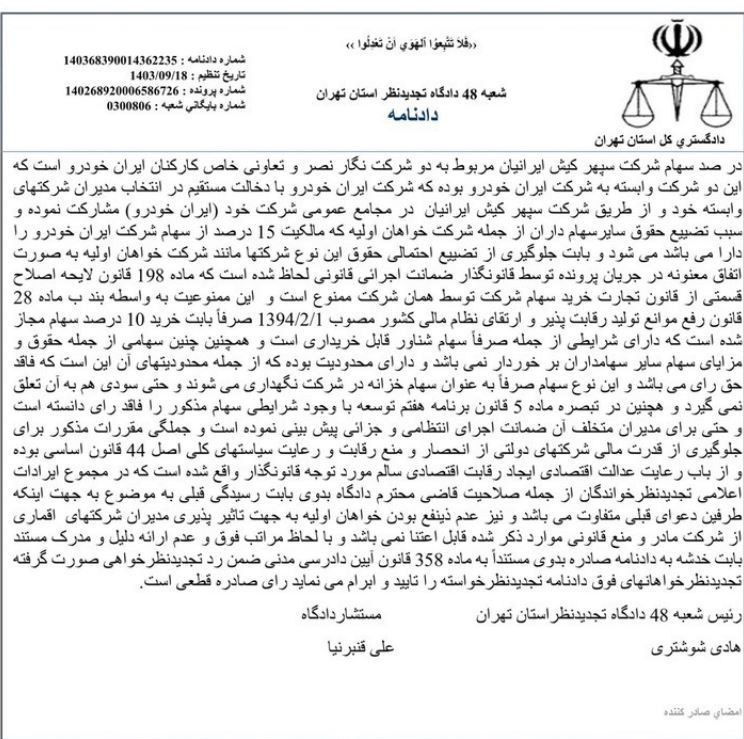
استدلال دادگاه آن است که 65 درصد سهام سپهر کیش در اختیار دو شرکت نگار نصر و تعاونی خاص کارکنان ایرانخودرو بوده و این دو شرکت وابسته به ایرانخودرو محسوب میشوند. به اعتقاد دادگاه، ایرانخودرو از طریق دخالت در انتخاب مدیران شرکتهای وابسته و استفاده از سهام سپهر کیش، بهصورت غیرمستقیم در مجمع عمومی خودش مشارکت کرده و این مسئله میتواند حقوق سایر سهامداران را تضییع کند.
دادگاه با استناد به ماده 198 لایحه اصلاح قسمتی از قانون تجارت، بند ب ماده 28 قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور و تبصره 5 ماده 5 قانون برنامه هفتم توسعه، این وضعیت را مشمول محدودیتهای سهام خزانه دانسته است.
بر اساس استدلال دادگاه، سهام خزانه علاوه بر نداشتن حق رأی، از برخی حقوق و مزایای معمول سهامداران نیز برخوردار نیست و سود سهام به آن تعلق نمیگیرد. به این ترتیب، هرچند سپهر کیش مالک حدود 10.32 درصد سهام ایرانخودرو است، اما نمیتواند از این سهام برای رأی دادن در مجامع عمومی خودروساز استفاده کند.
نامه ایرانخودرو به وزیر اقتصاد؛ دفاع از چه حقی؟
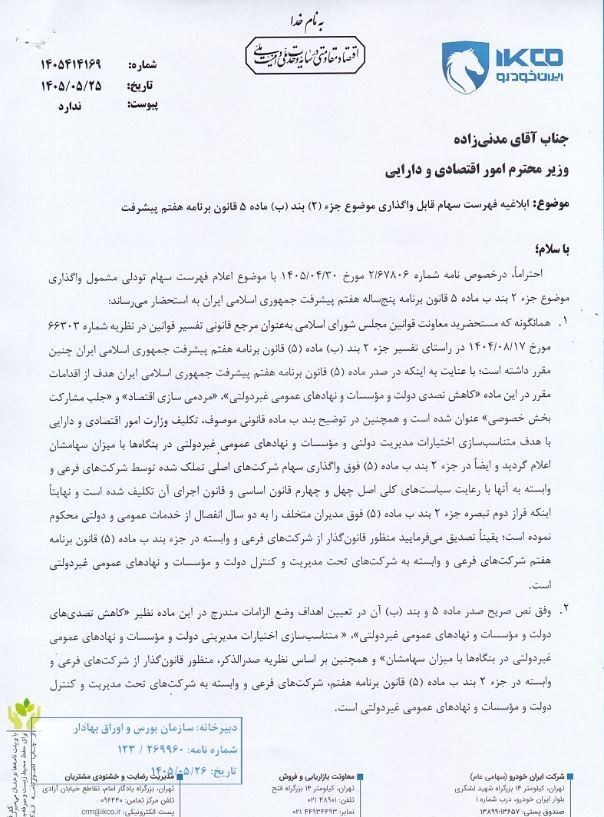
در این میان، نامه 25 مرداد 1405 مدیرعامل ایرانخودرو به وزیر امور اقتصادی و دارایی، ابهام دیگری را به پرونده اضافه میکند.موضوع این نامه، ابلاغ فهرست سهام قابل واگذاری موضوع جزء (2) بند (ب) ماده 5 قانون برنامه هفتم پیشرفت است. ایرانخودرو در این مکاتبه با اشاره به خصوصی شدن ساختار مدیریتی شرکت، استدلال کرده که برخی از سهام شرکتهای وابسته و فرعی آن نباید مشمول الزامات واگذاری مقرر در قانون برنامه هفتم قرار گیرند.
در بخش دیگری از نامه، ایرانخودرو به وضعیت سپهر کیش ایرانیان اشاره کرده و توضیح داده است که این شرکت از نظر قانونی شرکت فرعی ایرانخودرو محسوب نمیشود و سهام ایرانخودرو متعلق به سپهر کیش نیز بر اساس رأی قضایی، سهام خزانه شناخته شده است.
ایرانخودرو همچنین تأکید کرده که امکان تکلیف به سپهر کیش برای واگذاری سهام ایرانخودرو، با توجه به ترکیب سهامداران آن، در اختیار این شرکت نیست. در نهایت، درخواست ایرانخودرو از وزیر اقتصاد صدور دستور لازم برای خروج سهام شرکتهای فرعی گروه صنعتی ایرانخودرو از فهرست سهام قابل واگذاری بوده است.
اما در اینجا باید به یک نکته مهم توجه کرد: ایرانخودرو در این نامه مستقیماً درخواست احیای حق رأی سهام سپهر کیش را مطرح نکرده است. استناد به رأی دادگاه درباره سهام خزانه، بخشی از استدلال شرکت برای تعیین تکلیف شمول یا عدم شمول سهام در فهرست واگذاریهای برنامه هفتم است.
با این حال، کنار هم قرار گرفتن این نامه و رأی دادگاه یک پرسش مهم ایجاد میکند: اگر ایرانخودرو بر اساس رأی قطعی دادگاه، سهام متعلق به سپهر کیش را سهام خزانه و فاقد حق رأی میداند، چرا همزمان بر این موضوع تأکید دارد که سپهر کیش شرکت فرعی آن محسوب نمیشود و سهام آن نباید مشمول الزامات واگذاری شرکتهای وابسته قرار گیرد؟
این دو موضوع لزوماً متناقض نیستند؛ زیرا یکی درباره حق رأی و آثار مالکیت غیرمستقیم و دیگری درباره شمول مقررات واگذاری است. با این حال، ایرانخودرو باید روشن کند مبنای حقوقی تفکیک این دو موضوع چیست و وضعیت مالکیت و حقوق ناشی از سهام سپهر کیش دقیقاً چگونه تعریف میشود.
ارزش 5.3 همتی بر چه مبنایی تعیین شده است؟
اهمیت این ابهام زمانی بیشتر میشود که بدانیم مهمترین دارایی سپهر کیش، همان سهام ایرانخودرو است که طبق رأی دادگاه فاقد حق رأی محسوب میشود.
در نتیجه، یک پرسش اقتصادی اساسی مطرح است: بهمنموتور برای خرید 20 درصد سپهر کیش دقیقاً چه دارایی و چه حقوقی را به دست میآورد؟
اگر سهام ایرانخودرو متعلق به سپهر کیش همچنان فاقد حق رأی باشد، ارزش اقتصادی و مدیریتی آن با بلوکی که امکان مشارکت در تصمیمگیریهای مجمع را دارد متفاوت خواهد بود. از سوی دیگر، اگر خریدار بتواند کنترل مدیریتی سپهر کیش را به دست آورد، این موضوع به معنای احیای خودکار حق رأی سهام ایرانخودرو نیست و رأی قطعی دادگاه همچنان باید مورد توجه قرار گیرد.
بنابراین لازم است بهمنموتور توضیح دهد که در گزارش کارشناسی و توجیه اقتصادی خرید، وضعیت حقوقی سهام خزانه، فقدان حق رأی و آثار احتمالی انتقال کنترل مدیریتی چگونه محاسبه شده است.
هشدار سازمان بورس درباره انتقال کنترل و حقوق سهامداران
بررسی مکاتبات سازمان بورس با ایرانخودرو و بهمنموتور نشان میدهد نهاد ناظر نیز نسبت به ابعاد اقتصادی و مدیریتی این معامله ابهاماتی مطرح کرده است.
سازمان بورس از بهمنموتور خواسته است درباره توجیه اقتصادی خرید 20 درصد سهام سپهر کیش و ارتباط این سرمایهگذاری با موضوع اصلی فعالیت شرکت، یعنی تولید خودرو، توضیح دهد و مشخص کند این تصمیم چگونه با رعایت صرفه و صلاح سهامداران فعلی و آتی بهمنموتور سازگار است.
نهاد ناظر همچنین به موضوع انتقال کنترل مدیریتی سپهر کیش اشاره کرده و درباره آثار این واگذاری بر ارزش مدیریتی داراییهای ایرانخودرو توضیح خواسته است.
از سوی دیگر، سازمان بورس با اشاره به تعداد بالای سهامداران ایرانخودرو و حضور دارندگان سهام عدالت، خواستار تشریح اقدامات این شرکت برای صیانت از حقوق عمومی سهامداران شده است.
این موضوع نشان میدهد پرونده صرفاً یک معامله میان تعاونی خاص کارکنان ایرانخودرو و بهمنموتور نیست؛ بلکه آثار احتمالی آن میتواند به ساختار مالکیت و حقوق طیف گستردهای از سهامداران ایرانخودرو نیز مرتبط شود.
سه پرسش اساسی که باید درباره معامله پاسخ داده شود
مجموع اطلاعات و اسناد موجود، دستکم سه محور اصلی برای بررسی این واگذاری ایجاد میکند:
نخست؛ چرا در مزایده فروش 20 درصد سهام سپهر کیش، بهمنموتور تنها متقاضی بوده و اختلاف پیشنهاد آن با قیمت پایه کل سهام تنها 61 میلیون تومان شده است؟ آیا فرآیند اطلاعرسانی و شرایط عرضه به اندازه کافی امکان رقابت را فراهم کرده بود؟
دوم؛ چرا پیشنهادی که طبق شرایط آگهی یک ماه اعتبار داشته، بیش از 9 ماه بعد مبنای انعقاد قرارداد قرار گرفته است؟ آیا در این فاصله تمدید پیشنهاد و کارشناسی مجدد انجام شده است؟
سوم؛ ارزش اقتصادی خرید شرکتی که مهمترین دارایی آن سهام ایرانخودرو و طبق رأی دادگاه فاقد حق رأی است، بر چه مبنایی 5.3 همت تعیین شده و آیا ارزش مدیریتی ناشی از انتقال کنترل سپهر کیش نیز در این قیمت لحاظ شده است؟
در نهایت، با توجه به اینکه بخش قابل توجهی از سهام سپهر کیش متعلق به تعاونی خاص کارکنان ایرانخودرو و سهامداران آن است، انتشار اسناد مزایده، گزارش کارشناسی، مستندات تمدید اعتبار پیشنهاد و گزارش توجیه اقتصادی معامله میتواند به روشن شدن ابعاد این واگذاری کمک کند.
همچنین لازم است سازمان بورس، وزارت اقتصاد و وزارت صمت درباره مبانی حقوقی و اقتصادی این معامله و نحوه صیانت از حقوق سهامداران، کارکنان و بازنشستگان ایرانخودرو توضیح دهند.
نظر شما