 خبرگزاری علت
- 18 آبان 1405 - 10:56
- اخبار اقتصادی
- اخبار اقتصاد جهان
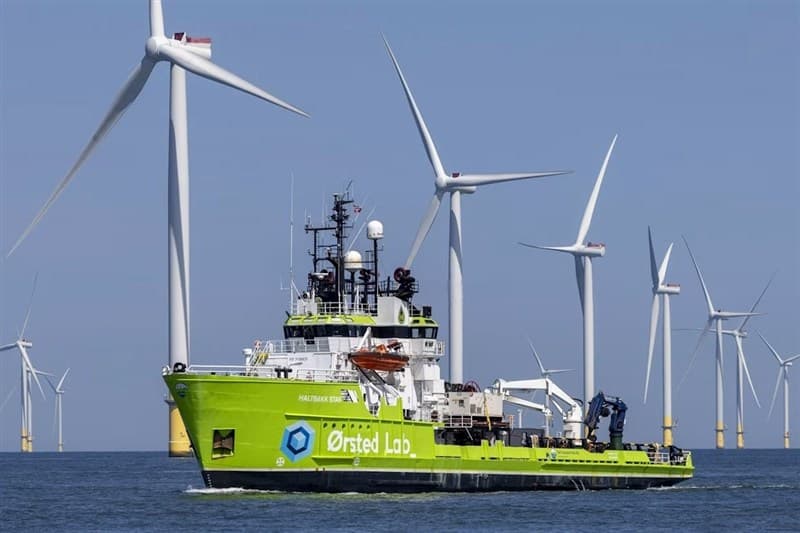
ژاپن، کره جنوبی، ویتنام و فیلیپین چهار کشور نوظهور کلیدی هستند که انرژی باد فراساحلی در آنها با جهش همراه است.
گروه اقتصادی خبرگزاری تسنیم؛ رضا احسانی ــ منطقه آسیا-پاسیفیک (به استثنای چین) در آستانه یک جهش تاریخی در صنعت باد فراساحلی است. بر اساس پیشبینی شورای جهانی انرژی بادی، این منطقه در دوره 2026-2035 حدود 40 گیگاوات ظرفیت جدید اضافه خواهد کرد که سهم قابل توجهی از رشد جهانی را به خود اختصاص میدهد (GWEC 2026, p. 88-89). کشورهای ژاپن، کره جنوبی، ویتنام و فیلیپین، هر کدام با مدلهای منحصر به فرد و چالشهای خاص خود، به ستارههای نوظهور این صنعت تبدیل شدهاند. در این بخش، به تحلیل عمیق این چهار بازار کلیدی میپردازیم.
از "اقتصاد آبی" بیشتر بخوانید
ژاپن: نهادهای قوی، نتایج ضعیف
ژاپن یکی از جذابترین و در عین حال پیچیدهترین بازارهای باد فراساحلی در آسیا است. ژاپن تا سال 2030 هدف 10 گیگاوات ظرفیت باد فراساحلی را دنبال میکند (GWEC 2026, p. 51). سند فوق پیشبینی میکند که ژاپن تا سال 2030 تنها به 3.5 گیگاوات و تا سال 2035 به 8.4 گیگاوات ظرفیت برسد (GWEC 2026, p. 91).در مورد ظرفیت این کشور نیز ذکر این نکته حائز اهمیت است که پس از بهرهبرداری از پروژه شناور Goto (16.8 مگاوات) و پروژه Kitakyushu Hibikanda (220 مگاوات) در سهماهه اول 2026، مجموع ظرفیت عملیاتی ژاپن از مرز 500 مگاوات گذشت. (همان)
این کشور با تصویب قانون «استفاده از مناطق دریایی انرژی تجدیدپذیر» در سال 2018 و برگزاری اولین مناقصه عمومی در سال 2020، انتظارات زیادی ایجاد کرد. اما واقعیت بازار با این انتظارات فاصله زیادی دارد.
ریشه مشکل: شکاف بین فرضیات قیمتی و واقعیتهای بازار
بر اساس تحلیل فوق، مشکل اصلی ژاپن «شکاف بین فرضیات قیمتی مناقصات و واقعیتهای بازار» است (GWEC 2026, p. 49). این چالش یک «مسئله طراحی سیاستی» با راهحل شناختهشده است. درحقیقت در ژاپن، پروژههایی که میتوانند به تصمیم سرمایهگذاری نهایی (FID) برسند، عموماً قادر به پیشرفت هستند. اما چالش اصلی این است که تحت شرایط فعلی سیاست و بازار، تعداد بسیار محدودی از پروژهها قادر به رسیدن به FID هستند (GWEC 2026, p. 49-50). افزایش هزینههای ساخت، تأمین مالی و زنجیره تأمین، رسیدن به FID را دشوارتر کرده است (GWEC 2026, p. 50). به همین سبب برخی توسعهدهندگان بینالمللی سرمایهگذاری خود را کاهش داده یا از بازار ژاپن خارج شدهاند. (همان)
درعینحال، ژاپن در آگوست 2025 چشمانداز بهروزرسانی شدهای منتشر کرد که بطور خاص هدف 15 گیگاوات ظرفیت بادی شناور تا سال 2040 را تعیین میکند (GWEC 2026, p. 91). همچنین قانون اصلاحشده «استفاده از مناطق دریایی انرژی تجدیدپذیر» در آوریل 2026 به اجرا درآمد که ظرفیت مهم قانونی را فعال کرده است. (همان)
کره جنوبی
کره جنوبی یکی از پویاترین بازارهای باد فراساحلی در آسیاست. این کشور تا پایان سال 2025 به 355 مگاوات ظرفیت عملیاتی باد فراساحلی رسید (GWEC 2026, p. 90).دولت این کشور بطور رسمی هدف 2030 خود را از اهداف 14 تا 20 گیگاوات پیشین به 10.5 گیگاوات اصلاح کرد (GWEC 2026, p. 52). در می 2026، یک دور مناقصه 1.8 گیگاواتی (شامل 1 گیگاوات فونداسیون ثابت، 400 مگاوات شناور و 400 مگاوات پروژههای دولتی) در نظر گرفته شده است (GWEC 2026, p. 91).
بنابراین صنعت باد فراساحلی در کره جنوبی یک صنعت پویا و بهروزشونده است. درعینحال، این کشور در سال 2025 یک «دوره گذار» از سیاستهای بلندپروازانه به «اجرای ساختاریافته و واقعبینانهتر» را آغاز کرد (GWEC 2026, p. 52).همچنین بر اساس قانون ویژه «ترویج استقرار باد فراساحلی و توسعه صنایع مرتبط» که در 26 مارس 2026 به اجرا درآمد، کره جنوبی از یک مدل «توسعهدهندهمحور» به یک مدل «دولتمحور برنامهریزیشده» گذار کرد (GWEC 2026, p. 52-53). ویژگیهای مدل جدید از این قرار است:
- دولت مسئولیت غربالگری سایت، سازگاری فضایی و مجوزهای کلیدی زیستمحیطی و نظامی را قبل از عرضه پروژهها به توسعهدهندگان بر عهده میگیرد. (همان)
- هفت منطقه توسعه باد فراساحلی تعیین شده است. (همان)
- این تغییر، «تخصیص ریسک را بطور بنیادین تغییر میدهد» و «عدم قطعیت مجوزدهی در مراحل پایانی را کاهش میدهد.» (همان)
درعینحال، شورای جهانی انرژی بادی پیشبینی میکند که کره جنوبی هدف 10.5 گیگاوات خود را از دست بدهد و تا سال 2030 به حدود 3 گیگاوات و تا سال 2035 به 8.6 گیگاوات برسد (GWEC 2026, p. 91).
ویتنام
ویتنام نیز یکی از مهمترین بازارهای باد فراساحلی در حوزه آسیا-پاسیفیک است. این کشور با منابع بادی با کیفیت بالا، خط ساحلی طولانی و تقاضای رو به رشد برق، پتانسیل بالایی برای رشد این صنعت دارد (GWEC 2026, p. 47).برنامه توسعه برق هشتم بازنگریشده (PDP8) هدف 6-17 گیگاوات باد فراساحلی بین 2030 تا 2035 و 113.5-139 گیگاوات تا 2050 را تعیین کرده است. (همان) این کشور گرچه بیش از 5 گیگاوات ظرفیت بادی نصبشده دارد، اما هیچ پروژه بادی فراساحلی عملیاتی ندارد (GWEC 2026, p. 91). شورای جهانی انرژی بادی پیشبینی میکند که ویتنام تا سال 2035 حدود 7 گیگاوات ظرفیت باد فراساحلی اضافه کند و به پنجمین بازار بزرگ آسیا-پاسیفیک تبدیل شود (GWEC 2026, p. 92).
از "اقتصاد آبی" بیشتر بخوانید
فیلیپین
در کنار کشورهای فوق، فیلیپین به عنوان یکی از بازارهای نوظهور باد فراساحلی در جنوب شرق آسیا، در حال گذار از توسعه سیاستهای اولیه به سمت اجرای پروژه است (GWEC 2026, p. 92).این کشور اکنون هیچ ظرفیت باد فراساحلی نصبشدهای ندارد. (همان) درعینحال، امکان مالکیت خارجی 100درصدی برای پروژههای انرژی تجدیدپذیر، یک مانع دیرینه برای سرمایهگذاری بینالمللی را حذف کرده است. (همان) پلتفرم مجوزدهی دیجیتال "Energy Virtual One-Stop Shop" (EVOSS) فرآیندها را سادهتر کرده و زمانهای توسعه را تا 40٪ کاهش داده است (GWEC 2026, p. 46). ساختار بهروزرسانیشده قوانین این کشور، یک "گواهی اختیار پیش از توسعه" معرفی کرده که به توسعهدهندگان اجازه میدهد مطالعات امکانسنجی را بدون مصرف کامل شرایط قرارداد خود انجام دهند (GWEC 2026, p. 92-93).
جمعبندی
بجز چین، که در بخشهای قبلی درمورد سیاستها و آینده آن مستقلاً بحث کردیم، سایر کشورها در منطقه آسیا-پاسیفیک نیز در آستانه یک جهش تاریخی در حوزه باد فراساحلی قراردارند. ژاپن، کره جنوبی، ویتنام و فیلیپین گرچه هر کدام با چالشهای منحصر به فرد خود مواجه هستند، اما همگی به سمت ایجاد بازارهای پیشرفته و در حال بلوغ حرکت میکنند.
بر اساس پیشبینی شورای جهانی انرژی بادی، منطقه آسیا-پاسیفیک (به استثنای چین) در دوره 2026-2035 حدود 40 گیگاوات ظرفیت جدید اضافه خواهد کرد که سهم قابل توجهی از رشد جهانی را به خود اختصاص میدهد (GWEC 2026, p. 88-89). این منطقه، به همراه چین، به "موتور محرک" رشد باد فراساحلی جهان در دهه پیش رو تبدیل خواهد شد.
---
منبع:
- Global Wind Energy Council. (2026). Global offshore wind report 2026. GWEC.
نظر شما