 خبرگزاری علت
- 23 آبان 1405 - 08:50
- اخبار اقتصادی
- اخبار بازار سهام | بورس
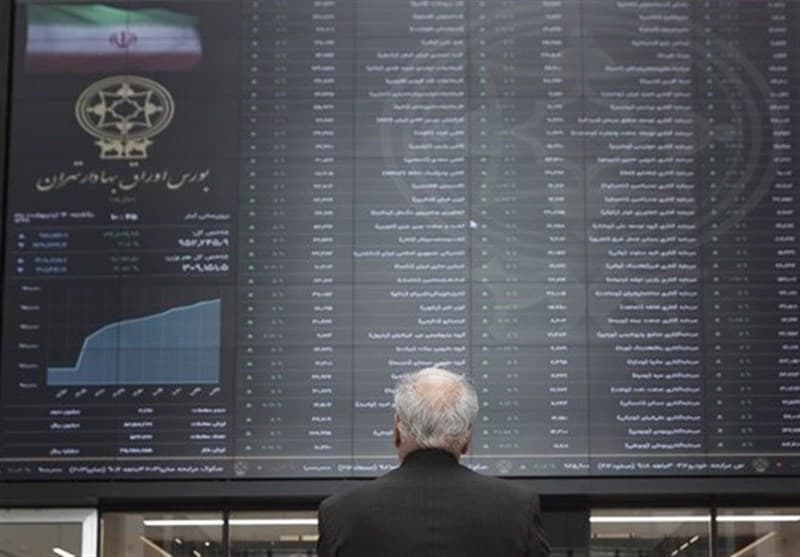
ورود 20همت نقدینگی به بورس درحالی هفته گذشته رقم خورد که تداوم آن به متغیرهای بنیادی و ریسکها بستگی دارد.
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، بازار سهام تهران در هفته گذشته شاهد تغییر محسوسی در رفتار سرمایهگذاران و جریان معاملات بود؛ تغییری که با ورود بیش از 20 هزار و 500 میلیارد تومان پول حقیقی، رشد همزمان شاخصهای اصلی و افزایش ارزش معاملات خرد همراه شد. این تحولات در شرایطی رقم خورد که بورس پیش از آن سه هفته متوالی با افت شاخص کل مواجه شده بود و بخشی از فعالان بازار نسبت به ادامه روند اصلاحی نگران بودند.
بررسی عملکرد هفتگی بازار نشان میدهد شاخص کل بورس با رشد 6.5 درصدی به سطح 8 میلیون و 427 هزار واحد رسید و بار دیگر از مرز 8 میلیون واحد عبور کرد. این میزان رشد، بهترین عملکرد هفتگی شاخص کل طی شش هفته اخیر محسوب میشود. همچنین شاخص هموزن و شاخص کل فرابورس هر کدام 5.7 درصد افزایش یافتند. مثبت بودن عملکرد این سه نماگر نشان میدهد موج تقاضای هفته گذشته صرفاً به چند نماد بزرگ و شاخصساز محدود نبوده و بخش گستردهتری از بازار را تحت تاثیر قرار داده است.
با این حال، مهمترین پیام معاملات هفته گذشته را باید در رفتار سرمایهگذاران حقیقی جستوجو کرد؛ جایی که ورود حدود 20.5 همت پول حقیقی به بازار سهام، در کنار افزایش میانگین روزانه ارزش معاملات خرد به حدود 45 همت، از افزایش مشارکت معاملهگران و تقویت تقاضا حکایت دارد. به باور کارشناسان رشد شاخصها بهتنهایی نمیتواند تصویری کامل از وضعیت بازار سهام ارائه دهد؛ بلکه بررسی جریان نقدینگی نیز برای ارزیابی کیفیت و پشتوانه روند صعودی ضروری است.
در واقع، همزمانی رشد قیمت سهام با ورود قابلتوجه پول حقیقی میتواند نشانهای از بهبود انتظارات بخشی از سرمایهگذاران نسبت به چشمانداز بازار سهام باشد؛ هر چند ورود نقدینگی در یک هفته معاملاتی را نباید به معنای تثبیت قطعی روند صعودی یا پایان ریسکهای بازار تلقی کرد. این در شرایطی است که استمرار این جریان در هفتههای آینده اهمیت بیشتری از رقم ثبتشده در یک مقطع زمانی دارد.
نگاهی به عملکرد بازار سرمایه از ابتدای سال نیز ابعاد دیگری از وضعیت بورس را آشکار میکند؛ جایی که شاخص کل از ابتدای سال 127 درصد رشد کرده؛ در حالی که بازدهی شاخص هموزن به 147 درصد و شاخص کل فرابورس به 149 درصد رسیده است. این اختلاف بازدهی نشان میدهد در مقیاس سالانه، سهام شرکتهای کوچکتر و متوسط و همچنین شرکتهای حاضر در فرابورس، در مجموع عملکرد بهتری نسبت به نماگر اصلی بورس داشتهاند. همچنین از مجموع 26 هفته معاملاتی سپریشده در سال جاری، شاخص کل در 20 هفته بازدهی مثبت و در شش هفته بازدهی منفی ثبت کرده است.
در مجموع وضعیت سودآوری شرکتها، نسبت قیمت سهام به سود، نرخ ارز، نرخ بهره، سیاستهای پولی و مالی و تصمیمات دولت درباره صنایع مختلف از جمله متغیرهایی هستند که در تعیین مسیر آینده بازار سهام نقش دارند.
در کنار این عوامل، ریسکهای سیاسی و بینالمللی نیز همچنان بر انتظارات سرمایهگذاران اثرگذارند. ضمن این که تحولات منطقهای، وضعیت تحریمها و چشمانداز روابط خارجی میتوانند از طریق تغییر انتظارات و سطح ریسکپذیری فعالان اقتصادی، جریان نقدینگی در بازار سرمایه را تحت تأثیر قرار دهند.
در چنین شرایطی، بازگشت شاخص کل به کانال 8 میلیون واحدی را میتوان نشانهای از احیای تقاضا پس از سه هفته عقبنشینی دانست؛ اما عبور از سطوح بالاتر، از جمله محدوده 10 میلیون واحدی، به عواملی فراتر از شتاب معاملات وابسته است.
همچنین آنچه در هفته گذشته اهمیت داشت، همزمانی سه اتفاق شامل رشد شاخصها، افزایش ارزش معاملات و ورود قابلتوجه پول حقیقی بود؛ بر این اساس کارشناسان معتقدند اگر این سه مولفه در هفتههای آینده نیز تداوم پیدا کنند و با بهبود متغیرهای بنیادی همراه شوند، میتوان از شکلگیری پشتوانهای جدیتر برای ادامه حرکت صعودی بورس سخن گفت؛ در غیر این صورت، رشد اخیر ممکن است بیش از آنکه آغاز یک مسیر پایدار باشد، بخشی از نوسانات طبیعی بازار در مسیر بلندمدت خود تلقی شود.
نظر شما