 خبرگزاری علت
اهمیت این تحول فقط به جنگ با ایران و اختلال در مسیرهای دریایی محدود نمیشود. بر اساس گزارشهای مورد استناد بازار، بخشی از جهش نرخ کرایه نفتکشها حتی پیش از آغاز جنگ شکل گرفته و به موضع گیری یک سرمایهگذار کرهجنوبی در بازار کشتیرانی ارتباط داشت. جنگ در این میان بیش از آنکه علت اولیه بحران باشد، به شتابدهنده آن تبدیل شد. به بیان سادهتر، بازار حمل نفت پیش از شلیک نخستین گلوله در هرمز نیز نشانههایی از تنگنای ساختاری داشت؛ جنگ خلیجفارس فقط همان شکاف را عمیقتر کرد.
ارزش۷۰میلیارد دلاری
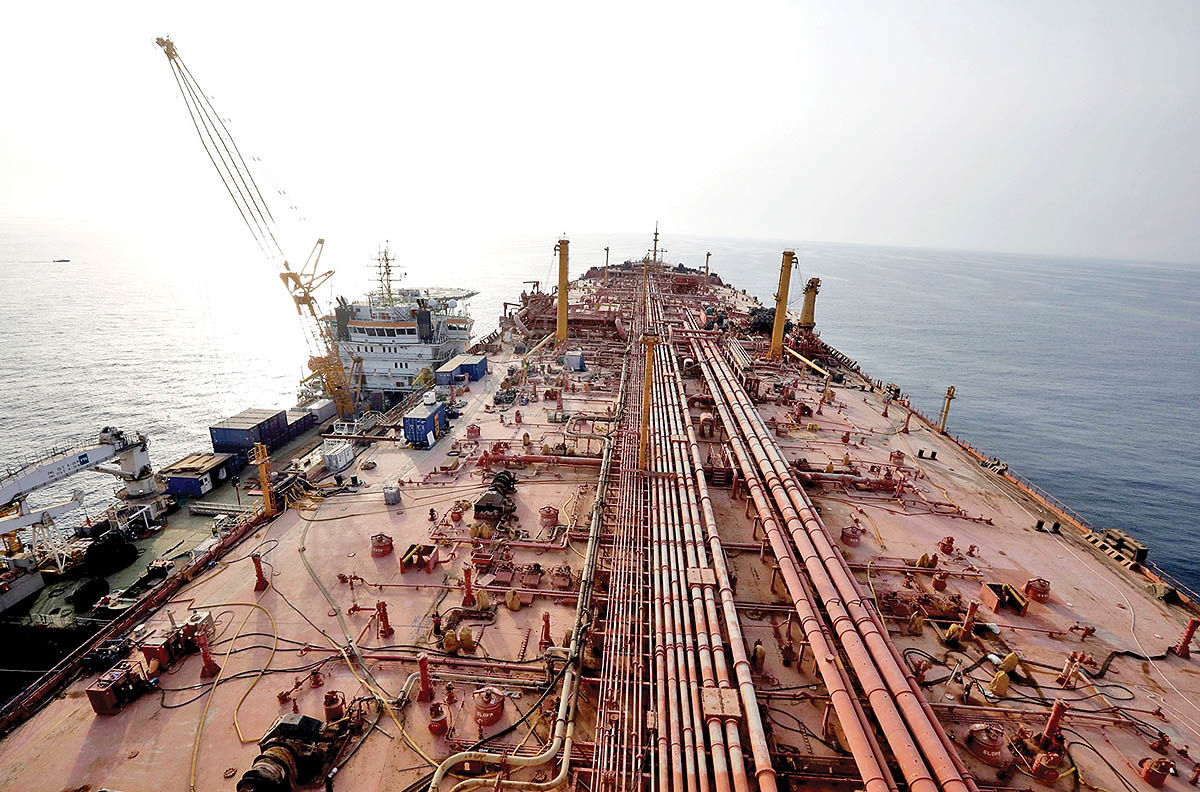
برندگان این بازار مشوش را باید در دریا جستوجو کرد. ارزش سهام شرکتهای بزرگ مالک نفتکش به حدود ۷۰میلیارد دلار رسیده و درآمد روزانه برخی ابرنفتکشها در مسیر خلیج فارس ـ چین از ۱.۲میلیون دلار عبور کرده است؛ ارقامی که پیش از این بیشتر در شرایط جنگی یا در مسیرهای فوقالعاده پرریسک دیده میشد. اینجا تضاد منافع تازهای شکل گرفته است: مالکان نفتکش از کمبود ظرفیت و تداوم نرخهای بالای حمل سود میبرند؛ درحالیکه پالایشگاهها و مصرفکنندگان نهایی بهدنبال بازگشت سریع هزینه حمل به سطوح عادی هستند. این تضاد زمانی جدیتر میشود که نفت در بازار فیزیکی کمیابتر از بازار کاغذی به نظر میرسد. پالایشگاههای اروپایی، پس از کاهش تخصیص برخی محمولههای عربستان برای ماه آینده، ناچار شدهاند برای محمولههای نزدیکتر رقابت کنند. نتیجه، شکافی غیرمعمول میان قیمت آتی شاخص برنت، در محدوده ۱۱۰دلار و قیمت برنت فیزیکی اروپا، بالاتر از ۱۳۱دلار است. این فاصله فقط اختلاف میان دو قیمت نیست؛ سیگنالی از دو بحران همزمان است: بحران در دسترسی به نفت خام و بحران در رساندن آن نفت به مقصد.
پالایشگاههای آسیایی نیز در حال تغییر قواعد معمول خرید هستند. نمونه روشن آن خرید نفت آلاسکا از سوی یک پالایشگر ژاپنی است؛ نفتی که از نظر سازگاری با تجهیزات پالایشی این کشور انتخاب معمولی محسوب نمیشود. همزمان، برخی خریداران به جای استفاده از ابرنفتکشها به کشتیهای کوچکتر، ازجمله افراماکس و سوئزماکس، روی آوردهاند. این تغییرات یک پیام روشن دارد: در بازار امروز، دیگر فقط نوع نفت مهم نیست؛ فاصله آن تا پالایشگاه نیز به یک متغیر قیمتی تبدیل شده است. هرچه هزینه حمل بیشتر شود، مزیت نفت ارزانتر اما دورتر کاهش مییابد و نفت گرانتر اما نزدیکتر میتواند جذابتر شود. در نتیجه، جغرافیای تجارت نفت نیز آرامآرام در حال تغییر است.
سه راه پیش روی بازار
موسسه اطلاعاتی کپلر (Kpler) معتقد است نرخهای فعلی کرایه در نهایت خودمحدودکننده خواهند شد. استدلال این است که با افزایش هزینه حمل، بسیاری از مسیرهای دوربرد دیگر صرفه اقتصادی نخواهند داشت و پالایشگاهها ترجیح میدهند خوراک خود را از منابع نزدیکتر تامین کنند. در چنین شرایطی، تقاضا برای مسیرهایی مانند آمریکا ـ آسیا و آنگولا ـ چین میتواند کاهش یابد و بخشی از فشار از بازار حمل برداشته شود. اما ورتکسا تصویر متفاوتی ارائه میدهد. اگر قیمت معاملات آتی گازوئیل اروپا همچنان نزدیک ۲۰۰دلار در هر بشکه بماند، پالایشگاهها برای تامین خوراک ناچارند هزینه حمل بالا را بپذیرند. در این سناریو، تقاضای نسبتا غیرکشسان برای فرآوردههای نفتی میتواند نرخهای حمل را برای مدت طولانیتری بالا نگه دارد. سناریوی سوم، خطرناکتر است: تشدید اختلال در هرمز و افزایش نیاز به مسیرهای جایگزین میتواند ناوگان جهانی را به سقف ظرفیت عملیاتی نزدیک کند. در آن نقطه، مساله فقط گرانشدن کرایه نیست؛ ممکن است برخی پالایشگاهها اساسا نتوانند نفت مورد نیاز خود را در زمان مناسب دریافت کنند و یک سناریوی کمتر دیدهشده نیز وجود دارد: اگر سرمایهگذار کرهجنوبی همچنان مالکیت بخش قابلتوجهی از ناوگان را در اختیار داشته باشد، حتی پایان جنگ نیز الزاما به معنای بازگشت فوری نرخهای حمل به سطح پیش از بحران نخواهد بود.
افزایش هزینه حمل فقط قیمت نفت را بالا نمیبرد؛ میتواند مسیر حرکت نفت در جهان را نیز تغییر دهد. وقتی یک پالایشگاه حاضر میشود نفتی را بخرد که از نظر فنی انتخاب ایدهآل نیست، فقط به این دلیل که محمولهای نزدیکتر است، کارآیی اقتصادی زنجیره پالایش کاهش مییابد. این تغییر شاید در قیمت روزانه نفت خام بهروشنی دیده نشود؛ اما هزینه واقعی آن در حاشیه سود پالایشگاه، قیمت فرآورده و در نهایت جیب مصرفکننده ظاهر خواهد شد. تولیدکنندگان دوردست نیز آسیبپذیرتر میشوند. نفت آنگولا، برای نمونه، اگر بهدلیل هزینه حمل بالا جذابیت خود را در بازار چین از دست بدهد، ممکن است بخشی از مزیت خود را به تولیدکنندگان نزدیکتر واگذار کند. به این ترتیب، یک بحران در بازار کشتیرانی میتواند در بلندمدت نقشه جغرافیایی تجارت نفت را بازطراحی کند؛ نفت نزدیکتر به بازار مصرف ارزش بیشتری پیدا میکند و فاصله جغرافیایی به بخشی از قیمت واقعی بشکه تبدیل میشود.
ظهور یک گلوگاه متفاوت
اما شاید مهمترین پیام این بحران جای دیگری باشد. بازار نفت تاکنون به گلوگاههایی مانند هرمز، بابالمندب و کانال سوئز بهعنوان نقاط ژئوپلیتیک حساس نگاه میکرد. اکنون یک گلوگاه متفاوت در حال ظهور است: ظرفیت ناوگان و قدرت قیمتگذاری مالکان نفتکش. اگر ارزش سهام و درآمد گروه محدودی از شرکتهای کشتیرانی به چنین سطوحی رسیده باشد، تصمیمات تجاری این شرکتها میتواند بیش از گذشته بر مسیر جریان نفت اثر بگذارد. کاهش ظرفیت در یک مسیر، تغییر نوع کشتی یا ترجیح یک مقصد بر مقصد دیگر، دیگر صرفا تصمیمی در صنعت کشتیرانی نیست؛ میتواند به تغییر قیمت و دسترسی به انرژی در بازارهای دیگر منجر شود. این همان نقطهای است که «امپراتوری پنهان دریا» معنا پیدا میکند: قدرتی که نه در میدان نفتی است و نه در اتاق معاملات، بلکه در ظرفیت جابهجایی بشکهها میان این دو قرار دارد.
اگر هزینه رساندن نفت به بازار به اندازه خود نفت در تعیین قیمت انرژی اهمیت پیدا کرده، آیا مدلهای سنتی تحلیل بازار نفت که عمدتا بر عرضه و تقاضای بشکه تمرکز دارند، هنوز تصویر کاملی از بازار ارائه میکنند؟ و پرسش بزرگتر این است: آیا بازار جهانی نفت در حال عبور از گلوگاههای ژئوپلیتیک به سمت یک «گلوگاه خصوصی» است؛ جایی که تعداد محدودی کشتی و مالک نفتکش میتوانند به اندازه یک تصمیم سیاسی در واشنگتن یا ریاض، مسیر جریان نفت جهان را تغییر دهند؟
نظر شما