 خبرگزاری علت
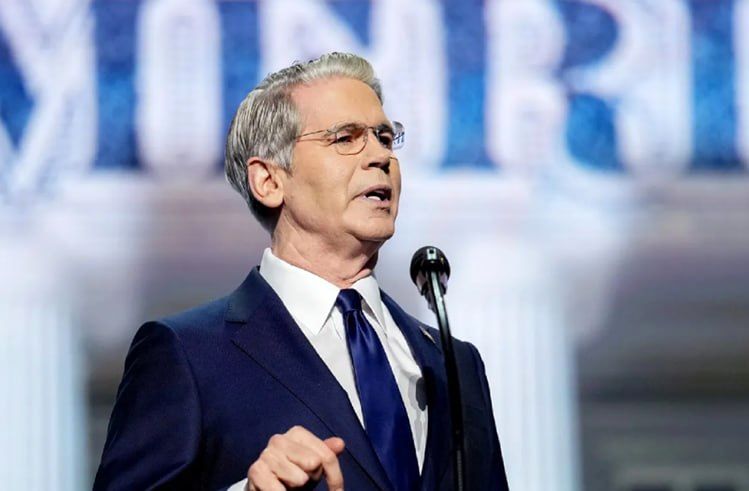
به گزارش گروه آنلاین روزنامه دنیای اقتصاد-نگار حجتی؛ اسکات بسنت، وزیر خزانهداری ایالات متحده، همواره تاکید دارد که رشد پرشتاب اقتصادی میتواند نگرانیها درباره مسیر نگرانکننده کسری بودجه و بدهیهای دولت را برطرف کند؛ دیدگاهی که محور اصلی مواضع او در نشست اخیر گروه ۲۰ نیز بود. با این حال، شواهد تاریخی خلاف این ادعا را نشان میدهد. بسنت در آستانه میزبانی از اقتصادهای بزرگ جهان اعلام کرد که رشد اقتصاد جهانی تنها راهکار مدیریت کوه بدهیهاست و با انضباط در هزینههای فدرال و دستیابی به رشد اقتصادی ۳ درصدی، آمریکا میتواند بر این بحران غلبه کند.
به گزارش بلومبرگ تجربه سالهای ۲۰۲۳ و ۲۰۲۴ نشان میدهد که با وجود ثبت رشد اقتصادی تعدیلشده با تورم نزدیک به ۳ درصد بدهی در اختیار عموم در این سالها بهترتیب حدود ۱۰ و ۷ درصد افزایش یافت. این افزایش ناشی از کسری بودجه سالانهای بود که از ۱.۶ تریلیون دلار فراتر رفت و سهم بدهی از تولید ناخالص داخلی را بالا برد. در اواخر دهه ۱۹۹۰ میلادی که رشد تولید ناخالص داخلی به بیش از ۴ درصد رسید، مازاد بودجه در نتیجه افزایش مالیاتها و کاهش مخارج دفاعی پس از پایان جنگ سرد محقق شد، اما امروز معادلات کاملا تغییر کرده است. نرخهای مالیاتی پس از دورههای متوالی کاهش مالیات از سوی جمهوریخواهان در سطوح پایینی قرار دارد و قانونگذاران هر دو حزب در سالهای اخیر عموما به افزایش مخارج فدرال رای دادهاند.
از سوی دیگر، پدیده پیری جمعیت هزینههای برنامههای حمایتی بزرگ را بهشدت بالا برده و در میانه تنشهای ژئوپلیتیک، دونالد ترامپ خواستار تصویب بودجه دفاعی ۱.۵ تریلیون دلاری با افزایش ۴۴ درصدی است. داگلاس هولتز-اکین، رئیس مجمع اقدام آمریکا و مدیر پیشین دفتر بودجه کنگره، تاکید میکند که مهار بدهی صرفا از مسیر رشد اقتصادی از نظر محاسباتی و عددی امکانپذیر نیست. در این میان، جهش اخیر بازدهی اوراق قرضه خزانهداری و عبور نرخ بهره اوراق دهساله از مرز ۵ درصد که از اوایل دهه ۲۰۰۰ تاکنون کمسابقه بوده، نگرانیها را درباره پایداری بدهیهای بلندمدت واشنگتن تشدید کرده است؛ موضوعی که احتمالا محور سوالات نمایندگان در جلسه استماع کمیته خدمات مالی مجلس از بسنت خواهد بود.
اگرچه بسنت پیشبینی میکند رونق هوش مصنوعی به شتاب رشد اقتصادی کمک خواهد کرد، اما اجماع کارشناسان نشان میدهد دستیابی به رشد ۳ درصدی در افق نزدیک محتمل نیست. نظرسنجی اقتصاددانان بلومبرگ و تازهترین پیشبینیهای صندوق بینالمللی پول رشد سالهای ۲۰۲۷ و ۲۰۲۸ را رقمی اندکی بیش از ۲ درصد برآورد میکنند. جو لاوورگنا، مشاور پیشین بسنت، معتقد است هرچند رشد اقتصادی بخشی ضروری از هر راهبرد برای کاهش کسری بودجه است، اما تکیه صرف به آن پاسخگوی ابعاد بحران نخواهد بود.
یکی از ریشههای اصلی این چالش، رشد مداوم شمار بازنشستگان در آمریکاست که هزینههای تامین اجتماعی و بهداشت و درمان را به عنوان دو ردیف اصلی بودجه افزایش میدهد. از زمان بازگشت ترامپ به قدرت تا ماه مه، شمار مستمریبگیران ۲.۸ میلیون نفر افزایش یافته، در حالی که شمار شاغلان جدید پرداختکننده مالیات تنها ۵۹۳ هزار نفر بیشتر شده است. ترامپ اعلام کرده به حقوق و مزایای بازنشستگی دست نخواهد زد و کنگره نیز برنامهای برای اصلاحات ساختاری در این بخشها ندارد. محاسبات نشان میدهد در صورت تحقق رشد واقعی ۳ درصدی و تورم ۲ درصدی، رشد درآمدهای اسمی ۵ درصد خواهد بود، در حالی که هزینههای تامین اجتماعی و درمان سالانه بین ۵.۵ تا ۷.۵ درصد افزایش مییابد.
پرداخت سود بدهیهای معوق نیز به عنوان سومین ردیف بزرگ هزینهها رشدی شتابان دارد. در فاصله یک ماه مانده به پایان سال مالی، مجموع خالص بهره پرداختی با افزایش ۸.۹ درصدی نسبت به دوره مشابه سال قبل به ۱.۰۲ تریلیون دلار رسیده است. با توجه به اینکه میانگین نرخ بهره بدهیهای معوق در پایان ماه اوت ۳.۴۸ درصد بوده و بازدهی اوراق پنجساله به حدود ۴.۷۷ درصد رسیده، تمدید این بدهیها با نرخهای جدید فشار مالی سنگینی ایجاد میکند. علاوه بر این، انتظار میرود فدرالرزرو به ریاست کوین وارش نرخ بهره سیاستی را افزایش دهد که هزینه انتشار اوراق کوتاهمدت را نیز بیشتر خواهد کرد.
طرحهای مالی جدید نظیر پیشنهاد ترامپ برای پرداخت چکهای ۵ هزار دلاری به شهروندان در صورت پیروزی جمهوریخواهان در انتخابات میاندورهای، بر ابعاد این بحران میافزاید. کمیته بودجه فدرال مسئولانه هزینه این طرح را ۱.۲ تریلیون دلار برآورد کرده که نسبت کسری بودجه به تولید ناخالص داخلی را به ۹ تا ۱۰ درصد میرساند. این ارقام با هدفگذاری بسنت برای رساندن این نسبت به ۳ درصد تا پایان دوره ترامپ در سال ۲۰۲۹ در تضاد است، بهویژه آنکه اقتصاددانان بلومبرگ میانگین کسری سال ۲۰۲۸ را ۶.۴ درصد پیشبینی میکنند. تحلیلگران ارشد بر این باورند که مهار پایدار بدهی بدون اصلاح برنامههای حمایتی و مهار سیاستهای انبساطی ناممکن است و تکیه صرف به رشد برای حل این معضل نیازمند رشدی ۶ درصدی است که با توجه به ساختار جمعیتی، حتی دستیابی به رشد ۳ درصدی آن نیز دور از ذهن خواهد بود.
نظر شما