 خبرگزاری علت
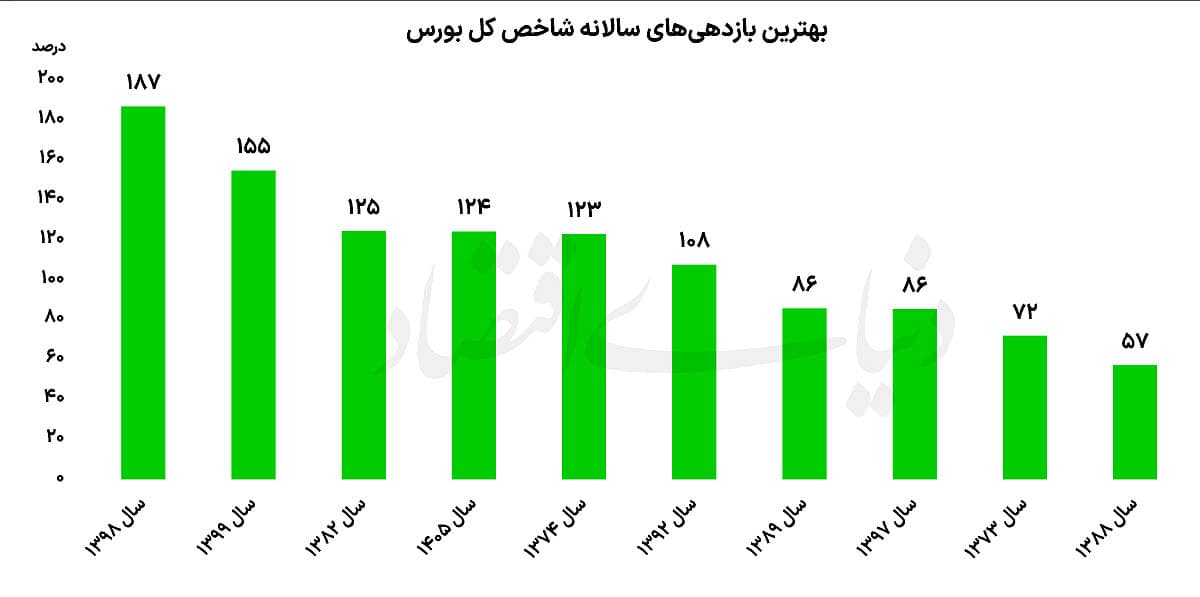
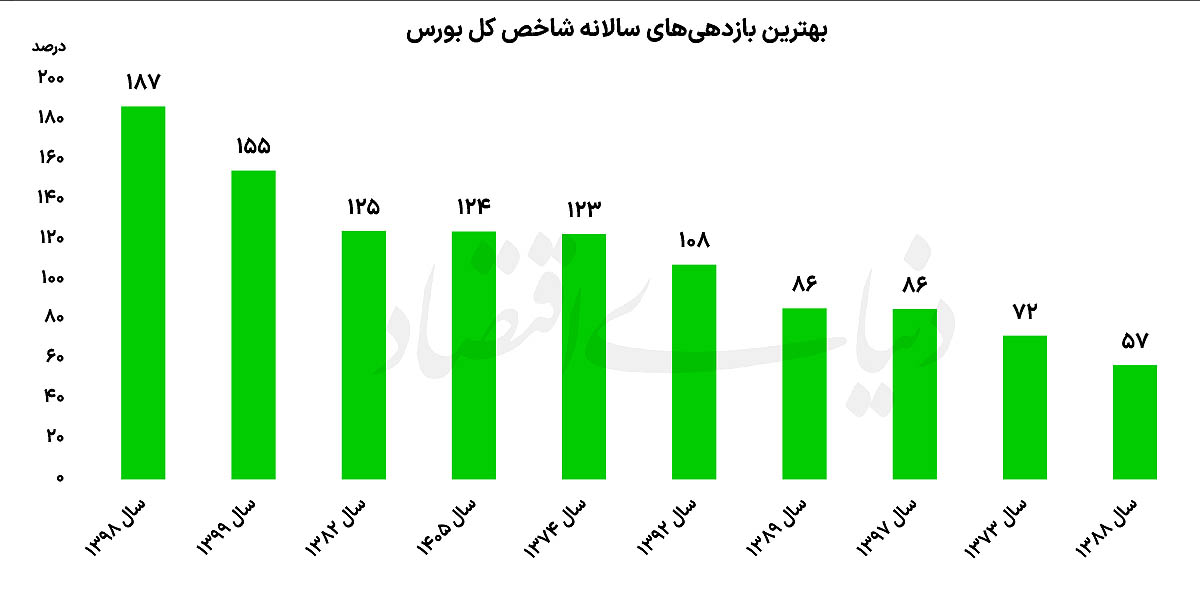
کارنامه بورس تهران در سال ۱۴۰۵، با رسیدن بازدهی شاخص کل به ۱۲۴ درصد، وارد مرحلهای تازه شده است؛ عملکردی که تا پایان معاملات روز دوشنبه ۲۰ مهرماه، این سال را در جایگاه چهارمین سال پربازده تاریخ نماگر اصلی بازار سهام قرار داده است. در همین حال، معاملات روز گذشته نیز با وجود شروعی منفی، در نهایت با رشد شاخصها به پایان رسید و ورود نقدینگی از سوی سرمایهگذاران حقیقی، از تداوم حضور تقاضا در بازار حکایت داشت. اکنون فاصله بورس با سومین سال پربازده تاریخ خود، یعنی سال ۱۳۸۲، تنها یک واحد درصد است. با توجه به اینکه هنوز بیش از پنج ماه از سال جاری باقی مانده، عملکرد نهایی شاخص کل میتواند جایگاه سال ۱۴۰۵ را در تاریخ بازار سهام تغییر دهد؛ مسیری که در صورت تداوم بازدهیهای اخیر، حتی میتواند به ثبت رکوردی بیسابقه منتهی شود.
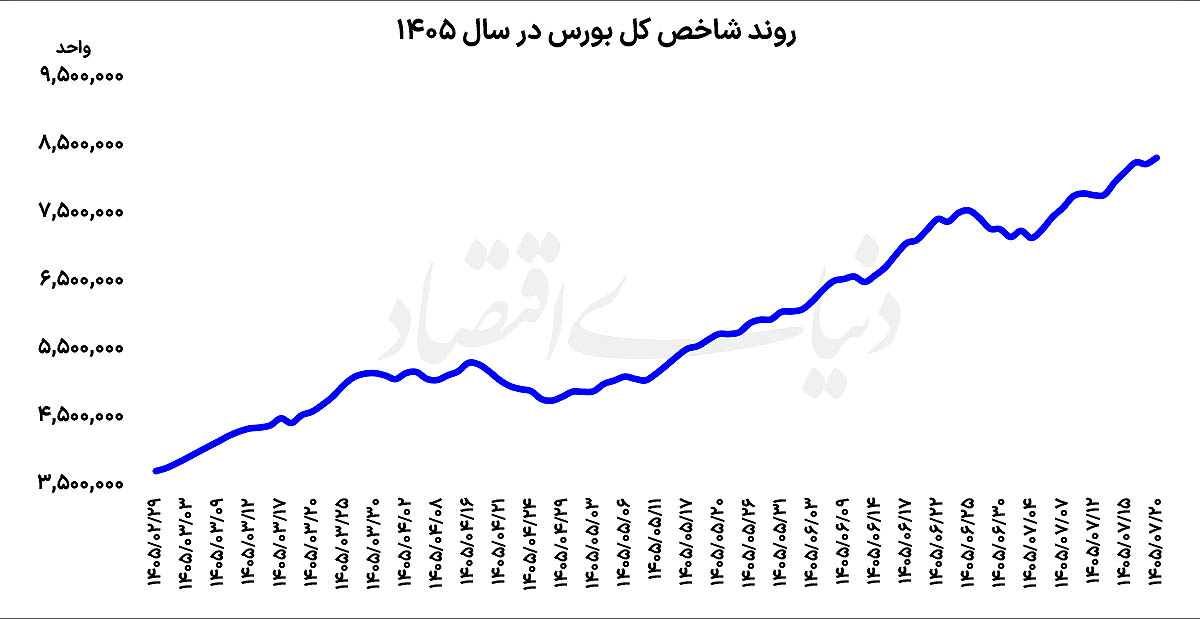
معاملات روز دوشنبه بورس تهران، برخلاف نتیجه نهایی آن، با فشار عرضهها آغاز شد. شاخص کل در دقایق ابتدایی دادوستدها تا سطح ۸میلیون و ۱۸۴هزار واحد عقب نشست؛ اما این افت دوام چندانی نداشت و با افزایش تقاضا در کلیت بازار، مسیر حرکت نماگر اصلی تغییر کرد. در پایان معاملات، شاخص کل با رشد 1.11درصدی در سطح ۸میلیون و ۳۳۳هزار واحدی ایستاد. شاخص هموزن نیز با افزایش 0.75درصدی به سطح ۲میلیون و ۱۸۱هزار واحد رسید و شاخص کل فرابورس رشد 0.64درصدی را تجربه کرد.
همچنین در پایان دادوستدها، ۷۳درصد از نمادهای معاملاتی در محدوده مثبت تابلو قرار گرفتند و ۲۷درصد از نمادها با افت قیمت همراه شدند. این ترکیب نشان میدهد که بازگشت شاخص کل به محدوده مثبت، با همراهی بخش قابلتوجهی از نمادهای بازار صورت گرفته است. ارزش معاملات خرد نیز به حدود ۴۹هزار میلیارد تومان رسید. هرچند این رقم در مقایسه با رکورد ۷۳هزار و ۵۰۰میلیاردتومانی روز یکشنبه کاهش محسوسی داشت، اما ورود حدود ۴هزار و ۱۰۰میلیارد تومان پول توسط سرمایهگذاران حقیقی، از تداوم جریان منابع به سمت سهام حکایت میکرد. به این ترتیب، معاملات روز گذشته علاوه بر ثبت بازدهی مثبت، نشان داد که تقاضا همچنان توانایی مقابله با فشار فروش را دارد؛ هرچند برای قضاوت درباره پایداری این روند، باید رفتار بازار در روزهای آینده نیز بررسی شود.
سال ۱۴۰۵ در جمع چهار سال برتر بورس
رشد شاخص کل در معاملات روز دوشنبه، بازدهی این نماگر از ابتدای سال را به حدود ۱۲۴درصد رساند. بر مبنای بازدهیهای سالانه، این عملکرد جایگاه چهارم را در تاریخ بورس تهران به سال جاری اختصاص میدهد. نکته مهم آن است که این رتبهبندی در حالی شکل گرفته که هنوز بخش قابلتوجهی از سال باقی مانده و بازدهی نهایی شاخص کل در پایان سال مشخص نشده است.
بررسی سالهای گذشته نشان میدهد که سال ۱۳۹۸با بازدهی ۱۸۷درصدی، پربازدهترین سال تاریخ شاخص کل بورس بوده است. پس از آن، سال ۱۳۹۹ با بازدهی ۱۵۵درصدی در جایگاه دوم قرار دارد و سال ۱۳۸۲ نیز با ثبت بازدهی ۱۲۵درصدی، رتبه سوم را به خود اختصاص داده است. عملکرد ۱۲۴درصدی سال جاری، فاصله بسیار اندکی با بازدهی سال ۱۳۸۲ دارد و افزایش تنها یک واحد درصدی در بازدهی شاخص کل میتواند جایگاه سوم را به سال ۱۴۰۵ منتقل کند. البته مقایسه بازدهیهای سالانه باید با توجه به تفاوت شرایط اقتصادی، تورمی و ساختار بازار در دورههای مختلف انجام شود. با این حال، قرار گرفتن سال جاری در جمع چهار سال پربازده تاریخ بورس، نشاندهنده ابعاد قابلتوجه رشد قیمت سهام در ماههای گذشته است. این میزان از بازدهی همچنین اهمیت بررسی عوامل پشتیبان رشد بازار و میزان دوام آن را افزایش میدهد؛ به ویژه آنکه عملکرد مثبت گذشته، بهتنهایی تضمینی برای تکرار همان بازدهی در ادامه سال نیست.
هدف بزرگ شاخص
قرار گرفتن سال ۱۴۰۵ در رتبه چهارم عملکردهای سالانه تاریخی، در شرایطی رخ داده که هنوز امکان تغییر جایگاه این سال وجود دارد. عبور از بازدهی ۱۲۵درصدی، شاخص کل را به رتبه سوم خواهد رساند؛ اما هدف بزرگتر، نزدیک شدن به بازدهی ۱۵۵درصدی سال ۱۳۹۹ و در نهایت رکورد ۱۸۷درصدی سال ۱۳۹۸ است. تحقق چنین سناریویی به ادامه مسیر صعودی بازار در ماههای باقیمانده وابسته خواهد بود. اگر شاخص کل بتواند در نیمه دوم سال نیز عملکردی مشابه نیمه نخست ثبت کند، احتمال جابهجایی رکوردهای تاریخی بازدهی افزایش مییابد. با این حال، تکرار بازدهی نیمه نخست در نیمه دوم، فرضی است که تحقق آن به متغیرهای متعددی وابسته است؛ از جمله تداوم ورود نقدینگی، وضعیت سودآوری شرکتها، تحولات نرخ ارز و انتظارات سرمایهگذاران.
بنابراین، هرچند رسیدن به جایگاه نخست تاریخ بورس را نمیتوان سناریویی ناممکن دانست، تحقق آن نیز قطعی نیست. آنچه در مقطع کنونی اهمیت دارد، فاصله اندک شاخص کل با سومین سال پربازده تاریخ و استمرار حضور خریداران در سطوح بالای قیمتی است. رشد روز دوشنبه، ورود پول حقیقیها و برتری نمادهای مثبت نشان میدهد که بازار هنوز از ظرفیت تقاضا برخوردار است. با این حال، نحوه مواجهه بازار با عرضهها و میزان پایداری جریان نقدینگی در ادامه مسیر، تعیین خواهد کرد که سال ۱۴۰۵ تنها یکی از سالهای پربازده بورس باقی میماند یا در پایان سال، عنوان پربازدهترین سال تاریخ شاخص کل را نیز از آن خود میکند.
ورود فکور به بازار سرمایه
همچنین عرضه اولیه سهام شرکت مهندسی فکور صنعت تهران با نماد «فکور»، امروز (سهشنبه ۲۱ مهرماه) انجام میشود. در این عرضه، ۲میلیارد و ۸۰۰میلیون سهم معادل ۴درصد از کل سهام شرکت عرضه خواهد شد. قیمت ارزشگذاری هر سهم ۳هزار و ۵۴۴ریال تعیین شده است. در مرحله نخست، حدود ۷۰۰میلیون سهم معادل یکدرصد از سهام شرکت به سرمایهگذاران واجد شرایط و به روش حراج عرضه میشود و سقف خرید هر کد معاملاتی ۸میلیون و ۷۵۰هزار سهم خواهد بود. در مرحله دوم نیز حداقل ۲میلیارد و ۱۰۰میلیون سهم به روش قیمت ثابت به سایر سرمایهگذاران اختصاص مییابد و هر کد معاملاتی حداکثر امکان خرید ۴هزار و ۲۰۰سهم را خواهد داشت.
تغییر مسیر ناگهانی
بورس تهران پس از خروج پول در روز یکشنبه، در جریان معاملات دیروز بار دیگر با بازگشت خریداران جان گرفت و حدود سهچهارم نمادهای معاملاتی در محدوده مثبت به کار خود پایان دادند. این تغییر محسوس در رفتار معاملهگران، در شرایطی رخ داد که نسبتهای ارزشگذاری بازار به محدودههای بالاتری رسیده و شاخص کل در حوالی قلههای تاریخی نوسان میکند.
در همین رابطه علیرضا فرشید، کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» با اشاره به وضعیت دادوستدهای بازار سرمایه اظهار کرد: ارزش دلاری بورس همچنان در محدوده ۱۰۰میلیارد دلار قرار دارد، اما رشد نرخ ارز و تداوم ابهامهای سیاسی و اقتصادی، رفتار معاملهگران را تحت تاثیر قرار داده است. از این رو، مسیر بعدی بازار به روند نرخ دلار، چشمانداز سودآوری شرکتها و تحولات سیاسی پیش رو گره خورده است. او گفت: معاملات بورس در روز یکشنبه با غلبه فروشندگان همراه بود، هرچند در ساعات پایانی، وضعیت دادوستدها تا حدودی بهبود یافت و بر تعداد نمادهای مثبت افزوده شد. با این حال، فضای معاملات دیروز تفاوت محسوسی با روز قبل از آن داشت و بازار با تحرک بیشتر خریداران همراه شد. تفاوت رفتار بازار در این دو روز، این پرسش را مطرح میکند که چرا معاملهگران در فاصلهای کوتاه از فروشندگی به خرید روی آوردهاند و چه عواملی در شکلگیری این نوسان نقش داشته است. علیرضا فرشید افزود: یکی از مهمترین عوامل اثرگذار بر رفتار معاملهگران، رسیدن نسبتهای ارزشگذاری بازار به سطوح بالاتر است. نسبت قیمت به سود گذشتهنگر (P/E) پس از عبور از محدوده مقاومتی ۹واحد، اکنون در حوالی ۱۰واحد قرار گرفته است؛ سطحی که در سالهای اخیر کمتر تجربه شده بود. در چنین شرایطی، بخشی از معاملهگران ممکن است قیمت سهام را بالا ارزیابی کنند و ترجیح دهند برای شناسایی سود، بخشی از دارایی خود را بفروشند. این ذهنیت میتواند فشار عرضه را افزایش دهد و باعث شود بازار در برابر اخبار و تحولات روزانه حساستر از گذشته واکنش نشان دهد.
او ادامه داد: با وجود افزایش نسبتهای ارزشگذاری، بررسی ارزش دلاری بازار تصویر دیگری نیز ارائه میدهد. ارزش دلاری بورس تهران از مردادماه تاکنون تقریبا در محدوده ۱۰۰میلیارد دلار باقی مانده است؛ زیرا رشد ارزش ریالی بازار تا حد زیادی همپای افزایش نرخ ارز پیش رفته است. در مردادماه، نرخ دلار در محدوده ۱۸۰ تا ۱۸۵هزار تومان قرار داشت و اکنون به محدوده ۲۶۳ تا ۲۷۰هزار تومان رسیده است. همزمان، ارزش ریالی بازار سرمایه نیز از حدود ۱۷ تا ۱۸هزار همت به محدوده ۲۷هزار همت افزایش یافته است. او گفت: از این منظر، رشد ریالی بورس را نمیتوان جدا از تحولات نرخ ارز بررسی کرد. پرسشی که مطرح میشود این است که آیا حرکت همسو ارزش بازار و نرخ دلار در ادامه نیز تداوم خواهد داشت یا عوامل تازهای مسیر ارزندگی شرکتها را تغییر خواهند داد؟ پاسخ این پرسش تا حد زیادی به شرایط سیاسی، امکان کاهش محدودیتهای تجاری و ارزی و چشمانداز فعالیت شرکتها وابسته است.
متغیر تغییر محاسبات
علیرضا فرشید افزود: اگر در فضای سیاسی گشایشی ایجاد شود و محدودیتهای ناشی از محاصره و تحریمها کاهش یابد، شرایط ارزندگی شرکتها نیز میتواند تغییر کند. کاهش مشکلات صادراتی، تسهیل تامین مواد اولیه و بهبود شرایط فعالیت بنگاهها، عواملی هستند که میتوانند بر درآمد و سودآوری شرکتها اثر مثبت بگذارند. در چنین وضعیتی، ارزیابی بازار تنها بر مبنای نرخ دلار نخواهد بود و بهبود متغیرهای عملیاتی شرکتها نیز میتواند در محاسبات سرمایهگذاران نقش داشته باشد. او تاکید کرد: در مقابل، اگر شرایط فعلی ادامه پیدا کند، رفتار نرخ ارز همچنان یکی از عوامل تعیینکننده در تصمیم معاملهگران خواهد بود. هر زمان که سرعت رشد دلار کاهش مییابد یا نرخ ارز برای مدتی در یک محدوده متوقف میشود، برخی فعالان بازار احتمال مداخله سیاستگذار پولی را در نظر میگیرند. این انتظار میتواند بر تصمیم خرید و فروش اثر بگذارد؛ بهگونهای که خریداران برای ورود به بازار محتاطتر شوند و فروشندگان نیز ترجیح دهند سریعتر از موقعیت خود خارج شوند تا در صورت افت قیمتها، امکان خرید مجدد در سطوح پایینتر را داشته باشند.
این کارشناس بیان کرد: نمونهای از این رفتار را میتوان در نیمه شهریورماه مشاهده کرد؛ زمانی که دلار پس از رسیدن به محدوده ۲۳۵هزار تومان، برای چند روز یا چند هفته از ادامه صعود بازماند و نتوانست سقف قبلی خود را بشکند. در همان مقطع، معاملات بورس نیز تا حدی وارد فاز نوسانی و کمتحرک شد. به گفته او، پس از آنکه دلار در روزهای اخیر نیز نتوانست بهراحتی از محدوده ۲۷۰هزار تومان عبور کند، نشانههایی از احتیاط بیشتر در رفتار معاملهگران سهام دیده شد. مثبت شدن بازار در معاملات دیروز نشان میدهد که این احتیاط لزوما به معنای خروج پیوسته خریداران از بازار نیست و رفتار معاملهگران میتواند با تغییر انتظارات، در فاصله کوتاهی تغییر کند.
ارزش معاملات و هشدار جدی؟
او در ادامه به وضعیت ارزش معاملات خرد سهام اشاره کرد و گفت: برای ارزیابی وضعیت بازار، تنها بررسی رشد یا افت شاخصها کافی نیست و باید ارزش معاملات را در مقایسه با اندازه کل بازار نیز سنجید. به گفته او، نسبت ارزش معاملات خرد به ارزش بازار در هجدهم مردادماه به حدود ۰.۳۶درصد رسیده بود؛ سطحی که از گردش بالای سهام در آن مقطع حکایت داشت. با وجود آنکه ارزش معاملات خرد در روز یکشنبه به محدوده ۷۰همت نزدیک شد، این نسبت حدود ۰.۲۷درصد بود و هنوز به سقف ثبتشده در مردادماه نرسیده است. او افزود: از این منظر، در شرایط فعلی نمیتوان بر اساس افزایش فشار فروش در یک روز یا تغییر رنگ تابلو در روز بعد، نتیجه گرفت که بازار با نگرانی جدی مواجه شده است. البته این وضعیت به معنای نادیده گرفتن ریسکها نیست؛ بلکه نشان میدهد برای ارزیابی دقیقتر، باید مجموعهای از متغیرها شامل نسبتهای ارزشگذاری، نرخ ارز، ارزش معاملات و تحولات سیاسی و اقتصادی را در کنار یکدیگر بررسی کرد.
او در پایان گفت: اگر در وضعیت متغیرهای اصلی اثرگذار بر ارزندگی بازار، از جمله نرخ دلار، شرایط انرژی، محدودیتهای صادراتی و تحریمها، تغییر تازهای رخ دهد، ممکن است مبنای تصمیمگیری معاملهگران نیز تغییر کند. در غیر این صورت، رفتار بازار همچنان تحت تاثیر کشمکش میان دو عامل خواهد بود: از یک سو، افزایش نسبتهای ارزشگذاری که میتواند بخشی از معاملهگران را به شناسایی سود ترغیب کند و از سوی دیگر، باقی ماندن ارزش دلاری بازار در محدودههای پیشین که همچنان در محاسبات ارزندگی سهام اهمیت دارد.
نظر شما