 خبرگزاری علت
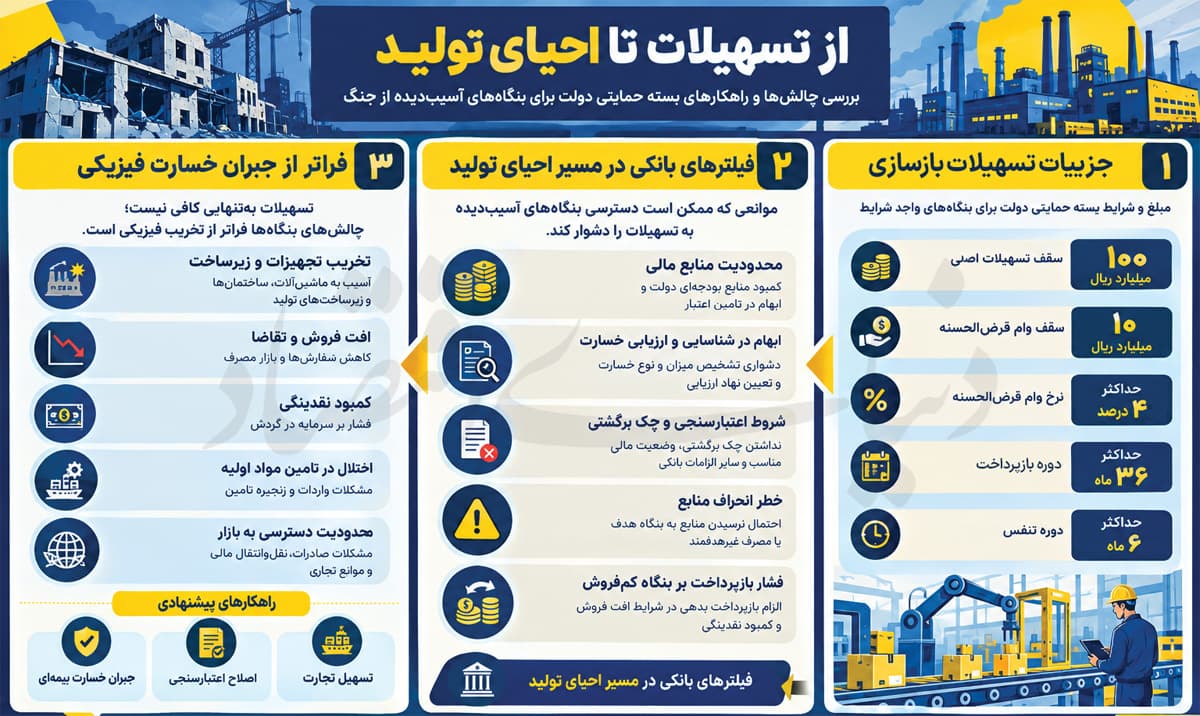
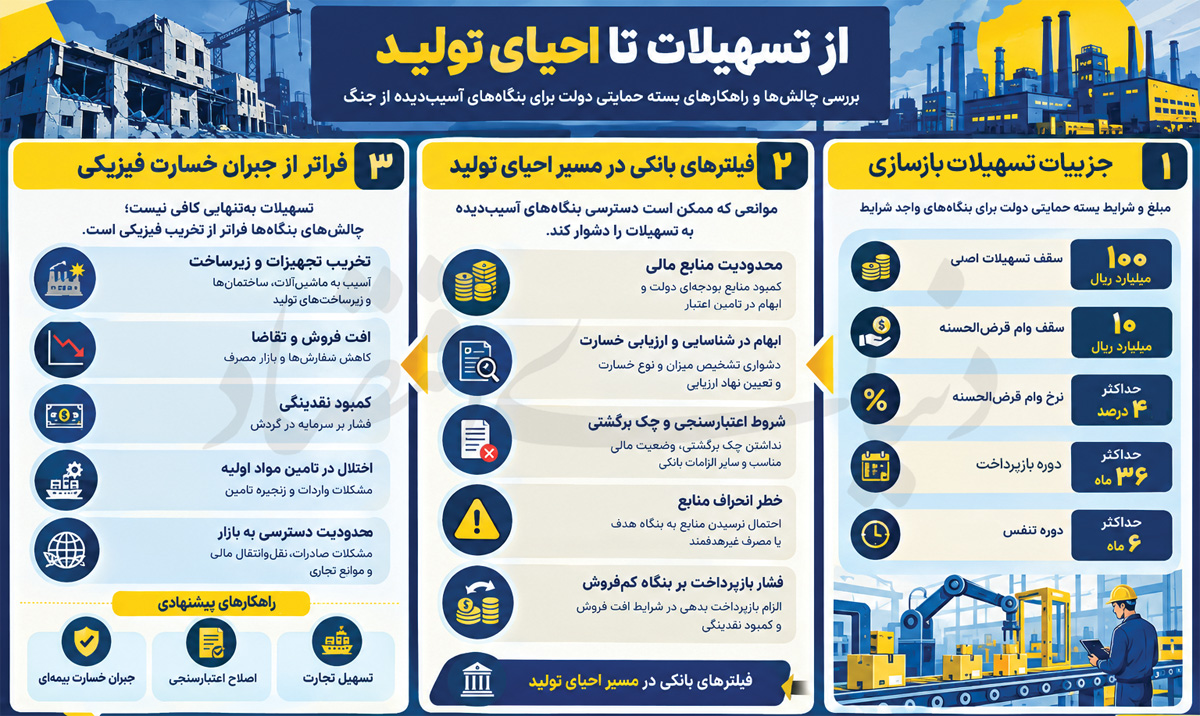
فرشته رضایی: پس از آسیب مستقیم جنگ به بخشی از بنگاههای اقتصادی، دولت مسیر تازهای برای ارائه تسهیلات مالی از واحدهایی که زیرساخت، تجهیزات یا داراییهای فیزیکی خود را از دست دادهاند، تعریف کرده است. مسیری که قرار است از طریق پرداخت تسهیلات، بنگاهها را دوباره به چرخه تولید بازگرداند. بر اساس دستورالعمل اجرایی «حمایت از اشتغال و استمرار تولید بنگاههای اقتصادی متحمل آسیب فیزیکی ناشی از جنگ»، واحدهای واجد شرایط میتوانند متناسب با میزان خسارت و پس از ارزیابی، تا سقف ۱۰۰میلیارد ریال تسهیلات دریافت کنند. در کنار آن، تا سقف ۱۰میلیارد ریال تسهیلات قرضالحسنه با نرخ حداکثر ۴ درصد نیز از محل منابع نهادهای تسهیلگر پیشبینی شده است. دوره بازپرداخت تسهیلات حداکثر ۳۶ ماه تعیین شده و حداکثر ۶ ماه از این دوره میتواند به تنفس و بازسازی اختصاص پیدا کند.
اما تجربه سیاستهای اعتباری در ایران نشان میدهد که اعلام سقف تسهیلات بهتنهایی به معنای رسیدن منابع به بنگاه هدف نیست. نقطه حساس این طرح، نحوه شناسایی واحدهای آسیبدیده، ارزیابی خسارت، تعیین میزان واقعی منابع موردنیاز و سرعت پرداخت است. از سوی دیگر، تسهیلات اگرچه میتواند هزینه بازسازی یک بنگاه متوقفشده را تامین کند، اما برای واحدی که همزمان با خسارت فیزیکی با افت فروش، کمبود نقدینگی و اختلال در بازار مواجه است، الزام بازپرداخت بدهی میتواند فشار مالی تازهای ایجاد کند. به همین دلیل، اثربخشی این سیاست بیش از رقم تسهیلات، به سازوکار ارزیابی و نظارت، شفافیت در تخصیص منابع و تناسب تسهیلات با نوع خسارت و توان بازگشت بنگاه به فعالیت بستگی دارد.
در این میان، پرسش مهمتر به منبع تامین مالی این بسته بازمیگردد. در شرایطی که دولت با محدودیت منابع بودجهای مواجه است و حتی در پرداخت بدهی خود به واردکنندگان کالاهای اساسی مشکل دارد، مشخص نیست منابع موردنیاز برای اجرای این طرح از چه محلی تامین خواهد شد و چه میزان از تسهیلات اعلامشده قابلیت تحقق دارد. همچنین، اگر تامین مالی این بسته حمایتی جدید به افزایش بدهی بانکها یا رشد پایه پولی منجر شود، پیامدهای تورمی آن نیز باید در طراحی و ارزیابی این سیاست مورد توجه قرار گیرد.
چالشهای تامین منابع و تخصیص تسهیلات
فرشید شکرخدایی، رئیس کمیسیون تامین مالی و سرمایهگذاری اتاق بازرگانی ایران، درباره دستورالعمل حمایت از بنگاههای آسیبدیده از جنگ به «دنیای اقتصاد» گفت: مهمترین ابهام درباره این بسته، نه اعلام رقم تسهیلات، بلکه نحوه تامین منابع و سازوکار شناسایی بنگاههای مشمول است. او با اشاره به محدودیت منابع مالی دولت میگوید تا زمانی که منابع واقعی این تسهیلات مشخص نباشد، نمیتوان درباره قابلیت اجرای آن با اطمینان صحبت کرد. شکرخدایی با اشاره به تجربه بخش خصوصی از سیاستهای حمایتی میگوید: با توجه به وضعیت مالی دولت و کسری بودجه، بعید است دولت به تنهایی توان تامین چنین منابعی را داشته باشد، مگر اینکه بخشی از تسهیلات از محل منابع نهادهای دیگر یا در قالبهایی غیر از پرداخت مستقیم دولت تامین شود. اما نتیجه این حمایتهای گفتاری، اجرای بینتیجه آن در عمل است.
او درباره نقش نهادهای تسهیلگر و بنیادهایی که در دستورالعمل برای تامین بخشی از منابع در نظر گرفته شدهاند نیز گفت: ورود این نهادها میتواند در صورت تامین واقعی منابع، به بنگاههای آسیبدیده کمک کند. نهادهای عمومی غیردولتی که با هدف ایفای نقش اجتماعی شکل گرفتهاند، میتوانند بخشی از ظرفیت خود را در اختیار اقتصاد واقعی قرار دهند. با این حال باید مشخص شود منابع در نهایت به چه بنگاههایی و با چه سازوکاری پرداخت خواهد شد. رئیس کمیسیون تامین مالی و سرمایهگذاری اتاق ایران بر دشواری شناسایی و ارزیابی بنگاههای آسیبدیده، بهویژه بنگاههای کوچک، تاکید کرد و افزود: باید مشخص شود میزان خسارت چگونه تعیین میشود، چه نهادی مسوول ارزیابی است و چگونه اطمینان حاصل خواهد شد که منابع به واحدی میرسد که واقعا در جریان جنگ آسیب دیده و امکان بازگشت به فعالیت را دارد. این موضوع برای بنگاههای کوچک اهمیت بیشتری دارد، زیرا این واحدها معمولا در دسترسی به منابع مالی و دریافت تسهیلات بانکی با محدودیتهای بیشتری مواجهاند.
شکرخدایی البته اساس پرداخت مستقیم تسهیلات به بنگاهها را نیز محل نقد دانست و گفت: تجربه سیاستهای مشابه نشان داده است که تزریق مستقیم منابع لزوما به احیای پایدار کسبوکارها منجر نمیشود. بنابراین اگر قرار باشد منابعی در اختیار بنگاهها قرار گیرد، باید ابتدا مشخص شود این منابع دقیقا برای چه نوع خسارتی پرداخت میشود، چه میزان اعتبار لازم است و چه سازوکاری برای نظارت بر مصرف آن وجود دارد. تجربه برخی طرحهای گذشته نشان میدهد در مواردی منابعی که با هدف حمایت از بنگاههای کوچک و متوسط پرداخت شده، در نهایت به مصرف اصلی خود نرسیده است. بنابراین خطر انحراف منابع در طرحهای پرداخت مستقیم باید جدی گرفته شود. پس صرف تعیین یک سقف تسهیلات نمیتواند تضمین کند که منابع به واحد آسیبدیده و نیاز واقعی آن اختصاص پیدا کند.
بازتعریف منابع گذشته در قالب طرح جدید؟
رئیس کمیسیون تامین مالی و سرمایهگذاری اتاق بازرگانی ایران، در ادامه بیان کرد: یکی از گزینههای قابل بررسی برای جبران خسارت، استفاده پررنگتر از ظرفیت صنعت بیمه است. او معتقد است اگر خسارتهای واردشده به بنگاهها از مسیر بیمه و بر مبنای قراردادهای مشخص جبران شود، سازوکار ارزیابی خسارت و پرداخت منابع میتواند شفافتر باشد. در مقابل، در پرداخت مستقیم تسهیلات، پرسشهایی درباره نحوه تعیین میزان خسارت، انتخاب دریافتکننده و نظارت بر مصرف منابع ایجاد میشود.
شکرخدایی همچنین بیان کرد: بخشی از حمایتهایی که دولت یا نهادهای مختلف به عنوان بستههای جدید معرفی میکنند، در عمل منابع تازهای نیستند و گاه همان ظرفیتهای قبلی دوباره در قالب تسهیلات جدید ارائه میشوند. بخش خصوصی در جلسات مختلف نیز بر این موضوع تاکید کرده که سیاستهای جدید باید واقعا به معنای ایجاد ظرفیت مالی جدید برای بنگاهها باشد، نه بازتعریف یا بازعرضه منابعی که پیش از این نیز در اختیار نظام بانکی قرار داشتهاند. البته مساله اصلی اقتصاد ایران فراتر از تامین یک بسته تسهیلاتی است و بهبود محیط کسبوکار میتواند اثر ماندگارتری بر وضعیت بنگاهها داشته باشد. بخش خصوصی بیش از آنکه به پرداختهای موردی نیاز داشته باشد، به محیطی نیاز دارد که امکان فعالیت عادی اقتصادی در آن فراهم باشد.
او یکی از محورهای اصلی این اصلاحات را تسهیل تجارت دانست و گفت: کاهش مداخلات غیرضروری در فرآیند صادرات و واردات و بازگرداندن سیاستگذاری تجارت به مسیر تخصصی خود، میتواند هزینه فعالیت بنگاهها را کاهش دهد. او همچنین بر ضرورت تسهیل ثبتسفارش و کاهش مجوزها تاکید دارد. شکرخدایی به نقش بانک مرکزی نیز اشاره کرد و افزود: این نهاد باید بر وظایف اصلی خود در حوزه سیاست پولی و صیانت از ارزش پول تمرکز کند و از مداخلات گسترده در فرآیند تجارت فاصله بگیرد. ورود بانک مرکزی به فرآیندهایی مانند تایید ثبتسفارش، تخصیص ارز و مدیریت مستقیم بخشی از تجارت خارجی، هزینه و پیچیدگی فعالیت اقتصادی را افزایش داده است.
محدودیت دامنه اثرگذاری تسهیلات
احمد مختار، نایب رئیس کمیسیون صنعت اتاق بازرگانی ایران، نیز محدود بودن دامنه شمول دستورالعمل حمایت از بنگاههای آسیبدیده از جنگ را یکی از نقاط قابلتوجه این بسته دانست و به «دنیای اقتصاد» گفت: درحالیکه بسیاری از بنگاههای اقتصادی طی ماههای گذشته از تبعات جنگ و تنشهای ناشی از آن آسیب دیدهاند، دستورالعمل جدید عمدتا واحدهایی را هدف گرفته که بهطور مستقیم دچار آسیب فیزیکی شدهاند. اما آثار جنگ بر بخش تولید تنها به تخریب فیزیکی واحدها محدود نمیشود و اختلال در فروش، تامین مواد اولیه، نقدینگی و فعالیت جاری نیز باید در سیاستها مورد توجه قرار گیرد.
مختار با اشاره به تجربه بستههای گذشته گفت: در بسیاری از بستههای تسهیلاتی گذشته، فاصلهای میان هدف سیاستگذار و بنگاههایی که در نهایت موفق به دریافت منابع شدهاند، وجود داشته است. یکی از دلایل این فاصله، شروطی است که برای دریافت تسهیلات تعیین میشود. بنگاه متقاضی معمولا باید از فیلترهایی مانند نداشتن چک برگشتی، برخورداری از وضعیت مناسب مالی و بانکی و سایر الزامات عبور کند؛ درحالیکه ممکن است دقیقا همان بنگاهی که بیشترین آسیب را دیده، به دلیل افت شدید فعالیت و مشکلات مالی نتواند این شروط را احراز کند. احمد مختار گفت: این سازوکار میتواند باعث شود منابع به جای بنگاههایی که در آستانه توقف قرار گرفتهاند، به واحدهایی برسد که از وضعیت مالی مناسبتری برخوردارند و امکان استفاده از منابع بانکی را نیز دارند. بنگاهی که در سالهای اخیر با مجموعهای از نوسانات و شوکهای اقتصادی مواجه بوده، ممکن است امروز از نظر شاخصهای مالی در شرایطی قرار داشته باشد که نتواند الزامات دریافت تسهیلات را برآورده کند؛ درحالیکه نیاز آن به حمایت بیشتر از گذشته است.
نایب رئیس کمیسیون صنعت اتاق بازرگانی ایران در ادامه بیان کرد: در طراحی بستههای حمایتی باید شرایط چند سال اخیر اقتصاد کشور نیز در ارزیابی بنگاهها لحاظ شود. معیارهای معمول اعتبارسنجی نباید بدون تعدیل برای بنگاههایی که در اثر شرایط اقتصادی و جنگ تضعیف شدهاند، اعمال شود. بنابراین حمایت موثر به معنای حذف نظارت و الزامات نیست، بلکه باید میان ضرورت کنترل منابع و واقعیتهای مالی بنگاههای آسیبدیده تعادل برقرار شود. او تاکید کرد: ارائه تسهیلات برای تولید در شرایط فعلی نیازمند نگاه متفاوتی به وضعیت بنگاههاست. اگر قرار باشد دستورالعملها به هدف خود برسند، باید میان «توان دریافت تسهیلات» و «نیاز به دریافت تسهیلات» تفاوت قائل شد؛ چرا که ممکن است بنگاهی که از نظر شاخصهای بانکی وضعیت بهتری دارد، توان بیشتری برای تامین مالی داشته باشد، اما واحدی که به دلیل مجموعهای از شوکهای اقتصادی تضعیف شده، بیش از همه به این منابع مالی نیاز داشته باشد.
نظر شما