 خبرگزاری علت
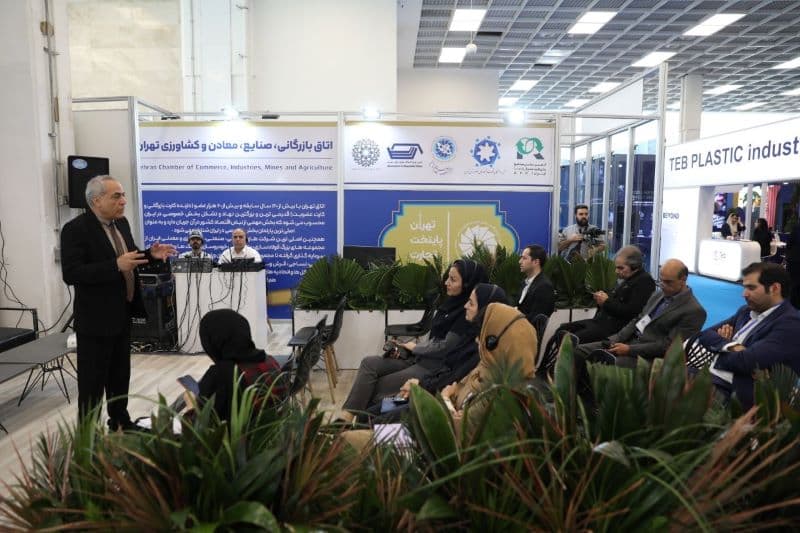
در کارگاهی که تحت عنوان«آشنایی با اصول،قوانین و کلیات بیمه» و با حضور فعالان صنعت پلیمر و پلاستیک برگزار شد، چنین عنوان شد که به دلیل افزایش قابل توجه ارزش ساختمانها، ماشینآلات، تأسیسات و موجودی واحدهای صنعتی طی سالهای اخیر، بیمههای متعارف آتشسوزی بهتنهایی پاسخگوی نیاز بسیاری از کارخانهها نبوده و صنایع باید متناسب با ماهیت و سطح ریسک خود، پوشش بیمهای دریافت کنند.
مسعود پهلوانی کارشناس رسمی دادگستری بیمههای بازرگانی با اشاره به تجربه اجرای طرحهای بیمهای برای برخی شرکتهای صنعتی گفت: در این طرحها بیمهنامههای متعارف آتشسوزی به بیمههای مهندسی تمامخطر یا Comprehensive Machinery Insurance تبدیل شدهاند. به گفته او، این تغییر علاوه بر افزایش دامنه پوششها، از نظر حقوقی نیز تفاوت مهمی ایجاد میکند.
پهلوانی توضیح داد که در بیمهنامههای آتشسوزی معمولا خطرات تحت پوشش بهصورت مشخص در بیمهنامه ذکر میشوند و در صورت بروز حادثه، در برخی موارد اثبات اینکه حادثه در چارچوب تعهدات بیمهگر قرار میگیرد برعهده بیمهگذار است؛ در حالی که در بیمههای تمامخطر، اصل بر پوشش ریسکهاست و اگر بیمهگر مدعی باشد خسارت به دلیل وجود یک استثنا قابل پرداخت نیست، باید ادعای خود را اثبات کند. وی این تفاوت را در دعاوی بیمهای و رسیدگیهای کارشناسی بسیار مهم دانست.
او همچنین اهمیت مدیریت هزینه بیمه را مورد تاکید قرار داد و گفت: افزایش سرمایه بیمهشده الزاماً نباید به معنای پرداخت حق بیمههای سنگین و غیرقابلتحمل برای واحدهای صنعتی باشد.
پهلوانی در ادامه گفت: هر کارخانه باید بر اساس ویژگیهای خاص خود بیمه شود و نمیتوان یک نسخه واحد برای همه واحدهای صنعتی تجویز کرد. در واقع، پیش از طراحی بیمهنامه باید وضعیت کارخانه، انبارها، مراکز تولید، تأسیسات، کمپرسورها، دیگهای بخار، تجهیزات و حتی نیروگاههای خورشیدی احتمالی بررسی و ریسک هر بخش بهطور جداگانه ارزیابی شود.
پوشش جنگ؛ ضرورتی برای برخی واحدهای صنعتی
یکی دیگر از محورهای مطرح در این کارگاه، موضوع پوشش خسارات ناشی از جنگ بود. پهلوانی با اشاره به شرایط منطقه و تجربه آسیب دیدگی برخی واحدهای صنعتی در جریان جنگ های اخیرتوضیح داد که جنگ در بیمهنامههای متعارف معمولا جزو استثنائات محسوب میشود.
وی افزود: در برخی شرایط میتوان با توافق بیمهگر، استثنای جنگ را از بیمهنامه حذف کرد؛ البته حذف این استثنا لزوماً به معنای پذیرش خسارت ناشی از اصابت مستقیم مهمات جنگی نیست. برای مثال، اگر یک واحد صنعتی مورد اصابت قرار گیرد و آتشسوزی به کارخانه بیمهشده سرایت کند، در صورت وجود شرایط لازم میتوان خسارت ناشی از سرایت آتش را تحت پوشش قرار داد.
قرارداد بیمه، قراردادی قابل مذاکره است
پهلوانی یکی از اشتباهات رایج در میان بیمهگذاران را تصور «استاندارد و یکسان بودن بیمهنامهها» دانست و گفت بیمه یک قرارداد است و مانند هر قرارداد دیگری نیازمند مذاکره و تعیین دقیق تعهدات طرفین است.
بخش دیگری از سخنان این کارشناس رسمی دادگستری به بیمه مسئولیت کارفرما و مطالبات سازمان تأمین اجتماعی اختصاص داشت. وی با اشاره به برخی اختلافات در نحوه تفسیر و پرداخت مطالبات مرتبط با ماده ۶۶ قانون تأمین اجتماعی، بر ضرورت درج صریح پوشش این مطالبات در بیمهنامههای مسئولیت تأکید کرد.
وی همچنین «ارزش واقعی» داراییها را یکی از چالشهای مهم بیمه صنایع دانست و گفت: در یک کارخانه ممکن است ماشینآلاتی با سن، فناوری و میزان استهلاک متفاوت در کنار یکدیگر قرار داشته باشند و تعیین ارزش واقعی آنها کار سادهای نیست.
او استفاده از روش «ارزش توافقی» را یکی از راهکارهای کاهش اختلاف در زمان وارد آمدن خسارت عنوان کرد و گفت: ارزش دارایی می تواند با استفاده از نظر کارشناسی و بر مبنای مشخص تعیین و پیش از وقوع خسارت مورد توافق بیمهگر و بیمهگذار قرار گیرد. در این صورت، هنگام وقوع خسارت اختلاف کمتری درباره ارزش دارایی و میزان غرامت ایجاد خواهد شد.
پهلوانی با تاکید براهمیت ترکیب دانش حقوقی، تجربه بیمهای و کارشناسی تخصصی گفت: هدف از طراحی بیمه مناسب، صرفاً خرید یک بیمهنامه نیست؛ بلکه باید قراردادی متناسب با ریسک واقعی بنگاه اقتصادی تنظیم شود تا در زمان حادثه، پوشش بیمهای بتواند واقعاً از منافع شرکت حمایت کند.
نظر شما