 خبرگزاری علت
قاره آفریقا این روزها در مرکز مسابقه جهانیِ رو به رشدی بر سر مواد معدنی حیاتی قرار دارد، اما هنوز هم با چالشی آشنا مواجه است: داشتن ثروت طبیعیِ عظیم بدون به دست آوردن سهم متناسبی از ارزش تولیدشده از آن. آفریقا حدود ۳۰ درصد از ذخایر معدنی جهان را در اختیار دارد اما تنها حدود ۱۰ درصد درآمدهای معدنی جهانی را به خود اختصاص میدهد. این قاره هماکنون تولیدکننده عمده مس، کبالت و منگنز است، که همه آنها به طور گستردهای برای خودروهای برقی، سیستمهای انرژی تجدیدپذیر، تولید پیشرفته و زیرساخت هوش مصنوعی مهم هستند و در تولید آنها بهکار میروند.
در حالی که آمریکا، اروپا و چین بر سر دسترسی امن به این منابع رقابت میکنند، دولتهای آفریقایی فرصتی دارند تا نحوه استخراج، فرآوری و تجارت مواد معدنی خود را مورد تجدیدنظر قرار دهند و در این زمینه امتیازات جدیدی بگیرند. حال پرسش این است که آیا این قاره میتواند مزیت معدنی خود را به توسعه صنعتی گستردهتر تبدیل کند؟ رهبران آفریقایی درواقع امیدوارند بتوانند الگوی دیرینه صادرات مواد خام خودشان و واردات محصولات با ارزش بالاتر را تغییر دهند.
یکی از واضحترین راهها برای کشورهای آفریقایی برای به دست آوردن ارزش بیشتر، گسترش فرآوری داخلی است. اندونزی میتواند الگوی خوبی در این زمینه برای کشورهای آفریقایی باشد. دولت اندونزی پس از محدود کردن صادرات سنگ نیکل، سرمایهگذاری در ظرفیت ذوب و فرآوری داخلی را افزایش داد. این سیاست به تبدیلشدنِ اندونزی به تولیدکننده عمده محصولات نیکلِ تصفیهشده (مورد استفاده در صنعت باتری جهانی) کمک زیادی کرد.
حالا چندین دولت آفریقایی عملاً استراتژیهای مشابهی را دنبال میکنند. مثلاً زیمبابوه صادرات لیتیوم را محدود کرده، گینه کنترلهایی بر صادرات بوکسیت اعمال کرده، و جمهوری دموکراتیک کنگو اقداماتی را در نظر گرفته که بر صادرات کبالت و مس تأثیر میگذارد. هدف تمام این دولتها از این قوانین، تشویق شرکتها به فرآوری مواد معدنی بیشتر در محل، به جای ارسالِ منابع فرآورینشده به خارج از کشور است.
اما صرفاً ممنوع کردنِ صادرات نمیتواند صنعتیسازی را تضمین کند. تأسیساتِ فرآوری نیازمندِ برق قابلاعتماد، زیرساخت حملونقل، کارگران ماهر، تأمین مالی و سیاست دولتیِ قابل پیشبینی هستند. بدون این شرایط، فرآوری با ارزش بالاتر میتواند برای رقابت بینالمللی بیش از حد گران تمام شود.
این موضوع واقعاً اهمیت زیادی دارد زیرا فرآوری مواد معدنی اغلب یک کسبوکار با حاشیه سود پایین است. یک کشور میتواند ذخایر عظیمی داشته باشد و همچنان در ساخت یک صنعت فرآوریِ سودآور (در صورت بالا ماندن هزینههای برق، لجستیک و زیرساخت) با مشکل مواجه باشد.
همچنین در دسترسبودنِ زیرساخت میتواند کل معادله را تغییر دهد. آنگولا نشان میدهد چرا زیرساخت و جغرافیا میتوانند به همان اندازه ذخایر معدنی مهم باشند. این کشور در حال توسعه یک کارخانه ذوب آلومینیوم در بندر بارا دو دانده است و این کار را در شرایطی انجام میدهد که منابع بوکسیت داخلی و ظرفیت تولید آلومینا را ندارد. مزیت آن در عوض از بندر آب عمیق، موقعیت استراتژیک و دسترسی به زیرساخت و تأسیسات صنعتی ناشی میشود.
این نوع از استراتژیها فرصت گستردهتری را برای اقتصادهای آفریقایی برجسته میکند. کشورها لزوماً نیازی ندارند که خودشان هر مرحله از زنجیره تأمین مواد معدنی را در اختیار داشته باشند؛ بلکه زیرساختهای منطقهای و پیوندهای تجاری میتوانند به اقتصادهای مختلف اجازه دهند در مراحل مختلف تولید تخصص پیدا کنند.
کریدور لوبیتو مثال مهمی در این زمینه است. شبکه راهآهن در این کریدور، کمربند مس غنی از مواد معدنی در جمهوری دموکراتیک کنگو و زامبیا را به ساحل اقیانوس اطلس در آنگولا متصل میکند. این پروژه توسط آمریکا و شرکای اروپایی حمایت میشود و برای ارائه مسیر جایگزینی برای شبکههای تجاری موجود طراحی شده که پیشتر، این منطقه را به بخش تولید چین متصل کردهاند.
حالا کریدور لوبیتو میتواند زمان لازم برای حمل مواد معدنی از آفریقای مرکزی به بازارهای بینالمللی را به طور قابل توجهی کاهش دهد.
چین در پاسخ به این کریدور، ۱.۴ میلیارد دلار برای مدرنسازی راهآهن تانزانیا-زامبیا، یا تازارا، که زامبیا را به بندر دارالسلام تانزانیا متصل میکند، در نظر گرفته است.
پروژههای زیرساختی رقیب نشان میدهند که چگونه ثروت معدنی آفریقا به بخشی از یک رقابت ژئوپلیتیکی گستردهتر بین چین و قدرتهای غربی تبدیل شده است. چین هماکنون موقعیت مسلطی در بسیاری از بخشهای زنجیره تأمین مواد معدنی حیاتی جهانی دارد. شرکتهای چینی منافع قابل توجهی در عملیات معدنی آفریقا به خصوص در مس و کبالت دارند. بخش زیادی از موادی که در آفریقای مرکزی استخراج میشود، قبل از اینکه در محصولاتی از خودروهای برقی تا سیستمهای تهویه مطبوع گنجانده شود وارد شبکههای فرآوری و تولید چین میشود.
دولتهای غربی به خاطر همین شرایط به دنبال این هستند که رقابت با چین در آفریقا را وارد مرحله جدیدی کنند. بنابراین کریدور لوبیتو را باید چیزی بیش از یک مسیر ساده برای حمل مواد معدنی در نظر گرفت. این نشاندهنده تلاشی برای ایجاد زنجیرههای تأمین جدید است که وابستگی به چین را کاهش دهد و همزمان، دسترسی غرب به منابع آفریقایی را افزایش دهد.
برای دولتهای آفریقایی، این رقابت عملاً فضای مذاکره ایجاد میکند. کشورهای آفریقایی به جای وابسته شدن به چین یا غرب، میتوانند از منافع خارجی رقیب برای تأمین سرمایهگذاری در زیرساخت، ظرفیت فرآوری، انتقال فناوری و توسعه نیروی کار استفاده کنند. اما این نیازمند آن است که دولتها از موضع هماهنگی و استراتژی بلندمدت مذاکره کنند، و صرفاً روی رقابت با یکدیگر برای سرمایهگذاری خارجی متمرکز نباشند.
فرارفتن از معدن
امیدوارکنندهترین جنبه پروژههایی مانند کریدور لوبیتو این است که میتوانند توسعه معدنی را با فعالیت اقتصادی گستردهتر مرتبط کنند. این کریدور میتواند از قطبهای کشاورزی، صنعتی و فناوری در طول مسیر تقریباً ۱۸۰۰ کیلومتری خود حمایت کند. سرمایهگذاریها همچنین تسهیل تجارت، آموزش حرفهای و اشتغال محلی را هدف قرار میدهند.
توسعههای اولیه نشان میدهند که چنین زیرساختی چگونه میتواند به بخشهایی فراتر از معدن سود برساند. محصولات کشاورزی آنگولا از جمله آووکادو، حالا از طریق شبکههای تجاری متصل به کریدور حرکت میکنند. این نشان میدهد که زیرساختی که در ابتدا با صادرات مواد معدنی توجیه میشد، چگونه میتواند فرصتهای تجاری گستردهتری ایجاد کند.
این تمایز مهم است. اگر معادن صرفاً به عنوان جیبهایی مجزا برای صادرات عمل کنند، ثروت معدنی آفریقا تأثیر توسعه محدودی خواهد داشت. معدن میتواند درآمد دولتی ایجاد کند و در عین حال میتواند این کار را بدون ایجاد ظرفیت صنعتی داخلی قابل توجه به انجام برساند. درواقع اگر تجهیزات، فرآوری، تخصص و محصولات تولیدشده در جای دیگری محقق شوند چنین اتفاقی میافتد. بنابراین هدف نمیتواند صرفاً صادرات مواد معدنی بیشتر باشد. باید ساختن اکوسیستمهای اقتصادی حول آنها باشد.
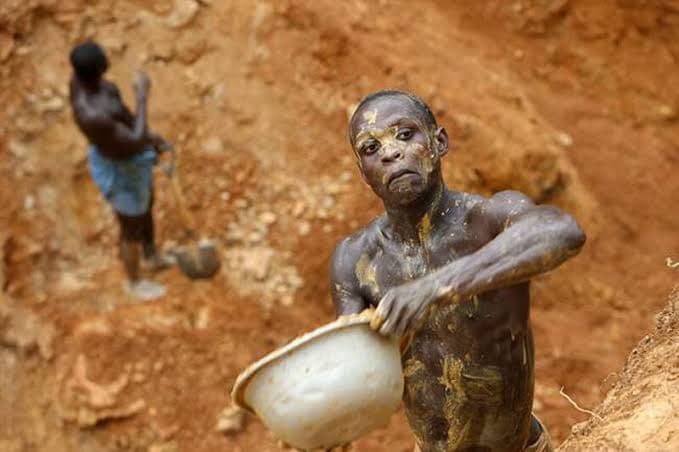
چالش عمده دیگر، نقش معدن دستی و در مقیاس کوچک است. تخمین زده میشود ۱۰ میلیون نفر در سراسر آفریقا مستقیماً در معادنی که استخراج دستی دارند و در مقیاس کوچک عمل میکنند مشغول فعالیت هستند. همچنین افراد بسیار بیشتری برای امرار معاش به این بخش وابستهاند.
این معدنکاران به ویژه در کشورهایی مانند جمهوری دموکراتیک کنگو مهم هستند، جایی که معدن با استخراج دستی مدتها با تولید کبالت مرتبط بوده است.
این بخش با مشکلات جدی مواجه است، از جمله شرایط کاری خطرناک، کار کودکان، آسیب زیستمحیطی و بهرهکشی توسط واسطهها. در مناطق درگیر در منازعه، معدن همچنین میتواند به گروههای مسلح و کار اجباری مرتبط شود.
اما صرفاً جرمانگاری معدن دستی این مشکلات را حل نمیکند. در عوض میتواند میلیونها کارگر را بیشتر به بازارهای غیررسمی سوق دهد در حالی که دولتها را از درآمد محروم میکند و ایجاد زنجیرههای تأمین مسئولانه را دشوارتر میکند. البته برخی کشورهای آفریقایی به دنبال اجرای مقررات جدید در زمینه معدن هستند.
مثلاً جمهوری دموکراتیک کنگو در حال تلاش برای تقویت مقررات تولید کبالت به شیوه استخراج دستی و آوردن معدنکاران به زنجیرههای تأمین کنترلشدهتر است. ترتیبات جدید شامل شرکتهای معدنی و تنظیمکنندگان میتواند به بهبود ردیابی کمک کند و در عین حال، به معدنکاران دسترسی بیشتری به بازارهای رسمی میدهد. برای شرکتهای غربی که به دنبال جایگزینهایی برای زنجیرههای تأمین تحت سلطه چین هستند، این میتواند موضوعی مهم باشد.
حالا پرسش این است که گام بعدی برای کشورهای آفریقایی چیست؟ واقعیت این است که فرصت توسعه مواد معدنی حیاتی آفریقا در نهایت به این بستگی دارد که آیا دولتها میتوانند فراتر از استخراج منابع حرکت کنند و زیرساختها و نهادهای لازم برای به دست آوردن ارزش بیشتر در داخل را توسعه دهند، یا خیر. این به معنای سرمایهگذاری در فرآوری، برق، حملونقل، مهارتها و تجارت منطقهای است و همچنین، چارچوبهای نظارتی پایداری ایجاد میکند که میتواند سرمایهگذاری بلندمدت را جذب کند.
شرایط جدید در عین حال به معنای هماهنگ کردن سیاستهای معدنی در سراسر مرزها است. کشورهایی که دارای منابع، بندرها، تأسیسات فرآوری و شبکههای حملونقل هستند، میتوانند با توسعه زنجیرههای تأمین منطقهای، دستاوردهای بیشتری داشته باشند. اگر آنها میخواستند تمام صنایع و زیرساختها را به صورت مستقل بسازند اصلاً موفق نمیشدند. حالا هم رقابت رو به رشد بین چین و کشورهای غربی میتواند به دولتهای آفریقایی اهرم اضافی بدهد، اما تنها در صورتی که آن رقابت به دستاوردهای اقتصادی مشخص تبدیل شود.
این نقطه عطفی برای مواد معدنی حیاتی آفریقا است زیرا همزمان با تحولی بنیادی در اقتصاد جهانی رخ میدهد. مس، کبالت، منگنز، لیتیوم و سایر مواد معدنی به نهادههای استراتژیک فناوریهایی تبدیل میشوند که انرژی، حملونقل، دفاع و هوش مصنوعی را شکل خواهند داد. این بدان معناست که تولیدکنندگان مواد معدنی آفریقایی چیزی دارند که قدرتهای اقتصادی بزرگ به وضوح به آن نیاز دارند. بنابراین آزمون نهایی این نخواهد بود که آفریقا چقدر مواد معدنی صادر میکند. این خواهد بود که چه مقدار ارزش اقتصادی پس از خروج آن مواد معدنی از زمین در این قاره باقی میماند.
نظر شما