 خبرگزاری علت
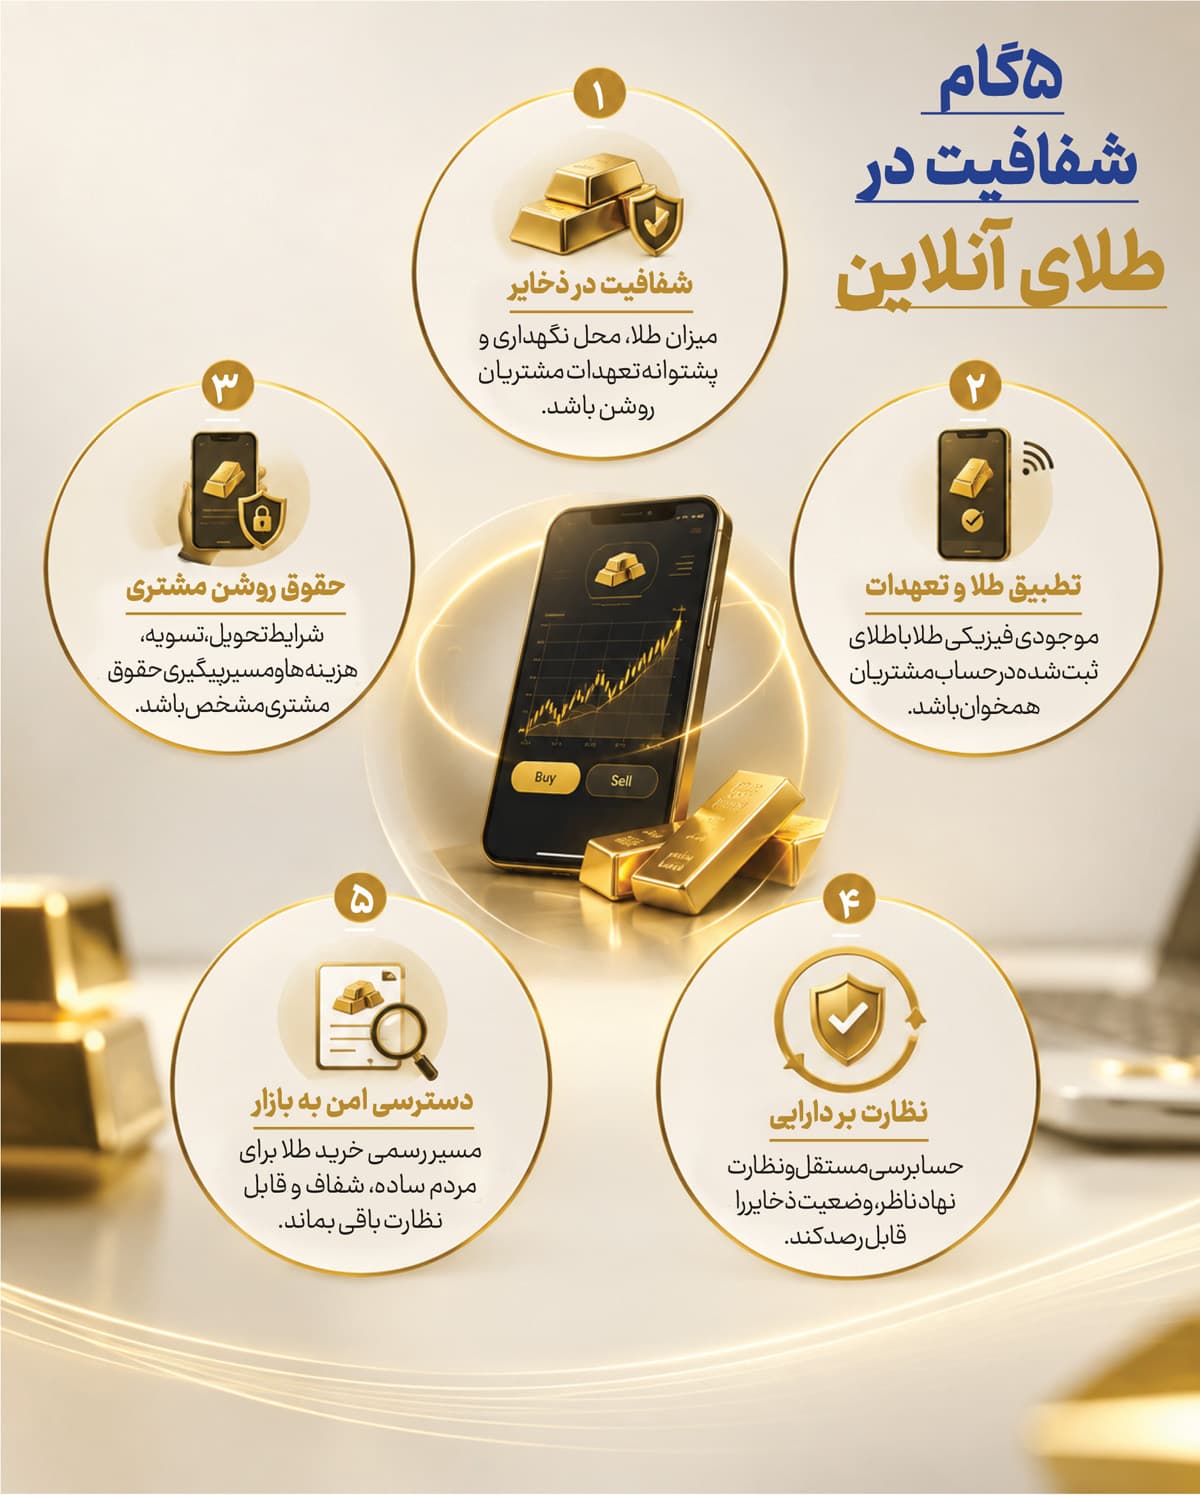
فائزه پوزش: در روزهای گذشته خبرهایی درباره اختلال در سازوکار فعالیت پلتفرمهای خرید و فروش آنلاین طلا منتشر شد. این خبر بار دیگر بحث درباره چگونگی نظارت بر بازار داراییهای آنلاین را مطرح کرد و نگاه کاربران را به دو سوی بازار یعنی نهادهای نظارتی و پلتفرمها جلب کرد. از یک سو سیاستگذار بر شفافیت و نظارت بر فعالیت این کسبوکارها تاکید دارد و از سوی دیگر پلتفرمها تلاش کردهاند سازوکار نگهداری طلا و تعهدات خود را در برابر مشتریان توضیح دهند. در چنین شرایطی پرسش اصلی این بازار به اعتماد بازمیگردد اینکه دارایی مشتریان در این پلتفرمها با چه سازوکاری نگهداری میشود و چه نهادی بر اجرای تعهدات آنها نظارت میکند؟
پنج سال گذشته برای اقتصاد ایران دورهای متفاوت بود. تورم بالا رفت و قدرت خرید خانوار ایرانی کاهش یافت. در همین بازه، طلای جهانی ۱۳۱ درصد رشد کرد و نرخ دلار نیز بیش از ۷۹۰ درصد افزایش یافت. این دو عدد بخشی از مسیر حرکت نقدینگی خانوارها را توضیح میدهند. بخشی از سرمایههای نقدی به سمت داراییهایی رفت که امکان حفظ ارزش بیشتری داشتند. طلا در این میان فقط یک دارایی سنتی باقی نماند. رشد قیمت جهانی، افزایش تقاضای داخلی و دشواری دسترسی به ارز، طلا را به سبد دارایی خانوارها نزدیکتر کرد. خرید طلای فیزیکی نیز برای همه ساده نبود. اجرت ساخت، فاصله قیمت خرید و فروش و دغدغه نگهداری، هزینه ورود به این بازار را بالا میبرد. در همین نقطه، صفحه موبایل جای ویترین طلا فروشی را گرفت. پلتفرمهای آنلاین امکان خرید طلا را با مبالغ پایینتر فراهم کردند و معاملهای را که به مراجعه حضوری و سرمایه بیشتری نیاز داشت، به یک خرید دیجیتال تبدیل کردند. رشد بازار طلای آنلاین از دل تغییر رفتار خانوارها در برابر تورم و کاهش ارزش ریال شکل گرفت.
سرمایهگذاری طلا از ویترین به موبایل!
رشد پلتفرمهای آنلاین طلا را نمیتوان جدا از شرایط اقتصادی سالهای اخیر بررسی کرد. بخشی از تقاضای این بازار از نیاز خانوارها برای حفظ ارزش دارایی در برابر تورم سرچشمه میگیرد. کاربر میتواند به جای خرید یک قطعه طلای فیزیکی با ارزش بالا، بخشی از دارایی خود را به طلا تبدیل کند. همین ویژگی بازار را برای گروهی از خانوارها قابل دسترستر کرده است. رقابت میان پلتفرمها نیز در همین دوره افزایش یافت. هر پلتفرم تلاش کرد با خدمات آنلاین، خرید و فروش سریعتر و کاهش موانع ورود، سهم بیشتری از بازار را به دست آورد. به این ترتیب، خرید طلای آنلاین از یک خدمت محدود به بازاری گستردهتر تبدیل شد. همانطور که خدمات بانکی و پرداخت از شعبه به تلفن همراه منتقل شدند، بخشی از معاملات طلا نیز مسیر دیجیتال را در پیش گرفت. اما سرعت رشد بازار از شکلگیری چارچوب نظارتی جلو زد.
طلای آنلاین زیر ذرهبین
در مسیر فعالیت پلتفرمهای آنلاین طلا، نهادهایی مانند وزارت صنعت، معدن و تجارت، اتحادیه کسبوکارهای مجازی و پلیس فتا در صدور مجوز، ثبت اطلاعات یا پیگیری فعالیتها نقش داشتهاند. با این حال، مساله اصلی به نبود یک چارچوب یکپارچه و تخصصی برای تمام ابعاد فعالیت این پلتفرمها بازمیگردد. پلتفرم طلا با دارایی واقعی، مالکیت طلا، نگهداری ذخایر، تسویه و تحویل فیزیکی سروکار دارد. بنابراین نظارت بر آن فقط به احراز هویت کسبوکار یا بررسی فعالیت اینترنتی محدود نمیشود.
در همین راستا، بانک مرکزی سامانهای برای نظارت بر فعالیت پلتفرمهای آنلاین طلا تعریف کرده که همه پلتفرمها باید به آن متصل شوند. قرار بود این سامانه از ابتدای شهریور امسال عملیاتی شود. با این حال، مهلت اجرای کامل آن در تمام پلتفرمها در نهایت تا ۱۵ مهرماه تعیین شده است. البته اتصال این پلتفرمها به سامانه ناظر از سال ۱۴۰۳ در حال بررسی بود و اجرایی شدن آن به سال ۱۴۰۵ موکول شد. اتصال پلتفرمها به یک سامانه واحد میتواند علاوه بر ایجاد امکان نظارت منسجمتر، به اعتبار این بازار نیز کمک کند. وقتی اطلاعات فعالیت پلتفرمها در یک چارچوب مشخص ثبت و قابل رصد باشد، مشتری نیز تصویر روشنتری از سازوکار فعالیت آنها خواهد داشت. چنین سازوکاری میتواند بخشی از نگرانیها را درباره نحوه نگهداری طلا و تعهدات پلتفرمها کاهش دهد.
عملکرد متفاوت با موسسات اعتباری
با این حال، ایجاد یک چارچوب نظارتی برای این پلتفرمها به معنای قرار گرفتن آنها در جایگاه موسسات مالی نیست. از همین رو، مقایسه پلتفرمهای دارای مجوز با نهادهای غیرمجاز نیز مبنای مناسبی برای سیاستگذاری نخواهد بود. فعالیت این کسبوکارها باید بر اساس مدل فعالیت، چارچوب حقوقی و تعهدات آنها بررسی شود. پلتفرم آنلاین طلا با بانک نیز تفاوتهای مهمی دارد. بانکها در ساختار نظام مالی نقش واسطهگری پولی دارند و با سایر اجزای شبکه بانکی ارتباط گسترده برقرار میکنند. بنابراین اختلال در یک بانک میتواند از مسیرهای مختلف بر شبکه مالی اثر بگذارد. پلتفرم آنلاین طلا چنین جایگاهی در شبکه بانکی ندارد و نمیتوان همان منطق را بدون توجه به مدل کسبوکار و ساختار تعهدات آن به این پلتفرمها تعمیم داد. بنابراین میتوان نتیجهگیری کرد که اختلال یکی از پلتفرمها دلیلی بر اختلال سایر پلتفرمهای خرید و فروش آنلاین طلا نیست.
شفافیت پیش از نگرانی
از همین منظر، مساله اصلی بازار طلای آنلاین به شفافیت بازمیگردد. مشتری باید بداند طلایی که در حساب او ثبت شده کجا نگهداری میشود، چه میزان ذخیره فیزیکی در اختیار پلتفرم قرار دارد و چه سازوکاری تطابق دارایی با تعهدات مشتریان را بررسی میکند. شفافیت در این بخش میتواند از شکلگیری نگرانیهای عمومی جلوگیری کند و اعتماد به این بازار را افزایش دهد. بر اساس اطلاعات موجود، مساله گستردهای درباره بازپسگیری طلا از پلتفرمها مطرح نشده است. با این حال، نگرانی درباره نحوه نگهداری طلا، میزان ذخایر، مالکیت دارایی مشتریان و امکان تحویل فیزیکی میتواند بر اعتماد عمومی اثر بگذارد. پلتفرمها نیز میتوانند بخشی از این ابهام را کاهش دهند. انتشار منظم اطلاعات درباره میزان طلای موجود، سازوکار نگهداری، نحوه تسویه، فرآیند تحویل فیزیکی و تعهدات پلتفرم میتواند فاصله میان واقعیت فعالیت و برداشت عمومی را کمتر کند. وقتی شهروند بخشی از دارایی خود را از ریال به طلا تبدیل میکند، باید بداند دارایی او کجا نگهداری میشود، چه نهادی بر آن نظارت میکند و در صورت اختلاف، از چه مسیری میتواند حقوق خود را پیگیری کند.
تعیین قاعده فعالیتها و مجوزدهی
سیاستگذار با انتخاب میان توسعه پلتفرمها و محدود کردن آنها روبهرو نیست. مساله اصلی، طراحی قواعدی برای ادامه فعالیت بازار و کاهش ریسکهای آن است. یکی از نخستین اقدامات میتواند تعریف چارچوب مشخص برای ذخایر طلای پلتفرمها باشد. میزان طلا، محل نگهداری، نحوه تطبیق موجودی با تعهدات مشتریان و فرآیند حسابرسی میتواند در این چارچوب قرار گیرد. در گام بعدی، سیاستگذار میتواند سازوکاری برای اطلاعرسانی به مشتریان طراحی کند. کاربر پیش از خرید باید بداند خرید طلای آنلاین چه تفاوتی با سپرده بانکی یا خرید طلای فیزیکی دارد. پلتفرم نیز باید ریسکها، هزینهها و شرایط تحویل را به زبان روشن اعلام کند. این اطلاعرسانی اهمیت بیشتری دارد؛ زیرا بخش قابلتوجهی از مردم در سالهای اخیر بخشی از دارایی خود را از ریال به طلا تبدیل کردهاند. بنابراین سیاستگذار پیش از گسترش مجوزها باید قواعد فعالیت و تبعات استفاده از این ابزار را برای مردم روشن میکرد تا هر فرد با شناخت بیشتری درباره محل نگهداری دارایی خود تصمیم بگیرد.
تسهیل دسترسی به طلا
در کنار تنظیمگری، سیاستگذار باید به مساله دسترسی نیز توجه کند. محدود کردن مسیرهای رسمی خرید طلا در شرایطی که تقاضای جامعه برای حفظ ارزش دارایی بالا مانده، میتواند تقاضا را به مسیرهای کمشفافتر هدایت کند. تسهیل دسترسی مردم به بازار رسمی طلا، توسعه زیرساختهای شفاف و فراهم کردن امکان معامله امن میتواند بخشی از این مساله را حل کند. اهمیت این موضوع در شرایط بحرانی و جنگی بیشتر میشود. اختلال در بازارهای رسمی میتواند زمینه شکلگیری بازارهای غیرشفاف و سوءاستفاده از نگرانی مردم را فراهم کند. هدف سیاستگذار نباید حذف تقاضای طلا باشد؛ زیرا این تقاضا از شرایط اقتصادی جامعه سرچشمه میگیرد.
سیاستگذار باید مسیر این تقاضا را به سمت بازارهای رسمی، شفاف و قابل نظارت هدایت کند. پلتفرمهای آنلاین نیز در صورت پذیرش الزامات شفافیت و نظارت میتوانند بخشی از این مسیر را شکل دهند. آنها امکان دسترسی سادهتر، خرید با مبالغ پایینتر و کاهش برخی موانع معامله فیزیکی را فراهم کردهاند. بنابراین مسیر آینده بازار طلای آنلاین نه در حذف این پلتفرمها و نه در رها کردن آنها خلاصه میشود. این بازار در پنج سال گذشته شکل گرفته و تقاضای آن نیز از شرایط اقتصادی کشور بیرون آمده است. اکنون مساله اصلی، تبدیل این رشد سریع به بازاری شفاف و قانونمند است؛ بازاری که در آن پلتفرمها مسوولیت روشنی در قبال دارایی مشتری داشته باشند و سیاستگذار نیز قواعد فعالیت را پیش از وقوع بحران مشخص کند.
راز اعتماد به طلای آنلاین
از نگاه کارشناسان نیز مساله اصلی ایجاد بیثباتی مالی نیست؛ بلکه باید از وجود طلای کافی در برابر تعهدات پلتفرمها به مشتریان اطمینان حاصل کرد.اگر یک نهاد ناظر کلی برای این بازار تعیین شود، پلتفرمها میتوانند زیرمجموعه چنین نظارتی قرار گیرند. با این حال، حجم فعالیت آنها به اندازهای نیست که نگرانی درباره ایجاد بیثباتی در نظام مالی ایجاد کند. به گفته کارشناسان، هر پلتفرم باید به اندازه طلایی که به مشتریان تخصیص میدهد، پشتوانه طلای فیزیکی داشته باشد. برای اطمینان از این موضوع میتوان طلا را در خزانهای مستقل و متعلق به شرکتی جداگانه نگهداری کرد.
خزانه میتواند میزان طلای فیزیکی هر پلتفرم را به صورت روزانه اعلام کند و پلتفرم نیز میزان طلای ثبتشده را در حساب مشتریان منتشر کند. این دو عدد باید با یکدیگر تطابق داشته باشند. جدا بودن پلتفرم از شرکت خزانهدار میتواند تضاد منافع را کاهش دهد. در کنار آن نیز میتوان از حسابرسی مستقل استفاده کرد. نکته مهم این است که طلای موجود در خزانه متعلق به مشتریان است و نباید به عنوان دارایی پلتفرم در ترازنامه آن ثبت شود. بر این اساس، سیاستگذاری درباره این کسبوکارها میتواند بر شفافیت دارایی و تعهدات متمرکز باشد. این پلتفرمها از نظر ماهیت فعالیت با بانکها و موسسات مالی تفاوت دارند و چارچوب نظارتی آنها نیز باید متناسب با همین تفاوت طراحی شود.
نظر شما