 خبرگزاری علت
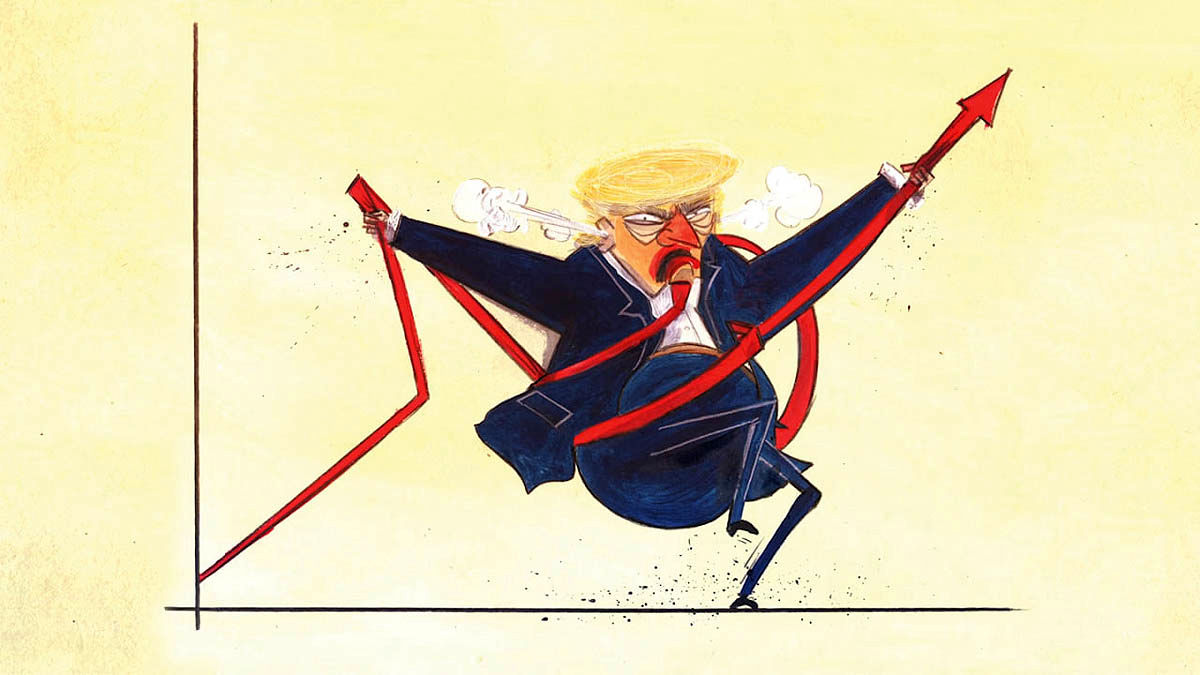
به نوشته فایننشال تایمز، افزایش اخیر نرخ بهره اقدامی محدود اما ضروری بوده است. فدرالرزرو تاکید دارد که تورم برای مدت طولانی بالاتر از هدف ۲درصدی باقی مانده و این وضعیت نمیتواند ادامه پیدا کند.
مقامهای فدرالرزرو میگویند تورم فقط در شاخص اصلی قیمتها بالا نمانده و سایر معیارهای تورمی نیز از سال ۲۰۲۱ به طور مداوم بالاتر از هدف حرکت کردهاند. ادامه این وضعیت میتواند اعتبار هدف تورمی بانک مرکزی را تضعیف کند. از سوی دیگر، عوامل جدید نیز احتمال بازگشت سریع تورم به سطح هدف را کاهش داده است. سرمایهگذاری در حوزه هوش مصنوعی، سیاست مالی انبساطی دولت ترامپ، تعرفههای جدید و افزایش هزینههای انرژی در پی جنگ آمریکا و اسرائیل علیه ایران، همگی میتوانند بر قیمتها اثر بگذارند.
تورم ماندگار
در چنین شرایطی، افزایش ۰.۲۵واحد درصدی نرخ بهره را میتوان اقدامی محدود برای کاهش حمایت پولی دانست، نه شروع یک دوره سختگیری شدید. اقتصاد آمریکا همچنان عملکرد نسبتا قدرتمندی دارد و بازار کار نیز از وضعیت قابل قبولی برخوردار است.
با این حال، درباره مسیر آینده سیاست پولی آمریکا همچنان پرسشهایی وجود دارد. یکی از پرسشهای مهم این است که فدرالرزرو چگونه میان نرخ بهره و رشد اقتصادی ارتباط برقرار میکند. همچنین مشخص نیست نرخ بهره خنثی، یعنی نرخی که نه به اقتصاد فشار انقباضی وارد میکند و نه آن را بیش از اندازه تحریک میکند، در شرایط کنونی در چه سطحی قرار دارد. با وجود این ابهامها، نکته مهم آن است که فدرالرزرو در برابر درخواست ترامپ برای کاهش شدید نرخ بهره عقبنشینی نکرده است. افزایش اخیر نرخ بهره نیز به صورت یکپارچه مورد حمایت اعضای هیات تصمیمگیر قرار گرفت.
استدلال ترامپ درباره ضرورت نرخ بهره یکدرصدی نیز از نظر اقتصادی مبنای محکمی ندارد. نرخ بهره کوتاهمدت سیاستی بر اساس شرایط اقتصاد کلان تعیین میشود و عواملی مانند تورم فعلی و مورد انتظار، وضعیت اشتغال و چشمانداز رشد اقتصادی در آن نقش دارند. اعتبار دولت بهتنهایی تعیینکننده نرخ بهره نیست. حتی در اقتصادی با دولت معتبر، نرخهای بلندمدت نیز به نرخ بهره واقعی، انتظارات تورمی و ریسکهای مختلف بستگی دارند. بازار اوراق قرضه آمریکا نیز تصویر متفاوتی از آنچه ترامپ مطرح میکند ارائه میدهد. در ۱۷سپتامبر، بازده اوراق ۱۰ساله مصون از تورم آمریکا حدود ۲.۶درصد و بازده اوراق ۱۰ساله عادی حدود ۴.۹درصد بود. تفاوت این دو نرخ، یعنی حدود ۲.۳درصد، نشاندهنده میزان جبرانی است که بازار برای تورم در این دوره در نظر گرفته است.
ریسک بدهی
حتی این پرسش مطرح است که آیا بازده اوراق خزانه آمریکا در شرایط کنونی باید بالاتر از این سطح باشد. کسریهای بزرگ بودجه، وابستگی آمریکا به تامین مالی خارجی و تغییر ترکیب دارندگان اوراق خزانه میتواند در آینده هزینه تامین مالی دولت را افزایش دهد. اگر اعتماد سرمایهگذاران به توانایی دولت آمریکا برای مدیریت بدهی کاهش یابد، هزینه استقراض میتواند بیشتر شود و ریسکهای مالی افزایش پیدا کند.
این ادعای ترامپ که آمریکا از بالاترین اعتبار مالی در جهان برخوردار است نیز محل بحث است. آمریکا بزرگترین اقتصاد جهان و یکی از مهمترین صادرکنندگان داراییهای مالی به شمار میرود، اما اعتبار مالی فقط به اندازه اقتصاد وابسته نیست و به اعتماد سرمایهگذاران به سیاستهای دولت نیز مربوط میشود. سیاستهای مالی پرهزینه، افزایش تعرفهها و تغییرات مکرر در تصمیمات اقتصادی میتواند در بلندمدت این اعتماد را تحتتاثیر قرار دهد. اگر نرخ بهره سیاستی آمریکا بدون توجه به شرایط تورمی تا یکدرصد کاهش پیدا کند، نرخ بهره واقعی میتواند به سطحی بسیار پایین برسد. چنین وضعیتی ممکن است تقاضا و قیمتها را دوباره افزایش دهد و همزمان فشار بیشتری بر بازار اوراق وارد کند. بنابراین کاهش شدید نرخ بهره لزوما به معنای تامین مالی ارزانتر و پایدارتر برای دولت نیست و حتی میتواند در بلندمدت هزینه استقراض را افزایش دهد.
اختلاف میان ترامپ و فدرالرزرو فقط اختلاف بر سر یک عدد نیست. این مناقشه به نقش بانک مرکزی، استقلال سیاست پولی و نحوه برخورد اقتصاد آمریکا با تورم مربوط میشود. فدرالرزرو باید میان حمایت از اشتغال و حفظ ثبات قیمتها تعادل ایجاد کند، درحالیکه دولت به دنبال شرایط مالی آسانتر برای حمایت از رشد و اجرای برنامههای اقتصادی خود است.
اقتصاد آمریکا همچنان از بنیانهای قابلتوجهی برخوردار است، اما سیاستهای اقتصادی دولت میتواند مسیر آینده آن را پیچیدهتر کند. افزایش سرمایهگذاری، سیاست مالی انبساطی و تغییرات تجاری ممکن است رشد را تقویت کنند، اما همزمان خطر ماندگاری تورم را نیز افزایش میدهند. در این میان، سیاست پولی تنها یکی از عوامل موثر بر تورم است. اگر دولت همزمان هزینههای عمومی را افزایش دهد و تجارت خارجی را با تعرفههای بیشتر محدود کند، بخشی از فشار قیمتی میتواند از مسیر بودجه و هزینه واردات به اقتصاد منتقل شود. این مساله کار فدرالرزرو را دشوارتر میکند، زیرا بانک مرکزی برای مقابله با چنین فشاری عمدتا به ابزار نرخ بهره متکی است. در نتیجه، هماهنگی میان سیاست مالی و پولی اهمیت بیشتری پیدا میکند.
ادامه این کشمکش میتواند یکی از مهمترین مسائل اقتصاد آمریکا در سالهای آینده باشد. اگر فدرالرزرو تحت فشار سیاسی از هدف تورمی خود فاصله بگیرد، اعتبار سیاست پولی ممکن است آسیب ببیند. اگر هم نرخ بهره برای مدت طولانی بالا بماند، هزینه تامین مالی دولت و بخش خصوصی افزایش خواهد یافت. به همین دلیل، مسیر آینده اقتصاد آمریکا نه فقط به تصمیمهای بانک مرکزی، بلکه به نحوه سیاستگذاری دولت و میزان اعتماد بازارها به آن بستگی خواهد داشت.
نظر شما