 خبرگزاری علت


دنیای اقتصاد : بورس تهران دیروز با وجود رشد محدود شاخصها از احتیاط معاملهگران در امان نماند. شاخص کل یک روز پس از بازپسگیری کانال ۸میلیونی با فشار فروش، پرونده خود را بست. کارشناسان معتقدند تا زمان تداوم ریسکها، نوسان و تردید در معاملات بازار سرمایه ادامه خواهد داشت.
پروانه کُبره: بازارهای دارایی در معاملات روز گذشته، نوسانی ظاهر شدند. بورس تهران نیز دیروز بارها تغییر مسیر داد و شاخص کل یک روز پس از بازپسگیری کانال ۸میلیونی با افزایش عرضهها و تشدید فشار فروش، پرونده خود را بست. خروج پول از بازار سهام نشان داد معاملهگران همچنان در بلاتکلیفی به سر میبرند و رشد محدود نماگرها نیز نتوانسته مسیر آتی آنها را روشن کند. به نظر میرسد فعالان بازار همچنان محتاط هستند و در شرایطی که چشمانداز بازارها با ابهام همراه است، ترجیح میدهند ریسک سرمایهگذاری خود را کاهش دهند. گفتوگوی «دنیای اقتصاد» با کارشناسان نشان میدهد تا زمانی که ریسکهای اثرگذار بر بازار پابرجا هستند، تداوم بلاتکلیفی معاملهگران و نوسان در بورس دور از انتظار نخواهد بود.
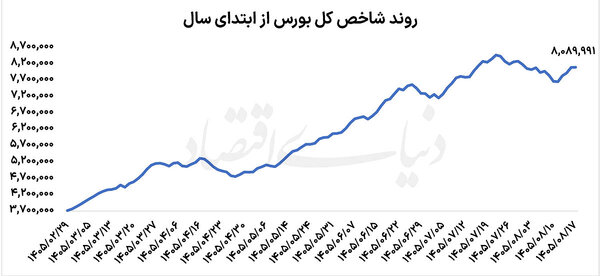
معاملات بورس تهران دیروز با رشد شاخصهای سهامی به پایان رسید. تالار شیشهای تا اواسط معاملات با موجی از تقاضا هم روبهرو شد و شاخص کل سطح ۸میلیون و ۲۲۹هزار واحد را نیز ملاقات کرد؛ اما با گذشت زمان، عرضهها در بازار افزایش پیدا کرد و شاخص از قله روزانه عقبنشینی کرد و در نهایت با افزایش ۰.۰۸درصدی معاملات را به پایان رساند. به این ترتیب، نماگر اصلی بازار همچنان در کانال ۸میلیونواحدی باقی ماند. شاخص هموزن نیز شرایط مشابهی را تجربه کرد و در محدوده صفر تابلو به کار خود پایان داد. در جریانات معاملات روز گذشته، شاخص کل در سطح ۸میلیون و ۸۹هزار واحدی قرار گرفت. شاخص هموزن نیز مانند شاخص کل از قله روزانه پایینتر آمد و کار خود را در سطح ۲میلیون و ۲۵۹هزار واحدی پایان داد. شاخص کل فرابوس نیز به سطح ۶۸هزار و ۱۰۶واحد رسید.
خروج پول
در روزی که بازار سهام نظارهگر جزرومد معاملاتی بود، سرمایهگذاران حقیقی نیز با خروج ۳هزار و ۲۱۱ میلیارد تومان پول، نقش مهمی در تشدید فشار فروش ایفا کردند. تداوم خروج پول در شرایطی که نماگر اصلی بازار در محدودههای بالاتری قرار گرفته، نشان میدهد بخشی از معاملهگران همچنان ترجیح میدهند در مواجهه با ابهامات سیاسی و نوسانات بازار ارز، محتاطانه عمل کنند. یکی از نکات قابلتوجه معاملات روز یکشنبه، افزایش ارزش دادوستدهای بازار سهام بود. ارزش معاملات خرد به حدود ۵۱هزار میلیارد تومان رسید که از تحرک بیشتر معاملهگران در تالار شیشهای حکایت دارد.
عقبنشینی ناگهانی از قله
معاملات بورس تهران در روزهای اخیر بارها با روندی مشابه همراه بوده است؛ شاخصها در آغاز دادوستدها مسیر صعودی در پیش میگیرند، اما با گذشت زمان بخشی از رشد اولیه خود را از دست میدهند. این الگو دیروز نیز در جریان معاملات بازار سهام تکرار شد. این رفتار معمولا از تفاوت انتظارات و استراتژی معاملهگران در ساعات ابتدایی و پایانی معاملات ناشی میشود. در ابتدای معاملات، خوشبینی نسبت به روند قیمتها، تقاضای انباشتهشده از روزهای قبل و تمایل خریداران به حضور در قیمتهای بالاتر میتواند زمینه افزایش تقاضا و حرکت شاخصها به محدوده مثبت را فراهم کند. اما همزمان با رشد قیمتها و نزدیکشدن شاخصها به قله روزانه، بخشی از معاملهگران ترجیح میدهند با شناسایی سود از بازار خارج شوند. از سوی دیگر، افزایش عرضه در نمادهای بزرگ و شاخصساز میتواند فشار مضاعفی بر نماگرهای بورسی وارد کند. ازاینرو اگر تقاضای تازه و قدرتمندی برای جذب عرضهها وارد بازار نشود، برتری نسبی فروشندگان به عقبنشینی قیمتها و فاصلهگرفتن شاخصها از قله روزانه منجر میشود. البته این اتفاق به معنای تغییر روند کلی بازار نیست و میتواند نشانهای از احتیاط معاملهگران و کاهش قدرت تقاضا در سطوح قیمتی بالاتر باشد.
ورود به موج پنجم
حجت سرهنگی،کارشناس بازارهای مالی، با اشاره به معاملات بورس در روز گذشته به «دنیای اقتصاد» گفت: ثبت رکورد کمسابقه ارزش معاملات خرد در محدوده ۵۱همت، نشاندهنده نقدشوندگی بسیار بالا و گردش سنگین سرمایه در تالار شیشهای است. همچنین شاخص هموزن با ثبت رکوردی تاریخی به سطح ۲میلیون و ۲۵۹هزار واحد رسید. این موضوع از تداوم جریان تقاضا و پویایی در بدنه اصلی نمادهای کوچکتر بازار حکایت دارد.
او افزود: خروج حدود ۳همت پول حقیقیها نشان داد که معاملهگران در مواجهه با مقاومتهای پیش روی بازار همچنان محتاط هستند. از سوی دیگر، پیشتازی گروه بانکی در تشکیل صفهای خرید و شکلگیری صفهای خرید سنگین و میلیاردی در نمادهای «وبصادر» و «وبملت»، موازنه قدرت در گروههای مالی را به نفع خریداران حفظ کرد. این کارشناس با اشاره به اینکه با وجود مثبت بودن بخش قابلتوجهی از نمادها در ساعات ابتدایی معاملات، در پایان بازار ۵۷درصد نمادها در محدوده منفی و ۴۳درصد در محدوده مثبت قرار گرفتند، درباره دلایل این وضعیت توضیح داد: همانطور که پیشتر نیز اشاره کردهام، با توجه به شرایط بازار، میتوان گفت بورس در موج پنجم قرار گرفته است. موج پنجم ذاتا موجی پرنوسان است و ریسکهای متعددی در دل خود دارد. به همین دلیل، در این مرحله هم در طول ساعات معاملاتی و هم در دورهای که این موج به انتهای خود نزدیک میشود، ممکن است نوسانات قابلتوجهی در بازار مشاهده شود.
او ادامه داد: نوسان فعلی از مجموعهای از عوامل و متغیرها تاثیر میپذیرد؛ از جمله اخبار سیاسی، گزارشهای بنیادی شرکتها، مباحث رفتاری و روانی بازیگران بازار و سایر متغیرهای اثرگذار. طبیعی است که آثار این عوامل را در مدارهای قیمتی سهام مشاهده کنیم. بنابراین، بخشی از نوسانی که در معاملات اخیر شاهد آن هستیم، به ویژگیهای موج پنجم و تاثیر همزمان این عوامل بازمیگردد. این کارشناس با اشاره به مقاومتهای پیش روی شاخص کل گفت: شاخص کل در محدوده ۸میلیون و ۲۰۰هزار واحد با یک مقاومت روبهروست و مقاومت سنگینتری نیز در سطح ۸میلیون و ۵۰۰هزار واحد پیش روی آن قرار دارد. طبیعی است که با نزدیک شدن شاخص به این سطوح، بازار واکنش نشان دهد. افزون بر این، اخبار سیاسی و رفتار و عواطف بازیگران بازار نیز بر روند معاملات تاثیرگذار است و میتواند به افزایش نوسانات منجر شود.
سرهنگی افزود: در چنین شرایطی مشاهده میکنیم سهامی که از بنیاد قوی، وضعیت عملیاتی مناسب یا اخبار مثبت برخوردارند، همچنان با تقاضای مناسبی روبهرو میشوند و در محدوده مثبت معامله میشوند. در مقابل، شرکتهایی که رشد قیمتی قابلتوجهی را تجربه کردهاند یا اخبار و شرایط بنیادی آنها با سطح قیمت سهامشان تناسب ندارد، طبیعتا نوسانات بیشتری را تجربه میکنند و ممکن است وارد فاز اصلاحی شوند. او تاکید کرد: این شرایط نشان میدهد که باید با دقت و نگاه جزئیتری به بازار و تکتک سهمها توجه کرد. معاملهگران نیز لازم است متناسب با ویژگیهای موج پنجم، از استراتژیهای معاملاتی مناسب استفاده کنند تا بتوانند از فرصتهای بازار بهره ببرند. با توجه به فرسایشی شدن عرضهها، انتظار میرود در روزهای کاری آینده نیز رویکردی گزینشی و مبتنی بر پتانسیلهای بنیادی در معاملات اهمیت بیشتری پیدا کند. رصد اخبار و تحولات اثرگذار نیز میتواند به تدوین استراتژیهای معاملاتی مناسب کمک کند؛ استراتژیهایی که هم امکان مدیریت ریسک را فراهم کنند و هم زمینه کسب بازدهی مناسب را به وجود آورند.
متغیر مهم در فشار فروش
در مورد فراز و فرود بورس تهران اظهارات گوناگونی از سوی تحلیلگران مطرح میشود. در همین رابطه علیرضا فرشید،کارشناس بازارهای مالی، بیان کرد: در ابتدای معاملات، بسیاری از نمادها کار خود را با صف خرید آغاز کردند، اما با عرضه سهام برخی از نمادهای بزرگ، از جمله ملی مس و حتی رسیدن تعدادی از این نمادها به صف فروش و ماندگاری در این محدوده، اقبال خریداران به بازار کاهش یافت. این کاهش تقاضا میتواند دلایل مختلفی داشته باشد. از جمله اینکه بخشی از فعالان بازار اقدام به شناسایی سود کردند.
همچنین رشد قیمت دلار متوقف شده و حتی در بازار آزاد شاهد کاهش نرخ آن هستیم. از سوی دیگر، ارزش دلاری بازار سهام طی یک هفته اخیر از محدوده ۹۳ تا ۹۴میلیارد دلار به حدود ۱۰۰ تا ۱۰۱میلیارد دلار رسیده که از رشد تقریبی ۶ تا ۷درصدی حکایت دارد. در چنین شرایطی، طبیعی است که برخی فعالان بازار تصمیم به شناسایی سود بگیرند. فرشید ادامه داد: روز شنبه شاهد بودیم که صندوقهای اهرمی نخستین روز معاملاتی خود را با دامنه نوسان جدید مثبت و منفی پشت سر گذاشتند. دیروز نیز با رشد حدود ۶درصدی، میتوان گفت ارزش برخی از واحدهای این صندوقها در مجموع بیش از ۱۲درصد رشد مرکب را تجربه کرده است. در نتیجه، برخی دارندگان واحدهای این صندوقها با شناسایی سود، تصمیم گرفتند واحدهای خود را بفروشند و سود حاصل از رشد اخیر را از بازار خارج کنند.
اثرات متفاوت افزایش نرخ بهره
این کارشناس با اشاره به تغییر سقف کریدور نرخ بهره بینبانکی گفت: شنبه خبری درباره نرخ بهره بینبانکی منتشر شد که بر اساس آن، سقف کریدور نرخ بهره از ۲۴درصد به ۳۴درصد افزایش یافت. بخشی از فعالان بازار نسبت به این افزایش نرخ بهره ابراز نگرانی کردند؛ با این حال، باید در نظر داشت که نرخ بازده اوراق بدون ریسک در بازار در محدوده ۴۳ تا ۴۴درصد قرار دارد. اگرچه با توجه به سطح تورم، نرخ بهره حقیقی همچنان منفی است، اما افزایش سقف کریدور نرخ بهره بینبانکی میتواند بهصورت رسمی نرخ تامین مالی را افزایش دهد. همچنین جریمه اضافهبرداشت بانکها نیز از محدوده ۳۴درصد به حدود ۴۵درصد رسیده است که این موضوع میتواند بر انضباط مالی نظام بانکی تاثیرگذار باشد.
او افزود: این تغییرات همچنین دست سیاستگذار پولی را برای حضور موثرتر در بازار و اجرای عملیات بازار باز بازتر میکند. طی هفتههای اخیر، به دلیل پایین بودن نرخ بهره در محدوده ۲۳درصد که نرخ نسبتا تصنعی و غیرواقعی محسوب میشد، سیاستگذار پولی در عملیات بازار باز به درخواستهای بانکها برای تامین نقدینگی در مقیاس محدودی پاسخ مثبت میداد و بیش از ۷۰همت از این درخواستها را پوشش نمیداد. اما در هفته گذشته، با افزایش نرخ به محدوده ۳۳درصد، میزان پاسخ مثبت به تقاضای بانکها در بازار ریپو به بیش از ۱۶۰همت رسید. فرشید تصریح کرد: این وضعیت باعث میشود بانکهایی که از توان مالی و نقدینگی بهتری برخوردارند، بتوانند عملیات مناسبتری انجام دهند؛ در مقابل، بانکهایی که با ناترازی مواجه هستند، در اجرای عملیات خود با مشکلات بیشتری روبهرو خواهند شد.
این کارشناس در ادامه درباره آثار افزایش نرخ بهره بر بازار سهام گفت: این تغییر میتواند دو اثر بر بازار داشته باشد. نخست اینکه ممکن است در نهایت شیب رشد نرخ بهره را کاهش دهد؛ به این معنا که سرعت افزایش آن کمتر شود و حتی تا حدودی شاهد تعدیل روند رشد نرخ بهره باشیم. دلیل این موضوع آن است که با افزایش نرخها، اوراق ریپو و اوراق دولتی با استقبال و تقاضای بیشتری مواجه خواهند شد. او ادامه داد: اثر دیگر این تغییرات میتواند در میانمدت و بلندمدت بر نرخ تامین مالی شرکتها نمایان شود و تا حدودی هزینه تامین مالی بنگاهها را افزایش دهد. با این حال، از منظر نرخ تنزیل و نسبتهای ارزشگذاری، نمیتوان انتظار اثرگذاری قابلملاحظهای داشت؛ چراکه بازار برای محاسبه نرخ تنزیل و ارزشگذاری سهام، پیش از این نیز از نرخ بازده اوراق بدون ریسک استفاده میکرده که در محدوده ۴۳ تا ۴۴درصد قرار داشته است. بنابراین، افزایش سقف کریدور نرخ بهره بینبانکی لزوما تغییر چشمگیری در مبنای نرخ تنزیل و نسبتهای ارزشگذاری سهام ایجاد نمیکند.

- موضع گیری جدید امارات درباره حمله به ایران/ اکونومیست: کشورهای خلیج فارس برای دور دوم جنگ با ایران آماده میشوند
- میزان پرشدگی سدهای تهران اعلام شد/ سد لار تنها ۳ درصد ذخیره دارد
- رقم عیدی در سال آینده چقدر است؟
- زلزله سیاسی در ائتلاف نتانیاهو؛ آریه درعی از عضویت کنست استعفا کرد
- ترامپ مدعی شد: ما بازخواهیم گشت، بزرگتر و قویتر از همیشه!
- خواص معجزه آسای این دو میوه گرمسیری برای سلامت قلب
- آغاز ثبتنام خودروهای وارداتی+ جزئیات
- نظر دیوان محاسبات درباره حذف کالابرگ برخی خانوارها اعلام شد
- واکنش گردانهای سید الشهداء به سخنان وزیر خارجه عراق درمورد خلع سلاح
- دستور مهمی که ترامپ درباره دموکرات ها صادر کرد
- شریعتمداری: برخی از مسئولان میفرمایند مقابله با بیحجابی در شرایطی که درگیر یک جنگ تمامعیار هستیم، به مصلحت نیست!
- ادعای تازه ترامپ درباره ایران: چنان ضربهای به آنها زدم که شما نمیدانید چقدر شدید بود!
- حقوق کارمندان با اجرای طرح پرداخت عملکردی کاهش مییابد؟
- خبر جدید درباره وام ضروری بازنشستگان
- حقوق در سال آینده چقدر افزایش مییابد؟
- مدارس و دانشگاههای این شهرها غیر حضوری شدند
- آغاز بارش ها در پایتخت/ این مناطق تهران به حالت آماده باش درآمد
- انتقاد روزنامه اطلاعات از تجمعات زنان کفن پوش/ این نمایش حقیرانه در تاریخ ثبت خواهد شد/ منظور اصلی آنها، تعیین تکلیفی دروغین برای حرکت به سوی کسب قدرت است
- خانوارهایی را که مشمول شارژ کالابرگ نشدهاند باید چه اقدامی انجام دهند؟
- ادعای الحدث درباره انتقال پیام آمریکا به تهران
- جزئیات جدید از وقوع حادثه در دریای عمان/ امارات مدعی نجات ۲۲ نفر شد
- هشدار؛ بارش باران و رعدوبرق در راه ۲۴ استان کشور
- تغییر بزرگ در کاخ سفید/ ترامپ با انتصاب «استیون میلر» به عنوان رئیس جدید کاخ سفید دنبال فرستادن چه پیامی است؟
- ۹۲ جان باخته و زخمی در پی حادثه واژگونی قطار
- صاعقه حادثه آفرید/ چهار نفر در یاسوج مصدوم شدند

نظر شما