 خبرگزاری علت
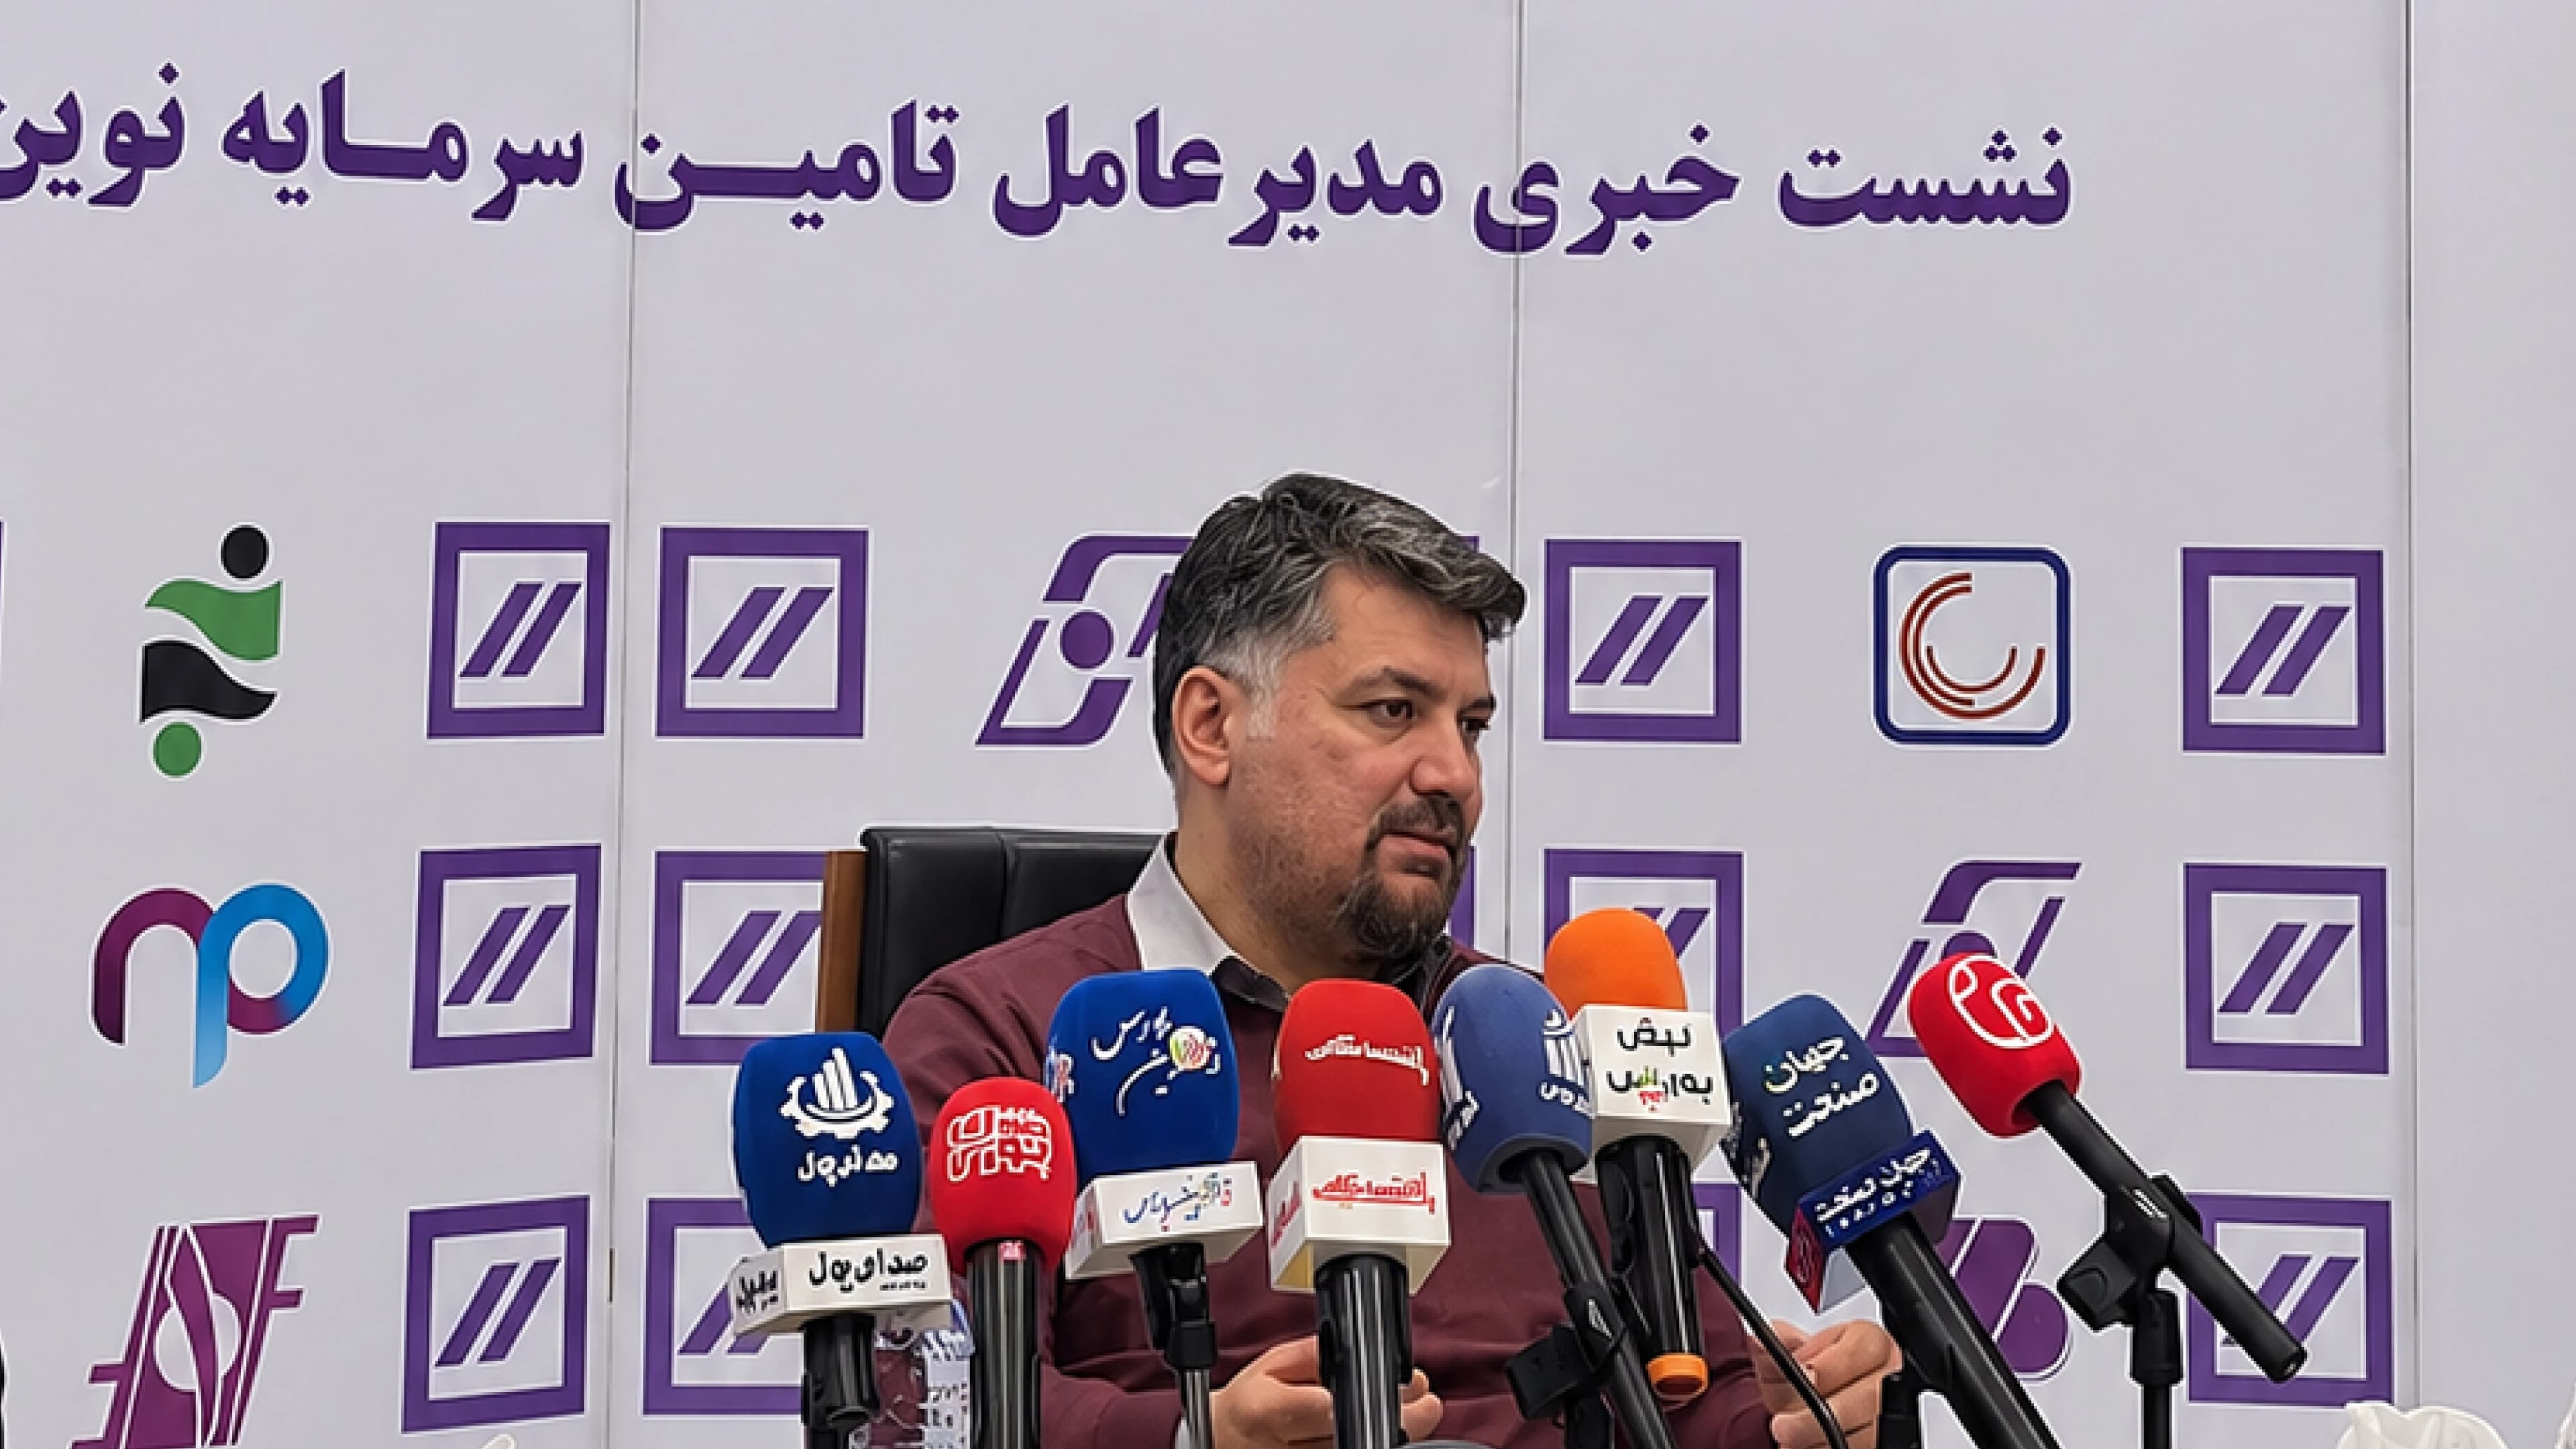
مجتبی عزیزیان، مدیرعامل تأمین سرمایه نوین، در ساختمان اصلی این شرکت در تاریخ ۲۵ آبان ۱۴۰۵ از عملکرد این شرکت و نکاتی که نوین را از سایر تامین سرمایهها متمایز کرده صحبت کرد.
عزیزیان در ابتدای سخنان خود به سابقه و جایگاه این مجموعه اشاره کرد و گفت: من شخصاً علاقه زیادی به تأمین سرمایه نوین دارم؛ چراکه از دوران شکلگیری این مجموعه با آن آشنا بودهام. در آن زمان که بهعنوان کارشناس فعالیت میکردم، تأسیس این شرکت را دیدم، رشد آن را تجربه کردم و سپس شاهد دورهای بودم که مجموعه با افت مواجه شد. همواره یکی از ناراحتیهای من این بود که یکی از مجموعههای بزرگ بازار سرمایه در حال سقوط است؛ مجموعهای که همیشه نسبت به آن احساس خوبی داشتهایم.
وی افزود: امیدوار بودم با ورودمان به تأمین سرمایه نوین بتوانیم این مجموعه را دوباره در مسیر رشد و جایگاه گذشته قرار دهیم. البته این کار بسیار دشوار بود؛ زیرا بازار امروز نسبت به سالهای ابتدایی تأسیس شرکت، تفاوتهای زیادی کرده است.
عزیزیان با اشاره به تغییر ساختار بازار تأمین سرمایه اظهار کرد: امروزه تقریباً تمام نهادها و سازمانهای اقتصادی بزرگ کشور برای خودشان شرکت تأمین سرمایه دارند. اگر مجموعههای بزرگ اقتصادی را بررسی کنیم، میبینیم بسیاری از آنها دارای شرکتهای متعدد و زیرمجموعههای فراوانی هستند که خدمات مالی مورد نیازشان را از طریق تأمین سرمایههای وابسته به خود دریافت میکنند. به همین دلیل، ما در بازاریابی و ارائه خدمات با این واقعیت مواجه شدیم که بخش عمدهای از شرکتها و نهادهای بزرگ، از قبل به یکی از تأمین سرمایههای موجود وابسته هستند.
وی ادامه داد: در چنین بازاری نمیتوان صرفاً با تکیه بر خدمات سنتی شرکتهای تأمین سرمایه به رشد و سودآوری رسید. بنابراین، باید به سمت حوزههای جدید حرکت میکردیم و از مسیرهای دیگری سود میساختیم تا امکان رشد مجموعه فراهم شود. از یک سو، ادبیات و ساختار بازار تغییر کرده بود و از سوی دیگر، لازم بود حوزههای تازهای به خدمات تأمین سرمایه اضافه کنیم.
تکمیل زنجیره خدمات و حرکت به سمت بانک سرمایهگذاری
مدیرعامل تأمین سرمایه نوین گفت: پیش از آنکه برای نخستین بار سازوکار صندوق ضمانت را در کشور راهاندازی کنیم، نمیتوانستیم ادعا کنیم که ساختار تأمین سرمایه ما با آنچه در دنیا بهعنوان بانک سرمایهگذاری شناخته میشود، تطابق کامل دارد. یکی از فاصلههای جدی ما با ساختار بانکهای سرمایهگذاری بینالمللی، نبود امکان ارائه خدمات ضمانت بود. هیچ مجموعهای نمیتواند بدون فراهم بودن رکن ضمانت، زنجیره خدمات بانک سرمایهگذاری را بهطور کامل در اختیار داشته باشد.
عزیزیان خاطرنشان کرد: ما بهعنوان یکی از نخستین شرکتهای تأمین سرمایه کشور، با راهاندازی صندوق ضمانت و ایجاد سازوکاری که امکان سپردهگذاری از طریق واحدهای صندوقهای سرمایهگذاری را فراهم میکند، توانستیم این بخش از خدمات را نیز به مجموعه اضافه کنیم. در این ساختار، تسهیلات از طریق ابزارهایی مانند افزایش سرمایه و انتشار اوراق قابل ارائه است و موضوع ضمانت نیز از طریق صندوق ضمانت امکانپذیر میشود.
وی تأکید کرد: به اعتقاد من، با تکمیل این زنجیره خدمات، تأمین سرمایه نوین به نخستین بانک سرمایهگذاری واقعی کشور تبدیل شده است. امروز میتوانیم بگوییم هر خدمتی که در یک بانک قابل انجام باشد، در چارچوب خدماتی که در تأمین سرمایه نوین ایجاد کردهایم نیز قابل پیگیری است. تکمیل این زنجیره، ارزش افزوده قابل توجهی برای مجموعه ایجاد میکند و ما را از سایر نهادهای مالی متمایز خواهد کرد.
صندوق ضمانت؛ راهکاری برای رفع یکی از چالشهای اصلی تأمین سرمایهها
عزیزیان با اشاره به مشکلات گذشته شرکتهای تأمین سرمایه در زمینه دریافت ضمانتنامه برای انتشار اوراق گفت: یکی از بزرگترین چالشهای ما همواره تأمین ضمانتنامه برای انتشار اوراق بوده است. در گذشته، برای انتشار اوراق مجبور بودیم از بانکهای مختلف ضمانتنامه دریافت کنیم. این موضوع گاهی باعث میشد بخشی از اوراق را با آن بانکها شریک شویم یا به دلیل دشواری دریافت ضمانتنامه، به سمت استفاده از رتبهبندی اعتباری برویم.
وی افزود: استفاده از رتبهبندی اعتباری نیز محدودیتهای خاص خود را داشت. از یک طرف، در بحث انتشار اوراق با محدودیتهایی از نظر نسبتهای اعتباری مواجه بودیم و از طرف دیگر، موضوع نقدشوندگی و معاملات ثانویه اوراق میتوانست ریسکهای جدی برای شرکت تأمین سرمایه ایجاد کند.
مدیرعامل تأمین سرمایه نوین ادامه داد: صندوق ضمانت دو کارکرد بسیار مهم دارد. نخست اینکه زنجیره خدمات ما را تکمیل میکند و امکان ارائه خدمات ضمانت را در کنار سایر خدمات تأمین مالی فراهم میسازد. دوم اینکه بر اساس مفاد اساسنامه، امکان استفاده از بخشی از ظرفیت صندوق برای ضمانت اوراق خودمان فراهم شده است. به این ترتیب، میتوانیم تا ۵۰ درصد از ظرفیت پیشبینیشده را برای ضمانت اوراق خود مجموعه به کار بگیریم.
کاهش ریسک تمرکز با حرکت به سمت مشتریان خرد
عزیزیان با اشاره به تغییر راهبرد شرکت در حوزه مشتریان گفت: همانطور که توضیح دادم، وابستگی بخش بزرگی از نهادهای اقتصادی کشور به تأمین سرمایههای متعلق به خودشان، برای ما یک چالش ایجاد کرده بود. این مسئله باعث شد به سمت ارائه خدمات به مجموعههای کوچکتر و مشتریان خرد و مبتنی بر اشخاص حقیقی حرکت کنیم.
وی افزود: نکته مهمی که باید به آن توجه شود، ریسک تمرکز مشتریان است. از این نظر، وضعیت تأمین سرمایه نوین با بسیاری از شرکتهای تأمین سرمایه قابل مقایسه نیست. ما در صندوقهای خود مشتریان حقوقی بزرگی نداریم که خروج منابع آنها بتواند ریسک جدی برای مجموعه ایجاد کند.
عزیزیان ادامه داد: در ابتدای دوره فعالیت ما، نزدیک به ۴۰ درصد مشتریان صندوقها را مشتریان حقوقی بزرگ تشکیل میدادند، اما امروز وابستگی صندوقهای ما به این گروه از مشتریان بهشدت کاهش یافته است. در واقع، ریسک تمرکز منابع در صندوقهای ما بسیار پایین است و سیاست مجموعه نیز این است که بیشتر به سمت جذب مشتریان متنوع و دارای پایداری بیشتر حرکت کند.
وی تأکید کرد: این سیاست به ما کمک میکند در شرایط مختلف بازار، مدیریت منابع پایدارتری داشته باشیم و وابستگی مجموعه به تصمیم یا رفتار تعداد محدودی از مشتریان کاهش پیدا کند.
عبور از دو آزمون جدی خروج منابع
مدیرعامل تأمین سرمایه نوین با اشاره به آزمونهای مهم این مجموعه در مدیریت ریسک و منابع گفت: ما در دوره فعالیت خود با دو آزمون بسیار جدی مواجه شدیم. در یک بازه، صندوقهای ما رشدهای مناسبی را تجربه کردند، اما این دوره با انتشار گواهی سپرده ۳۰ درصدی از سوی بانک مرکزی و همچنین جنگ ۱۲روزه همزمان شد. هر دو اتفاق میتوانستند فشار قابل توجهی بر منابع صندوقها وارد کنند.
وی افزود: در جریان انتشار گواهی سپرده ۳۰ درصدی، حدود ۹ درصد از کل منابع صندوقهای ما خارج شد. در جریان جنگ ۱۲روزه نیز میزان خروج منابع از صندوقهای مختلف به ۱۱.۷ درصد رسید. با وجود این خروج منابع، اتفاقی که به ثبات صندوقهای ما آسیب جدی وارد کند، رخ نداد.
عزیزیان خاطرنشان کرد: این موضوع نشان میدهد که مدیریت ریسک تمرکز و توجه به پایداری منابع تا چه اندازه اهمیت دارد. برای مقایسه، کافی است توجه کنیم که اگر در یک بانک بیش از پنج درصد سپردهها خارج شود، ممکن است بانک با بحران جدی مواجه شود و حتی در معرض ورشکستگی قرار بگیرد. با این حال، ما در یک آزمون خروج بیش از ۹ درصد منابع و در آزمون دیگر خروج ۱۱.۷ درصدی را تجربه کردیم، بدون اینکه پایداری صندوقها از بین برود.
وی با اشاره به تفاوت مدیریت ریسک در بانکها و شرکتهای تأمین سرمایه اظهار کرد: پیچیدگی مدیریت شرکتهای تأمین سرمایه در مقایسه با بانکها از جنبههایی بیشتر است. بانکها در شرایط خاص امکان استفاده از منابع بانک مرکزی و اضافهبرداشت را دارند، اما شرکتهای تأمین سرمایه چنین امکانی ندارند. اگر در شرایط بحرانی منابع از صندوقها خارج شود، باید تمام فرآیند مدیریت و تأمین منابع مورد نیاز را خودمان انجام دهیم.
وی افزود: در واقع، برای شرکتهای تأمین سرمایه چیزی تحت عنوان امکان منفی شدن نزد بانک مرکزی وجود ندارد و نمیتوانیم در شرایط بحرانی به چنین ابزاری تکیه کنیم. بنابراین، باید در هر شرایطی بتوانیم خروج منابع را با اتکا به منابع خودمان و از طریق مدیریت پایدار نقدینگی کنترل کنیم.
عزیزیان ادامه داد: ما حتی این پیشنهاد را به بانک مرکزی ارائه کردیم که با توجه به نبود امکان استفاده از منابع اعتباری مشابه بانکها، خط اعتباری متناسب با اوراق دولتی موجود در صندوقها برای شرکتهای تأمین سرمایه در نظر گرفته شود تا در شرایط بحرانی بتوانیم به اندازه ارزش اوراق دولتی موجود، از این ظرفیت استفاده کنیم. با این حال، این پیشنهاد مورد حمایت قرار نگرفت.
وی تأکید کرد: به همین دلیل معتقدم نهادهای مالی، بهویژه شرکتهای تأمین سرمایه، از نظر پیچیدگی مدیریت منابع و ریسک، با محدودیتهای جدیتری نسبت به بانکها مواجه هستند؛ زیرا امکان استفاده از منابع جایگزین بانک مرکزی را ندارند و باید در تمام شرایط، مدیریت منابع را با اتکا به ظرفیتهای خود انجام دهند.
رشد ۳۰۰ درصدی کارمزد مدیریت و افزایش ۱۳۱ درصدی سود خالص
مدیرعامل تأمین سرمایه نوین با اشاره به عملکرد این مجموعه گفت: امروز نزدیک به یک میلیون و ۲۰۰ هزار نفر سرمایهگذار و دارنده واحدهای سرمایهگذاری در مجموعه داریم. همچنین کارمزد مدیریت ما در دوره ششماهه، در مقایسه با دوره مشابه سال گذشته، حدود ۳۰۰ درصد رشد داشته است.
وی افزود: منابع تحت مدیریت مجموعه نیز در مقایسه با پایان سال گذشته، طی شش ماه حدود ۵۰ درصد افزایش پیدا کرده است. همچنین سود خالص تأمین سرمایه نوین در دوره ششماهه مورد اشاره، ۱۳۱ درصد رشد داشته است.
عزیزیان خاطرنشان کرد: این ارقام را باید با توجه به ساختار و شرایط فعالیت هر نهاد مالی بررسی کرد؛ چراکه هیچ نهاد مالی را نمیتوان بدون توجه به مدل کسبوکار، ترکیب مشتریان و میزان وابستگی آن به سایر مجموعهها با نهاد مالی دیگری مقایسه کرد.
امنیت و پایداری؛ مفاهیم اصلی هویت تأمین سرمایه نوین
عزیزیان در بخش پایانی سخنان خود با اشاره به هویت بصری و مفاهیم مورد نظر در طراحی نشان تجاری تأمین سرمایه نوین گفت: اگر به نشان مجموعه نگاه کنید، یک خط مورب و یک مربع در آن دیده میشود. مربع، مفهوم امنیت را منتقل میکند و نشاندهنده فضایی امن است. در کنار آن، دو خط موازی قرار دارند که خط دوم، مفهوم معنویت و پایداری را تداعی میکند.
وی افزود: مفهوم این خطوط موازی برای ما اهمیت زیادی دارد؛ چراکه معتقدیم رشد مجموعه باید همراه با پایداری باشد. ما میخواهیم در کنار رشد، امنیت و پایداری را نیز برای مشتریان خود به ارمغان بیاوریم.
مدیرعامل تأمین سرمایه نوین در پایان گفت: تلاش ما این است که با تکیه بر این مفاهیم و با توجه به ویژگیهای متفاوت مجموعه، مسیر روشنتر و بهتری برای آینده تأمین سرمایه نوین ایجاد کنیم. امیدوارم اقداماتی که در این دوره انجام دادهایم، به بازگشت شرکت به جایگاه مناسب خود کمک کند. از حضور دوستان سپاسگزارم و آمادهایم به پرسشها و دیدگاههای شما پاسخ دهیم.
نظر شما