 خبرگزاری علت
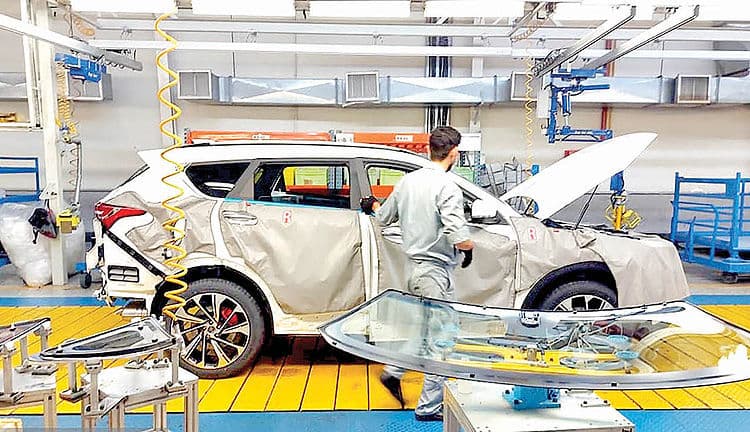
در بخش مونتاژی، اختلال در تامین قطعات وارداتی و دشواری جابهجایی کالا، تولید برخی شرکتها را با افتی کمسابقه مواجه کرده؛ و در سوی دیگر، واردات خودرو اگرچه هماکنون جاری است، اما با محدودیتهای ارزی، افزایش هزینههای واردات و تغییرات احتمالی تعرفه روبهروست. به این ترتیب، آنچه در نیمه نخست سال بهعنوان اختلال در مسیر تامین قطعه و واردات خود را نشان داده، میتواند در نیمه دوم به یکی از عوامل تعیینکننده سمت عرضه بازار خودرو تبدیل شود.
بررسی آمار تولید شرکتهای مونتاژی در مردادماه، تصویری روشن از عمق اختلال در زنجیره تامین این بخش ارائه میدهد. تولید مدیرانخودرو در این ماه نسبت به مرداد سال گذشته حدود ۹۵درصد کاهش داشته است. کرمانموتور نیز افتی حدود ۵۸درصدی را تجربه کرده و تولید بهمنموتور ۷۳درصد پایین آمده است. اگرچه شدت افت در شرکتها و محصولات مختلف یکسان نیست، اما همزمانی کاهش تولید در چند مجموعه بزرگ مونتاژی، نشان میدهد مساله را نمیتوان صرفا به عملکرد یک شرکت یا یک محصول نسبت داد. وابستگی بالای این شرکتها به قطعات وارداتی، بهخصوص قطعات تامینشده از چین، موجب شده اختلال در مسیرهای حملونقل بهسرعت به خطوط تولید منتقل شود.
در چنین شرایطی، یکی از متغیرهای مهم نیمه دوم سال، میزان دسترسی شرکتها به موجودی قطعات و امکان فعال ماندن مسیرهای جایگزین تامین خواهد بود. برخی شرکتها در مقاطعی برای جبران محدودیتهای حمل دریایی، از مسیر هوایی برای انتقال قطعات استفاده کردند، اما این مسیر نیز با محدودیت مواجه شده است. از سوی دیگر، زیرساخت تامین داخلی قطعات مورد نیاز خودروهای مونتاژی به اندازهای توسعه نیافته که بتواند در کوتاهمدت جایگزین واردات شود. بنابراین حتی در صورت حفظ ظرفیت اسمی کارخانهها، استمرار تولید به وضعیت زنجیره تامین وابسته خواهد بود و در صورت تداوم محدودیتها، احتمال توقفهای مقطعی یا کاهش بیشتر تیراژ برخی خطوط وجود دارد.
در سمت دیگر بازار، واردات خودرو همچنان در جریان است و برخی مسیرهای ورودی فعال هستند، اما ادامه واردات لزوما به معنای تداوم سرعت فعلی یا تحقق اهداف تعیینشده برای واردات نیست. محدودیت منابع ارزی، انتقادهای مطرحشده درباره ارزبری برخی خودروها، افزایش هزینه حملونقل و همچنین تغییرات احتمالی تعرفه، مجموعه عواملی هستند که میتوانند هزینه و سرعت واردات را تحتتاثیر قرار دهند. در واقع، واردات خودرو در نیمه دوم سال بیش از آنکه با مساله توقف کامل مواجه باشد، با مساله هزینه و صرفه اقتصادی مواجه است؛ بهخصوص در مورد خودروهایی که ارزش بالاتری دارند و در شرایط محدودیت منابع ارزی، حساسیت بیشتری نسبت به میزان ارز مصرفی آنها وجود دارد.
بر این اساس، نیمه دوم سال را میتوان دورهای تعیینکننده برای سمت عرضه خودرو دانست؛ دورهای که در آن تولید مونتاژیها بیش از هر چیز به بازگشت مسیر تامین قطعه و واردات خودرو به میزان دسترسی به ارز، هزینه واردات و مقررات تجاری وابسته خواهد بود. در چنین فضایی، سه سناریو برای بازار قابل تصور است. در صورت تداوم محدودیتهای حملونقل، تولید مونتاژیها میتواند در سطوح پایین باقی بماند یا حتی متوقف شود یا با بهبود تدریجی مسیرهای تامین، امکان ترمیم بخشی از تولید وجود دارد. در سناریوی دیگر، ممکن است واردات خودرو ادامه پیدا کند، درحالیکه تولید برخی مونتاژیها همچنان با محدودیت مواجه باشد. حاصل این وضعیت، نه لزوما توقف عرضه خودرو، بلکه احتمال تغییر ترکیب عرضه و افزایش اهمیت هزینه تمامشده خودرو در نیمه دوم سال خواهد بود.
سمتوسوی تولید و واردات در ۶ماهه دوم
آیا تولید در شرکتهای مونتاژی استمرار خواهد داشت؟ در پاسخ به این سوال یکی از مدیران بخش خصوصی خودرو به «دنیای اقتصاد» میگوید که در شرایط کنونی مساله فقط کمبود قطعه نیست، بلکه «ریسک استمرار تولید» است. وی در توضیح این مساله میگوید، وقتی یک خودروساز مونتاژی برای قطعات کلیدی، وابسته به یک مسیر وارداتی مشخص است، اختلال در حملونقل میتواند با فاصله کوتاهی خودش را در خطوط تولید نشان دهد. بنابراین حتی اگر کارخانه از نظر نیروی انسانی و ظرفیت اسمی آماده باشد، نبود چند قطعه میتواند کل خط را متوقف کند. وی در ادامه توضیح میدهد که ممکن است در مهرماه و حتی بخشی از آبان، برخی شرکتها با موجودی انبار یا قطعاتی که پیشتر وارد شدهاند تولید را حفظ کنند؛ اما اگر مسیر تامین دوباره برقرار نشود، این موجودی بهتدریج تمام میشود. بنابراین ریسک تولید در نیمه دوم لزوما از ابتدای مهر با یک شدت ثابت دیده نمیشود.
وی تاکید میکند که با توجه به شرایط کنونی ممکن است که سبد تولید خودروسازان مونتاژی تغییر کند. این مدیر شرکت بخش خصوصی در ادامه میگوید که اگر قطعه یک محصول راحتتر تامین شود، خودروساز ممکن است منابع محدود خود را به همان محصول اختصاص دهد. نمونهای از این جابهجایی را در کرمانموتور هم میتوان دید. بنابراین یکی از سناریوها این نیست که «تولید همه مونتاژیها به یک اندازه افت کند»؛ بلکه ممکن است تولید برخی مدلها تقریبا متوقف و تولید برخی مدلهای دارای قطعه بیشتر حفظ شود. وی همچنین به موضوع نقدینگی شرکتهای مونتاژی اشاره و عنوان میکند که افت تولید یعنی افت فروش و گردش نقدینگی با دشواری واردات قطعه، حملونقل و تامین ارز میتواند هزینه بیشتری داشته باشد. این وضعیت ممکن است حلقهای ایجاد کند که در آن کاهش تولید، نقدینگی شرکت را محدودتر و تامین قطعه را دشوارتر کند.
در این زمینه همچنین ابوالفضل خلخالی، عضو هیات علمی دانشگاه علم و صنعت، در پاسخ به این پرسش که چشمانداز تولید خودروسازان مونتاژکار را در نیمه دوم سال، چگونه ترسیم میکنید به «دنیای اقتصاد» میگوید: «تولید خودروهای مونتاژی بهشدت به امکان واردات قطعات وابسته است. اگر شرایط به همین شکل ادامه پیدا کند، باید به این نکته توجه داشته باشیم که ظرفیت حملونقل زمینی ما بسیار محدودتر از ظرفیت حملونقل دریایی خواهد بود. برای مثال، کوچکترین کشتیها حدود ۲هزار کانتینر حمل میکنند و برخی کشتیها ظرفیت حمل ۹ هزار کانتینر را دارند، در عین حال، یک قطار حدود ۵۰ کانتینر جابهجا میکند. بنابراین، اگر شرایط محاصره ادامه پیدا کند، باز هم شاهد کاهش تولید خواهیم بود.»
وی در ادامه با اشاره به ظرفیت تولید مونتاژکاران، اظهار میکند: «نکته اینجاست که خودروهای مونتاژی حدود ۱۵ تا ۲۰درصد بازار را تامین میکنند. بنابراین، باید ظرفیت تولید خودروسازان داخلی را افزایش دهیم و در این بخش برنامههای تشویقی داشته باشیم تا کاهش تولید خودروهای مونتاژی جبران شود. به بیان دیگر، باید مشکلات زنجیره تامین داخلی را حلوفصل کنیم. بهجای اینکه صرفا به فکر تامین قطعات موردنیاز خودروهای مونتاژی باشیم، باید بر توسعه تولید داخل تمرکز کنیم و وابستگی به واردات قطعات را کاهش دهیم.»
خلخالی با اشاره به احتمال ادامه محدودیت ارزی نیز میگوید: «پیشنهاد من این است که برای حل این مساله راهکارهای جایگزین در نظر بگیریم. عمده واردات ما از چین انجام میشود و حدود ۹۰ درصد پرداختهای ما نیز به دلار است؛ موضوعی که برای ما چالش ارزی ایجاد میکند.» وی ادامه میدهد: «روسیه و چین این مساله را میان خود حل کردهاند و خط ارزیای مشابه سوئیفت راهاندازی کردهاند. چرا ما نباید چنین سازوکاری را در کشور ایجاد کنیم؟ بههرحال، ما به چین نفت فروختهایم و چین نیز به ما بدهکار است؛ ضمن اینکه همچنان میتوانیم به این کشور نفت بفروشیم. بنابراین، امروز نباید در زمینه انتقال پول و تخصیص ارز با چنین چالشهایی مواجه باشیم.»
حسن کریمیسنجری، کارشناس صنعت خودرو، در ارزیابی روند تولید خودروسازان مونتاژی و واردات خودروی کامل در نیمه دوم سال، به «دنیای اقتصاد» میگوید: «ادامه تولید خودروهای مونتاژی و واردات خودرو، ارتباط مستقیمی با میزان توان تخصیص ارز و در دسترس بودن آن دارد. اگر کشور از نظر منابع ارزی با محدودیت مواجه باشد، تولید خودروهای مونتاژی و واردات خودروهای CBU (خودروی کامل) نیز به همان میزان قطعا محدود خواهد شد.» وی ادامه میدهد: «علاوه بر میزان تخصیص ارز از سوی دولت، یا دسترسی به ارز با منشأ خارجی و ارز اشخاص، در حوزه خودروهای مونتاژی، بحث تامین CKD (قطعات منفصله) هم مطرح است. محدودیتهای واردات خودروی کامل یا CBU، بهجز مسائل لجستیکی که اخیرا با آن مواجه شدهایم، بهمراتب کمتر از محدودیتهای حوزه خودروهای مونتاژی است.»
کریمی سنجری با اشاره به واردات CBU، میگوید: «در بحث CBU، ما هیچوقت تحریم نبودهایم؛ هر وقت خواستهایم و به هر میزانی که خواستهایم، خودرو وارد کردهایم، مگر اینکه خودمان را محدود یا واردات را ممنوع کرده باشیم.» وی ادامه میدهد: «اما در مورد CKD اینطور نیست. CKD باید از طریق شرکتهای اصلی وارد شود و در نهایت این کار با یک واسطه انجام میشود. بنابراین، اگر فشار تحریمها افزایش پیدا کند، شرکتهای اصلی حتی از طریق واسطههای اولیه خود نیز اجازه واردات CKD را نمیدهند. اما CBU را میتوان از هر منبعی وارد کرد؛ حتی میتوان آن را از فروشندگان رده دهم هم تامین کرد.»
وی با اشاره به وضعیت خودروسازان مونتاژی در نیمه دوم سال میگوید: «در نیمه دوم سال، دو عامل اصلی درباره خودروهای مونتاژی مطرح است؛ یکی میزان تخصیص ارز و دیگری شدت محدودیتهایی که در حال حاضر وجود دارد. بسته به اینکه این محدودیتها کمتر یا بیشتر شود، تاثیر متفاوتی بر جای خواهد گذاشت.» وی با اشاره به اینکه در مورد CBU، بحث محدودیتهای لجستیکی مطرح است؛ اما این محدودیتها به معنای ممنوعیت نیست، بلکه به افزایش هزینههای واردات منجر میشود، میگوید: «دلالان و واسطههایی که وجود دارند میتوانند خودرو را وارد کشور کنند؛ فقط ممکن است خدمات پس از فروش تحتتاثیر قرار بگیرد و شرکتهای داخلی ناچار شوند هزینه و مسوولیت گارانتیها را متقبل شوند.»
حسین محمودیاصل، مدرس دانشگاه و کارشناس مسائل اقتصادی، در ترسیم چشمانداز بخش تولید خودروسازان مونتاژی، در ابتدا به وضعیت فعلی این خودروسازان اشاره کرده و به «دنیای اقتصاد» میگوید: «خودروسازان مونتاژی ما مونتاژکار ماندهاند؛ دلیلش این است که توجیهی برای تبدیلشدن به تولیدکننده نداشتند و مزیت کار برای آنها مونتاژکاری بود. یعنی ارز یارانهای بگیرند، قطعات وارد کنند و سود بالایی کسب کنند که حتی از سود شرکتهای مطرح خارجی نیز فراتر است.» وی درباره عملکرد شرکتهای مونتاژکار، ادامه میدهد: «بنابراین، انگیزهای برای برداشتن یک گام فراتر و ورود به مسیر تولید در این شرکتها مشاهده نمیشود. اما در دیگر کشورها، سیاستگذار و تنظیمگر براساس مدلهای مناسب و پویا سیاستگذاری میکنند و اجازه نمیدهند چنین خلأیی ایجاد شود؛ اما سیاستگذار در کشور ما با تخصیص ارز یارانهای به واردات قطعه به واردکننده مشوق میدهد. یعنی به جای تشویق صادرکننده، به واردکننده قطعه امتیاز میدهد.»
محمودیاصل توضیح میدهد: «همین مساله باعث میشود شرکتهای مونتاژکار که قطعات خود را از خارج تامین میکنند، صرفا مونتاژکار باقی بمانند و انگیزهای برای توسعه فعالیت خود نداشته باشند. ریشه این اتفاق را نیز باید در نحوه مدیریت سیاستگذار جستوجو کرد.» وی در ادامه با اشاره به مسیر مونتاژکاران در نیمه دوم سال، میگوید: «همین موضوع باعث شده است که در شرایط جنگی، با کاهش ارز و افت تخصیص آن، خودروسازان مونتاژی بهگونهای از مدار تولید خارج شوند و تولیداتشان بهشدت افت کند. این مساله بر بازار اثر خواهد گذاشت. از طرف دیگر، وقتی تیراژ تولید پایین میآید، در میانمدت ممکن است به اخراج نیروها نیز منجر شود. بنابراین، اگر محاصره دریایی و هوایی ادامه پیدا کند و با کمبود ارز مواجه باشیم، در ادامه با کمبود تولید خودروهای مونتاژی نیز روبهرو خواهیم شد.»
نظر شما