 خبرگزاری علت
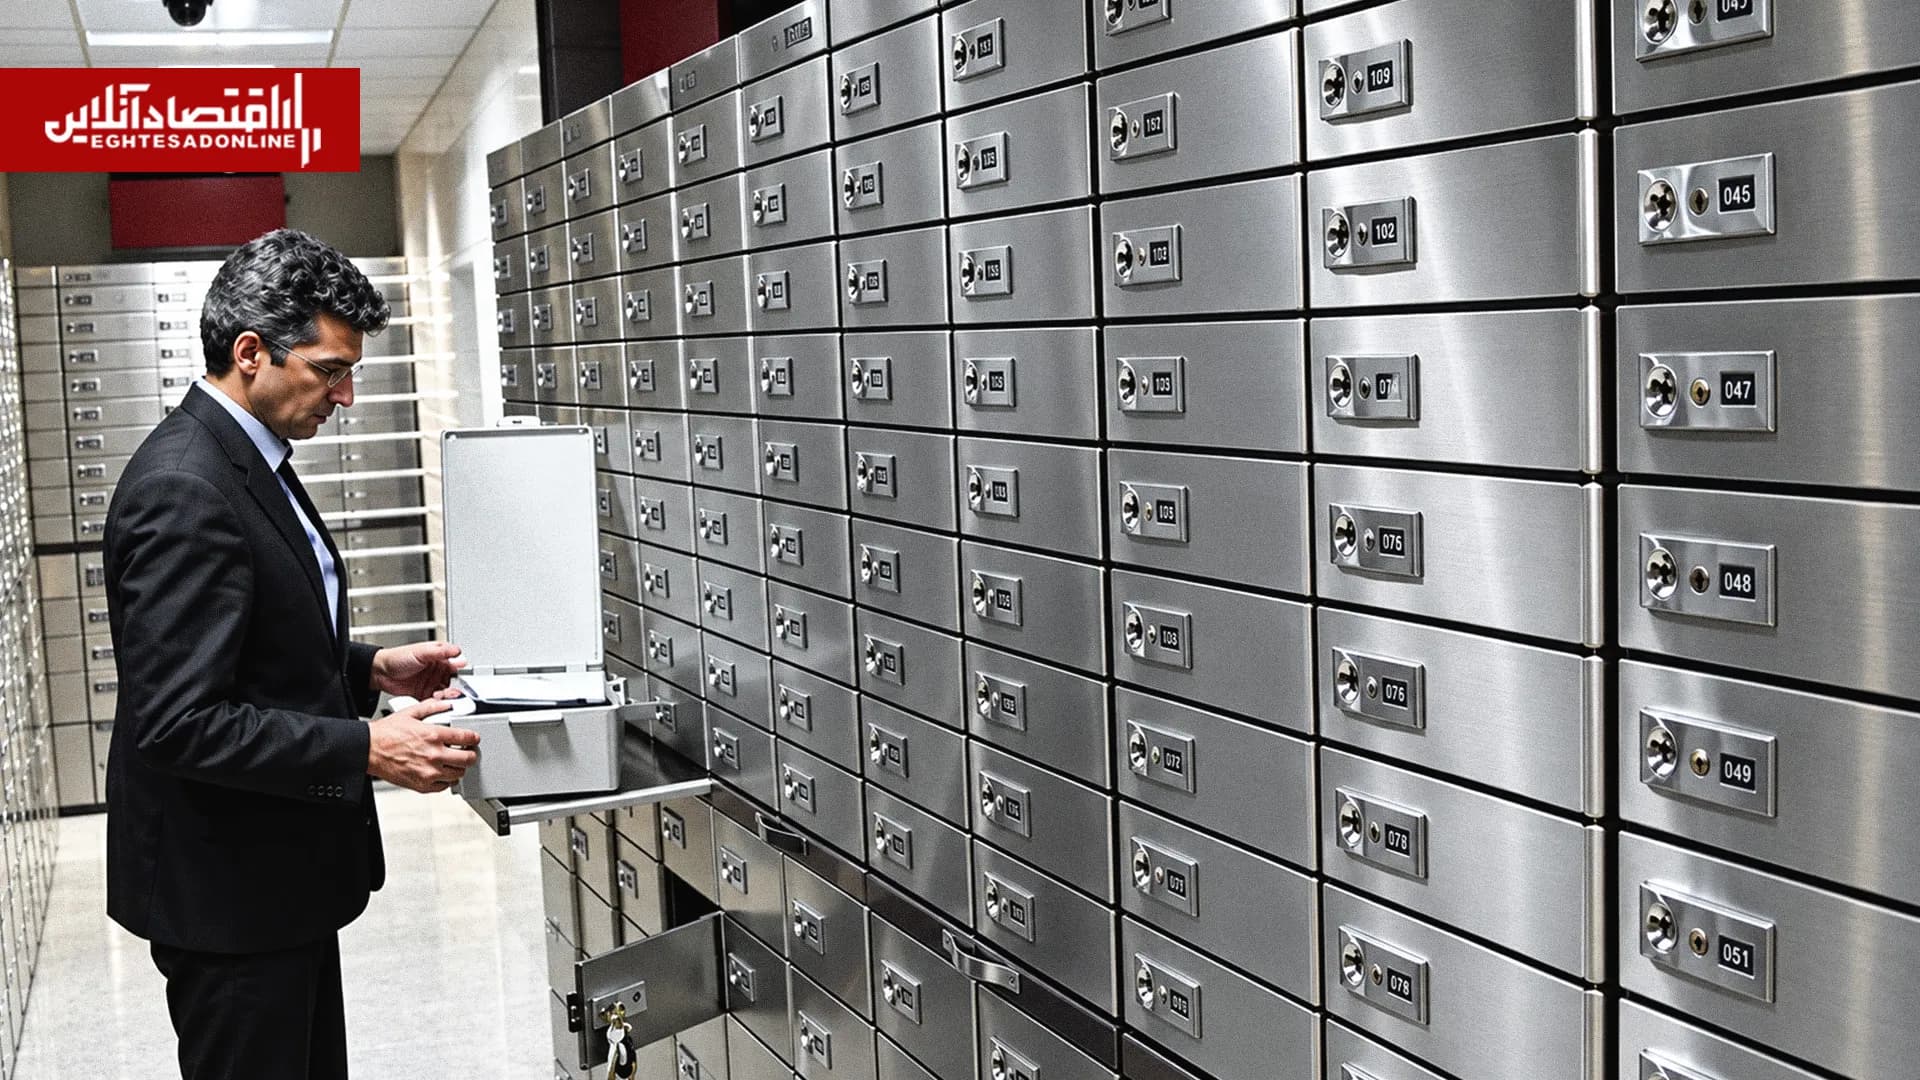
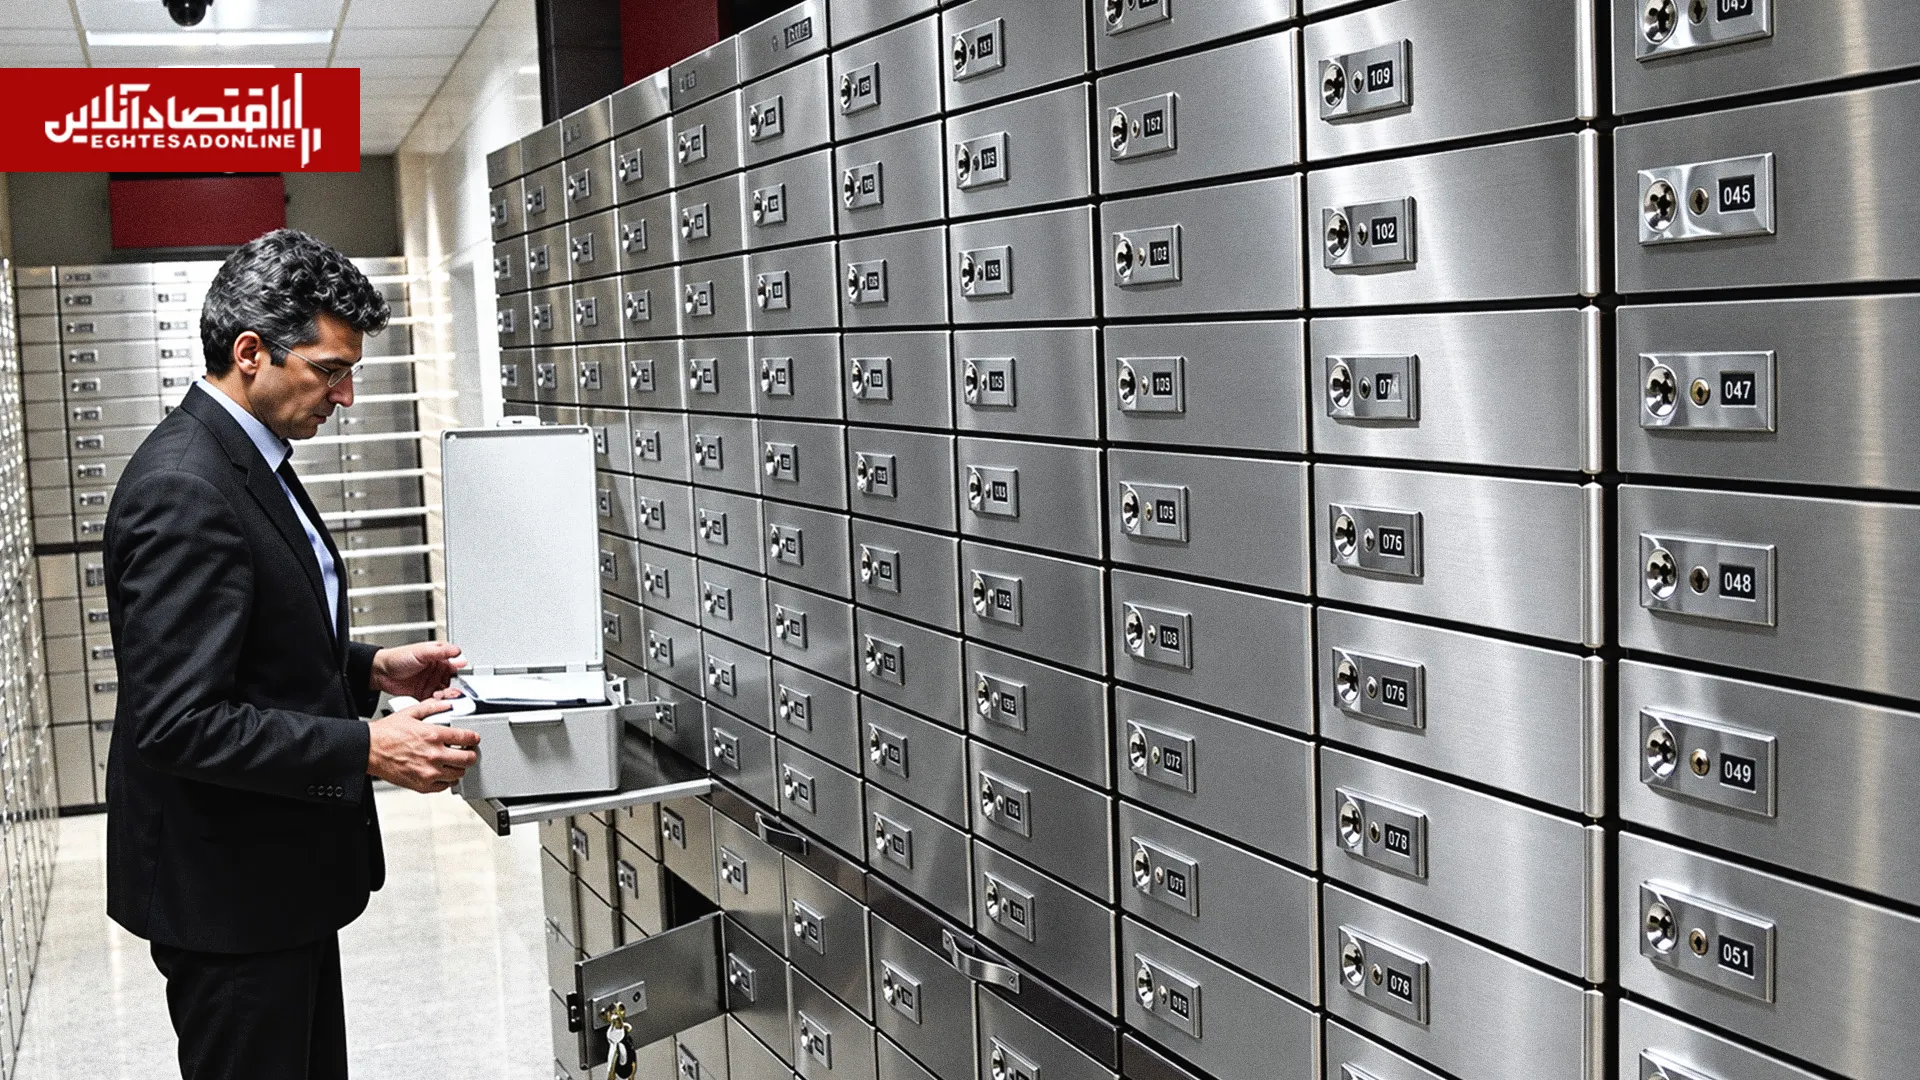
گروه اقتصاد: صندوق امانات بانکها که زمانی راهی بهنسبت در دسترس برای نگهداری طلا، سکه، اسناد و اشیای ارزشمند بود، حالا بیش از گذشته به خدمتی گرانقیمت تبدیل شده است. پیگیریهای خبرنگار اقتصادآنلاین نشان میدهد برخی بانکهای خصوصی ارائه این خدمت را به مشتریان با گردش مالی بالا یا به اصطلاح مشتریان ویژه محدود کردهاند و در برخی بانکهای دولتی نیز ودیعه صندوقها به صدها میلیون تومان رسیده است.
خروج آرام از دسترس عموم
تصور کنید شهروندی که چند قطعه طلا، مقداری سکه، اسناد مهم یا دارایی ارزشمندی دارد و نمیخواهد آنها را در خانه نگهداری کند، به بانک مراجعه میکند تا یکی از امنترین خدمات بانکی را دریافت کند؛ صندوق امانات.
اما این صندوق دیگر به راحتی در دسترس نیست. طبق پیگیریهای خبرنگار اقتصادآنلاین از شرایط ارائه صندوقهای امانات در بانکهای مختلف، دسترسی به این خدمت بهویژه در تهران به تدریج از یک خدمت عمومی بانکی فاصله گرفته و به امکانی تبدیل میشود که دریافت آن برای همه مشتریان آسان نیست.
در بانکهای خصوصی، این تبعیض آشکارتر است. جایی که برخی بانکها اساساً صندوق امانات را به عنوان خدمتی برای مشتریان خاص خود تعریف میکنند.
صرفا برای مشتریان ویژه!
برخی بانکهای خصوصی این خدمت را عمدتاً به مشتریانی ارائه میکنند که گردش مالی نجومی در بانک دارند. در مواردی حتی گردش مالی حداقلی در حدود ۳ میلیارد تومانی و برخی دیگر تا ۱۰ میلیارد تومان به عنوان شرط دریافت صندوق مطرح شده است. در چنین شرایطی، صندوق امانات دیگر یک خدمت عمومی در ازای پرداخت هزینه نیست بلکه بخشی از رابطه تجاری بانک با مشتری محسوب میشود.
به بیان سادهتر، هرچه مشتری برای بانک ارزش مالی بیشتری داشته باشد، احتمال دسترسی او به برخی خدمات ویژه نیز بیشتر میشود.
بانکهای دولتی در دسترس هستند؟
این وضعیت به بانکهای خصوصی محدود نیست. بانکهای دولتی نیز در سالهای اخیر در هزینه و شرایط استفاده از صندوقهای امانات تغییراتی داشتهاند. پیگیریهای اقتصادآنلاین نشان میدهد در حالی که پیشتر در برخی بانکهای دولتی امکان دریافت صندوق با ودیعههایی کمتر از ۱۰ میلیون تومان وجود داشت، اکنون برای برخی صندوقها مبالغ بسیار بالاتری مطالبه میشود؛ در مواردی تا چند صد میلیون تومان.
به این ترتیب، حتی در جایی که شرط گردش مالی میلیاردی وجود ندارد، مبلغی که متقاضی باید برای ودیعه کنار بگذارد، میتواند به مانعی جدی تبدیل شود. برای خانواری که بخش عمده درآمدش صرف مسکن، خوراک، حملونقل و سایر هزینههای جاری میشود، صدها میلیون تومان نقدینگی برای دریافت یک خدمت بانکی، عملا به معنای حذف شدن از بازار آن خدمت است.
فاصله تعرفه رسمی تا واقعیت
این در حالی است که اعداد و ارقام رسمی و اعلامشده برای اجاره صندوق امانات بانکها با واقعیت فاصله دارد. در تعرفههای جدید خدمات بانکی نیز برای صندوقهای امانات، اجاره سالانه بهصورت حجمی تعیین شده است. بر اساس جدول جدید، اجاره هر سانتیمتر مکعب ۲۸ هزار و ۸۰۰ تومان در سال با حداقل اجاره ۱۴۴ هزار تومان تعیین شده و ودیعه نیز معادل هشت برابر اجارهبها در نظر گرفته شده است.
اما دریافت صندوق امانات با این اعداد در عمل ممکن نیست. باوجود اینکه تعرفه رسمی جدید بانک مرکزی نیز با هدف تعیین چارچوب دریافت کارمزدها و جلوگیری از دریافت مبالغ خارج از ضوابط، ابلاغ شده است. به این وضعیت، باید ظرفیت محدود صندوقهای امانات بانکها را نیز اضافه کرد.
امنیت کالای لوس میشود!
در چنین شرایطی، پرسش اینجاست که آیا برخی خدمات بانکی باید بر اساس توانایی پرداخت مشتری قیمتگذاری شوند، یا دسترسی به خدمات پایهای مانند نگهداری امن اسناد و داراییها باید برای طیف گستردهتری از مشتریان امکانپذیر باشد؟
وقتی برای دریافت یک صندوق، مشتری باید گردش مالی میلیاردی داشته باشد یا بتواند صدها میلیون تومان ودیعه فراهم کند، امنیت دارایی بهتدریج از یک خدمت عمومی به یک کالای لوکس تبدیل میشود. اتفاقی که به نظر میرسد برخلاف تعرفهها و ابلاغیههای رسمی، در سطح شهر در حال رخ دادن است.
نظر شما