 خبرگزاری علت
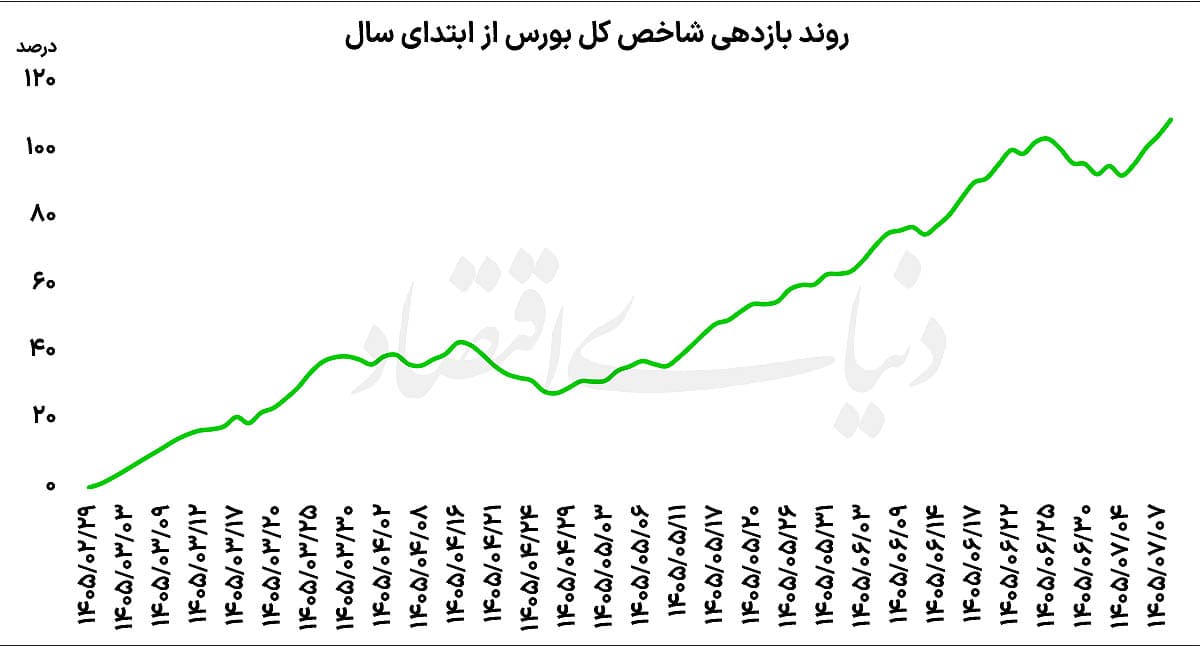
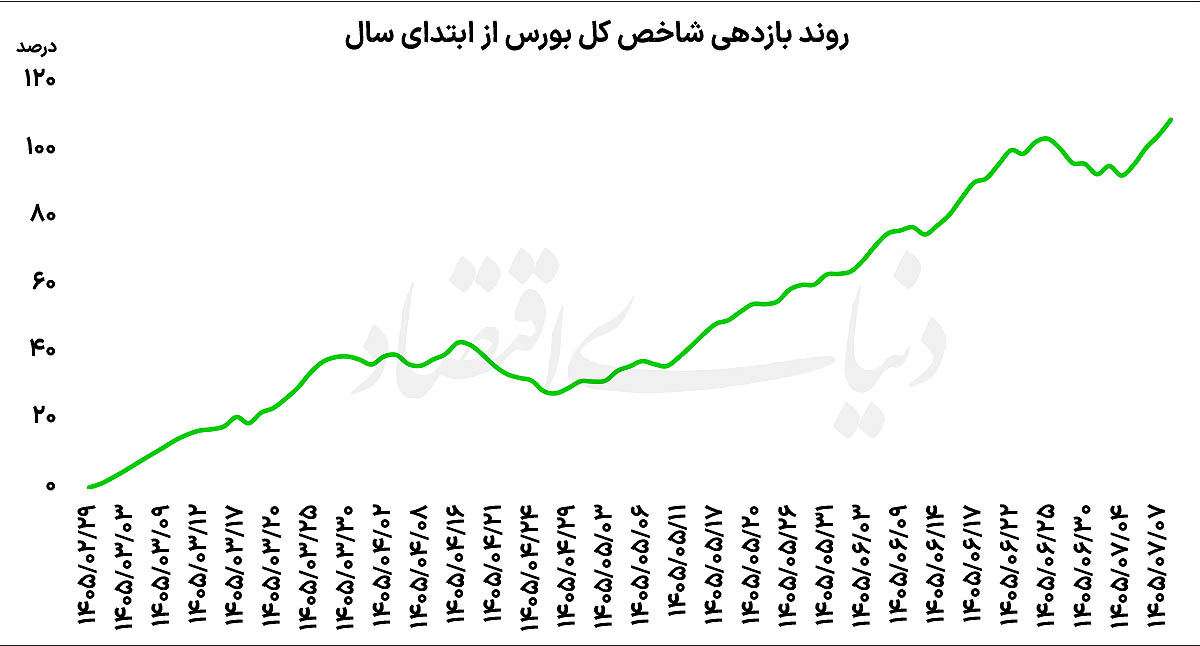
بررسی روند معاملات سال جاری نشان میدهد که صعود شاخص کل تاکنون با تداوم قابلتوجهی همراه بوده است. از مجموع ۲۰هفته معاملاتی سپریشده در سال جاری، تنها سه هفته با افت شاخص کل همراه بوده و در ۱۷ هفته، نماگر اصلی بازار سهام رشد کرده است. این موضوع نشان میدهد که روند صعودی بازار، دستکم از منظر تعداد هفتههای مثبت، از الگوی نسبتا ممتدی برخوردار بوده است. رشد ۱۰۹درصدی شاخص کل از ابتدای سال همچنین این نماگر را در محدودهای قرار داده که تنها عملکرد چند سال تاریخی بورس تهران بالاتر از آن بوده است. بر اساس دادههای موجود، در سال ۱۳۹۸ شاخص کل ۱۸۷درصد، در سال ۱۳۹۹ حدود ۱۵۵درصد، در سال ۱۳۸۲ حدود ۱۲۵درصد و در سال ۱۳۷۴ حدود ۱۲۳درصد رشد کرده است. بنابراین بازدهی کنونی شاخص کل از ابتدای سال در مقایسه با عملکرد سالانه این سالها در جایگاه بالایی قرار دارد؛ با این تفاوت که هنوز نیمی از سال نیز باقی مانده است.
در سوی دیگر، شاخص هموزن نیز عملکردی همسو با شاخص کل داشته است. این نماگر در هفته گذشته 6.6درصد افزایش ارتفاع داد و بازدهی خود از ابتدای سال را به ۱۱۷درصد رساند. رشد بیشتر شاخص هموزن نسبت به شاخص کل از ابتدای سال را میتوان نشانهای از مشارکت طیف گستردهتری از سهام در روند صعودی بازار دانست؛ موضوعی که در بررسی کیفیت حرکت بازار اهمیت دارد.
بازگشت تقاضا پس از یک هفته اصلاحی
روند معاملات هفته گذشته از بازگشت تقاضا به بازار سهام حکایت داشت. شاخص کل در نخستین روز معاملاتی هفته منفی بود، اما پس از آن در چهار جلسه معاملاتی متوالی رشد کرد. نکته قابلتوجه این است که هر چهار رشد روزانه بیش از یکدرصد بود و در دو روز نیز میزان افزایش شاخص از ۲درصد فراتر رفت. چنین الگویی نشان میدهد که پس از اصلاح هفته منتهی به اول مهرماه، تقاضا با قدرت بیشتری به معاملات بازگشته است. شاخص کل در هفته منتهی به اول مهرماه حدود ۴درصد کاهش یافته بود و همین موضوع باعث شده بود بخشی از رشدهای پیشین بازار در معرض تعدیل قرار گیرد.
با این حال، روند معاملات هفته گذشته نشان داد که این اصلاح در مقطع فعلی به توقف روند صعودی منجر نشده است. شاخص کل با رشد ۷درصدی بار دیگر به مسیر صعودی بازگشت و فاصله خود با سقفهای پیشین را کاهش داد. در فرابورس نیز وضعیت مشابهی مشاهده شد. شاخص کل فرابورس در هفته گذشته 7.4درصد افزایش یافت. بنابراین هر سه نماگر اصلی مورد توجه بازار، یعنی شاخص کل بورس، شاخص هموزن و شاخص کل فرابورس، در هفته گذشته بازدهی قابلتوجهی را به ثبت رساندند. از منظر جریان معاملات نیز افزایش مشارکت معاملهگران قابل مشاهده بود. میانگین روزانه ارزش معاملات خرد در هفته گذشته در محدوده ۳۹همت قرار گرفت و در مجموع حدود ۷همت نیز توسط سرمایهگذاران حقیقی وارد بازار سهام شد. همزمانی افزایش ارزش معاملات خرد با ورود پول حقیقیها، از بهبود تقاضا در سمت سهام حکایت دارد و نشان میدهد رشد شاخصها صرفا حاصل افزایش قیمت تعداد محدودی از نمادها نبوده است.
رشد سودآوری و جذابیت نسبی سهام
یکی از متغیرهایی که در تحلیل روند صعودی بازار سهام باید مورد توجه قرار گیرد، اثر تورم بر درآمد و سودآوری شرکتهاست. در شرایط تورمی، افزایش نرخ فروش محصولات و خدمات شرکتها در بسیاری از صنایع در صورتهای مالی منعکس میشود. در نتیجه، رشد اسمی درآمد شرکتها میتواند به بهبود سودآوری آنها منجر شود؛ هرچند میزان این اثرگذاری در صنایع مختلف و با توجه به ساختار هزینهای شرکتها متفاوت است. در شرایط کنونی، این متغیر در کنار فاصلهای که سهام طی دورههای گذشته با تورم و برخی بازارهای موازی ایجاد کرده بود، به یکی از عوامل مورد توجه معاملهگران تبدیل شده است. به عبارت دیگر، بخشی از تقاضای شکلگرفته در بازار را میتوان در چارچوب تلاش سرمایهگذاران برای جبران عقبماندگی بازدهی سهام نسبت به افزایش سطح عمومی قیمتها و دیگر داراییها بررسی کرد.
از سوی دیگر، افزایش نرخ فروش شرکتها در صورتهای مالی، در صورت ثبات یا بهبود حاشیه سود، میتواند انتظارات مربوط به سود اسمی بنگاهها را تقویت کند. این موضوع برای بازاری که بخش قابلتوجهی از شرکتهای آن دارای درآمدهای وابسته به قیمت کالاها، نرخ ارز یا تورم داخلی هستند، اهمیت بیشتری پیدا میکند. مجموع این عوامل باعث شده است بازار سهام در سال جاری بازدهی قابلتوجهی را تجربه کند. بازدهی ۱۰۹درصدی شاخص کل و ۱۱۷درصدی شاخص هموزن از ابتدای سال، در کنار رشد ۷درصدی شاخص کل در هفته گذشته، نشان میدهد که بازار سهام در حال حاضر در یکی از پرشتابترین دورههای صعودی خود قرار دارد.
با این حال، تداوم این روند در ادامه سال به متغیرهایی همچون روند سودآوری شرکتها، ارزش معاملات، جریان ورود و خروج نقدینگی و شرایط کلی اقتصاد بستگی خواهد داشت. در چنین شرایطی، حفظ رشد ارزش معاملات و استمرار مشارکت سرمایهگذاران میتواند برای تداوم روند صعودی بازار اهمیت داشته باشد؛ چراکه فاصله گرفتن قیمت سهام از متغیرهای بنیادی، بدون پشتیبانی جریان نقدینگی و سودآوری، میتواند زمینه را برای افزایش نوسانات فراهم کند.
اصلاح در کمین بازار؟
بورس تهران هفته گذشته را با بازدهی حدود ۷درصدی به پایان رساند و شاخص کل پس از پشت سر گذاشتن یک روز منفی پرنوسان، بار دیگر در مسیر صعودی قرار گرفت. افزایش تقاضا و ورود پول به بازار، در کنار رشد نماگرهای اصلی، این پرسش را ایجاد کرده است که آیا روند صعودی اخیر میتواند در روزهای آینده نیز ادامه پیدا کند یا بازار در سطوح فعلی با افزایش عرضه و شناسایی سود مواجه خواهد شد.
در همین رابطه، حجت سرهنگی، کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» به بررسی چشمانداز بورس در روزهای آینده پرداخته است. او گفت: بازار سرمایه طی هفتههای گذشته نوسانات قابلتوجهی را تجربه کرد. شاخص کل در محدوده ۷میلیون و ۵۰۰ تا ۶۰۰هزار واحد با مقاومت مواجه شد و همین موضوع بازار را با چالش مواجه کرد؛ بهطوری که شاخص تا محدوده ۷میلیون و ۱۰۰هزار واحد نیز عقبنشینی کرد.
با این حال، انتشار گزارشهای تولید و فروش شرکتها موجب شد روند معاملات بار دیگر تغییر کند و بازار به مسیر صعودی بازگردد. گزارشهای مطلوبی که شرکتها روانه بازار کردند، زمینهساز افزایش تقاضا شد و شاخصهای سهامی نیز مجددا در مسیر مثبت قرار گرفتند.
به گفته این کارشناس، یکی از نکات مهم معاملات اخیر، عبور شاخص کل از سقف ۷میلیون و ۶۰۰هزار واحد است. شاخص با شکستن این سطح، وارد محدودههای جدیدی شده و این اتفاق میتواند نشانهای از ظرفیت بازار برای دستیابی به اعداد بالاتر باشد. البته پس از چنین رشدی، بازار ممکن است برای مدتی با یک بازگشت به سقف قبلی مواجه شود و بخشی از رشد اخیر را پس بگیرد، اما در مجموع، اگر ریسک سیاسی جدی و چالش غیرمنتظرهای در مسیر بازار ایجاد نشود، میتوان انتظار داشت شاخص در ادامه اعداد بالاتری را تجربه کند.
این کارشناس بازار سرمایه درباره وضعیت بنیادی شرکتها نیز گفت: گزارشهای شهریورماه عملکرد بسیار خوبی را نشان میدهند. مجموع فروش صنایع تولیدی بورس در شهریورماه به حدود ۶۲۴همت رسیده است. این رقم نسبت به مردادماه ۲۱درصد افزایش داشته و تقریبا دو برابر فروش شهریورماه سال گذشته است. او ادامه داد مجموع فروش شرکتها در نیمه نخست امسال نیز حدود ۶۰درصد بالاتر از مدت مشابه سال گذشته قرار گرفته است. همچنین فروش تابستان نسبت به بهار ۵۵درصد رشد داشته است. نکته قابلتوجه این است که اگر صنایع آسیبدیده از جنگ، از جمله پتروشیمی، فولاد، خودرو و برخی صنایع دیگر را از محاسبات کنار بگذاریم، رشد تجمیعی فروش شرکتها در شش ماه نخست امسال نسبت به مدت مشابه سال گذشته به حدود ۹۲درصد میرسد. این موضوع نشان میدهد عملکرد بخش قابلتوجهی از صنایع حتی بهتر از ارقام تجمیعی بازار بوده است.
حجت سرهنگی اظهار کرد: شرکتها در شش ماه امسال حدود ۱۱۰درصد رشد درآمد نسبت به سال گذشته داشتهاند. اگر این ارقام را با نرخ ارز مقایسه کنیم، اهمیت این رشد بیشتر مشخص میشود. درآمد دلاری شرکتها نیز در نیمه اول سال گذشته حدود ۷۳میلیارد دلار و در سال جاری حدود ۶۰میلیارد دلار بوده است. حتی با وجود کاهش درآمد دلاری، رشد ریالی درآمد شرکتها قابلتوجه بوده است. او گفت: اگر نرخ دلار توافقی را نیز مبنا قرار دهیم، نرخ این ارز از حدود ۷۰هزار تومان به محدوده فعلی رسیده و رشد آن حدود ۱۴۰درصد بوده است. در همین مدت، دلار آزاد نیز حدود ۱۲۶درصد افزایش داشته، درحالیکه درآمد شرکتها حدود ۱۱۰درصد رشد کرده است. بنابراین از این منظر نیز میتوان گفت بازار سهام همچنان ظرفیت رشد دارد؛ بهویژه آنکه در بخش قابلتوجهی از سال، بخشی از ظرفیت تولید شرکتها به دلیل شرایط جنگی و تعطیلی کارخانهها در دسترس نبوده است.
او در ادامه با اشاره به عوامل مختلف اثرگذار بر بازار گفت برای ارزیابی مسیر بورس باید مجموعهای از متغیرها را در کنار یکدیگر قرار داد. عوامل تکنیکال، اخبار سیاسی و اقتصادی، گزارشهای شرکتها و متغیرهای بنیادی همگی در تعیین روند بازار نقش دارند. با توجه به اینکه بخش قابلتوجهی از اقتصاد و بازار سهام ایران با نرخ ارز ارتباط دارد، به نظر میرسد در شرایط فعلی شانس ادامه رشد بازار بیشتر از احتمال افت آن باشد. حجت سرهنگی بیان کرد: البته این موضوع به معنای نبود نوسان در بازار نیست. پس از رشد قابلتوجه شاخص، طبیعی است که بازار در مقاطعی با افزایش عرضه، شناسایی سود و اصلاحهای کوتاهمدت مواجه شود. از سوی دیگر، باید میان روند شاخص کل و وضعیت تکتک سهام نیز تفاوت قائل شد. همه نمادها رفتار یکسانی نخواهند داشت و مسیر هر سهم تا حد زیادی به گزارشهای منتشرشده و چشمانداز عملکرد آن شرکت بستگی خواهد داشت. بنابراین ممکن است برخی شرکتها به دلیل عملکرد بهتر، بازدهی بالاتری داشته باشند و برخی دیگر از روند کلی بازار عقب بمانند.
او درباره ادامه انتشار گزارشهای مالی نیز گفت: با توجه به آمار تولید، فروش و عملکرد مالی شرکتها، طبیعی است که سرمایهگذاران نگاه مثبتی به گزارشهای اخیر داشته باشند. بررسی معاملات نیز نشان میدهد شرکتهایی که گزارشهای بهتری ارائه کردهاند، عموما روند معاملاتی و رشد مطلوبتری را تجربه کردهاند. در ادامه نیز گزارشهای ششماهه مربوط به سود و زیان شرکتها منتشر خواهد شد و انتظار میرود این گزارشها تا پایان مهر و آبانماه بهتدریج در دسترس بازار قرار گیرند. این گزارشها میتوانند نقش مهمی در مشخص شدن مسیر صنایع و شرکتها در ادامه سال داشته باشند.
سایه ریسک بر بازار
این کارشناس در عین حال تاکید کرد که بازار در ماههای آینده با یک چشمانداز پرریسک مواجه است. در یک ماه پیش رو و همچنین در ماههای بعد، با توجه به تحولات سیاسی و انتخاباتی در آمریکا و اسرائیل، احتمال شکلگیری چالشهای سیاسی مختلف وجود دارد و برخی از این اتفاقات بالقوه میتوانند مسیر بازار را تحتتاثیر قرار دهند. بنابراین اگر تنها بر اساس گزارشهای شرکتها تصمیمگیری کنیم، تصویر بازار همچنان صعودی است، اما در کنار این عوامل بنیادی، باید ریسکهای پیش رو را نیز در نظر گرفت. او گفت چشمانداز دو، سه ماه آینده همچنان با عدم قطعیت همراه است و مشخص نیست چه اتفاقاتی در فضای سیاسی و اقتصادی رخ خواهد داد. به همین دلیل، مدیریت ریسک اهمیت بیشتری پیدا میکند. سرمایهگذاران باید ترکیب داراییهای خود را متناسب با میزان ریسکپذیری و افق سرمایهگذاری تنظیم کنند و صرفا بر یک بازار یا یک دارایی متمرکز نباشند. تقسیم سرمایه میان افقهای کوتاهمدت، میانمدت و بلندمدت و همچنین توجه به تخصیص دارایی میان طلا، داراییهای فیزیکی، اوراق با درآمد ثابت و سهام میتواند در مدیریت ریسک سبد اهمیت داشته باشد.
او در پایان گفت: اگر اتفاق غیرمنتظره و ریسک سیاسی جدی رخ ندهد، بازار سهام همچنان چشمانداز رو به رشدی دارد، هرچند نوسان و اصلاحهای مقطعی پس از رشدهای اخیر طبیعی خواهد بود. در چنین شرایطی، کیفیت گزارشهای شرکتها، وضعیت سودآوری و تولید، متغیرهای ارزی و تحولات سیاسی مهمترین عواملی هستند که میتوانند مسیر بازار را در هفتهها و ماههای آینده تعیین کنند.
نظر شما