 خبرگزاری علت
قرار گرفتن شاخص در محدودههای تاریخی و نزدیک شدن به اهداف بالاتر، بورس را به منطقهای حساس رسانده است. بورس تهران در هفتهای که گذشت، با تداوم تقاضا و ثبت رکوردهای تازه، مسیر صعودی خود را ادامه داد؛ بهطوری که شاخص کل عملکرد قابلتوجهی را به ثبت رساند و مجددا فراتر از انتظارات ظاهر شد.
در دومین هفته مهرماه چه گذشت؟
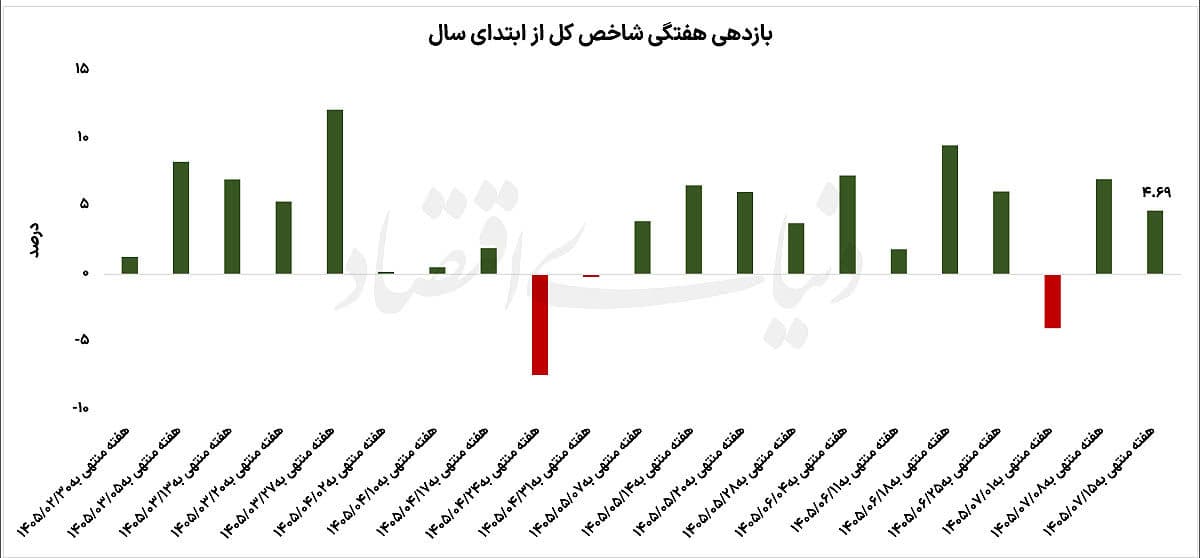
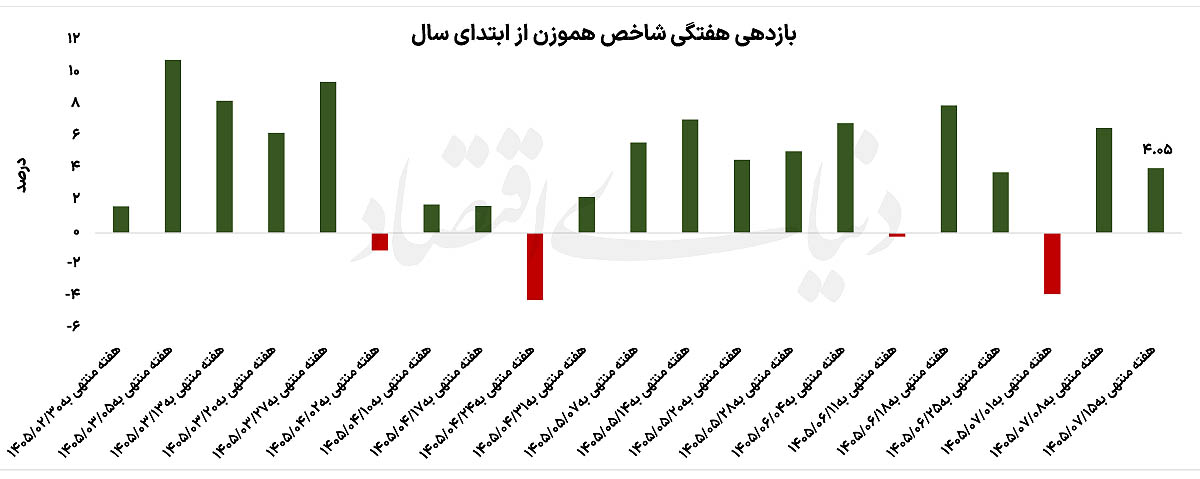
بازار سهام در هفته دوم مهرماه برای دومین هفته پیاپی، رشد شاخصهای سهامی را به ثبت رساند. در این میان، شاخص کل بورس تهران با افزایش ۴.۷درصدی، برای نخستین بار از مرز ۸میلیون واحد عبور کرد و به ابرکانالی تازهوارد شد. سایر نماگرهای بازار نیز همراستا با شاخص کل حرکت کردند؛ بهطوری که شاخص هموزن با رشد ۴.۱درصدی همراه شد و شاخص کل فرابورس نیز بازدهی ۴.۲درصدی را در پرونده خود ثبت کرد. همزمان با رشد نماگرها، جریان مالکیت حقیقی نیز از تداوم اقبال به بازار سهام حکایت داشت. ورود قابلتوجه پول از سوی سرمایهگذاران حقیقی، در کنار قرار گرفتن میانگین ارزش معاملات خرد در محدوده ۴۶هزار میلیارد تومان، نشان داد که تحرکات مثبت بازار همزمان با رشد شاخصها، با افزایش مشارکت سرمایهگذاران و رونق معاملات نیز همراه بوده است.
بررسی روند معاملات در هفته گذشته نشان میدهد که شاخص کل بورس تهران در چهار روز از پنج روز معاملاتی با رشد همراه شده و تنها در یک روز افت کرده است.
با احتساب عملکرد هفته گذشته، بازدهی شاخص کل بورس تهران از ابتدای سال جاری به ۱۱۹درصد رسیده است. در همین مدت شاخص هموزن ۱۲۶درصد افزایش یافته و بازدهی شاخص کل فرابورس نیز به ۱۲۷درصد رسیده است.
مقایسه این ارقام نشان میدهد که هرچند شاخص کل در هفته گذشته رکورد تازهای را به ثبت رسانده اما بازدهی تجمعی شاخصهای هموزن و فرابورس از ابتدای سال بیشتر بوده است. این موضوع از عملکرد بهتر این دو نماگر از ابتدای سال حکایت دارد.
از سوی دیگر، رشد شاخصها در کنار ورود قابلتوجه پول حقیقیها به میزان ۸هزار و ۸۰۰میلیارد تومان و قرار گرفتن میانگین ارزش معاملات خرد در محدوده ۴۶هزار میلیارد تومان، تصویر روشنی از تحرک بالای معاملات در هفته گذشته ارائه میدهد. تداوم این روند بر اساس اظهارات کارشناسان، به پایداری جریان ورود پول، عملکرد شرکتها و تحولات سیاسی و اقتصادی اثرگذار بر بازار وابسته خواهد بود.
در هفته گذشته، شاخص صندوقهای طلا نیز با رشد ۱.۳۵درصدی همراه شد؛ با این حال، بازدهی این شاخص در مقایسه با رشد هفتگی نماگرهای سهامی کمتر بود. بازدهی شاخص صندوقهای طلا در مهرماه به ۹درصد رسیده و عملکرد آن از ابتدای سال جاری نیز معادل ۴۹درصد بوده است. مقایسه عملکرد بازار سهام و صندوقهای طلا نشان میدهد در بازه مورد بررسی، بورس بازدهی بیشتری را به ثبت رسانده است.
البته تفاوت بازدهی این دو بازار بهتنهایی برای نتیجهگیری درباره برتری پایدار یکی از آنها کافی نیست؛ چراکه ریسک سرمایهگذاری، نوسانات قیمتها و افق زمانی سرمایهگذاران نیز در انتخاب میان داراییهای مختلف اهمیت دارد. اما تداوم رشد شاخصها برای دومین هفته متوالی، ورود پول و حفظ ارزش معاملات خرد در سطوح بالا، از استمرار فضای مثبت در بازار سهام حکایت دارد. با این حال، پس از ثبت بازدهیهای قابلتوجه از ابتدای سال و ورود شاخص کل به کانال ۸میلیونواحدی، حفظ قدرت تقاضا و تداوم ورود نقدینگی میتواند از عوامل تعیینکننده مسیر آتی بورس باشد.
صعود محتاطانه زیر سایه ریسکها
بسیاری از کارشناسان معتقدند ارزندگی بازار به معنای بیتوجهی به ریسکها نیست؛ تحولات سیاسی و اقتصادی همچنان از مهمترین متغیرهای اثرگذار بر روند معاملات به شمار میروند.
ازاینرو برخی تحلیلگران بر سهام بنیادی، شاخصساز و کامودیتیمحور تاکید دارند و معتقدند تا زمانی که جریان ورود پول حفظ شود و ریسکهای سیاسی پیشروی معناداری نداشته باشند، ظرفیت ادامه صعود بورس همچنان وجود دارد.
در همین رابطه، برزو حقشناس،تحلیلگر بازارهای مالی، در گفتوگو با «دنیای اقتصاد» گفت: بازار سهام برخلاف انتظاراتی که پیش از بازگشایی در اردیبهشتماه وجود داشت، نهتنها با ریزش مواجه نشد، بلکه روند صعودی قدرتمندی را در پیش گرفت و حدود ۴میلیون و ۴۰۰هزار واحد رشد کرد.
به گفته او، در هفته گذشته نیز بسیاری از فعالان بازار انتظار داشتند شاخص کل در آستانه ورود به کانال ۸میلیونواحدی با افت مواجه شود. به همین دلیل، در ابتدای هفته فشار عرضهها افزایش یافت، اما پس از مدتی تقاضا بار دیگر به بازار بازگشت و معاملات با حجم قابلتوجهی دنبال شد؛ بهطوری که ارزش معاملات روزانه به حدود ۴۰همت رسید و بازار مجددا مسیر صعودی را در پیش گرفت.
این کارشناس افزود: رشد نرخ دلار، تداوم تورم و انتشار صورتهای مالی مناسب از سوی شرکتها، از جمله عواملی هستند که به افزایش تقاضا در بازار سهام کمک کردهاند. برخلاف ادعاهایی که از کنترل شتاب تورم حکایت دارند، روند تورمی همچنان ادامه دارد و این موضوع بهعنوان محرکی برای بازارهای مختلف عمل میکند.
از سویی، سهام نیز بهعنوان یکی از گزینههای سرمایهگذاری، مورد توجه سرمایهگذاران قرار گرفته است. به نظر میرسد سرمایهگذاران با پذیرش سطحی از ریسک تصمیم گرفتهاند بخشی از داراییهای خود را به بازار سهام اختصاص دهند.
برزو حقشناس ادامه داد: در کنار رشد نرخ دلار، تورم و عملکرد مالی شرکتها، شرایط سیاسی نیز در روند صعودی بازار نقش داشته است. درحالحاضر، سرمایهگذاران شرایط موجود را بهگونهای ارزیابی میکنند که با وجود ریسکها احتمال تبدیل شدن تنشها به جنگی تمامعیار بالا نیست. همین ارزیابی باعث شده است بخشی از سرمایهگذاران با پذیرش سطحی از ریسک، همچنان در بازار حضور داشته باشند و این موضوع به رشد بورس کمک کند.
این کارشناس با اشاره به ریسکهای پیش روی بازار سرمایه گفت: یکی از مهمترین ریسکها، افزایش سطح تنشهای نظامی است. چنین اتفاقی میتواند تاثیر منفی قابلتوجهی بر بازار سهام بگذارد و روند معاملات را تحت تاثیر قرار دهد.
او افزود: ریسک دیگر، جهش نرخ بهره است. به گفته او، افزایش نرخ بهره بهخودیخود موضوع جدیدی نیست و این نرخ در حال حاضر نیز بهتدریج و با گامهای آهسته افزایش مییابد؛ روندی که تاکنون فشار جدی بر بازار وارد نکرده است. با این حال، اگر نرخ بهره بهصورت ناگهانی و جهشی افزایش پیدا کند، میتواند بر معاملات سهام اثر منفی بگذارد.
این کارشناس همچنین از ورود یک ریسک جدید به بازار سرمایه سخن گفت و آن را احتمال مداخله دولت در سود شرکتها با توجه به شرایط خاص اقتصادی کشور دانست. به این ترتیب، موضوع خوراک پالایشگاهها نمونهای از این نگرانی است. در ابتدای هفته قبل بحث تمدید نشدن فرمول فعلی خوراک پالایشگاهها و ابهام درباره تمدید، عدم تمدید یا تعیین فرمولی جدید، باعث شد سازمان بورس نمادهای مربوطه را متوقف کند. این اتفاق به شکلگیری یک ریسک تازه در بازار سرمایه انجامید؛ بهطوری که همزمان با توقف این نمادها، بازار نیز با افت شدیدی مواجه شد.
او گفت: سرمایهگذاران و سهامداران، احتمال مداخله در سود شرکتها را بهعنوان یک ریسک در نظر میگیرند. البته به گفته او، دولت مسعود پزشکیان در دو سال و چند ماه گذشته بهطور مشخص به سمت چنین اقداماتی نرفته است و این موضوع نیز باید در ارزیابی شرایط مورد توجه قرار گیرد.
با این حال، هیچ تضمینی وجود ندارد که با ادامه شرایط خاص کشور، چنین اتفاقی رخ ندهد؛ ازاینرو، احتمال مداخله دولت نیز به یکی از ریسکهای پیش روی بازار سرمایه تبدیل شده است.
برزو حقشناس درباره چشمانداز معاملات هفته آینده اظهار کرد: اگر اتفاق خاصی در وضعیت ریسکهای سیاسی رخ ندهد، میتوان انتظار داشت روند صعودی بورس ادامه پیدا کند. بنابراین به نظر میرسد شاخص کل در روزهای پیش رو دستکم حرکتی صعودی به سمت سطح ۹میلیون واحد داشته باشد.
فرصت جابهجایی سرمایههای خرد
محمد موذن،کارشناس بازارهای مالی، نیز در مورد وضعیت بازار سرمایه در روزهای آینده گفت: انتظار میرود چشمانداز بازار سرمایه در روزهای آینده همچنان مثبت باشد. بازار سهام طی هفتههای اخیر توانسته از سطوح مهم عبور کند و شاخص کل نیز بالای سطح ۸میلیون واحد ایستاده است.
همزمان، بهبود جریان ورود پول و انتشار گزارشهای مناسب از سوی شرکتها از ادامه روند صعودی حمایت میکنند. بر همین اساس، انتظار میرود بازار موج مثبت دیگری را تجربه کند؛ هرچند افزایش عرضه و اصلاحهای کوتاهمدت در این مسیر کاملا طبیعی خواهد بود.
او افزود: اگر در روزهای آینده عرضهها افزایش پیدا کند، در صورت ثابت ماندن متغیرهای سیاسی و بنیادی، این عرضهها بیشتر ناشی از جابهجایی سرمایه و شناسایی سود خواهند بود تا نشانهای از تغییر روند بازار. از این منظر، اصلاح احتمالی را میتوان در چارچوب روند صعودی ارزیابی کرد و فرصتی برای خرید با دید میانمدت و بلندمدت دانست.
او همچنین گفت اهداف بالاتر شاخص همچنان در دسترس هستند و سطوح ۸میلیون و ۸۰۰هزار واحد و سپس ۹میلیون واحد میتوانند در ادامه مسیر مورد توجه بازار قرار گیرند.
این کارشناس درباره انتخاب سهام نیز اظهار کرد که با توجه به شرایط فعلی، تمرکز بر سهام بزرگ، بنیادی و شاخصساز همچنان در اولویت قرار دارد.
در شرایطی که ریسکهای سیاسی همچنان بالاست، تمرکز بر این نمادها میتواند ضمن بهرهگیری از روند بازار، به کنترل ریسک پرتفو نیز کمک کند.
او ادامه داد: سهام کامودیتیمحور نیز از جذابیت مناسبی برخوردارند. اختلال در زنجیرههای تامین جهانی، محدودیت عرضه برخی مواد خام و افزایش اهمیت ژئوپلیتیک منابع طبیعی میتواند در میانمدت از قیمت کامودیتیها حمایت کند.
در میان فلزات صنعتی، مس به دلیل نقش راهبردی آن در برقیسازی، توسعه شبکههای برق و صنایع جدید، چشمانداز جذابتری دارد. او افزود در صورت تداوم محدودیت عرضه، مس میتواند عملکرد بهتری نسبت به برخی فلزات صنعتی دیگر، از جمله روی و آلومینیوم، داشته باشد.
او با اشاره به ریسکهای پیش روی بازار گفت: مهمترین عامل تهدیدکننده سناریوی صعودی همچنان تحولات سیاسی است. اگر اظهارنظرها و رویدادهای سیاسی به سمت تشدید تنشها حرکت کنند، بازار ممکن است از مسیر صعودی فاصله بگیرد و وارد مرحله اصلاح شود. بنابراین، مثبت بودن چشمانداز بازار به معنای نادیده گرفتن ریسکها نیست و معاملهگران همچنان باید با احتیاط عمل کنند.
او در مورد وضعیت معاملات در روزهای آینده گفت: سناریوی اصلی، تداوم روند مثبت بازار همراه با نوسانات مقطعی است. تا زمانی که ریسکهای سیاسی تشدید نشوند و جریان نقدینگی حفظ شود، میتوان اصلاحها را فرصتی برای جابهجایی سرمایه و خرید دانست. در این شرایط، سهام بزرگ، بنیادی و کامودیتیمحور همچنان برای سرمایهگذاری با افق میانمدت جذابتر ارزیابی میشوند.
نظر شما