 خبرگزاری علت
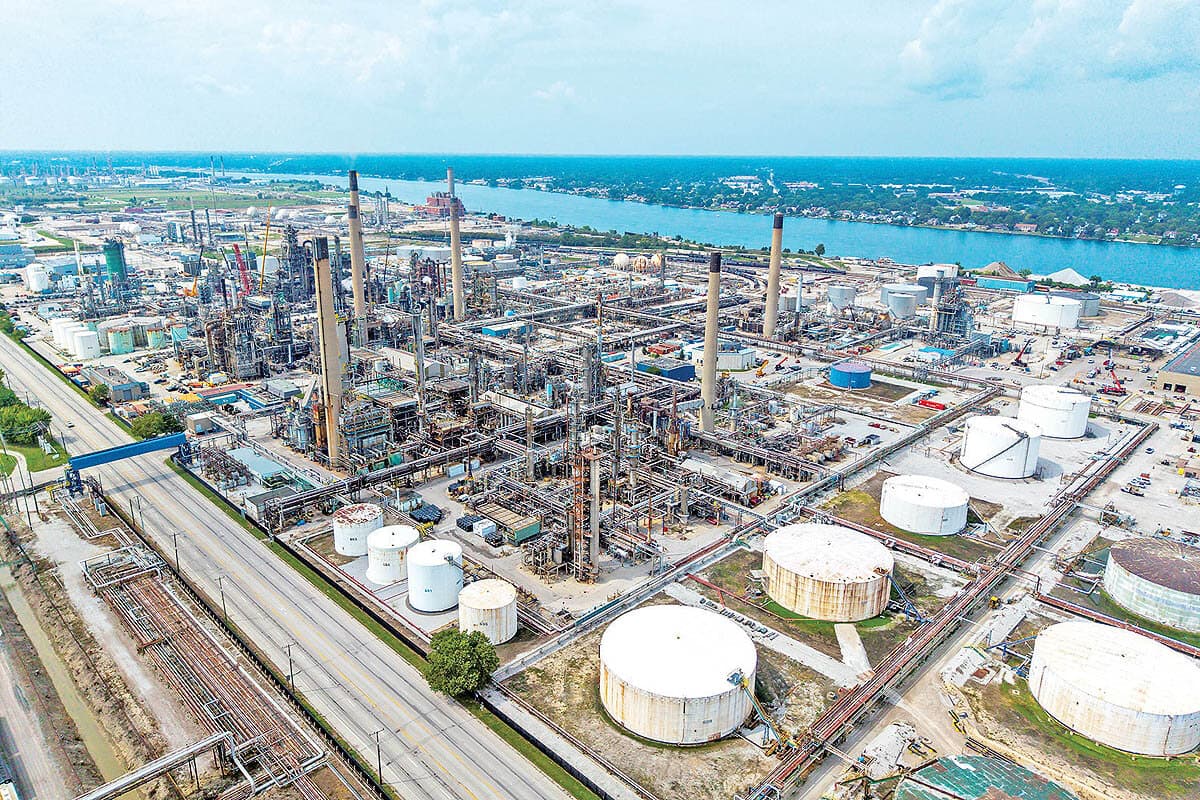

حاشیه سود بنزین در آسیا در کمتر از یک ماه (اول تا ۳۰ اکتبر) از رکورد بیش از ۵۰دلار به حدود ۱۱دلار در هر بشکه سقوط کرد؛ افتی که در نگاه نخست میتواند نشانه فروکش کردن بحران عرضه باشد، اما دادههای بازار تصویر پیچیدهتری ارائه میکنند. تصمیم ناگهانی چین برای افزایش سهمیه صادرات فرآوردههای نفتی، در کنار رشد ذخایر در مراکز مهم تجاری، انتظارات معاملهگران را تغییر داده است. با این حال، کاهش سریع حاشیه سود به معنای بازگشت بازار به وضعیت عادی نیست، بلکه نشان میدهد بخش مهمی از جهش قبلی بر پایه نگرانی از کمبود و ریسک اختلال در عرضه شکل گرفته بود. حاشیه سود پالایشی بنزین در آسیا که از اختلاف قیمت بنزین با نفت خام برنت به دست میآید، روز جمعه ۳۰اکتبر به حدود ۱۱دلار در هر بشکه رسید؛ پایینترین سطح از مارس. این شاخص در اول اکتبر به رکورد ۵۰دلار رسیده بود. بنابراین، طی کمتر از یک ماه حدود ۷۸درصد از اوج خود را از دست داد. شدت ریزش در معاملات جمعه نیز قابلتوجه بود و حاشیه سود در همان روز بیش از نصف کاهش یافت. در شمالغرب اروپا نیز حاشیه سود بنزین در روز پنجشنبه ۲۹اکتبر بیش از ۳دلار افت و به نزدیکی پایینترین سطح از مارس رسید. معاملهگران و تحلیلگران دو عامل را در این چرخش موثر میدانند: صدور غیرمنتظره سهمیههای صادراتی جدید از سوی چین و افزایش ذخایر فرآوردههای سبک در مراکز اصلی تجارت. ترکیب این دو تحول، انتظارات بازار را از کمبود قریبالوقوع به احتمال افزایش عرضه تغییر داده است.

چگونه حاشیه سود به ۵۰ دلار رسید؟
افزایش حاشیه سود بنزین در شرایطی رخ داد که معمولا انتظار میرود با ورود نیمکرهشمالی به فصل سرد، تقاضای بنزین و فعالیت رانندگی کاهش یابد. اما امسال چند عامل همزمان این الگوی فصلی را تحت تاثیر قرار دادند: جنگ در خاورمیانه چشمانداز عرضه انرژی را مبهم کرد، محدودیت صادرات بنزین روسیه بخشی از عرضه قابل دسترسی بازار را کاهش داد و توقفهای برنامهریزینشده در برخی پالایشگاههای منطقه نیز ظرفیت تولید را تحت فشار گذاشت. اهمیت این اختلالها زمانی بیشتر شد که ذخایر فرآوردهها در مراکز کلیدی تجاری در سطح پایینی قرار داشت. در چنین شرایطی، بازار نهفقط با کاهش عرضه، بلکه با کمبود ظرفیت جبرانی روبهرو میشود. نتیجه آن است که قیمت بنزین میتواند با سرعتی بیش از قیمت نفت خام افزایش یابد و حاشیه سود پالایشی جهش کند. از این منظر، رکورد ۵۰دلاری را نباید صرفا بازتاب کمبود فیزیکی بنزین دانست. این رقم همچنین بیانگر بهای ریسک، نگرانی از اختلالهای بیشتر و دشواری جایگزینی سریع عرضه ازدسترفته بود. اکنون با ورود احتمال عرضه بیشتر از سوی چین و نشانههایی از افزایش موجودیها، بخشی از این صرف ریسک از قیمت کنار رفته است. به بیان دیگر، بازار پیش از آنکه از بحران عرضه خارج شود، از شدت نگرانی درباره وخیمتر شدن آن کاسته است.
پکن چگونه معادله را تغییر داد؟
مهمترین تحول در سمت عرضه، تصمیم چین برای صدور چهارمین دور سهمیه صادراتی فرآوردههای نفتی است؛ تصمیمی که بنزین، دیزل و سوخت جت را دربرمیگیرد. این اقدام، سهمیه صادراتی چین در سال۲۰۲۶ را حدود ۶درصد بالاتر از سال گذشته قرار میدهد و از این جهت، پیامی مهم برای بازار منطقه دارد: یکی از بزرگترین بازیگران پالایشی آسیا آمادگی بیشتری برای عرضه فرآورده در بازارهای خارجی نشان داده است.
اهمیت این تصمیم فقط به حجم بالقوه صادرات محدود نمیشود. بازار فرآوردهها به تغییر انتظارات بسیار حساس است؛ بنابراین، حتی پیش از آنکه محمولههای جدید به مقصد برسند، اعلام سهمیه میتواند چشمانداز عرضه را تغییر دهد، موقعیت معاملهگران را تحت فشار قرار دهد و حاشیه سود را پایین بیاورد. با این حال، سهمیه صادراتی با صادرات واقعی یکسان نیست. میزان عرضه نهایی به عواملی مانند ظرفیت عملیاتی پالایشگاهها، تقاضای داخلی چین، جذابیت فروش در بازارهای خارجی و صرفه اقتصادی صادرات بستگی دارد. به همین دلیل، واکنش بازار به تصمیم پکن سریعتر از اثر فیزیکی آن بر جریان محمولهها بوده است.
برندگان و بازندگان چرخش بازار
چین؛ بازیگری فراتر از یک صادرکننده: افزایش سهمیه به پالایشگاههای چینی امکان میدهد از فرصت فروش در بازارهای منطقهای استفاده کنند؛ بهویژه اگر قیمتهای صادراتی همچنان برای آنها جذاب باشد. اما اثر مهمتر این تصمیم، افزایش نفوذ سیاستگذاری پکن بر توازن عرضه و تقاضای فرآوردهها در آسیاست. چین با تنظیم مجوزهای صادراتی میتواند در دورههای کمبود، بخشی از فشار بازار را کاهش داده و در دورههای دیگر، جریان عرضه را محدودتر کند.
پالایشگاهها؛ پایاندوره حاشیه سودهای استثنایی: پالایشگرانی که در اوج قیمتها از حاشیه سودهای غیرمعمول بهرهمند بودند، اکنون با افت سریع درآمد بالقوه روبهرو هستند. اگر این سطوح پایین تداوم یابد، برخی واحدهای کمبازده ممکن است تولید را کاهش داده یا تعمیرات و توقفهای برنامهریزیشده را جلو بیندازند. این واکنش میتواند در ادامه بخشی از عرضه را دوباره از بازار خارج کند.
معاملهگران؛ ریسک خرید در اوج: سقوط سریع حاشیه سود، موقعیت فعالانی را که در قیمتهای بالا روی تداوم کمبود حساب کرده بودند، تضعیف میکند. دارندگان موجودیهایی که با هزینه بالا خریداری شدهاند نیز ممکن است با کاهش ارزش دارایی خود مواجه شوند. در مقابل، معاملهگرانی که پیش از افت قیمت موقعیت فروش گرفتهاند یا در اوج بازار محمولههای خود را فروختهاند، از این چرخش منتفع میشوند.
مصرفکنندگان و واردکنندگان؛ منفعتی با تاخیر: کاهش حاشیه سود و احتمال افزایش عرضه میتواند هزینه تامین بنزین را برای کشورهای واردکننده پایین بیاورد. بااینحال، انتقال این کاهش به قیمت نهایی مصرفکننده فوری و یکسان نیست و به هزینه حملونقل، مالیات، نرخ ارز، سیاستهای قیمتگذاری و قراردادهای تامین بستگی دارد.
ذخایر سنگاپور؛ نشانه بهبود، نه وفور عرضه
دادههای سنگاپور، یکی از مهمترین مراکز تجارت فرآورده در آسیا، نشانههایی از تغییر شرایط بازار را تایید میکند. ذخایر فرآوردههای سبک در هفته منتهی به ۲۸اکتبر به ۱۱میلیون بشکه رسید؛ بالاترین سطح در دو هفته اخیر. در همین دوره، واردات بنزین بیش از دوبرابر شد و به ۳۱۴هزار تن، معادل حدود ۳میلیون بشکه، رسید. در مقابل، صادرات بنزین حدود ۴۰درصد نسبت به هفته قبل کاهش و به ۴۳۳هزار تن رسید. افزایش واردات و رشد ذخایر نشان میدهد جریان عرضه به سنگاپور تقویت شده؛ اما مقایسه تاریخی مانع از آن میشود که این تحول را نشانه فراوانی بنزین بدانیم. موجودیها همچنان پایینتر از حدود ۱۳میلیون بشکه در هفته پایانی اکتبر ۲۰۲۵ قرار دارند. بنابراین، بازار از وضعیت اضطراری فاصله گرفته، اما هنوز ذخایر کافی برای جذب اختلالهای بزرگ و ناگهانی در اختیار ندارد. این تمایز برای ارزیابی آینده حاشیه سود اهمیت دارد: افزایش موجودیها میتواند فشار صعودی قیمت را کاهش دهد، اما تا زمانی که سطح ذخایر به محدودهای مطمئن بازنگشته باشد، هر اختلال تازه در پالایشگاهها یا مسیرهای حملونقل میتواند دوباره بازار را متلاطم کند.
سه سناریو برای آینده حاشیه سود
سناریوهای پیش رو بیش از هر چیز به میزان تحقق صادرات چین و پایداری عرضه در منطقه وابستهاند.
۱. تثبیت در سطوح پایینتر؛ سناریوی محتملتر: اگر پالایشگاههای چینی سهمیههای جدید را به صادرات واقعی تبدیل کنند و روند افزایش ذخایر در مراکز تجاری ادامه یابد، حاشیه سود بنزین احتمالا در سطوحی بسیار پایینتر از رکورد اکتبر باقی میماند. در چنین شرایطی، فشار بر پالایشگاههای کمبازده افزایش و احتمال کاهش نرخ بهرهبرداری یا جلو افتادن تعمیرات بیشتر میشود. تحقق این سناریو به یک شرط کلیدی وابسته است: سهمیههای اعلامشده باید به محمولههای واقعی تبدیل شوند، نه اینکه صرفا روی کاغذ باقی بمانند. جون گوه، تحلیلگر ارشد موسسه اسپارتا کامودیتیز، برآورد کرده که برای استفاده کامل از سهمیه جدید، صادرات ماهانه چین در نوامبر و دسامبر باید به حدود ۶میلیون تن برسد؛ رقمی بالاتر از سطح صادرات ۲ماه اخیر. بنابراین، رفتار واقعی صادرکنندگان چینی در هفتههای آینده یکی از مهمترین شاخصهای تعیینکننده جهت بازار خواهد بود.
۲. بازگشت جهشی حاشیه سود؛ سناریوییکماحتمال اما پرهزینه: اگر تنشهای خاورمیانه تشدید شود، مسیرهای حملونقل با اختلال مواجه یا یک پالایشگاه بزرگ دیگر از مدار خارج شود، حاشیه سود میتواند بار دیگر افزایش یابد. سطح نهچندان بالای ذخایر سنگاپور و سایر مراکز تجاری به این معناست که بازار هنوز در برابر شوکهای عرضه کاملا مصون نیست. در این سناریو، کاهش اخیر حاشیه سود ممکن است بیش از آنکه نشانه پایان بحران باشد، اصلاحی موقت پس از جهش ناشی از نگرانیها تلقی شود.
۳. صادرات کمتر از انتظار چین؛ سناریوی تعدیلشده: اگر تقاضای داخلی چین قوی بماند یا حاشیه سود صادراتی برای پالایشگاههای این کشور جذاب نباشد، بخشی از سهمیه جدید ممکن است مورد استفاده قرار نگیرد. در این صورت، عرضه اضافی کمتر از انتظارات بازار خواهد بود و فشار نزولی بر حاشیه سود محدود میشود. در این سناریو، بازار نه به کمبود شدید بازمیگردد و نه با موج قابلتوجهی از عرضه مواجه میشود، بلکه به تعادلی شکننده و وابسته به تحولات تقاضا و تولید میرسد.
پیامدهای فراتر از بازار بنزین
اثر تصمیم چین به بنزین محدود نمیماند. سهمیههای جدید دیزل و سوخت جت را نیز شامل می شود و در صورت افزایش صادرات این دو فرآورده، ساختار سودآوری پالایشگاههای آسیایی ممکن است در مجموع تغییر کند. پالایشگاهها معمولا سبدی از فرآوردهها تولید میکنند؛ بنابراین، افت حاشیه سود یک محصول و افزایش عرضه محصولات دیگر میتواند بر تصمیم آنها درباره ترکیب تولید و نرخ بهرهبرداری اثر بگذارد. از سوی دیگر، کاهش حاشیه سود فرآوردهها میتواند توان پالایشگاهها برای پرداخت قیمتهای بالاتر نفت خام را محدود کند. اگر این وضعیت فراگیر و پایدار شود، تقاضای پالایشی برای نفت خام نیز ممکن است تحت فشار قرار گیرد؛ هرچند شدت این اثر به حاشیه سود سایر فرآوردهها و وضعیت کلی بازار نفت بستگی دارد. نکته دیگر، احتمال شکلگیری چرخهای معکوس در عرضه است. حاشیه سود پایین ممکن است پالایشگاهها را به کاهش تولید یا انجام تعمیرات ترغیب کند؛ اقدامی که در کوتاهمدت عرضه را محدود میکند و میتواند زمینه بازگشت بخشی از حاشیه سود را فراهم آورد. به این ترتیب، همان بازاری که با افزایش عرضه چین از اوج قیمت فاصله گرفته، ممکن است از واکنش تولیدکنندگان به افت سودآوری دوباره تحت فشار قرار گیرد.
بازار از کمبود فاصله گرفته، نه از ریسک
سقوط حاشیه سود بنزین آسیا از بیش از ۵۰ دلار به حدود ۱۱ دلار را باید بیش از هر چیز، نشانه اصلاح انتظارات بازار دانست. سهمیههای صادراتی چین و افزایش ذخایر سنگاپور به معاملهگران نشان دادهاند که امکان عرضه بیشتر وجود دارد؛ اما سطح موجودیها و آسیبپذیری بازار در برابر اختلالهای تازه، هنوز اجازه نمیدهد از پایان بحران عرضه سخن بگوییم. این تحول یک پیام مهمتر نیز دارد: در بازار فرآوردههای نفتی آسیا، سیاست صادراتی چین به متغیری تعیینکننده در شکلگیری قیمتها تبدیل شده است. تصمیمی اداری در پکن میتواند پیش از تغییر محسوس جریان فیزیکی محمولهها، انتظارات را جابهجا کند و بخش بزرگی از حاشیه سود را از بین ببرد. بنابراین، برای ارزیابی آینده بازار، رصد قیمت نفت خام یا وضعیت پالایشگاهها بهتنهایی کافی نیست؛ میزان تحقق سهمیههای صادراتی چین نیز باید در مرکز توجه قرار گیرد. حاشیه سود ۱۱دلاری نه گواه وفور بنزین است و نه تضمینی برای ثبات قیمتها؛ این رقم فعلا نشان میدهد که قدرت قیمتگذاری بازار از ترس کمبود فاصله گرفته و بیش از گذشته به تصمیمهای عرضه در پکن وابسته شده است.

- ماجرای «پا کوبیدن» پزشکیان جلو ژنرال روس چه بود؟
- ادعای العربیه درباره پیشنویس چارچوب مذاکرات ایران و آمریکا/ انتقال اورانیوم به کشور ثالث/ چین نقش ضامن را ایفا می کند؟
- روسیه: اطلاعاتی از آمریکا درباره حمله تروریستی در مسکو دریافت شد
- افزایش مجدد حقوق بازنشستگان و حقوقبگیران قطعی شد؟
- قیمت یک کیلوگرم تریاک به ۵۰۰ میلیون تومان رسید؟/ جنگ چه تغییری در بازار موادمخدر ایجاد کرد؟
- غیر فعال شدن کارت سوخت خودرو و موتورسیکلتها صحت دارد؟
- سرلشکر عبداللهی: منتظر اقدام دشمن نخواهیم ماند/ پاسخ ما فوری، اثرگذار و بدون محدودیت جغرافیایی خواهد بود
- «طرح دیوانهوار» یا «توافق»؛ تنش ایران و آمریکا به کجا میانجامد؟
- دستور فرمانده کل قوا به فرماندهان ارشد نیروهای مسلح/ پاسخ «فوری، اثرگذار و بدون محدودیت جغرافیایی»
- پیش بینی تریتا پارسی درباره طولانی شدن جنگ آمریکا علیه ایران/ احتمالا این جنگ تبدیل به بخشی از روال عادی شود اگر...+ فیلم
- خیز احزاب عربی برای کنار زدن نتانیاهو/ آماده مذاکره با اردوگاه تغییر هستیم
- نامه سرگشاده آخوندی به پزشکیان/ به نامه ونس پس از مشورت پاسخ بدهید
- آیزنکوت: به هیچوجه با نتانیاهو همکاری نخواهم کرد
- ادعای ترامپ درباره مذاکرات ایران و آمریکا/ جنگ با تهران، جنگ سنتی نیست+ فیلم
- حادثه مرگبار در تنکابن/ نانوای جوان به داخل دستگاه خمیرگیر افتاد
- پیام هشدارآمیز تهران؛ پاسخ نظامی آینده فراتر از تصور و شوکهکننده خواهد بود!
- ادعای جدید ترامپ علیه ایران/ من فقط به یک چیز علاقه دارم، هرگز به تهران اجازه دستیابی به سلاح هستهای ندهیم/ نفت بیشتری نسبت به ۷ ماه پیش از تنگه هرمز عبور میکند
- بارندگی شدت میگیرد/ ۱۷ استان منتظر باران و رعدوبرق باشند
- نبویان: در میان مردم درخواست مجوز ساخت بمب اتم از مقام معظم رهبری را مطرح کردم/ مردم با تکبیر تایید کردند
- آکسیوس: مذاکرهکنندگان قطری به مدت ۱۲ ساعت در تهران مشغول گفتوگوهای مستمر بودهاند/ مذاکرات همچنان ادامه دارد
- ادامه زنجیره مصرف با معرفی تریاک بهعنوان مادهای برای درمان/ بیشترین گروه مصرفکننده را جوانان ۲۵ تا ۳۵ سال تشکیل میدهند
- سفر مخفیانه وزیر جنگ آمریکا به اسرائیل/ هگست با نتانیاهو دیدار کرد
- لاوروف،: زلنسکی برای دیدار با پوتین باید به مسکو بیاید/ ما امنیت او را تضمین میکنیم
- ربایش یک قایق ماهیگیری ایرانی توسط دزدان دریایی سومالی
- طرح خرید اعتباری برای بازنشستگان کلید خورد

نظر شما