 خبرگزاری علت
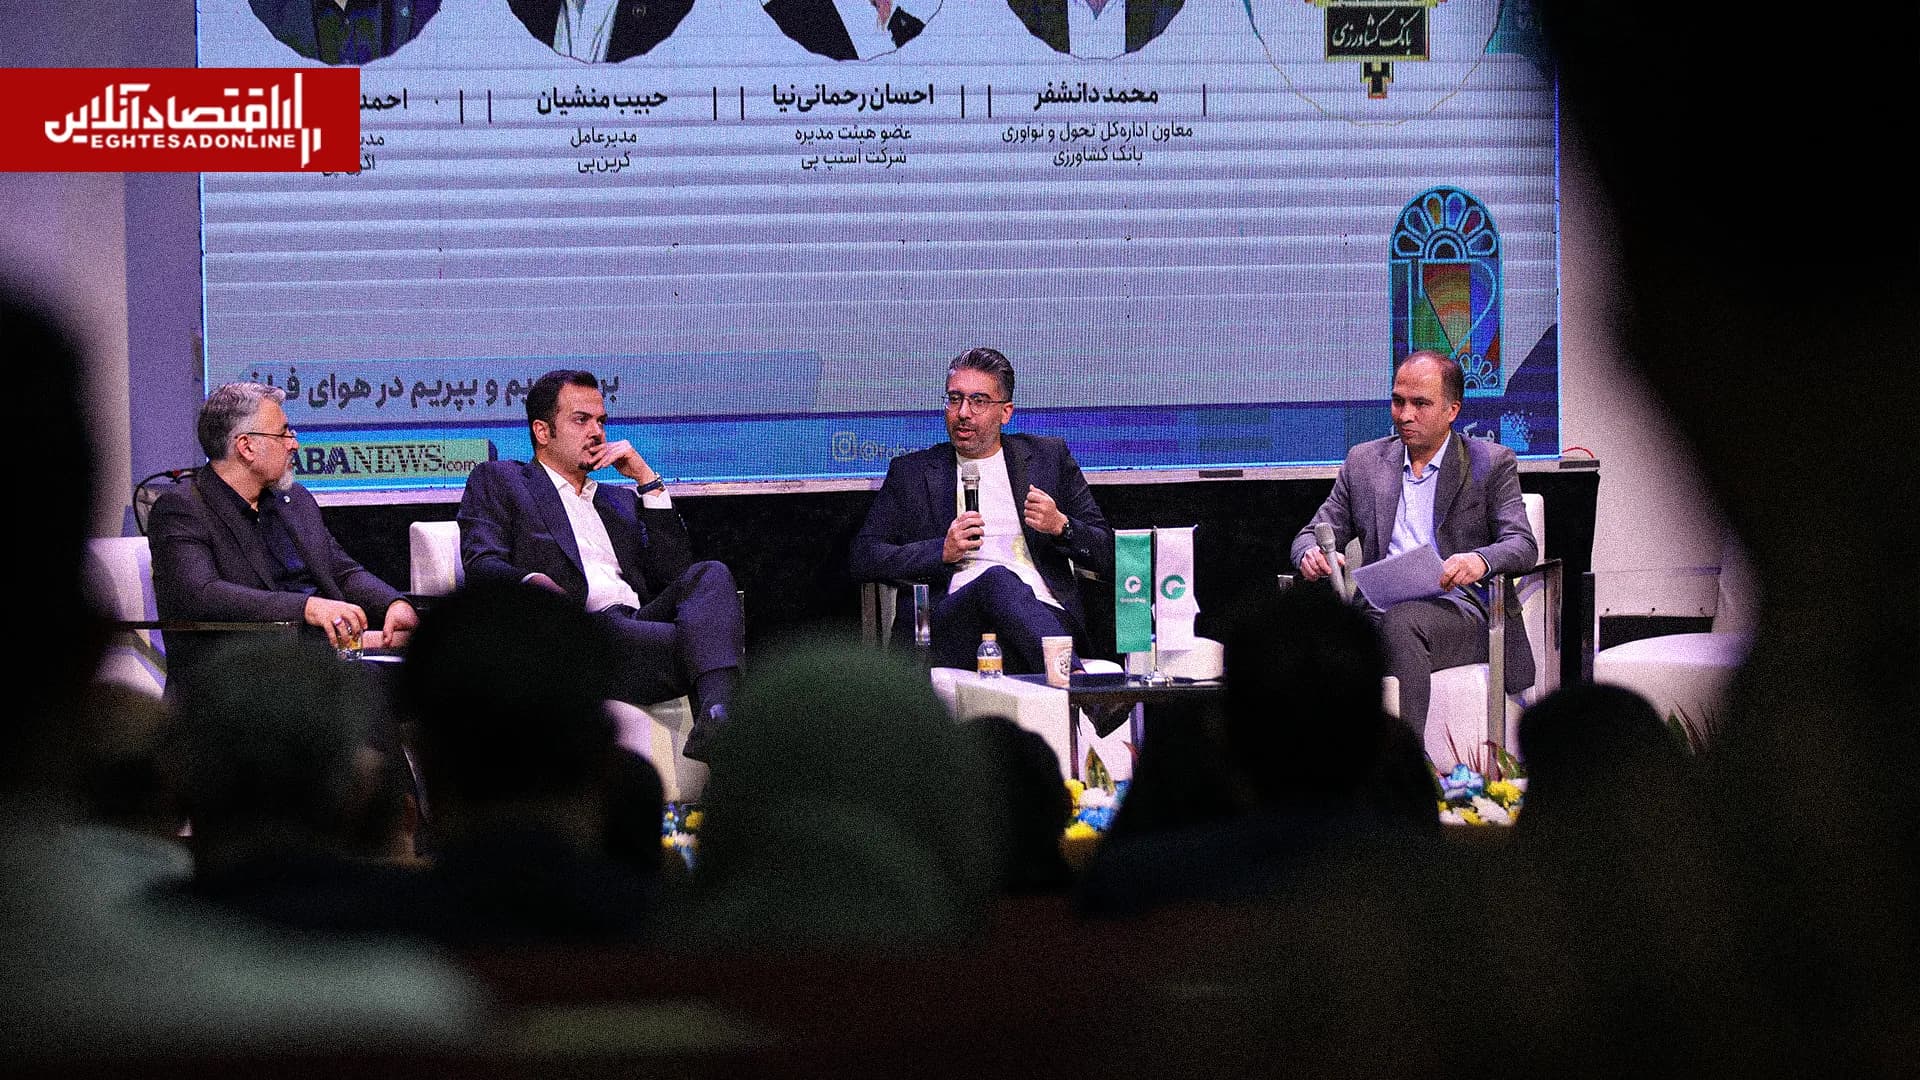
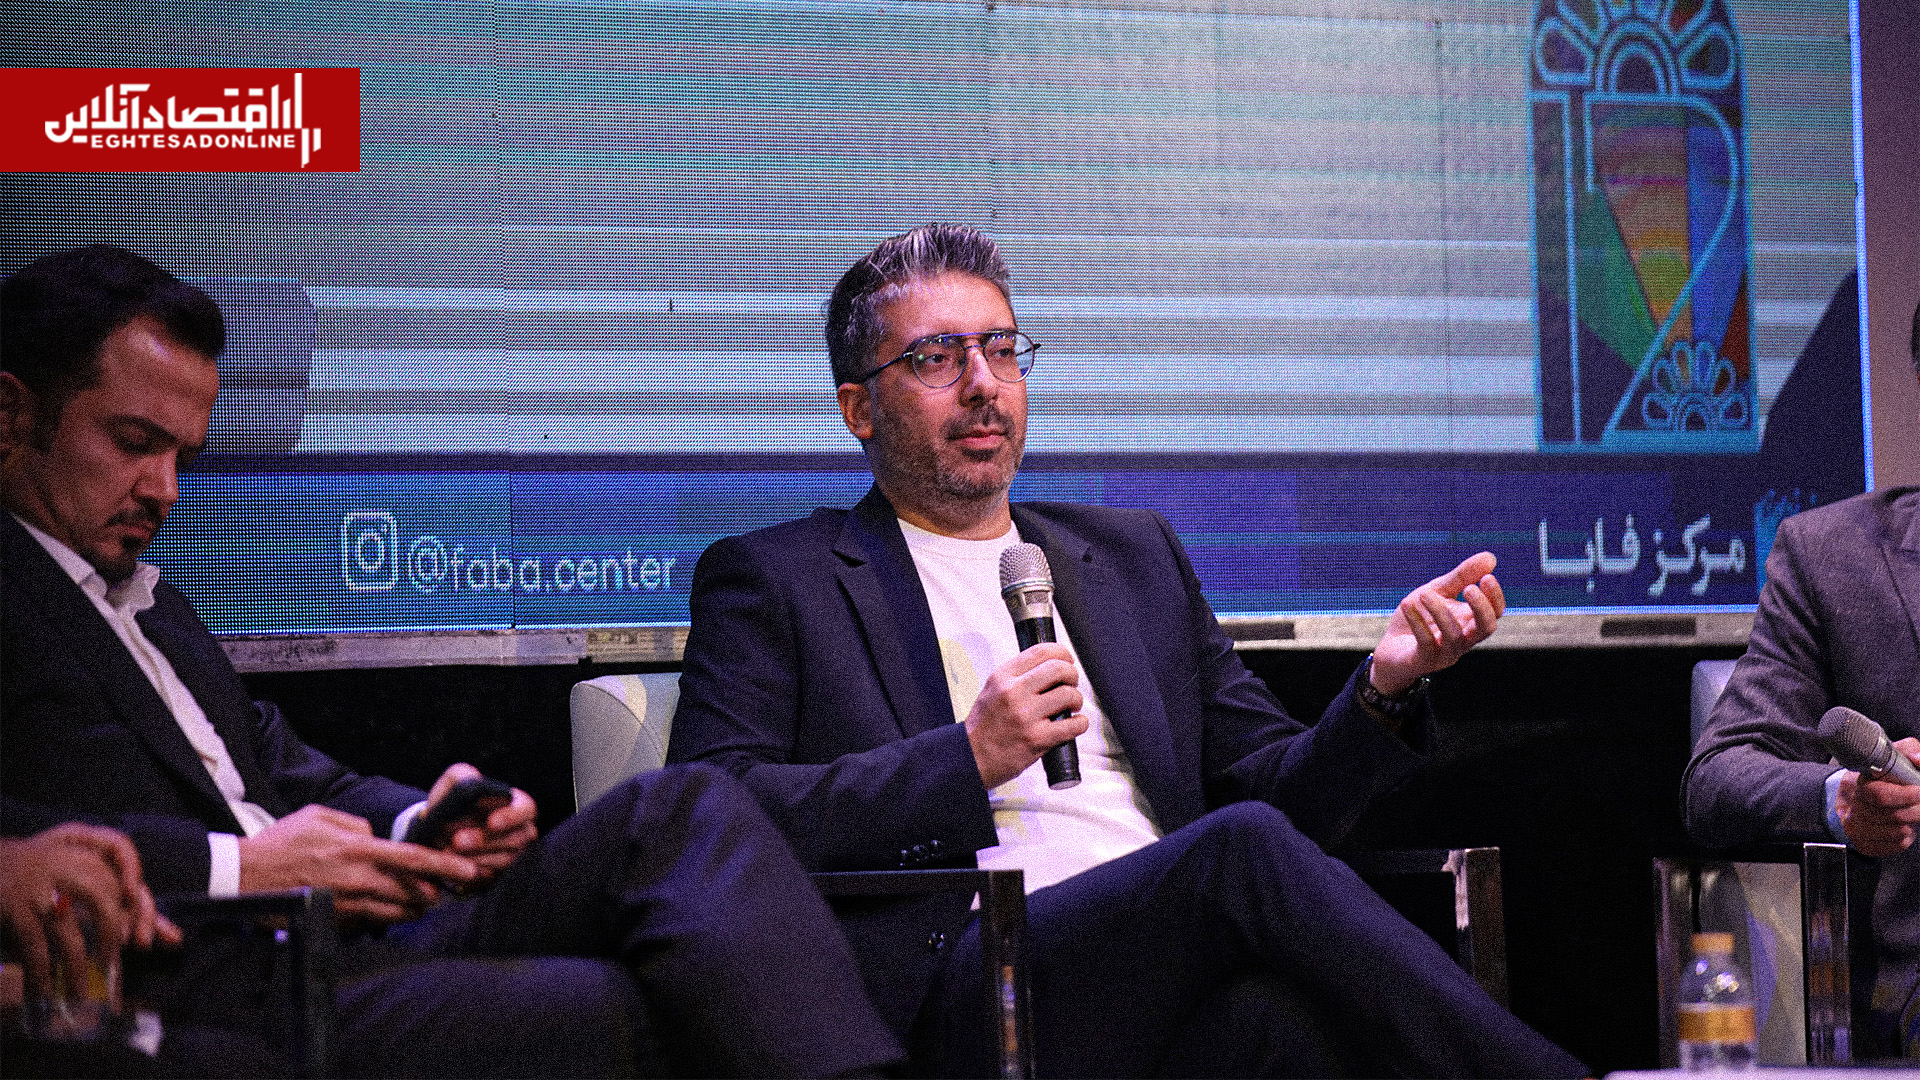
نشست تخصصی «پرداخت اعتباری (BNPL)، تأمین مالی و تعامل با شبکه پرداخت» از سلسله نشستهای رویداد تراکنش، امروز، دوشنبه ۱۱ آبان، در مرکز همایش کانون فرهنگی برگزار شد. در این نشست که با مدیریت محمد دانشفر، معاون اداره کل تحول و نوآوری بانک کشاورزی برگزار شد، احسان رحمانینیا، عضو هیئتمدیره اسنپپی، حبیب منشیان، مدیرعامل گرینپی و احمد مقیمی، مدیرعامل اگریپی، درباره ظرفیتها و چالشهای توسعه خرید اعتباری در ایران صحبت کردند.
دسترسی به حساب بانکی بالا، دسترسی به اعتبار محدود
احسان رحمانینیا درباره زمینه شکلگیری بازار BNPL در ایران گفت: پیش از سال ۱۳۹۹، ضریب نفوذ کارت اعتباری میان مردم ایران کمتر از ۵ درصد بود؛ در حالی که ضریب نفوذ حساب بانکی به بیش از ۹۱ درصد میرسید. مردم به خدمات بانکی دسترسی داشتند، اما اعتبار بهسادگی در اختیار آنها قرار نمیگرفت.
رحمانینیا در ادامه افزود که این فاصله موجب شد اسنپپی از سال ۱۳۹۹ با الگوبرداری از نمونههای بینالمللی، فعالیت در حوزه «الان بخر، بعداً پرداخت کن» را آغاز کند. در آن مقطع، دادههای موجود در نظام اعتبارسنجی رسمی کمتر از ۵ درصد کاربران این پلتفرم را پوشش میداد و اتکا به روشهای متعارف بانکی، امکان تخصیص اعتبار در مقیاس گسترده را فراهم نمیکرد. سهم تجارت الکترونیکی از کل تجارت ایران حدود ۶ تا ۷ درصد برآورد میشود و BNPL نیز سهم قابلتوجهی از مبادلات آنلاین به دست آورده است. افزایش تعداد کاربران و فروشگاههای پذیرنده، دو عامل مکمل در رشد این بازار بودهاند؛ زیرا گسترش هر کدام، تقاضا برای بخش دیگر را افزایش میدهد.
اتصال خرید اعتباری به زنجیره تأمین
حبیب منشیان درباره مدل تأمین منابع شرکتهای BNPL گفت: خرید اعتباری تنها به تأمین مالی مصرفکننده محدود نمیشود و میتواند به تأمین مالی زنجیره تأمین متصل شود. در این مدل، بانک منابع مالی را فراهم میکند و پلتفرم نقش اپراتور و تسهیلگر ارتباط میان بانک و حلقههای مختلف زنجیره را بر عهده میگیرد.
وی افزود: اتصال BNPL به تأمین مالی زنجیرهای میتواند اعتبار خرد مشتریان را به تأمین مالی تولیدکنندگان، کارخانهها و بنگاههای بزرگتر پیوند دهد. این ساختار علاوه بر بازار خردهفروشی، در مبادلات میان بنگاهها نیز ظرفیت ایجاد ارزش دارد.
محمد دانشفر همچنین در ادامه درباره سازوکار این اتصال گفت که در مدل متعارف، بانک منابع را در اختیار شرکت BNPL قرار میدهد، مشتری خرید خود را بهصورت اقساطی انجام میدهد، فروشنده به فروش میرسد و پلتفرم کارمزد دریافت میکند. مشکل زمانی شکل میگیرد که فروشنده برای جایگزینی موجودی و تأمین کالای جدید، دوباره به منابع مالی نیاز دارد. اتصال خرید اعتباری به تأمین مالی زنجیرهای میتواند این گره را برطرف کند. در این حالت، منابع تنها در سطح مصرفکننده باقی نمیماند و به حلقههای تولید و توزیع نیز منتقل میشود؛ در نتیجه ریسک نکول میان تعداد بیشتری از مشتریان توزیع خواهد شد.
تقابل شرکتهای پرداخت و BNPL به همزیستی میرسد
احمد مقیمی درباره رابطه شرکتهای پرداخت و پلتفرمهای اعتباری گفت: شرکتهای BNPL بهتدریج اکوسیستم پرداخت اختصاصی خود را ایجاد کردهاند و بخشی از پرداختها را خارج از شبکه سنتی شرکتهای PSP انجام میدهند. این پلتفرمها با پذیرندگان قرارداد میبندند، اعتبار تخصیص میدهند و تسویه را از طریق زیرساختها و رابطهای بانکی انجام میدهند. درآمد شرکتهای پرداخت عمدتاً مبتنی بر کارمزد است، اما درآمد پلتفرمهای BNPL از تأمین اعتبار و قرارداد با پذیرندگان حاصل میشود. افزایش سهم پرداختهای اعتباری به این معناست که بخشی از تراکنشها و کارمزدهای مرتبط، دیگر از شبکه سنتی پرداخت عبور نمیکند.
مدیرعامل اگریپی درباره جنبه تعاملی این رابطه گفت: شرکتهای PSP دادههای گستردهای از میلیونها کسبوکار و پذیرنده در اختیار دارند که با اجازه صاحبان داده میتواند برای توسعه خدمات اعتباری استفاده شود. بهرهگیری از این زیرساخت، هزینه و زمان لازم برای شناسایی و جذب فروشگاههای جدید را کاهش میدهد. اگریپی حدود ۷۰۰ تا ۷۵۰ هزار پذیرنده دارد و استفاده از دادههای این شبکه میتواند توسعه خدمات گرینپی را تسریع کند. رابطه شرکتهای پرداخت و BNPL ابتدا تقابلی بود، اکنون به مرحله همزیستی رسیده و در آینده مرز میان این دو صنعت کمرنگتر خواهد شد.
او همچنین افزود: با گسترش خرید اعتباری روی درگاههای پرداخت، ممکن است شرکتهای PSP و پلتفرمهای BNPL بهتدریج در یکدیگر ادغام شوند. توسعه پرداخت موبایلی، پرداخت بدون کارت و حذف ابزارهای سنتی نیز بخشی از همین تحول است.
تخصیص اعتبار در کمتر از ۳۰ ثانیه
احسان رحمانینیا درباره نقش رفتار کاربران در اعتبارسنجی گفت: اسنپپی فرآیند دریافت اعتبار را به کمتر از ۳۰ ثانیه رسانده است. کاربر با واردکردن کد ملی میتواند اعتبار دریافت کند، اما سرعت و سادگی این فرآیند بدون یک مدل دقیق اعتبارسنجی، ریسک قابلتوجهی به پلتفرم تحمیل میکند. اعتبارسنجی اسنپپی بر ترکیبی از دادههای مالی و ردپای دیجیتال کاربران استوار است. رفتار واقعی افراد در استفاده از خدمات مختلف، اطلاعاتی تولید میکند که با استفاده از مدلهای یادگیری ماشین میتوان از آن برای برآورد احتمال بازپرداخت استفاده کرد.
او درباره طراحی این مدل گفت: در مرحله نخست حدود ۳۵۰ شاخص رفتاری تعریف و بهصورت آزمایشی به گروههایی از کاربران اعتبار تخصیص داده شد. رفتار بازپرداخت این افراد به مدل کمک کرد تا شاخصهای مرتبط با خوشحسابی را شناسایی و سهم اعتبار کاربران کمریسک را افزایش دهد. بیش از ۸۵ تا ۹۰ درصد اعتبار ماهانه اسنپپی از منابع داخلی این شرکت تأمین میشود و وابستگی آن به اعتبار بانکی محدود است. نرخ نکول نیز با وجود تخصیص اعتبار بدون وثیقه، کمتر از ۱.۵ درصد گزارش شده است.
او در ادامه درباره مدیریت ریسک در دوره بحران گفت: اسنپپی با استفاده از آزمونهای تنش، اثر سناریوهای بحرانی را بر رفتار گروههای مختلف کاربران بررسی میکند. نرخ نکول اعتبارهایی که در دوره جنگ ۱۲روزه تخصیص یافت نیز کمتر از ۱.۵ درصد باقی مانده است.
منشیان درباره مزیت رقابتی پلتفرمهای اعتباری گفت: تأمین منابع و دسترسی به فروشگاهها برای BNPL ضروری است، اما مزیت اصلی این کسبوکار در داده شکل میگیرد. رفتار مشتری و سابقه استفاده او از اعتبار، امکان کاهش ریسک نکول و قیمت تمامشده منابع را فراهم میکند. اگر یک پلتفرم بهجای داده و اعتبارسنجی، تنها بر توسعه نقاط فروش تمرکز کند، افزایش نکول هزینه تأمین مالی را بالا میبرد. این هزینه در ادامه به مشتری منتقل میشود و تقاضا برای استفاده از اعتبار را کاهش میدهد.
مدیرعامل گرینپی درباره کاربرد این مدل در بخش کشاورزی گفت: تأمین مالی کشاورزی همچنان تا حد زیادی به روشهای سنتی و سلفخری وابسته است. بالا بودن هزینه منابع باعث میشود بخشی از درآمد کشاورز بهجای توسعه تولید، صرف تأمین مالی شود.
منشیان افزود: هدف گرینپی استفاده از دادههای رفتاری کشاورزان برای کاهش ریسک نکول و عرضه اعتبار ارزانتر است. نظم دورههای کاشت، داشت و برداشت و تکرارپذیری رفتار مالی کشاورزان میتواند مبنای مناسبی برای طراحی مدلهای اعتبارسنجی این بخش باشد.
داراییها وارد چرخه وثیقهگذاری میشوند
احمد مقیمی درباره تحول بعدی بازار اعتبار گفت: بازار در حال حرکت از مدل ساده «الان بخر، بعداً پرداخت کن» به سمت الگویی است که در آن مشتری دارایی خود را وثیقه میکند، اعتبار میگیرد و سپس با آن اعتبار خرید انجام میدهد.
مقیمی افزود: طلا، نقره و سایر داراییهای نقدشونده میتوانند در یک چرخه بسته به وثیقه تبدیل شوند و منابع لازم برای پرداخت تسهیلات را فراهم کنند. توسعه مدیریت ثروت در کنار پلتفرمهای BNPL ممکن است در آینده نقش بانکها را در بخشی از این چرخه کاهش دهد.
مدیرعامل اگریپی گفت: در کنار فناوری، هوش مصنوعی و مدلهای اعتبارسنجی، قیمت تمامشده پول متغیر اصلی در توسعه شرکتهای اعتباری است. پلتفرمی که بتواند منابع ارزانتری جذب کند، امکان تخصیص اعتبار بیشتر با هزینه پایینتر را خواهد داشت.
مقیمی افزود: آینده صنعت پرداخت بر تعامل میان بانکها، شرکتهای PSP، پلتفرمهای BNPL و شرکتهای مدیریت ثروت استوار خواهد بود. استفاده مشترک از زیرساخت و داده میتواند هزینه توسعه شبکه پذیرندگان را کاهش دهد و عرضه خدمات اعتباری را گسترش دهد.
نظر شما