 خبرگزاری علت
اقتصاد ایران - دانیال رحیمی؛ در بازار ارز، جهش قیمت دلار را میتوان در چند ثانیه روی تابلوی معاملات مشاهده کرد؛ اما آثار آن ماهها در حسابوکتاب بنگاهها، قراردادهای تجاری و قدرت خرید خانوارها باقی میماند. هر بار که ریال بخشی از ارزش خود را از دست میدهد، تولیدکنندگان ناچارند هزینه تأمین مواد اولیه، قیمت فروش و سرمایه موردنیاز برای ادامه فعالیت را از نو محاسبه کنند. در چنین فضایی، حتی حفظ سطح قبلی تولید نیز به منابع مالی بیشتری نیاز دارد.
عبور دلار بازار آزاد از مرز ۲۷۰ هزار تومان در مهر ۱۴۰۵، تازهترین مرحله از روندی است که طی دههها اقتصاد ایران را درگیر کرده است. همزمان، تورم نقطهبهنقطه شهریور به ۸۹.۸ درصد رسید؛ به این معنا که سطح عمومی قیمتها در فاصله یک سال نزدیک به دو برابر شده است.
تکرار این جهشها بهتدریج انتظارات مردم را نیز تغییر داده است. وقتی افزایش قیمت دلار به تصوری غالب در بازار تبدیل میشود، خانوارها و بنگاهها برای حفظ قدرت خرید خود به ارز و طلا روی میآورند. رشد تقاضا نیز فشار بر ریال را بیشتر میکند و اثر سیاستهای کنترلی را کاهش میدهد. اما ریشه این وضعیت را باید هم در محدودیتهای خارجی و هم در ساختار مالی اقتصاد ایران جستوجو کرد.
تحریمها چگونه بازار ارز را تحت فشار قرار دادند؟
بخش مهمی از درآمد ارزی ایران از صادرات نفت، فرآوردههای نفتی و محصولات پتروشیمی تأمین میشود. در مقابل، واردات مواد اولیه، ماشینآلات و کالاهای مصرفی به جریان مستمر ارز وابسته است. تحریمها با محدودکردن صادرات، افزایش هزینه نقلوانتقال پول و دشوارکردن بازگشت درآمدها، این جریان را مختل کردهاند.
در این وضعیت، حتی درآمدهای صادراتی ثبتشده نیز ممکن است به دلیل محدودیتهای بانکی، بهموقع در اختیار واردکنندگان و بانک مرکزی قرار نگیرند. حاصل، کاهش عرضه مؤثر ارز در بازاری است که بخش مهمی از تقاضای آن به نیازهای تولید و تجارت مربوط میشود.
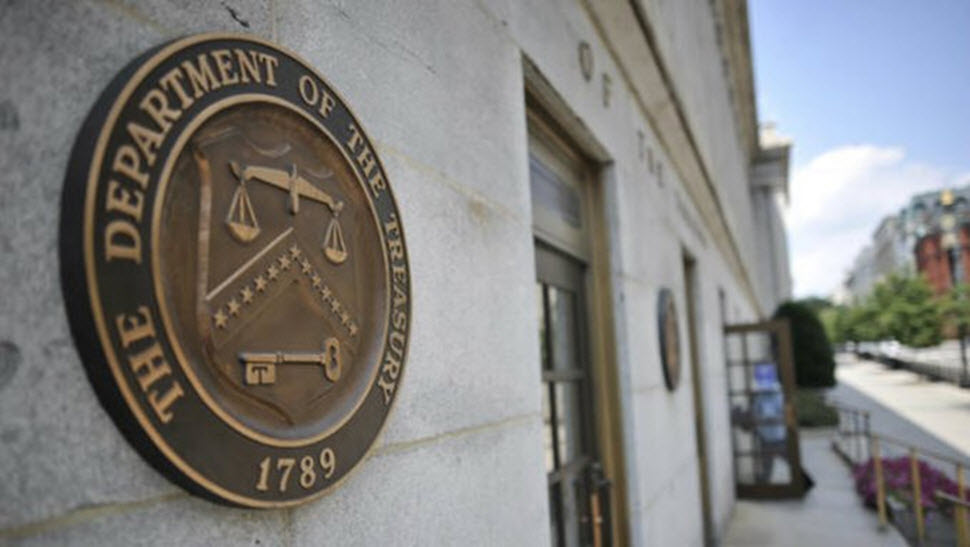
فشارها در ماههای اخیر شدت بیشتری گرفته است. وزارت خزانهداری آمریکا در ۲۴ اوت ۲۰۲۶، عملیات طرد اقتصادی را با هدف محدودکردن ارتباطات مالی و تجاری ایران آغاز کرد. جنگ و اختلال در مسیرهای صادرات انرژی نیز دسترسی کشور به درآمدهای ارزی را دشوارتر کردهاند.
اهمیت این تحولات از آنجا ناشی میشود که هر خبر درباره تشدید تحریمها یا احتمال توافق، میتواند انتظارات فعالان اقتصادی را تغییر دهد؛ تجربهای که بازار ارز ایران پیشتر نیز با آن روبهرو شده بود.
تجربه برجام؛ دورهای که اقتصاد ایران آرام گرفت
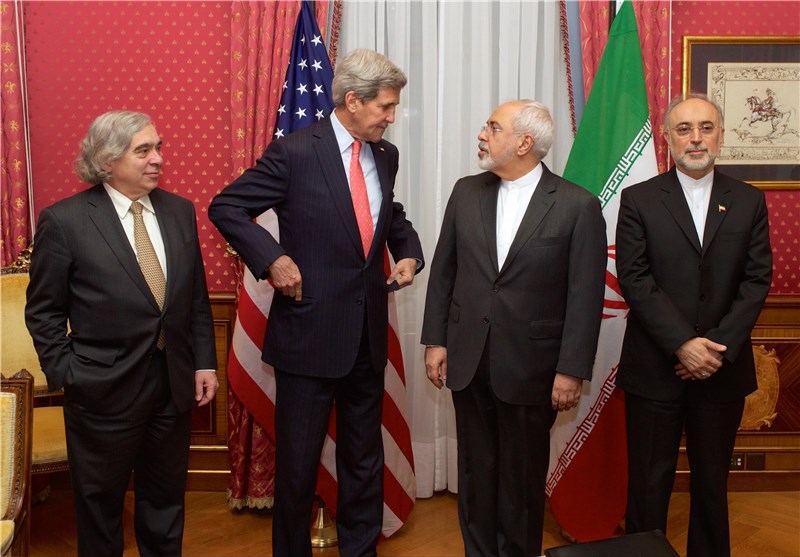
سالهای مذاکرات هستهای و اجرای برجام، یکی از دورههای قابلتوجه ثبات نسبی در اقتصاد ایران بود. از توافق موقت ژنو در سال ۱۳۹۲ تا اجرای برجام در دی ۱۳۹۴، کاهش تنشهای سیاسی و امید به رفع تحریمها، فضای متفاوتی برای بازار ارز و فعالیتهای اقتصادی ایجاد کرد.
با اجرای توافق، صادرات نفت افزایش یافت و بخشی از محدودیتهای تجارت خارجی کاهش پیدا کرد. طبق گزارش صندوق بینالمللی پول، رشد اقتصادی ایران در سال مالی ۱۳۹۵/۹۶ به ۱۲.۵ درصد رسید و میانگین تورم به حدود ۹.۱ درصد کاهش یافت. بازار ارز نیز در مقایسه با دورههای جهش شدید، ثبات نسبی بیشتری داشت.
بخش بزرگی از رشد آن سال حاصل بازگشت تولید نفت بود و مشکلات شبکه بانکی همچنان پابرجا ماند. بااینحال، این دوره نشان داد کاهش فشار خارجی چگونه میتواند فرصت بهبود رشد اقتصادی و مهار انتظارات تورمی را فراهم کند.
این روند پس از خروج آمریکا از برجام در مه ۲۰۱۸ و بازگشت تحریمها با چالش جدی روبهرو شد. فشار بر صادرات و درآمدهای ارزی دوباره افزایش یافت و بازار دلار وارد دوره تازهای از نوسان شد.
مخالفان توافق هستهای، بدعهدی آمریکا و مخاطرات امنیتی را از مهمترین دلایل مخالفت خود میدانند؛ نگرانیهایی که تجربه خروج واشنگتن از برجام نیز به آنها وزن داده است. بااینحال، در ارزیابی این دیدگاهها، هزینه اقتصادی تداوم تحریمها نیز باید محاسبه شود. مخالفت با مسیرهای رفع محدودیتهای تجاری و بانکی، بدون ارائه راهکاری روشن برای جبران درآمدهای ازدسترفته و تأمین سرمایه، پاسخ کاملی به مشکلات اقتصاد ایران ارائه نمیکند.
تجربه برجام، هم ظرفیت اقتصادی کاهش تنشها را نشان داد و هم شکنندگی دستاوردهایی را که از پشتوانه داخلی و تضمینهای پایدار برخوردار نبودند.
کسری بودجه و بانکهای ناتراز؛ ریشه داخلی تورم
در کنار تحریمها، ساختار مالی اقتصاد ایران نیز طی دهههای گذشته به کاهش ارزش ریال دامن زده است. کسری بودجه دولت، مشکلات شبکه بانکی و رشد مستمر نقدینگی، از مهمترین عوامل ماندگاری تورم به شمار میروند.
تداوم این روند، در اقتصادی که تولید متناسب با رشد نقدینگی افزایش پیدا نمیکند، زمینه فشارهای تورمی را فراهم میسازد. پژوهش صندوق بینالمللی پول درباره اقتصاد ایران نیز نقش رشد پول در بلندمدت و اثر کسری بودجه، تحریمها و کاهش ارزش پول بر تورم را تأیید میکند.
به این ترتیب، شوکهای خارجی بر اقتصادی وارد میشوند که از پیش با ناترازیهای پولی و مالی مواجه است؛ ترکیبی که شدت جهشهای ارزی را افزایش داده و بازگرداندن ثبات را دشوارتر کرده است.
تجربه همسایگان
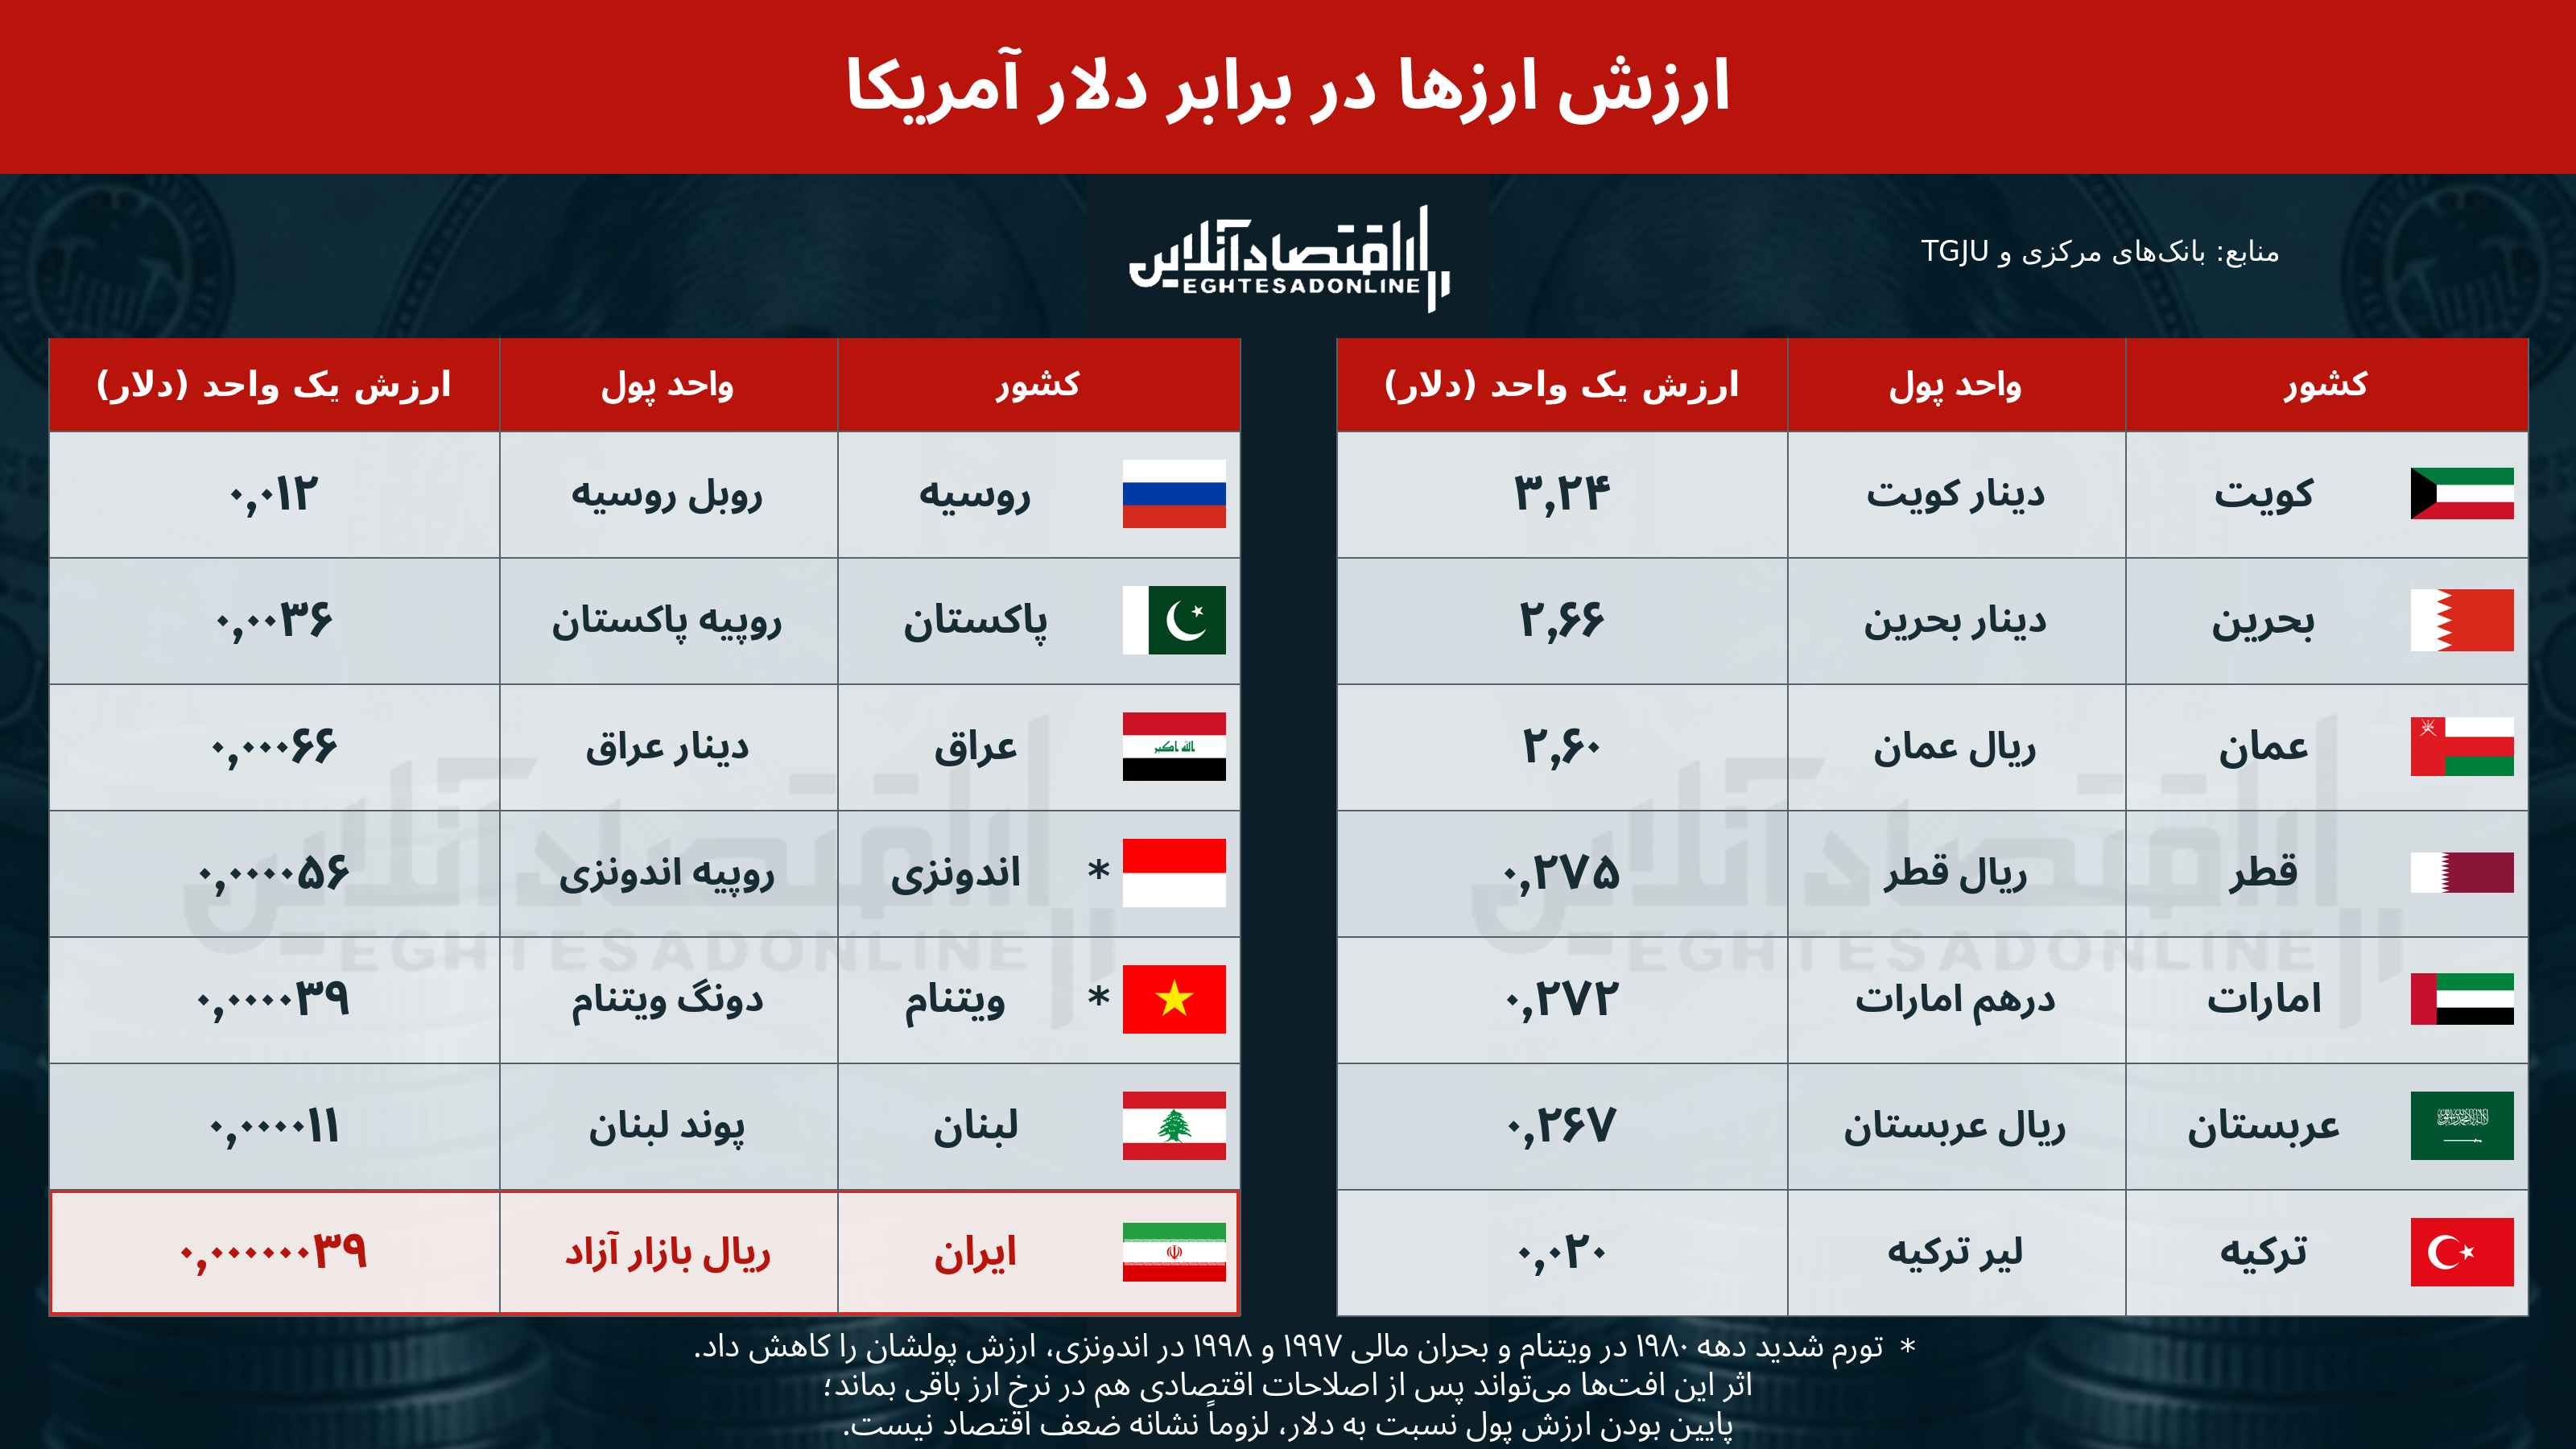
مقایسه ایران با همسایگان جنوبی خلیج فارس، تفاوت چشمگیری در ثبات نرخ ارز نشان میدهد. عربستان، امارات، قطر، بحرین و عمان پول خود را به دلار متصل کردهاند.
نرخ هر دلار از سال ۱۹۸۶ در سطح ۳٫۷۵ ریال عربستان تثبیت شده و هر ریال عمان نیز از همان سال حدود ۲٫۶ دلار ارزش داشته است. درآمدهای ارزی، ذخایر خارجی و سیاست پولی متناسب با نرخ ارز ثابت، پشتوانه حفظ این ثبات هستند.
کویت مسیر متفاوتی برگزیده است. بانک مرکزی این کشور از سال ۲۰۰۷ نرخ دینار را بر پایه سبدی از ارزهای شرکای تجاری و مالی خود مدیریت میکند تا تأثیر نوسان دلار بر هزینه واردات و تورم را کاهش دهد.
در ترکیه نیز صادرات صنعتی و گردشگری منابع مهم تأمین ارز هستند، اما این ظرفیتها مانع کاهش قابلتوجه ارزش لیر در سالهای گذشته نشدهاند.
ارزش پایین یک واحد پول، بهتنهایی نشانه ضعف اقتصاد نیست.
ویتنام در دهه ۱۹۸۰ تورم بسیار شدید و کاهش ارزش دونگ را تجربه کرد. بعداً با اصلاحات اقتصادی، تورم مهار شد و تولید و صادرات رشد کردند؛ اما این پیشرفت قرار نبود خودبهخود ارزش هر دونگ را به یک دلار نزدیک کند.
در اندونزی هم بحران مالی آسیا در سالهای ۱۹۹۷ و ۱۹۹۸ ضربه بزرگی به روپیه زد؛ طبق بررسی صندوق بینالمللی پول، ارزش آن از ژوئن ۱۹۹۷ تا ژوئن ۱۹۹۸ نزدیک ۸۵ درصد افت کرد. اثر چنین سقوطی میتواند در نرخ ارز باقی بماند، حتی وقتی اقتصاد از بحران عبور کرده باشد.
لبنان تجربه متفاوتی دارد. سقوط لیره با بحران بانکی، تورم شدید و کاهش اعتماد به پول ملی همراه شد؛ طبق گزارش بانک جهانی، این ارز تا فوریه ۲۰۲۳ بیش از ۹۸ درصد ارزش پیش از بحران خود را از دست داده بود. بنابراین، در بررسی ریال ایران نیز مسئله اصلی تعداد صفرها نیست؛ کاهش مداوم ارزش پول و عقب ماندن درآمد مردم از افزایش قیمتهاست.
وقتی فروش کالا به معنای کاهش سرمایه میشود
یکی از ملموسترین پیامدهای جهش دلار، اختلال در قیمتگذاری کالاهاست. فرض کنیم فروشندهای کالایی را با دلار ۲۰۰ هزار تومانی تأمین کرده باشد. با رسیدن نرخ ارز به ۲۷۰ هزار تومان، درآمد حاصل از فروش همان کالا با قیمت قبلی، دیگر برای جایگزینی موجودی کافی نخواهد بود.
اینجاست که محاسبه سود بر اساس بهای خرید گذشته، جای خود را به هزینه تأمین مجدد کالا میدهد. فروشندگان ناچارند قیمتها را زودتر تعدیل کنند، اعتبار پیشفاکتورها را کوتاهتر کنند یا فروش اعتباری را کاهش دهند.
این وضعیت برای تولیدکنندگان نیز هزینهساز است. افزایش بهای مواد اولیه، سرمایه در گردش بیشتری میطلبد و منابعی را که میتوانست صرف توسعه تولید شود، به تأمین هزینههای جاری اختصاص میدهد.
در بازارهایی مانند مسکن، خودرو و کالاهای سرمایهای نیز دلار به یکی از معیارهای اصلی ارزشگذاری تبدیل شده است. حتی معاملات ریالی، تحت تأثیر تغییرات نرخ ارز قیمتگذاری میشوند؛ نشانهای از تضعیف نقش پول ملی بهعنوان واحد سنجش ارزش.
با تداوم این روند، بنگاهها بهجای برنامهریزی بلندمدت، بخش بیشتری از توان مالی خود را صرف حفظ موجودی و سرمایه در گردش میکنند؛ وضعیتی که میتواند سرمایهگذاری و ظرفیت رشد اقتصادی را محدود کند.
آیا ریال نجات پیدا میکند؟
در پی جهش اخیر دلار، بانک مرکزی از آمادگی برای عرضه ارز تا سقف دو میلیارد دلار خبر داد. چنین مداخلاتی میتوانند در کوتاهمدت بخشی از فشار تقاضا را کاهش دهند، اما دوام اثر آنها به منابع ارزی در دسترس و شرایط بنیادی اقتصاد وابسته است.
اقتصادی که با کسری بودجه، مشکلات شبکه بانکی و محدودیت درآمدهای خارجی روبهروست، برای حفظ ثبات نرخ ارز به مجموعهای هماهنگ از سیاستها نیاز دارد. اصلاح بودجه دولت، ساماندهی بانکهای ناتراز و کنترل رشد تورمزای نقدینگی، در کنار بهبود روابط تجاری و بانکی با جهان، از محورهای اصلی این مسیر هستند.
اما بانک مرکزی به تنهایی نمیتواند وظایف نهادهای دیگر را انجام دهد؛ بخش تحریم و روابط خارجی در کنار اصلاحات و کنترل کسری بودجه نیازمند همکاری و اقدام نهادهای دیگر هم میباشد.
حذف چهار صفر از پول ملی نیز میتواند محاسبات روزمره را سادهتر کند، اما بدون مهار تورم، تغییری در قدرت خرید واقعی ریال ایجاد نخواهد کرد.
تجربه دوره برجام نشان داد کاهش تنشهای خارجی میتواند فرصت مهمی برای اقتصاد ایران فراهم کند؛ همانطور که تداوم ناترازیهای داخلی میتواند این فرصت را محدود سازد.
اکنون هزینه سالها تورم و بیثباتی ارزی در قدرت خرید خانوارها، سرمایه در گردش بنگاهها و کاهش افق سرمایهگذاری آشکار شده است. بازگرداندن اعتبار به ریال نیز به اصلاح همان عواملی وابسته است که طی سالهای گذشته، ارزش پول ملی را بهتدریج فرسودهاند.
نظر شما