 خبرگزاری علت
پول محتاط در بازار سهام
بازار سهام در ماههای ابتدایی سال، بهواسطه عقبماندگی قابلتوجه از سایر بازارهای دارایی، توانست بخش مهمی از توجه سرمایهگذاران حقیقی را به خود جلب کند. در شرایطی که بازار ارز و طلا طی سالهای گذشته رشد قابلتوجهی را تجربه کرده بودند، سهام با فاصله معناداری از این بازارها حرکت میکرد و همین موضوع یکی از مهمترین محرکهای ورود پول به تالار شیشهای بود. به این ترتیب، بازار سهام از ابتدای سال توانست مقصد مناسبی برای نقدینگی حقیقی باشد و بخش بزرگی از روند صعودی قیمت ارز را پیشخور کند.
در بهار نیز با وجود عقبنشینی مقطعی دلار تحتتاثیر تحولات سیاسی و اجرای تفاهمنامه اسلامآباد، روند ورود پول به بازار سهام متوقف نشد. در واقع، بخشی از سرمایهگذاران در این مقطع، کاهش قیمت ارز را فرصتی برای ورود به سهام ارزیابی کردند؛ بهخصوص آنکه بسیاری از نمادهای بزرگ بازار همچنان از منظر ارزشگذاری با فاصله قابلتوجهی از سقفهای تاریخی خود معامله میشدند.
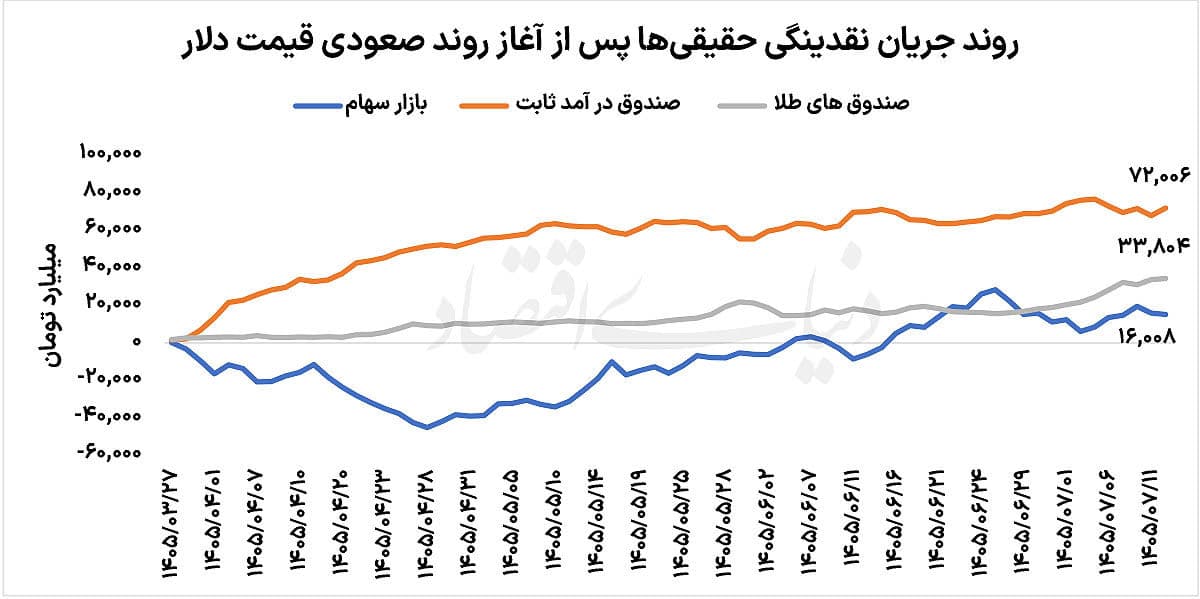
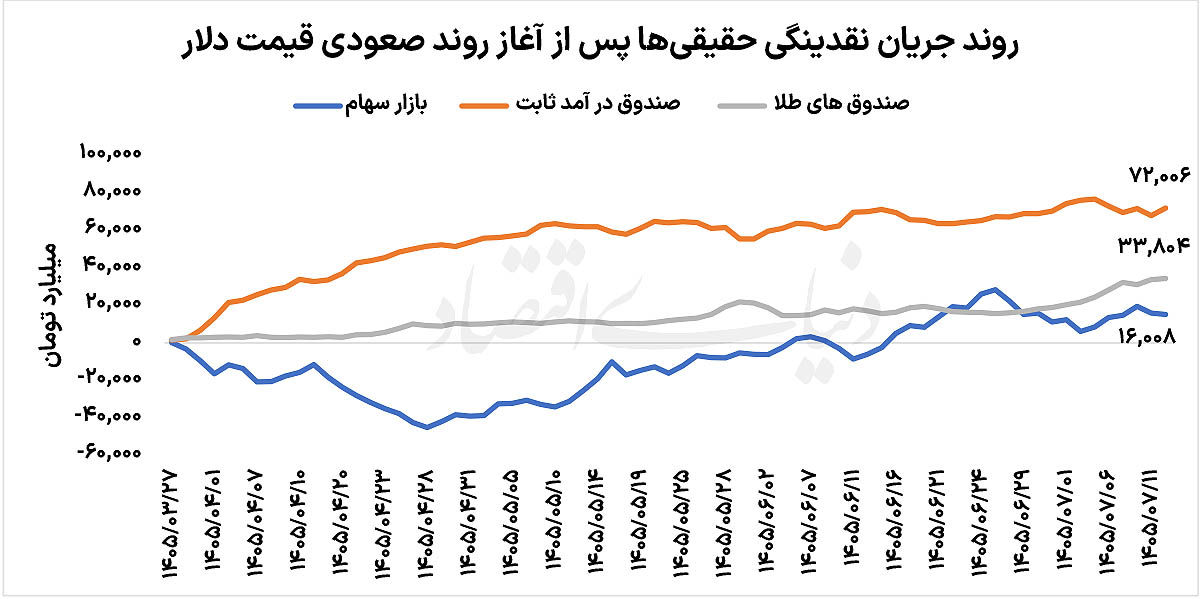
با ورود به تابستان اما شرایط تغییر کرد. رشد شتابان قیمت دلار، افزایش نااطمینانیهای اقتصادی و سیاسی و همزمانی این عوامل با رکوردشکنی نماگرهای سهامی، رفتار سرمایهگذاران را محتاطتر کرد. اگرچه شاخصهای بازار سهام نیز در مقاطعی رشدهای قابلتوجهی را تجربه کردند، اما بخشی از سرمایهگذاران ترجیح دادند به جای افزایش مستقیم وزن سهام در پرتفوی خود، از ابزارهای کمریسکتر بازار سرمایه استفاده کنند. در این میان، تحولات سیاسی و برخی درگیریهای محدود نظامی در جنوب کشور نیز بر رفتار سرمایهگذاران اثرگذار بود. در چنین فضایی، صندوقهای طلا به دلیل ماهیت دارایی پایه خود و صندوقهای درآمد ثابت به دلیل ریسک پایینتر، هر دو در کانون توجه قرار گرفتند. با این حال، آمار ورود پول نشان میدهد که برنده اصلی این رقابت، نه بازار سهام و نه صندوقهای طلا، بلکه صندوقهای درآمد ثابت بودهاند. بررسیها نشان میدهد از ابتدای تابستان تاکنون حدود ۱۶همت پول حقیقی وارد بازار سهام شده است. این رقم در مقایسه با ورود بیش از ۷۲همت پول به صندوقهای درآمد ثابت، نشان میدهد بخش عمدهای از نقدینگی حاضر در بازار سرمایه در جستوجوی بازدهی بدون پذیرش ریسک بالای بازار سهام بوده است.
درآمد ثابت، مقصد اصلی
جریان ورود پول به صندوقهای درآمد ثابت را میتوان یکی از مهمترین نشانههای تغییر رفتار سرمایهگذاران در ماههای اخیر دانست. در شرایطی که قیمت دلار از ۱۵۶هزار تومان به بیش از ۲۶۰هزار تومان رسیده و بخش قابلتوجهی از داراییهای مختلف در حال ثبت رکوردهای جدید هستند، انتظار میرود میل به ریسک در میان سرمایهگذاران افزایش پیدا کند. با این حال، دادههای جریان نقدینگی خلاف این انتظار را نشان میدهد.
ورود بیش از ۷۲همت پول حقیقی به صندوقهای درآمد ثابت از ابتدای تابستان، فاصله قابلتوجهی با سایر ابزارهای بازار سرمایه دارد. این صندوقها در شرایطی توانستهاند بیشترین سهم از پولهای تازهوارد را جذب کنند که نرخ بازدهی آنها بهمراتب پایینتر از بازدهی بالقوه داراییهایی همچون سهام، طلا و ارز است. بنابراین میتوان بخشی از این جریان را نه بهعنوان جستوجوی بازدهی، بلکه بهعنوان انتخاب یک پناهگاه موقت برای نقدینگی تفسیر کرد.
به بیان دیگر، سرمایهگذاران در شرایط فعلی لزوما از بازار خارج نشدهاند؛ بلکه بخشی از آنها ترکیب دارایی خود را تغییر دادهاند. صندوقهای درآمد ثابت این امکان را فراهم میکنند که سرمایهگذار ضمن حفظ نقدشوندگی، از نوسانات شدید بازار سهام و طلا فاصله بگیرد. همین ویژگی در دورههایی که نااطمینانی افزایش پیدا میکند، جذابیت این صندوقها را افزایش میدهد.
غافلگیری طرفداران طلا
در سال گذشته، با هر موج صعودی در بازار ارز، صندوقهای طلا معمولا یکی از نخستین مقاصد پول حقیقی بودند. رشد قیمت دلار از یکسو و رکوردشکنی طلای جهانی از سوی دیگر، ترکیبی را ایجاد کرده بود که بازدهی صندوقهای طلا را برای سرمایهگذاران جذاب میکرد. در همان زمان، ضعف نسبی بازار سهام نیز باعث میشد بخشی از نقدینگی به سمت صندوقهای طلا حرکت کند.
اما امسال معادله تا حدی تغییر کرده است. اگرچه قیمت دلار با شتاب قابلتوجهی افزایش یافته، اما رفتار طلای جهانی به اندازه سال گذشته محرک ورود پول به صندوقهای طلا نبوده است. افت معنادار قیمت طلای جهانی و کاهش انتظارات نسبت به تداوم رشد آن در کوتاهمدت، باعث شده رشد نرخ ارز بهتنهایی نتواند همان جذابیت گذشته را برای صندوقهای طلا ایجاد کند.
با این حال، صندوقهای طلا از ابتدای تابستان حدود ۳۳همت پول حقیقی جذب کردهاند؛ رقمی که همچنان قابلتوجه است، اما در مقایسه با ۷۲همت ورود پول به صندوقهای درآمد ثابت، نشان میدهد سرمایهگذاران در انتخاب بین ریسک و بازده، فعلا کفه احتیاط را سنگینتر کردهاند.
این رفتار را میتوان نشانهای از افزایش حساسیت سرمایهگذاران نسبت به ریسک دانست. سرمایهگذارانی که در سال گذشته حاضر بودند برای کسب بازدهی بالاتر، نوسانات صندوقهای طلا را بپذیرند، امسال بخشی از منابع خود را به ابزارهایی منتقل کردهاند که بازدهی پایینتر اما ثبات بیشتری دارند.
ترکیب جریان نقدینگی از ابتدای تابستان تصویری متفاوت از رفتار سرمایهگذاران ارائه میکند. رشد بیش از ۱۰۰هزار تومانی دلار، نهتنها موج گستردهای از ورود پول به سهام و صندوقهای طلا ایجاد نکرده، بلکه بخش قابلتوجهی از سرمایهگذاران را به سمت ابزارهای کمریسک سوق داده است.
ورود ۱۶همت پول به بازار سهام نشان میدهد که این بازار همچنان از نگاه بخشی از سرمایهگذاران جذاب است، اما قدرت جذب نقدینگی آن با صندوقهای درآمد ثابت فاصله زیادی دارد. از سوی دیگر، ورود ۳۳همت پول به صندوقهای طلا نشان میدهد سرمایهگذاران همچنان نسبت به داراییهای طلا بیاعتنا نیستند، اما عوامل اثرگذار بر بازار جهانی طلا مانع از تکرار الگوی سال گذشته شدهاند.
به این ترتیب، میتوان گفت جریان نقدینگی در بازار سرمایه بیش از آنکه تابعی مستقیم از رشد دلار باشد، تحتتاثیر میزان ریسکپذیری سرمایهگذاران قرار گرفته است. پول حقیقی در شرایط فعلی همچنان در بازار سرمایه حضور دارد، اما بخش عمده آن به دنبال بیشترین بازدهی نیست؛ بلکه به دنبال ترکیبی از بازدهی، نقدشوندگی و امنیت است. از همین رو، صندوقهای درآمد ثابت توانستهاند در میانه موج صعودی بازارهای دارایی، عنوان اصلیترین مقصد پول حقیقی را به خود اختصاص دهند.
در صورت کاهش نااطمینانی و افزایش اطمینان سرمایهگذاران نسبت به چشمانداز بازار سهام، بخشی از این منابع میتواند بار دیگر به سمت داراییهای پرریسکتر حرکت کند. تا آن زمان اما ترکیب جریان پول نشان میدهد که سرمایهگذاران ترجیح دادهاند در برابر رکوردهای قیمتی بازارها، به جای تعقیب قیمتها، بخشی از نقدینگی خود را در حاشیه امن بازار سرمایه نگه دارند.
نظر شما