 خبرگزاری علت
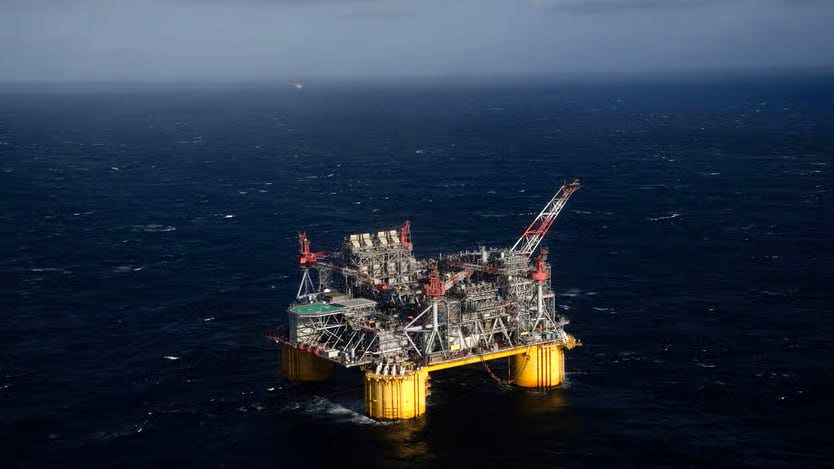
گروه آنلاین روزنامه دنیای اقتصاد- کسری غفوری: با این حال، آغاز جنگ در خلیج فارس معادلات را بهکلی دگرگون ساخت و قیمتها را سهرقمی کرد. اکنون بسیاری از تحلیلگران انتظار دارند میانگین قیمت نفت در سال ۲۰۲۶ به ۸۵ دلار یا بیشتر برسد و حتی برخی بر این باورند که در صورت تداوم حملات به شناورها در تنگه هرمز، ثبت قیمت ۱۲۰ دلار برای هر بشکه نیز دور از ذهن نخواهد بود.
در همین راستا، عربستان سعودی نیز بیستم شهریور و در پی حملهای پهپادی، خط لوله شرق به غرب خود را که مسیر جایگزینی برای صادرات نفت این کشور محسوب میشود، بهناچار متوقف کرد، گروه آنلاین دنیای اقتصاد پیشتر به این موضوع پرداخته بود.
به نوشته اکونومیست، این جهش غافلگیرکننده قیمتها موهبتی بزرگ برای صنعت نفت به همراه آورده و ترازنامههای مالی این شرکتها را بهشدت تقویت کرده است. ارزش سهام شرکتهای نفت و گاز در سراسر جهان از ابتدای سال تاکنون در مجموع ۴۰ درصد رشد داشته است؛ رقمی که در مقایسه با رشد ۱۲ درصدی کل شرکتهای بورسی، بسیار چشمگیر به نظر میرسد. از سوی دیگر، مجموع سود هفت غول نفتی غربی به همراه آرامکوی عربستان در سهماهه دوم سال ۲۰۲۶ به ۹۱ میلیارد دلار رسید که دقیقا دو برابر رقم ثبتشده در مدت مشابه سال گذشته است.
این رونق کمنظیر پس از سالها انضباط مالی سختگیرانه رقم میخورد. در اواسط دهه گذشته میلادی، ولخرجیهای سرمایهای با سقوط ناگهانی بهای نفت همزمان شد و شرکتها را ناگزیر به عقبنشینی کرد. البته پس از آغاز جنگ اوکراین و عبور قیمت نفت از مرز ۱۲۰ دلار، مخارج سرمایهای اندکی افزایش یافت، اما رشد جریان نقدینگی بهمراتب پرشتابتر بود. این مازاد درآمد بهجای هدایت به سمت حفر چاههای جدید، عمدتا صرف بازپرداخت بدهیها و توزیع سود میان سهامداران شد.
بخش عمدهای از افزایش مخارج سرمایهای در آن برهه نیز بیش از آنکه نشاندهنده رونق واقعی فعالیتهای توسعهای باشد، از تورم هزینههای حفاری و خدمات سرچشمه میگرفت. با این حال، به نظر میرسد این بار شرکتهای نفتی ناگزیرند با کوه نقدینگی خود اقدامات بزرگتری انجام دهند؛ زیرا بحران خلیج فارس میتواند زمینهساز موجی از اکتشافات و قراردادهای تازه شود و چشمانداز صنعت نفت را برای سالهای طولانی متحول سازد.
مقصد نقدینگی های نفتی
بررسیها نشان میدهد شرکتهای نفتی تاکنون درآمدهای سرشار اخیر خود را بیشتر صرف تسویه بدهیها، پاداش به سهامداران و تا حدودی افزایش تولید از داراییهای موجود کردهاند. این مجموعهها بخش بزرگی از نقدینگی حاصل از تبعات جنگ اوکراین را برای ترمیم ترازنامههای مالی خود به کار گرفتند. حدود ۱۸ ماه پیش از آغاز جنگ در خلیج فارس و همگام با افت نسبی قیمتها، آنها مجددا به استقراض روی آوردند تا پرداختهای منظم به سهامداران را حفظ کنند و مخارج پروژههای در دست اجرا را پوشش دهند.
اما اکنون بار دیگر روند کاهش بدهیها آغاز شده است. در سهماهه دوم سال ۲۰۲۶، پنج شرکت بزرگ نفتی شامل اکسونموبیل، شورون، شل، بیپی و توتالانرژیز، مجموع بدهی خالص خود را ۳۶ میلیارد دلار کاهش دادند که معادل افتی تقریبا ۲۰ درصدی است. شرکتهای کوچکتر نیز که معمولا بار بدهیهای سنگینتری را به دوش میکشند، تمرکز بیشتری بر سبک کردن این تعهدات مالی داشتهاند.
تامین منافع سهامداران اولویت کلیدی دیگر شرکتهای نفتی در این مدت بوده است. در آستانه درگیریهای تازه، بسیاری از سرمایهگذاران خود را برای روزهای دشوارتر آماده میکردند. به گفته تحلیلگران، غولهای نفتی پیشتر از کاهش ۱۱ درصدی توزیع سود میان سهامداران خبر داده بودند که عمدتا از مسیر لغو برنامههای بازخرید سهام پیگیری میشد. سودهای سهام ویژهای نیز که توسط شرکتهای کوچکتر پرداخت میشد و غالبا به استقراض وابسته بود، کاملا ناپایدار به نظر میرسید.
اما وفور درآمدهای نفتی اخیر ورق را برگرداند. اکنون تمام شرکتهای بزرگ به استثنای بیپی، سود پرداختی و بازخرید سهام خود را ثابت نگه داشته یا افزایش دادهاند و بازیگران کوچکتر نیز سودهای مستمر و منظمی را به سهامداران پیشنهاد میکنند.
طبیعی است که پس از کاهش بدهیها و پرداخت سود سهامداران، منابع چندانی برای سرمایهگذاری مستقیم در طرحهای توسعهای باقی نمانده باشد. مجموع نقدینگی در دسترس شرکتهای بزرگ میان سهماهه چهارم سال ۲۰۲۵ و سهماهه دوم سال جاری میلادی تغییر محسوسی نکرده است. مدیران ارشد نفتی تمام توان خود را به کار بستهاند تا به سرمایهگذاران اطمینان دهند بخش عمده سودهای بادآورده سال ۲۰۲۶ به حساب آنها واریز خواهد شد و صرف پروژههای پرریسک جدید نمیشود.
تنها استثناهای این قاعده، غول صنعت شیل یعنی «دایموندبک» و چند شرکت بزرگ غیربورسی نظیر «کانتیننتال ریسورسز» و «هیلکورپ انرژی» هستند که پروژههای زودبازدهی نظیر تکمیل چاههای موجود در حوضههای شیل آمریکا را تامین مالی کردهاند.
تکاپو برای تجدید ذخایر
البته در روزهای آغازین جنگ، چنین احتیاطی کاملا منطقی جلوه میکرد. در ماه ژوئن و پس از دستیابی آمریکا و ایران به یک توافق اولیه، قیمت نفت با افت شدیدی روبهرو شد، اما با ازسرگیری درگیریها بار دیگر اوج گرفت. اکنون این احتمال تقویت شده است که قیمت نفت برای ماههای متمادی در سطوح بالا باقی بماند و همین موضوع توجیه اقتصادی پروژههای جدید را دوچندان میکند.
از سوی دیگر، اجرای این پروژهها به یک ضرورت اجتنابناپذیر بدل شده است؛ چرا که افت طبیعی تولید میادین به گونهای رقم میخورد که هر دو سال یکبار، رقمی معادل کل تولید نفت خام عربستان سعودی از عرضه جهانی کاسته میشود. جبران این افت روزبهروز دشوارتر خواهد بود و کمبود اکتشافات تازه نشان میدهد که تولید روزانه نفت و گاز تا سال ۲۰۴۰ میتواند ۳۱ میلیون بشکه کاهش یابد؛ مقداری که تقریبا معادل یکپنجم کل تولید کنونی جهان است.
برآوردهای موسسه مشاوره وود مکنزی نیز تایید میکند که دستکم ۷۰ شرکت در معرض خطر کاهش ۵۰ درصدی تولید خود قرار دارند.
بر همین اساس، شرکتهای نفتی ناگزیر به نوسازی سبد داراییهای خود هستند و اکنون منابع مالی لازم برای این اقدام راهبردی را نیز در اختیار دارند. کارشناسان بر این باورند که تلاطمهای ژئوپلیتیک و تمایل روزافزون بینالمللی برای کاهش وابستگی انرژی به خاورمیانه، انگیزه سرمایهگذاریهای نو را بیش از هر زمان دیگری تقویت کرده است.
مسیر کند و زمانبر برای دستیابی به منابع تازه، همان حوزه اکتشاف است. اگرچه بودجههای اکتشافی هنوز رشد جهشی نداشتهاند، اما نشانهها حاکی از آن است که غولهای نفتی بیسروصدا فعالیتهای خود را آغاز کردهاند. آنها بهجای درگیر شدن در مناقصههای رسمی و صرف زودهنگام سرمایههای کلان، تملک پهنههای وسیعی از زمینها را در پیش گرفتهاند تا با بهکارگیری ابزارهای هوش مصنوعی، نقاط بهینه برای حفاری را شناسایی کنند.
افزون بر این، قراردادهای واگذاری مشارکت که طی آن یک شرکت ملی نفت هزینه اکتشاف یک غول خارجی را در ازای دریافت سهم تقبل میکند، رواج بیشتری یافته است؛ رویکردی که محرک اصلی آن تمایل دولتها به تقویت پایدار تولید داخلی به شمار میرود.
در حال حاضر مناطق جغرافیایی گوناگونی توجه سرمایهگذاران را به خود معطوف کردهاند. پروژههای آبهای عمیق در اقیانوس اطلس جنوبی، سواحل نامیبیا، آفریقای جنوبی و همچنین شرق مدیترانه از جذابترین گزینهها در این عرصه محسوب میشوند. در کنار این موارد، حوضههای کمترشناختهشدهای در مناطقی چون اروگوئه، ویتنام و پاپوآ گینه نو وجود دارند که عملیات اکتشاف در آنها در گامهای اولیه قرار دارد. علاوه بر این، در گسترهای از الجزایر تا استرالیا، شرکتها در تلاشند تا الگوی موفق نفت شیل آمریکا را پیادهسازی کنند و در آسیا نیز تمرکز اصلی بر بهرهبرداری حداکثری و ارتقای بازدهی میادین قدیمی و بالغ معطوف شده است.
با این همه، سریعترین مسیر برای گسترش داراییها، تملک شرکتهای رقیب است. در ابتدای سال جاری انتظار میرفت به دلیل پایین بودن قیمت نفت و کاهش جذابیت بازار، فعالیتهای ادغام و تملک با رکود مواجه شود. این روند در ابتدا کند بود اما این موضوع ریشه در عاملی کاملا متفاوت داشت؛ نوسانات شدید بهای نفت سبب شده بود خریداران و فروشندگان نتوانند بر سر ارزشگذاریها به نقطه مشترکی برسند.
با این وجود، اکنون هر دو طرف در حال پذیرش واقعیت تداوم قیمتهای بالا هستند و روند معاملات شتاب گرفته است، به گونهای که تنها ظرف دو ماه گذشته شاهد اعلام ۶ قرارداد بزرگ با ارزشی فراتر از یک میلیارد دلار بودهایم.
پیشبینی میشود حجم این دست از معاملات در سال آینده چند برابر شود. تحلیلگران معتقدند غولهای نفتی اکنون خریدهای بزرگ اوایل دهه ۲۰۲۰ را هضم کردهاند و ترازنامههای مالی مستحکمتر، مسیر را برای توافقات جدید هموارتر خواهد کرد. در این فضا، شرکتهای سهام خصوصی، معاملهگران بازار کالا و بازیگران بینالمللی مانند شرکتهای ژاپنی که در پی دستیابی به منابع خارج از منطقه خلیج فارس هستند نیز وارد رقابت برای تملک داراییها شدهاند.
از سوی دیگر، در آمریکا ظرف کمتر از دو سال آینده دولتی زمام امور را در دست خواهد داشت که رویکردی کاملا حمایتی در قبال حفاریهای نفتی و پیمانهای تجاری این بخش دارد.
با وجود تمام این تحولات، به نظر میرسد سهامداران هنوز روی آغاز عصر طلایی توسعه حساب ویژهای باز نکردهاند. حسن التوری از موسسه اساندپی گلوبال یادآور میشود که سهام بیشتر شرکتهای نفتی بورسی همچنان با همان نسبتهای قیمت به جریان نقدینگی پیش از جنگ معامله میشود. این واقعیت نشان میدهد که عملکرد درخشان آنها صرفا بازتابی از بهای بالاتر نفت است و لزوما نشانهای از دگرگونیهای ساختاری و پایدار در چشمانداز بلندمدت به شمار نمیرود.
مسیر تقاضای جهانی نفت کماکان در هالهای از ابهام قرار دارد، پروژههای اکتشافی ممکن است به بازدهی دلخواه نرسند و اهداف جذاب و روشنی نیز برای تملکهای بزرگ به چشم نمیخورد. با این حال و بهرغم همه این تردیدها، بحران پیچیده خلیج فارس دقیقا همان فرصت تاریخی را در اختیار صنعت نفت گذاشته است که برای ترسیم مسیری تازه و متحول ساختن آینده خود به آن نیاز مبرم داشت.
نظر شما