 خبرگزاری علت
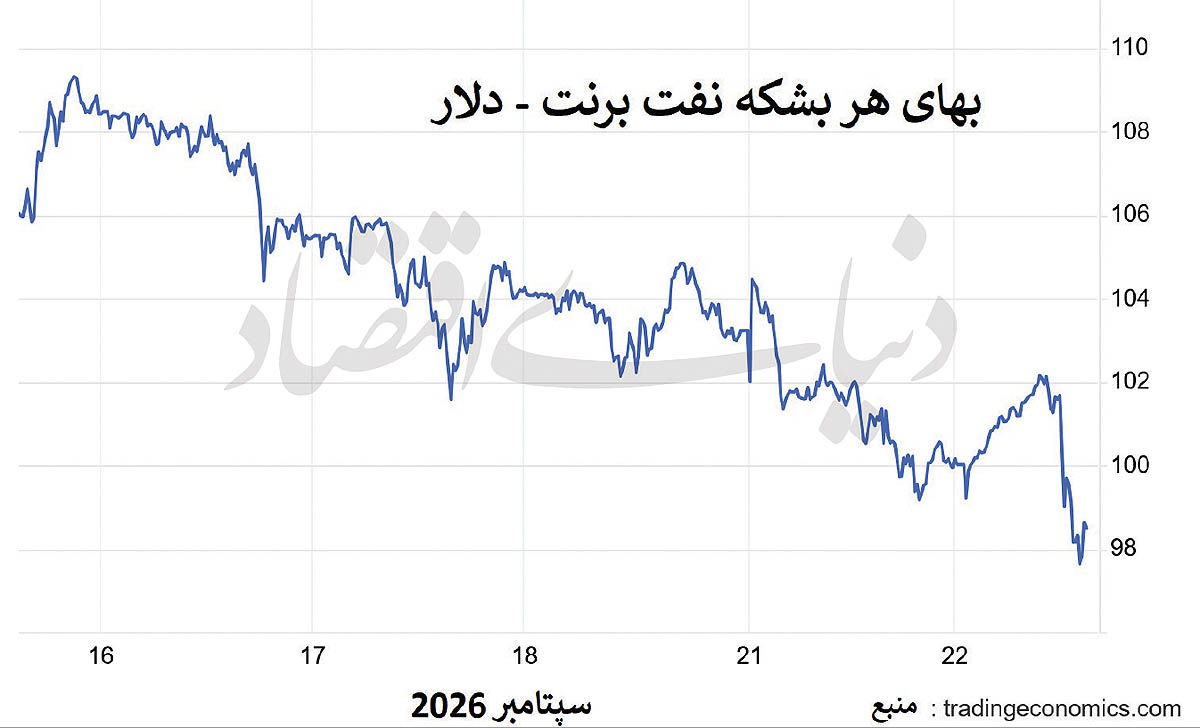
حمید ملازاده: در روزهای اخیر بازار طلای سیاه نشانههایی از آرامش را بروز داده است؛ نفت برنت در معاملات دوشنبه ۲۱سپتامبر تا محدوده 101دلار عقب نشست و دیروز، سهشنبه 22سپتامبر -بعد از 14روز- با انتشار سیگنالهایی از احتمال گفتوگوی مستقیم تهران و واشنگتن دوباره به زیر 100 دلار سقوط کرد. اما اگر معیار قضاوت را از تابلوی معاملات به واقعیت فیزیکی بازار منتقل کنیم، تصویر کاملا متفاوت است: ترافیک دریایی هرمز به پایینترین میزان خود رسیده، ذخایر جهانی از آغاز جنگ حدود 500میلیون بشکه کاهش یافته و بازار فرآوردهها، بهویژه گازوئیل، همچنان به شدت با کمبود روبهرو است. پرسش اساسی همینجاست: اگر بازار نفت هنوز با چنین اختلال بزرگی دست و پنجه نرم میکند، چرا قیمت نفت پایین آمده؟ پاسخ مختصر این است که بازار در حال قیمتگذاری «احتمال عادیشدن آینده» است، نه لزوما «وضعیت عادی امروز».
سیگنال آیندهنگر
نخست باید میان قیمت نفت و وضعیت فیزیکی بازار تفاوت گذاشت. قیمت شاخص برنت یک سیگنال آیندهنگر است؛ معاملهگران نه فقط بشکههای موجود، بلکه احتمال بازگشت عرضه، کاهش تقاضا و پایان ریسک ژئوپلیتیک را نیز معامله میکنند. در 2روز گذشته، مهمترین عامل فشار بر قیمت، امید به دیپلماسی میان ایران و آمریکا بوده است. اظهارات دونالد ترامپ درباره احتمال دیدار با مسعود پزشکیان در حاشیه مجمع عمومی سازمان ملل، همراه با اعلام تهران درباره انتقال شرایط خود برای مذاکره از طریق میانجیها، باعث شده بخشی از «ریسک جنگ» از قیمت نفت تخلیه شود. همزمان، بازگشت بخشی از صادرات عربستان نیز به بازار سیگنال داده است که عرضه، هرچند با هزینه بالا و از مسیرهای پیچیده، همچنان امکان حرکت دارد. بنابراین، افت قیمت نفت را نباید لزوما به معنای رفع بحران دانست. بازار در حال خریدن یک احتمال است: احتمال اینکه جنگ زودتر از آن چیزی که چند هفته پیش تصور میشد، به پایان برسد.
گلوگاه نیمهفلج
اینجاست که تناقض اصلی آشکار میشود. هرمز همچنان یک گلوگاه نیمهفلج است. دادههای Kpler نشان میدهد عبور کشتیها از این تنگه در آخر هفته به ۱۴فروند کاهش یافته است. در آخر هفته قبل ۳۶فروند و پیش از جنگ بسیار بیشتر بود. دادههای دیگر نیز از کاهش شدید ترافیک قابل ردیابی حکایت دارند. در عین حال، بخشی از نفتکشها با خاموشکردن سامانههای ردیابی خود حرکت و همین موضوع اندازه واقعی جریان را دشوارتر میکند. در نتیجه، حتی اگر عدد گزارش شده «تنها دو کشتی» را برای آخرین بازه روزانه بپذیریم، نباید آن را معادل کل جریان نفت از هرمز دانست. مساله مهمتر این است که ترافیک قابل مشاهده بهشدت کاهش یافته است؛ درحالیکه بخشی از جریان نفت از مسیرهای غیرقابلردیابی یا با روشهای جایگزین ادامه دارد. این نکته بسیار مهم است: بازار نفت لزوما با «باز یا بسته بودن هرمز» اهمیت نمیدهد، بلکه به این پرسش حساس است که چه مقدار نفت، با چه هزینهای و با چه سرعتی میتواند از این گلوگاه عبور و به مقصد برسد.
سازگاری لجستیک
یکی از مهمترین دلایل جلوگیری از جهش شدیدتر قیمت نفت همین سازگاری لجستیک است. تولیدکنندگان خلیجفارس، بهجای توقف کامل صادرات، در حال ابداع مسیرهای جایگزین هستند. انتقال کشتیبهکشتی (شاتلینگ) در آبهای عمان نمونه بارز آن است. رویترز گزارش داده که حجم نفت منتقلشده از طریق عملیات STS در سپتامبر به حدود 2.5میلیون بشکه در روز رسیده، در برابر 1.4میلیون بشکه در روز در ماه اوت. اما این راهکار هزینه سنگینی دارد و کرایه ابرنفتکشها در برخی مسیرها از ۳۰دلار برای هر بشکه نیز عبور کرده است. عربستان نیز نمونه روشنی از همین سازگاری اجباری است. پس از آسیب به خط لوله شرق ـ غرب و اختلال در مسیرهای دریای سرخ، آرامکو بار دیگر حجم قابلتوجهی از نفت را از هرمز عبور میدهد. بر اساس دادههای ماهوارهای و کشتیرانی مورد استناد رویترز، این کشور در ۲۰سپتامبر حدود ۱۴میلیون بشکه نفت را روی هفت ابرنفتکش بارگیری کرد. بنابراین بازار با یک پدیده عجیب مواجه است: نفت هنوز به مقصد میرسد؛ اما دیگر با هزینه و سهولت گذشته جابهجا نمیشود.
ذخایر؛ واقعیت تلخ بازار
اما مهمترین دلیلی که نشان میدهد افت اخیر قیمت نباید با عادیشدن بازار اشتباه گرفته شود، وضعیت ذخایر است. آژانس بینالمللی انرژی میگوید ذخایر مشاهدهشده جهانی از آغاز جنگ حدود 500میلیون بشکه کاهش یافته؛ فقط در ماه اوت ۹۵میلیون بشکه از ذخایر کاسته شد. این معادل متوسط کاهش 3میلیون بشکه در روز از زمان آغاز جنگ است. بیش از ۳۰۰میلیون بشکه نیز از ذخایر اضطراری کشورهای عضو آژانس بینالمللی انرژی IEA آزاد شده است. این اعداد یک سوال جدی ایجاد میکنند: اگر قیمت نفت بهدلیل امید به پایان بحران پایین میآید، آیا بازار پیشاپیش روی بازگشت عرضهای حساب کرده که هنوز به بازار بازنگشته است؟ پاسخ تا حد زیادی مثبت است. بازار آینده را معامله میکند. اما این معامله یک ریسک دارد: اگر دیپلماسی شکست بخورد یا درگیری دوباره تشدید شود، ذخایری که تاکنون نقش ضربهگیر را ایفا کردهاند، دیگر همان ظرفیت قبلی را ندارند. به عبارت دیگر، قیمت نفت امروز ممکن است پایینتر باشد؛ اما حاشیه امنیت بازار نیز کوچکتر شده است.
گازوئیل مهمتر از برنت؟
نشانه دیگر غیرعادیبودن بازار، رفتار فرآوردههاست. IEA پیشبینی کرده تقاضای جهانی نفت در سال۲۰۲۶ حدود 2.5میلیون بشکه در روز کاهش یابد؛ اما بخش مهمی از این افت به گازوئیل و خوراکهای پتروشیمی مربوط است. همزمان، اختلال در پالایشگاهها و صادرات فرآورده در خاورمیانه و روسیه باعث شده است بازار گازوئیل فشار بیشتری نسبت به بازار نفت خام تحمل کند. به همین دلیل، شاید پرسش درست دیگر این نباشد که «برنت چند دلار است؟» بلکه این باشد که مصرفکننده برای تبدیل یک بشکه نفت به سوخت قابل استفاده چقدر باید بپردازد؟ اگر نفت خام ارزان شود؛ اما هزینه حمل، بیمه، پالایش و دسترسی به فرآورده همچنان بالا بماند، کاهش برنت الزاما به معنای کاهش هزینه انرژی در اقتصاد واقعی نیست.
واقعیت بازار
واقعیت بازار را میتوان در سه جمله خلاصه کرد: نخست، نفت خام ارزانتر شده چون احتمال پایان بحران افزایش یافته است. دوم، بازار فیزیکی هنوز عادی نشده؛ هرمز کمتردد است، مسیرهای جایگزین گران و ذخایر در حال کاهشاند. سوم، اگر دیپلماسی به نتیجه نرسد، بازار با همان مقدار ذخیره قبلی وارد دور بعدی بحران نخواهد شد. پس افت قیمت فعلی بیش از آنکه نشانه پایان بحران باشد، نشانه تغییر نوع ریسک است؛ بازار از «ترس از کمبود فوری نفت» به «امید به رفع اختلال در آینده» منتقل شده و شاید مهمترین پرسش همین باشد که آیا افت نفت به زیر ۱۰۰ دلار حاصل بهبود عوامل بنیادین بازار است یا کاهش صرف ریسک ژئوپلیتیک؟ فعلا کفه ترازو به سمت گزینه دوم سنگینی میکند. تا زمانی که جریان عادی نفت از هرمز، مسیرهای صادراتی منطقه و بازار فرآوردهها به وضعیت پیش از جنگ بازنگشته و ذخایر نیز ترمیم نشدهاند، نمیتوان افت چندروزه قیمت برنت را با عادیشدن بازار یکی دانست. بازار بار دیگر روی دیپلماسی حساب باز کرده؛ اما بشکههای نفت هنوز باید این خوشبینی را در دنیای واقعی تایید کنند.
نظر شما